Section 01
Căn nhà ảnh hưởng thế nào đến phán quyết custody?
Khi ly hôn có con nhỏ, nhiều cha mẹ cố giữ căn nhà chung bằng mọi giá vì tin rằng người giữ nhà sẽ có lợi thế khi tòa quyết định quyền nuôi con. Có người gồng mình trả một khoản mortgage vượt sức, có người vội ký giấy tờ nhà trước khi hiểu hết hậu quả. Câu hỏi đúng không phải là ai giữ được căn nhà, mà là tòa thực sự nhìn vào điều gì khi nói về ổn định chỗ ở của con.
Ổn định chỗ ở là một yếu tố, nhưng tòa thường quan tâm đến sự liên tục trong cuộc sống của con, như trường học, cộng đồng, nếp sinh hoạt và người chăm sóc chính, hơn là việc cha hay mẹ sở hữu căn nhà nào. Giữ căn nhà cũ có thể giúp chứng minh sự ổn định, nhưng một căn hộ thuê an toàn, gần trường và phù hợp cũng có thể đáp ứng tốt. Một số tiểu bang như California còn cho phép hoãn bán nhà để con ở lại một thời gian. Nếu muốn giữ nhà bằng một nguồn thu nhập, hãy tính kỹ khả năng vay, vì tiền cấp dưỡng con chỉ được lender tính khi đáp ứng điều kiện về thời gian còn nhận.
Section 02
Tòa thực sự đánh giá "ổn định chỗ ở" bằng những gì?
Mỗi tiểu bang có danh sách yếu tố riêng khi xét lợi ích tốt nhất của trẻ, nhưng hầu hết đều có những điểm chung: mối quan hệ giữa trẻ với từng cha mẹ, ai là người chăm sóc chính, sức khỏe và an toàn của trẻ, khả năng mỗi bên hợp tác nuôi con, và mức độ liên tục trong cuộc sống của trẻ. Chỗ ở nằm trong yếu tố cuối cùng này.
Điều quan trọng là tòa nhìn ổn định chỗ ở như một phần của sự liên tục, không phải như một chỉ số tài sản. Một đứa trẻ có thể vẫn ổn định khi chuyển sang căn hộ thuê cùng khu học, trong khi một căn nhà lớn nhưng xa trường, xa bạn bè và thay đổi toàn bộ nếp sinh hoạt có thể bị xem là kém ổn định hơn.
Những tín hiệu ổn định mà tòa thường để ý
Tòa thường hỏi trẻ có tiếp tục học cùng trường không, có ở gần bạn bè, hoạt động ngoại khóa và người thân không, mỗi bên có chỗ ngủ riêng phù hợp cho trẻ không, và chỗ ở có an toàn không. Với trẻ có nhu cầu đặc biệt, việc căn nhà đã được cải tạo phù hợp có thể rất quan trọng.
Tòa cũng xem khả năng duy trì chỗ ở đó trong thời gian dài. Một căn nhà mà cha hoặc mẹ không đủ sức trả nợ, dẫn đến nguy cơ phải bán gấp vài tháng sau, có thể bị xem là kém ổn định hơn một căn hộ thuê vừa túi tiền.
Điều tòa thường không đặt nặng
Việc sở hữu nhà hay thuê nhà, căn nhà lớn hay nhỏ, đắt hay rẻ, thường không phải yếu tố quyết định. Tòa không trao quyền nuôi con cho bên giàu hơn chỉ vì họ có chỗ ở đẹp hơn.
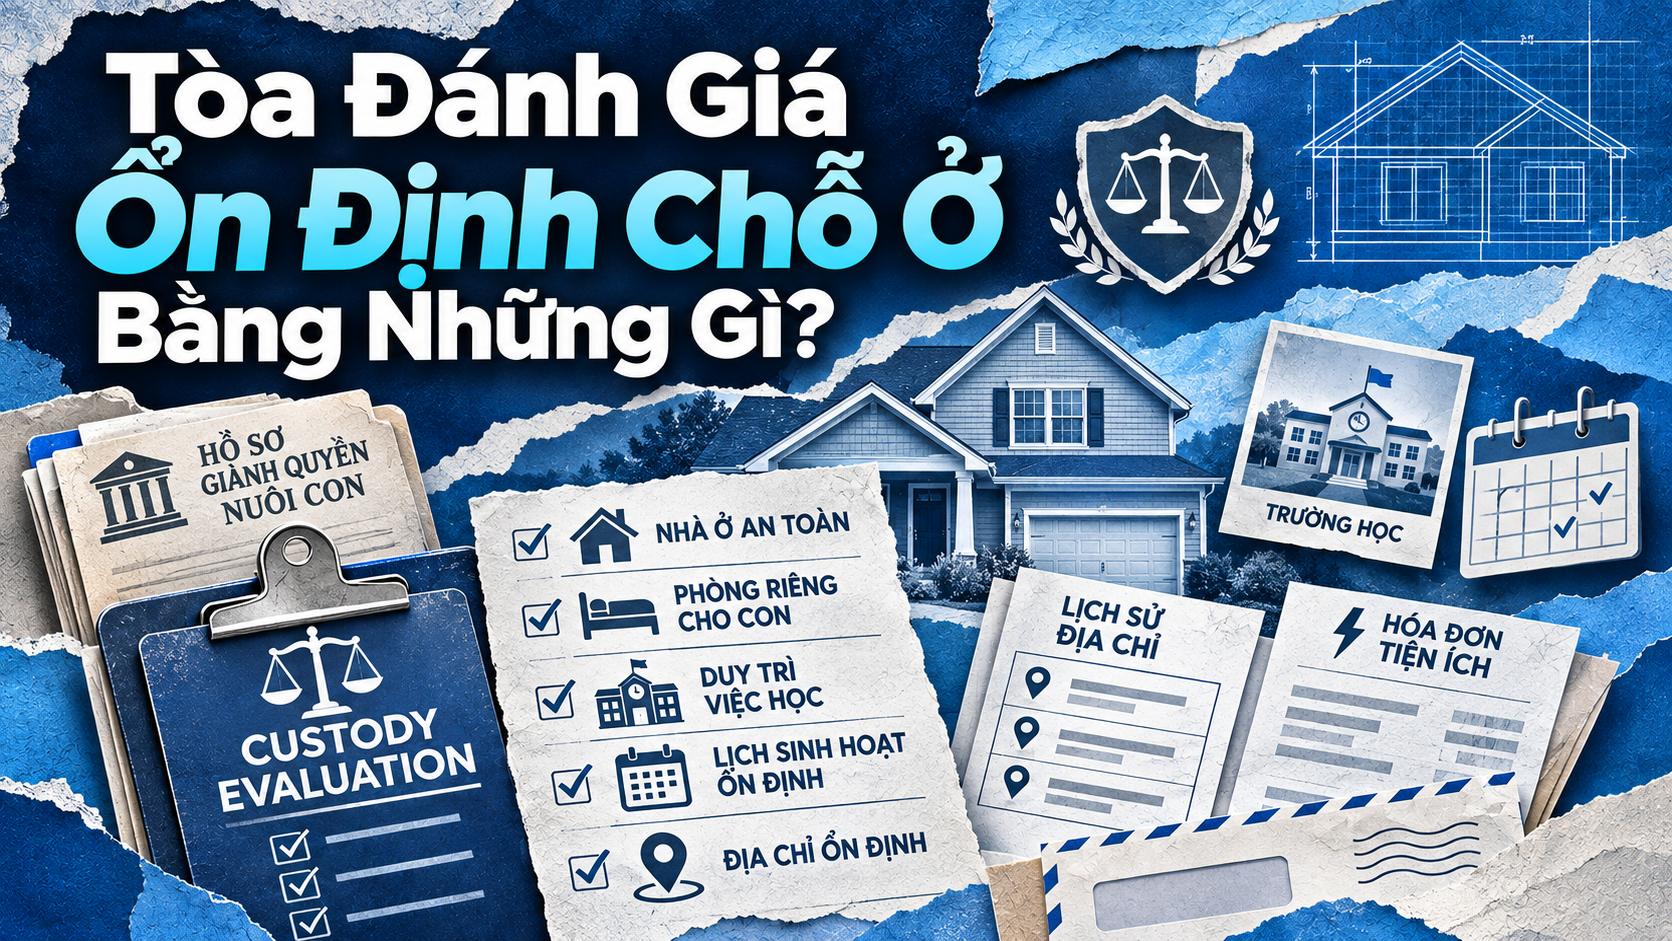
Những yếu tố như ai đã chăm sóc trẻ hằng ngày, ai đưa đón, ai lo việc học và sức khỏe thường nặng ký hơn nhiều. Chỗ ở là một phần của bức tranh, không phải bức tranh.
| Yếu tố về chỗ ở | Tòa thường xem là tích cực | Tòa có thể lo ngại |
|---|---|---|
| Trường học | Trẻ tiếp tục học cùng trường | Phải chuyển trường giữa năm học |
| Cộng đồng | Gần bạn bè, người thân, hoạt động quen thuộc | Chuyển xa, mất mạng lưới hỗ trợ |
| Không gian | Có chỗ ngủ riêng, đủ không gian cho trẻ | Quá chật, không có chỗ cho trẻ ở qua đêm |
| An toàn | Khu vực và căn nhà an toàn | Rủi ro an toàn hoặc người sống chung không phù hợp |
| Khả năng duy trì | Chi phí vừa sức, có kế hoạch dài hạn | Khoản trả vượt sức, nguy cơ phải dọn đi sớm |
Bảng chỉ mang tính tham khảo. Mỗi tiểu bang và mỗi tòa có cách cân nhắc riêng.
Section 03
Giữ căn nhà chung có thực sự giúp giành quyền nuôi con không?
Có thể giúp, nhưng thường không phải theo cách nhiều người nghĩ. Căn nhà cũ có giá trị vì nó giữ nguyên trường học, hàng xóm và nếp sinh hoạt của con. Nếu bạn đã là người chăm sóc chính và việc ở lại giúp con tránh xáo trộn, căn nhà củng cố lập luận của bạn.
Ngược lại, nếu bạn giữ nhà nhưng không phải người chăm sóc chính, hoặc giữ nhà bằng một khoản trả vượt sức, lợi thế này có thể rất nhỏ hoặc biến mất. Tòa nhìn vào cuộc sống của trẻ, không phải tên trên giấy tờ nhà.
Khi nào căn nhà cũ là lợi thế thật?
Căn nhà cũ là lợi thế khi trẻ đã sống ở đó lâu, đang học ở trường gần nhà, có nhu cầu đặc biệt và căn nhà đã được cải tạo phù hợp, hoặc khi việc chuyển đi sẽ gây xáo trộn lớn ở giai đoạn nhạy cảm như năm cuối cấp.
Trong những trường hợp này, ở lại căn nhà là một cách cụ thể để chứng minh bạn có thể giữ cuộc sống của con liên tục. Hãy ghi lại các yếu tố này bằng giấy tờ như hồ sơ trường học, lịch hoạt động và ý kiến của người chăm sóc.
Vì sao cố giữ nhà có thể phản tác dụng?
Nếu khoản trả mortgage chiếm phần lớn thu nhập của bạn, bất kỳ biến cố nào như mất việc hay sửa chữa lớn đều có thể buộc bạn bán nhà gấp. Một lần chuyển nhà ngoài kế hoạch sau ly hôn có thể gây xáo trộn cho con nhiều hơn so với chuyển sang một chỗ ở vừa sức ngay từ đầu.
Ngoài ra, giữ nhà thường có nghĩa là phải mua lại phần của người kia và tự đủ điều kiện vay, như phân tích trong bài về 3 con đường xử lý khoản vay khi ly hôn. Hãy tính khả năng tài chính trước khi coi căn nhà là một phần chiến lược quyền nuôi con.
| Tình huống | Căn nhà cũ giúp được bao nhiêu (tham khảo) |
|---|---|
| Bạn là người chăm sóc chính, nhà gần trường, chi phí vừa sức | Lợi thế rõ |
| Trẻ có nhu cầu đặc biệt, nhà đã được cải tạo phù hợp | Lợi thế lớn |
| Bạn giữ nhà nhưng người kia là người chăm sóc chính | Lợi thế nhỏ |
| Khoản trả vượt sức, nguy cơ phải bán sớm | Có thể phản tác dụng |
| Nhà xa trường và cộng đồng của trẻ | Ít giá trị về ổn định |
Tòa có thể hoãn bán nhà để con được ở lại không?
Ở một số tiểu bang, có. California là ví dụ rõ nhất với lệnh hoãn bán nhà (deferred sale of home order), thường được gọi là Duke order theo tên vụ In re Marriage of Duke năm 1980. Theo California Family Code §3800, đây là lệnh tạm hoãn việc bán nhà và giao quyền sử dụng riêng căn nhà cho cha hoặc mẹ nuôi con chính trong một thời gian.
Mục đích là giảm tác động của ly hôn lên trẻ, chứ không phải để một bên giữ tài sản. Căn nhà vẫn là tài sản chung, và khi hết thời hạn, nó thường được bán hoặc một bên mua lại phần của bên kia.
Tòa cân nhắc những gì trước khi cho hoãn bán?
Trước hết, tòa xem việc hoãn bán có khả thi về tài chính không: thu nhập của người ở lại, tiền cấp dưỡng, và khả năng trả mortgage, thuế, bảo hiểm. Nếu không khả thi, tòa thường không xem xét tiếp.
Nếu khả thi, theo California Family Code §3802, tòa cân nhắc các yếu tố như trẻ đã sống trong nhà bao lâu, trường học hiện tại, việc căn nhà đã được cải tạo cho nhu cầu đặc biệt của trẻ, tác động về cảm xúc khi phải chuyển đi, hậu quả thuế và thiệt hại kinh tế cho bên không ở trong nhà. Trên thực tế, nhiều luật sư cho biết lệnh này không được cấp thường xuyên.
Hoãn bán nhà ảnh hưởng khoản vay thế nào?
Trong thời gian hoãn bán, cả hai thường vẫn đứng tên trên căn nhà và khoản vay. Người ở lại thường trả mortgage và chi phí nhà, nhưng với lender, người dọn đi vẫn là người vay, và khoản nợ đó có thể ảnh hưởng khả năng vay mua nhà mới của họ.
Thỏa thuận cần ghi rõ ai trả gì, ai chịu chi phí sửa chữa lớn, chuyện gì xảy ra nếu trả trễ, và cách xử lý khi hết thời hạn. Việc người ở lại tái hôn hoặc có người khác chuyển vào sống cùng có thể là lý do để xem xét lại lệnh theo luật California.
| Khía cạnh | Điều thường xảy ra (tham khảo) |
|---|---|
| Quyền ở | Cha hoặc mẹ nuôi con chính ở cùng trẻ |
| Quyền sở hữu | Vẫn là tài sản chung cho đến khi bán hoặc mua lại |
| Khoản vay | Cả hai thường vẫn đứng tên |
| Chi phí | Thường do người ở lại trả, theo thỏa thuận hoặc lệnh tòa |
| Kết thúc | Hết thời hạn trong lệnh hoặc khi hoàn cảnh thay đổi đáng kể |
Ví dụ dựa trên luật California. Các tiểu bang khác có thể có cơ chế khác hoặc không có quy định tương tự.
Section 04
Tiền cấp dưỡng con có giúp bạn đủ điều kiện giữ nhà không?
Đây là câu hỏi mà nhiều cha mẹ chỉ nghĩ đến khi đã nộp hồ sơ refinance. Nếu bạn muốn giữ căn nhà và mua lại phần của người kia, bạn thường phải tự đủ điều kiện vay. Tiền cấp dưỡng con (child support) có thể được tính là thu nhập, nhưng chỉ khi đáp ứng điều kiện của chương trình vay.
Theo hướng dẫn của Fannie Mae về alimony và child support, lender cần giấy tờ như bản án hoặc thỏa thuận ly hôn, bằng chứng đã nhận đầy đủ và đúng hạn trong một khoảng thời gian gần đây, và khoản này phải tiếp tục ít nhất ba năm kể từ ngày vay.
Vì sao tuổi của con lại quyết định số tiền được tính?
Tiền cấp dưỡng thường chấm dứt khi con đến tuổi trưởng thành hoặc tốt nghiệp trung học, tùy tiểu bang và bản án. Nếu con lớn của bạn chỉ còn hai năm nữa là hết nhận cấp dưỡng, phần tiền cho con đó thường không đáp ứng yêu cầu tiếp tục ba năm và không được tính vào thu nhập.
Điều này có nghĩa là cùng một khoản cấp dưỡng $1.400 mỗi tháng có thể chỉ được tính $700, tùy tuổi của từng con. Hãy đối chiếu từng khoản trong bản án với tuổi của con trước khi lên kế hoạch mua lại nhà.
Gross up và lệnh tạm thời ảnh hưởng thế nào?
Tiền cấp dưỡng con thường không chịu thuế với người nhận, nên lender có thể gross up, tức cộng thêm một tỷ lệ để so sánh với thu nhập trước thuế, tùy chương trình. Điều này giúp khoản tiền được tính cao hơn số tiền thực nhận trong tỷ lệ DTI.
Nếu ly hôn chưa hoàn tất và chỉ có lệnh tạm thời, nhiều lender chưa chấp nhận khoản cấp dưỡng làm thu nhập, hoặc cần thêm thời gian nhận. Hãy hỏi lender sớm để chọn đúng thời điểm nộp hồ sơ.
| Điều kiện (tham khảo, theo Fannie Mae) | Ý nghĩa thực tế |
|---|---|
| Có bản án hoặc thỏa thuận ly hôn | Lender cần văn bản xác định số tiền và thời hạn |
| Lịch sử nhận đầy đủ, đúng hạn | Cần sao kê hoặc bằng chứng đã nhận trong thời gian gần đây |
| Tiếp tục ít nhất 3 năm | Phần cấp dưỡng cho con sắp hết tuổi nhận có thể không được tính |
| Có thể gross up nếu không chịu thuế | Thu nhập được tính có thể cao hơn số tiền thực nhận |
Ví dụ: tuổi của con làm thay đổi khả năng giữ nhà như thế nào?
Ví dụ dưới đây cho thấy vì sao hai cha mẹ có cùng thu nhập và cùng khoản cấp dưỡng vẫn có thể nhận kết quả rất khác khi xin refinance để giữ nhà. Tất cả số liệu đều là giả định minh họa.
Giả định số liệu: chị Mai được giao nuôi hai con, 8 tuổi và 16 tuổi, thu nhập $5.000 mỗi tháng trước thuế. Bản án ly hôn quy định cấp dưỡng $700 mỗi tháng cho mỗi con, kết thúc khi con 18 tuổi. Nếu refinance để mua lại phần của chồng cũ, khoản trả nhà mới là $2.300, cộng khoản vay xe $300. Lender gross up 25% cho thu nhập không chịu thuế và áp dụng yêu cầu tiếp tục ba năm.
Phần cấp dưỡng nào được tính?
Phần cấp dưỡng cho con 8 tuổi còn khoảng 10 năm, đáp ứng yêu cầu ba năm. Phần cho con 16 tuổi chỉ còn khoảng hai năm, nên thường không được tính. Thu nhập đủ điều kiện là $5.000 + $700 × 1,25 = $5.875.
Với tổng nợ $2.600, DTI là khoảng 44,3%. Nếu chị Mai tự tính cả hai khoản, chị sẽ nghĩ DTI chỉ khoảng 38,5% và bất ngờ khi lender đưa ra con số khác.
| Cách tính | Thu nhập đủ điều kiện | DTI với nợ $2.600 |
|---|---|---|
| Không tính cấp dưỡng | $5.000 | Khoảng 52,0% |
| Chỉ tính phần cho con 8 tuổi, gross up 25% | Khoảng $5.875 | Khoảng 44,3% |
| Tính cả hai phần (thường không được chấp nhận) | Khoảng $6.750 | Khoảng 38,5% |
Bài học cho kế hoạch chỗ ở
Khả năng giữ nhà phụ thuộc vào con số lender thực sự dùng, không phải tổng số tiền bạn nhận mỗi tháng. Ở ví dụ này, DTI 44,3% có thể vẫn trong giới hạn của nhiều chương trình, nhưng không còn nhiều dư địa nếu lãi suất cao hơn hoặc chi phí nhà tăng.
Trước khi đưa việc giữ nhà vào thỏa thuận ly hôn, hãy nhờ loan officer chạy thử hồ sơ với bản án dự kiến. Dùng mortgage calculator của team Wonder Rates để thử các mức khoản trả khác nhau.
Số liệu chỉ để minh họa, dựa trên giả định nêu trên và đã làm tròn. Cách tính thu nhập từ cấp dưỡng và giới hạn DTI phụ thuộc vào chương trình vay và chính sách lender.
Section 05
Nesting, thuê nhà hay mua nhà mới gần trường: lựa chọn nào ít rủi ro nhất?
Giữ căn nhà cũ không phải cách duy nhất để con có chỗ ở ổn định. Nhiều gia đình chọn nesting, tức con ở lại căn nhà cũ còn cha mẹ luân phiên dọn vào ở, hoặc một bên thuê nhà gần trường, hoặc mua căn nhà nhỏ hơn trong cùng khu vực. Mỗi lựa chọn có tác động khác nhau đến sự ổn định của con và đến tài chính của cha mẹ.
Bảng dưới đây so sánh nhanh, sau đó là hai câu hỏi ít ai đặt ra trước khi chọn.
| Lựa chọn | Ổn định cho con | Chi phí và rủi ro tài chính | Lưu ý về khoản vay |
|---|---|---|---|
| Một bên giữ nhà cũ | Cao, nếu chi phí vừa sức | Phải mua lại phần, tự đủ điều kiện vay | Cần refinance hoặc assumption kèm release of liability |
| Nesting (con ở lại, cha mẹ luân phiên) | Rất cao trong ngắn hạn | Gánh nhiều chỗ ở cùng lúc | Cả hai vẫn đứng tên khoản vay cũ |
| Thuê nhà gần trường | Khá cao nếu cùng khu học | Linh hoạt, ít vốn ban đầu | Không cần vay; dễ chuyển khi hoàn cảnh thay đổi |
| Mua nhà nhỏ hơn gần trường | Cao về lâu dài | Cần tiền đặt cọc và đủ điều kiện vay | Thường cần bản án ly hôn hoàn tất để tính thu nhập và nợ cũ |
Nesting có đơn giản như nghe không?
Nesting giữ cho con không phải di chuyển, nên thường được dùng trong giai đoạn chuyển tiếp. Nhưng cha mẹ phải duy trì căn nhà cũ cộng thêm một hoặc hai chỗ ở khác, và cả hai vẫn đứng tên khoản vay cũ, nên khoản nợ này tiếp tục ảnh hưởng khả năng vay mua nhà mới của từng người.
Nesting cũng đòi hỏi mức hợp tác cao về chi phí, sửa chữa và lịch sinh hoạt. Nếu kéo dài mà không có thỏa thuận rõ, nó có thể trở thành nguồn xung đột mới thay vì giải pháp ổn định.
Có nên thuê trước rồi mới mua?
Với nhiều cha mẹ, thuê một căn gần trường trong giai đoạn đầu giúp con ổn định mà không bị ép quyết định tài chính lớn. Sau khi bản án ly hôn hoàn tất, thu nhập, cấp dưỡng và các khoản nợ đã rõ ràng, việc vay mua nhà thường thuận lợi hơn.
Nếu mua quá sớm, lender có thể chưa tính được cấp dưỡng làm thu nhập, khoản vay cũ vẫn nằm trong hồ sơ, và bạn có thể phải chấp nhận căn nhà xa hơn hoặc khoản trả cao hơn mức hợp lý.
Section 06
Sai lầm nào khiến căn nhà gây hại cho hồ sơ quyền nuôi con?
Khi cảm xúc lên cao, nhiều cha mẹ đưa ra quyết định về căn nhà mà không nghĩ đến tác động của nó lên hồ sơ quyền nuôi con hoặc khoản vay. Những sai lầm dưới đây thường khó sửa sau khi đã xảy ra.
Hãy bàn với luật sư gia đình trước khi hành động, vì luật về quyền nuôi con và tài sản khác nhau đáng kể theo tiểu bang.
Dọn ra khỏi nhà sớm có làm mất lợi thế không?
Có thể. Nếu bạn dọn ra và con tiếp tục sống với người kia trong nhiều tháng, nếp sinh hoạt mới đó có thể trở thành hiện trạng mà tòa ngần ngại thay đổi. Đây là lý do nhiều luật sư khuyên không nên tự ý dọn đi trước khi có thỏa thuận hoặc lệnh tạm thời về quyền nuôi con.
Nếu cần dọn ra vì lý do an toàn, hãy ưu tiên an toàn và trao đổi với luật sư ngay để có lệnh phù hợp, thay vì để tình trạng kéo dài không có văn bản.
Ký giấy chuyển tên nhà trước khi refinance có sao không?
Một số người ký quitclaim deed để chuyển phần nhà cho người kia ngay trong lúc ly hôn, hy vọng mọi việc gọn hơn. Nhưng quitclaim chỉ bỏ quyền sở hữu, không bỏ trách nhiệm trả nợ, và bạn có thể vẫn đứng tên khoản vay nhiều năm.
Hãy để việc chuyển tên đi kèm với refinance, assumption kèm release of liability, hoặc điều khoản rõ ràng trong bản án ly hôn về thời hạn gỡ tên bạn khỏi khoản vay.
Chuyển nhà xa trong lúc chờ phán quyết có ảnh hưởng không?
Chuyển sang thành phố hoặc tiểu bang khác khi vụ việc chưa kết thúc có thể bị xem là gây xáo trộn cho con, và nhiều tiểu bang có quy định riêng về việc chuyển nơi ở của trẻ. Một căn nhà rẻ hơn ở xa có thể làm suy yếu lập luận về ổn định của bạn.
Nếu cần chuyển vì công việc hoặc chi phí, hãy trao đổi với luật sư về thủ tục và thời điểm trước khi ký hợp đồng thuê hay mua.
Có nên dùng căn nhà làm lý lẽ chính trong hồ sơ quyền nuôi con?
Không nên. Hồ sơ mạnh thường tập trung vào nhu cầu của trẻ: ai chăm sóc hằng ngày, ai lo việc học, sức khỏe và cảm xúc, và kế hoạch cụ thể cho cuộc sống của trẻ sau ly hôn. Căn nhà chỉ nên là một phần minh họa cho kế hoạch đó.
Nhấn mạnh quá mức vào tài sản có thể khiến tòa nghĩ bạn đặt nặng việc thắng tranh chấp hơn lợi ích của con.
Section 07
Cần chuẩn bị gì trước khi quyết định chỗ ở cho con?
Quyết định về căn nhà nên được đưa ra cùng lúc với kế hoạch nuôi con và kế hoạch tài chính, không tách rời. Danh sách dưới đây giúp bạn và luật sư có đủ thông tin trước khi thương lượng.
Hãy làm song song với việc hỏi lender, vì khả năng vay có thể quyết định lựa chọn nào khả thi.
- Liệt kê các yếu tố ổn định của con: trường học, hoạt động, người thân, nhu cầu đặc biệt nếu có.
- Ghi lại vai trò chăm sóc hằng ngày của bạn bằng lịch đưa đón, liên lạc với trường và hồ sơ y tế.
- Tính chi phí giữ nhà thực tế: mortgage, thuế, bảo hiểm, HOA, sửa chữa, cộng thêm khoản mua lại phần của người kia.
- Đối chiếu từng khoản cấp dưỡng với tuổi của con để biết phần nào có thể được tính vào thu nhập.
- Nhờ loan officer chạy thử refinance hoặc assumption với bản án dự kiến.
- Nếu sống ở tiểu bang có lệnh hoãn bán nhà, hỏi luật sư về điều kiện và chi phí.
- So sánh với phương án thuê hoặc mua căn nhỏ hơn gần trường.
- Không tự ý dọn đi hoặc chuyển xa trước khi trao đổi với luật sư.
- Không ký giấy chuyển tên nhà trước khi có kế hoạch gỡ tên khỏi khoản vay.
Section 08
Câu hỏi ít ai hỏi về căn nhà và quyền nuôi con
Những câu hỏi dưới đây thường không được đặt ra trong buổi gặp đầu tiên với luật sư hay lender, nhưng lại quyết định nhiều lựa chọn quan trọng.
Câu trả lời mang tính tổng quát; với trường hợp cụ thể, hãy hỏi luật sư gia đình và loan officer.
Thuê nhà có làm giảm cơ hội giành quyền nuôi con không?
Thường không. Tòa quan tâm đến chỗ ở an toàn, phù hợp và giữ được sự liên tục cho con, không phải việc bạn sở hữu hay thuê.
Một căn hộ thuê gần trường có thể ổn định hơn một căn nhà xa và vượt sức chi trả.
Người không ở cùng con có cần chỗ ở đủ rộng không?
Thường nên có, nếu lịch thăm nuôi bao gồm ở qua đêm. Việc có chỗ ngủ phù hợp cho con có thể ảnh hưởng đến thời gian thăm nuôi.
Điều này cũng nên được tính khi lên ngân sách chỗ ở sau ly hôn.
Tòa có buộc bên kia tiếp tục trả mortgage để con ở lại không?
Tùy tiểu bang và hoàn cảnh. Một số nơi có lệnh hoãn bán nhà hoặc tính chi phí nhà trong cấp dưỡng, nhưng không có quy tắc chung toàn quốc.
Hãy hỏi luật sư về các lựa chọn ở tiểu bang của bạn.
Tiền cấp dưỡng sắp hết có được tính khi vay không?
Thường không, nếu khoản đó không còn ít nhất ba năm theo yêu cầu của chương trình vay.
Đối chiếu tuổi của từng con với thời hạn cấp dưỡng trước khi lên kế hoạch giữ nhà.
Nesting có ảnh hưởng khoản vay không?
Có. Cả hai thường vẫn đứng tên khoản vay cũ, và khoản nợ này có thể được tính khi một trong hai người xin vay mới.
Hãy đặt thời hạn và kế hoạch kết thúc nesting ngay từ đầu.
Section 09
Kết luận
Ổn định chỗ ở có ảnh hưởng đến phán quyết quyền nuôi con, nhưng không theo cách “ai giữ nhà thì thắng”. Tòa xét lợi ích tốt nhất của trẻ, trong đó chỗ ở được nhìn qua sự liên tục về trường học, cộng đồng, nếp sinh hoạt và khả năng duy trì lâu dài, cùng với vai trò chăm sóc của mỗi bên. Giữ căn nhà cũ có thể là lợi thế khi bạn là người chăm sóc chính và chi phí vừa sức; một số tiểu bang như California còn có lệnh hoãn bán nhà vì lợi ích của trẻ. Nếu muốn giữ nhà bằng một nguồn thu nhập, hãy tính đúng phần cấp dưỡng lender có thể chấp nhận theo tuổi của từng con. Kế hoạch chỗ ở tốt nhất là kế hoạch con sống ổn định và bạn trả được lâu dài.
Bạn đang cân nhắc giữ lại căn nhà cho con sau ly hôn? Hãy kết nối với Duc Pham và team Wonder Rates để chạy thử khả năng refinance hoặc assumption với bản án dự kiến của bạn.
Miễn trừ trách nhiệm: Bài viết chỉ mang tính thông tin chung, không phải tư vấn pháp lý, tài chính hay thuế. Các số liệu không có nguồn là giả định minh họa. Luật về quyền nuôi con, chia tài sản và lệnh hoãn bán nhà khác nhau theo tiểu bang, và cách lender tính thu nhập từ cấp dưỡng phụ thuộc vào chương trình vay. Hãy xác nhận với luật sư gia đình và loan officer có giấy phép trước khi quyết định.
Duc Pham, Mortgage Broker | NMLS# 844897,
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134 |
Equal Housing Opportunity. Equal Housing Lender. |
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA.