Section 01
Một trong những tình huống khiến nhiều người mua nhà bất ngờ là mọi việc gần như đã hoàn tất, nhưng lender lại thông báo căn nhà nằm trong Special Flood Hazard Area (SFHA) hoặc yêu cầu mua flood insurance trước khi được phép closing.
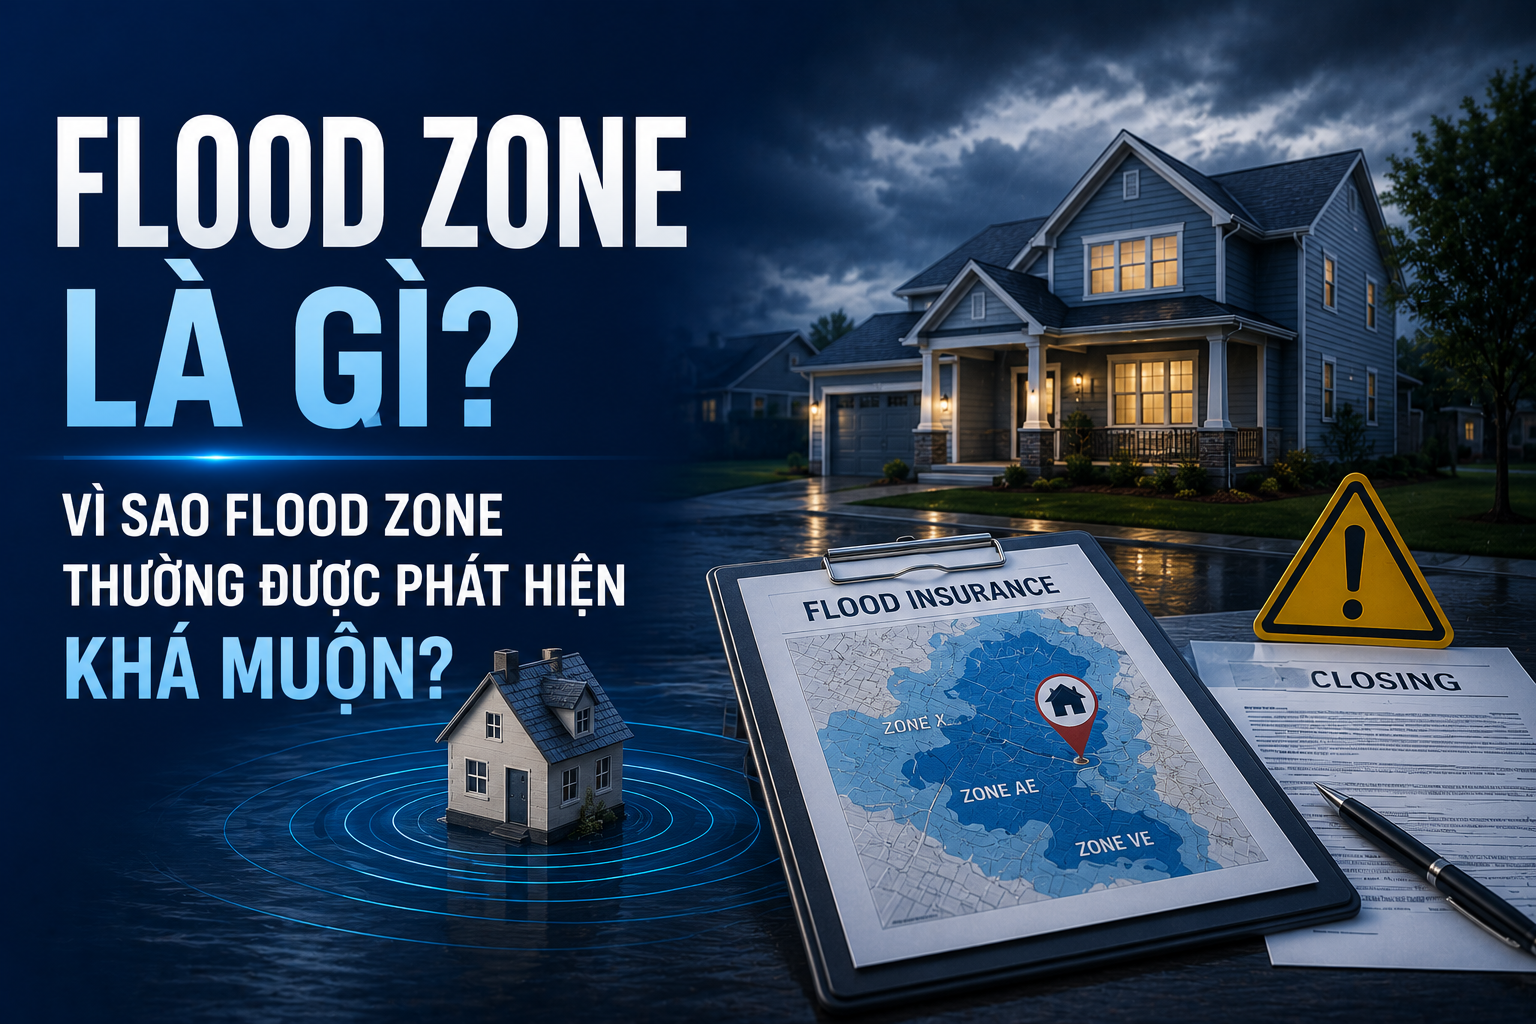
Flood zone không đồng nghĩa khoản vay sẽ bị từ chối. Tuy nhiên, nó có thể làm thay đổi chi phí sở hữu căn nhà, ảnh hưởng đến Debt-to-Income Ratio (DTI) và trong một số trường hợp khiến thời gian closing kéo dài hơn dự kiến.
Section 02
Flood Zone là gì?
Flood zone không phải lúc nào cũng có nghĩa căn nhà từng bị ngập
Nhiều người nhầm rằng chỉ những căn nhà từng bị ngập mới nằm trong flood zone. Thực tế, flood zone là khu vực được xác định dựa trên bản đồ rủi ro lũ do cơ quan quản lý xây dựng. Việc một căn nhà nằm trong khu vực này không có nghĩa nơi đó chắc chắn sẽ xảy ra ngập lụt, mà phản ánh mức độ rủi ro theo dữ liệu địa hình, thủy văn và lịch sử thiên tai.
Chính vì vậy, hai căn nhà chỉ cách nhau một con đường vẫn có thể thuộc hai vùng flood zone khác nhau và chịu yêu cầu bảo hiểm hoàn toàn khác nhau.
Flood certification diễn ra khi nào?
Trong quá trình xử lý khoản vay, lender sẽ yêu cầu một đơn vị chuyên môn thực hiện Flood Certification để xác định bất động sản có nằm trong khu vực yêu cầu flood insurance hay không.
Nếu kết quả cho thấy tài sản thuộc khu vực có nguy cơ lũ theo quy định, lender thường phải xác minh rằng người mua đã có hợp đồng flood insurance trước khi khoản vay được giải ngân.
Section 03
Flood Zone ảnh hưởng đến mortgage như thế nào?
Khoản thanh toán hàng tháng có thể thay đổi
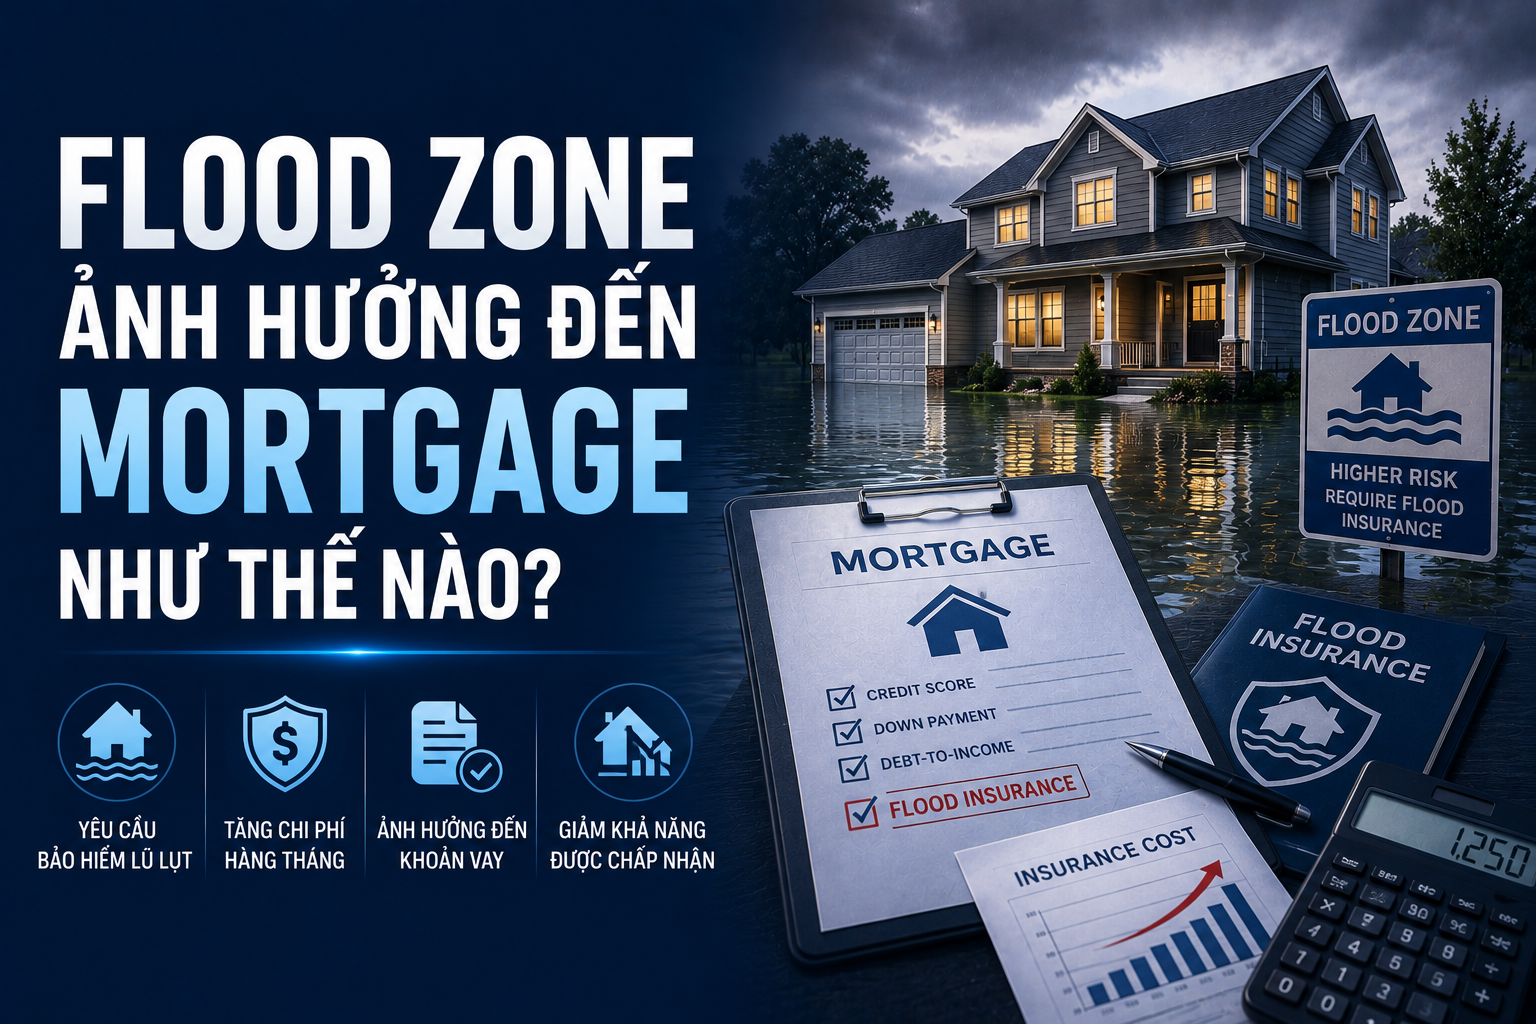
Flood insurance là một khoản chi phí bổ sung ngoài homeowners insurance. Khi lender tính toán khả năng trả nợ, khoản phí này thường được cộng vào housing expense để xác định DTI.
Giả sử một borrower có khoản thanh toán dự kiến như sau.
| Khoản chi hàng tháng | Trước khi có Flood Insurance | Sau khi bổ sung Flood Insurance* |
|---|---|---|
| Principal & Interest | $3,150 | $3,150 |
| Property Tax | $620 | $620 |
| Homeowners Insurance | $180 | $180 |
| Flood Insurance | $0 | $165 |
| Tổng Payment | $3,950 | $4,115 |
Các số liệu trong bảng chỉ mang tính minh họa.
Khoản tăng thêm khoảng $165 mỗi tháng có thể không ảnh hưởng nhiều với một số borrower. Tuy nhiên, nếu hồ sơ đang ở sát giới hạn DTI, thay đổi này có thể khiến lender phải đánh giá lại khả năng đủ điều kiện vay.
Chi phí đóng giao dịch cũng có thể tăng
Ngoài khoản payment hàng tháng, borrower còn có thể phải đóng trước một phần phí flood insurance trong quá trình closing. Điều này khiến tổng số tiền cần mang đến ngày ký giấy tờ cao hơn so với Loan Estimate ban đầu.
Nếu borrower chỉ chuẩn bị vừa đủ tiền mặt, việc phát sinh thêm chi phí có thể làm kế hoạch tài chính bị xáo trộn.
Section 04
Vì sao Flood Zone thường được phát hiện khá muộn?
Đây không phải là lỗi của lender
Nhiều borrower cho rằng lender đã bỏ sót thông tin từ đầu. Thực tế, flood determination là một bước riêng trong quy trình xử lý khoản vay và thường được thực hiện sau khi đã có địa chỉ chính xác, appraisal hoặc các thông tin về tài sản.
Điều này giải thích vì sao borrower có thể đã được pre approval nhưng vẫn chỉ biết về flood insurance khi hồ sơ đang bước vào giai đoạn underwriting hoặc chuẩn bị closing.
Bản đồ và quy định cũng có thể thay đổi
Một số khu vực được cập nhật lại bản đồ rủi ro theo thời gian. Điều đó có nghĩa một căn nhà trước đây không thuộc khu vực yêu cầu flood insurance vẫn có thể chịu quy định mới khi giao dịch diễn ra.
Đây là lý do lender không thể chỉ dựa vào thông tin cũ mà luôn phải thực hiện flood certification cho từng khoản vay.
Section 05
Nếu Flood Zone xuất hiện phút cuối thì nên làm gì?
Đừng vội cho rằng giao dịch sẽ thất bại
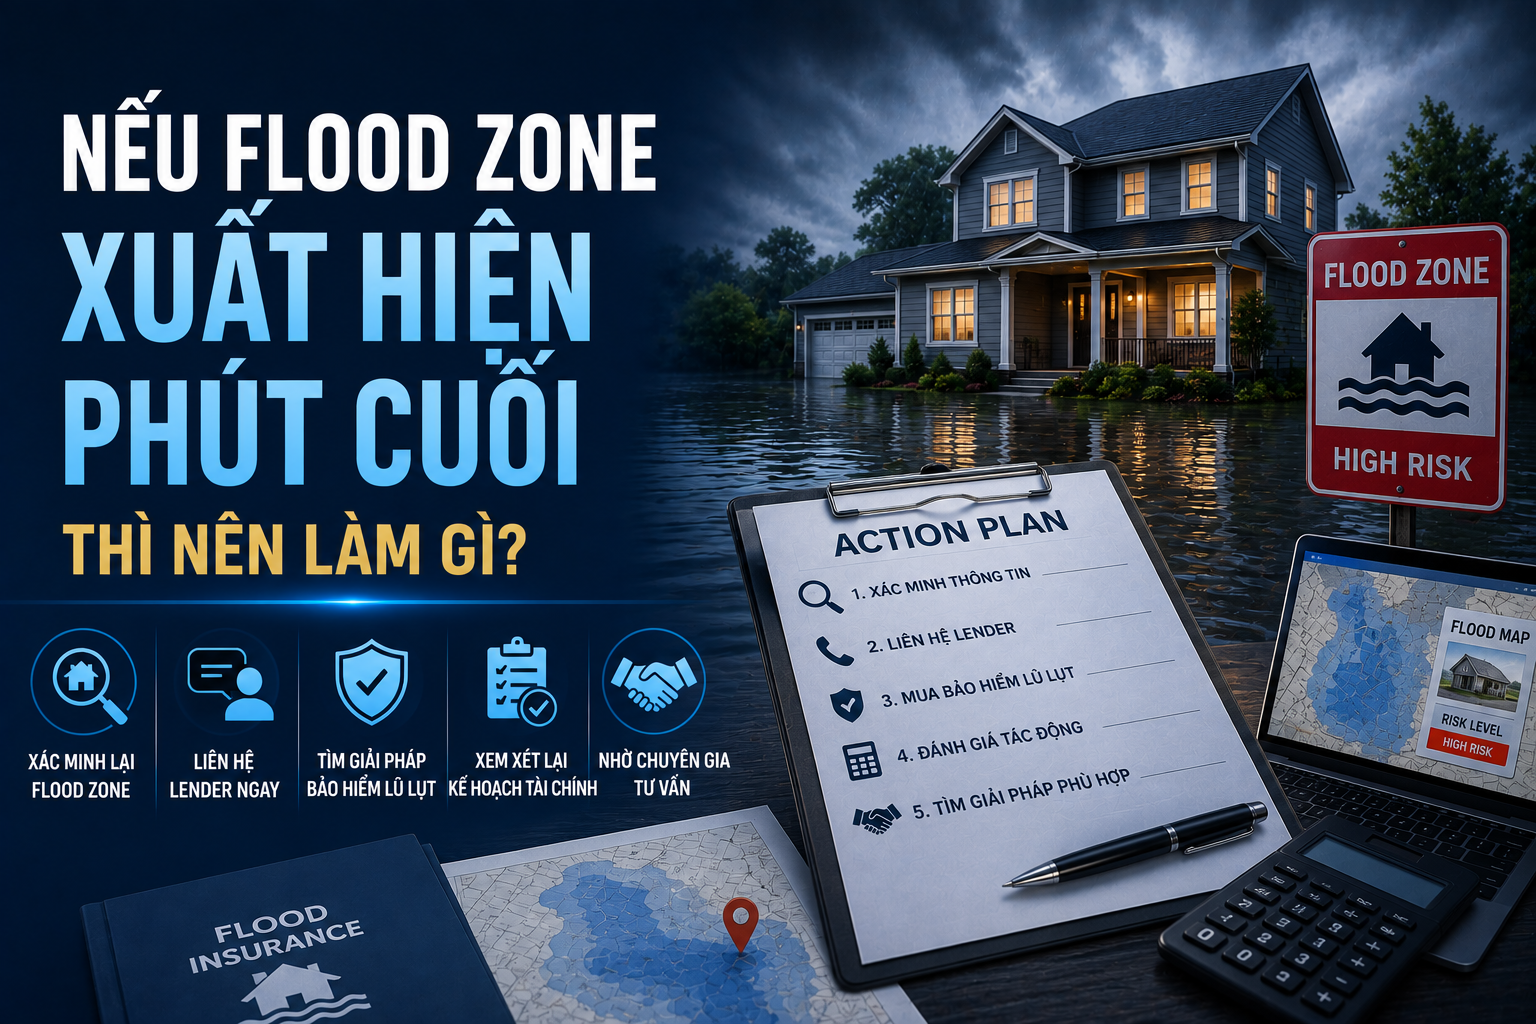
Trong phần lớn trường hợp, flood zone chỉ làm borrower cần bổ sung thêm một bước trước khi closing. Điều quan trọng là làm việc sớm với loan officer và đơn vị bảo hiểm để lấy báo giá càng nhanh càng tốt.
Việc có nhiều báo giá cũng giúp borrower so sánh mức premium giữa các công ty bảo hiểm, vì mỗi doanh nghiệp có thể sử dụng mô hình đánh giá rủi ro khác nhau.
Đánh giá lại tổng chi phí sở hữu
Thay vì chỉ nhìn vào mortgage rate, hãy xem lại toàn bộ monthly payment sau khi bổ sung flood insurance.
| Yếu tố cần xem lại | Vì sao quan trọng |
|---|---|
| Monthly Payment | Kiểm tra khả năng chi trả thực tế |
| Debt-to-Income Ratio | Xác định còn đáp ứng chương trình vay hay không |
| Cash to Close | Đảm bảo đủ tiền cho ngày closing |
| Quỹ dự phòng sau khi mua | Giảm rủi ro tài chính sau khi nhận nhà |
Nếu khoản payment mới vẫn nằm trong khả năng tài chính và hồ sơ đáp ứng yêu cầu underwriting, giao dịch thường vẫn có thể tiếp tục.
Section 06
Bài học từ những hồ sơ thực tế
Nhiều người dành rất nhiều thời gian để thương lượng giá mua hoặc tìm mức lãi suất thấp hơn vài phần trăm, nhưng lại quên rằng tổng chi phí sở hữu căn nhà còn phụ thuộc vào property tax, homeowners insurance và flood insurance.
Một thay đổi nhỏ về flood zone đôi khi không làm thay đổi quyết định phê duyệt khoản vay, nhưng có thể thay đổi toàn bộ kế hoạch tài chính của borrower trong nhiều năm sau đó. Vì vậy, việc tìm hiểu sớm về vị trí bất động sản, chi phí bảo hiểm và các khoản thanh toán hàng tháng sẽ giúp người mua chủ động hơn trước ngày closing.
Section 07
Kết luận
Flood zone xuất hiện phút cuối không phải là dấu hiệu khoản vay sẽ bị từ chối. Trong đa số trường hợp, đây là một bước xác minh rủi ro nhằm đảm bảo bất động sản đáp ứng yêu cầu của chương trình vay và được bảo vệ phù hợp trước nguy cơ thiên tai.
Điều quan trọng là người mua không nên chỉ tập trung vào lãi suất mortgage. Một quyết định mua nhà hợp lý cần xem xét cả tổng payment, chi phí bảo hiểm, khả năng đáp ứng DTI và quỹ dự phòng sau khi closing. Chuẩn bị đầy đủ những yếu tố này sẽ giúp quá trình mua nhà diễn ra thuận lợi hơn và giảm nguy cơ phát sinh bất ngờ vào phút cuối.
Lưu ý: Lãi suất, điều khoản và chương trình vay có thể thay đổi theo từng thời điểm. Bài viết chỉ nhằm mục đích cung cấp thông tin và không được xem là lời khuyên về tài chính, thuế hoặc pháp lý. Các ví dụ và số liệu trong bài chỉ mang tính minh họa, không phản ánh điều kiện khoản vay, phí bảo hiểm hoặc quy định hiện hành.
Duc Pham, Mortgage Broker | NMLS# 844897,
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134 |
Equal Housing Opportunity. Equal Housing Lender. |
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA.