
Section 01
Khi lãi suất mortgage ở mức cao, nhiều người bán và nhà xây dựng không giảm giá nhà mà thay vào đó đề nghị trả tiền cho một khoản giảm lãi suất tạm thời (temporary buydown), phổ biến nhất là 2-1 và 1-0. Người mua có khoản trả hàng tháng thấp hơn trong một hai năm đầu, người bán giữ được giá niêm yết.
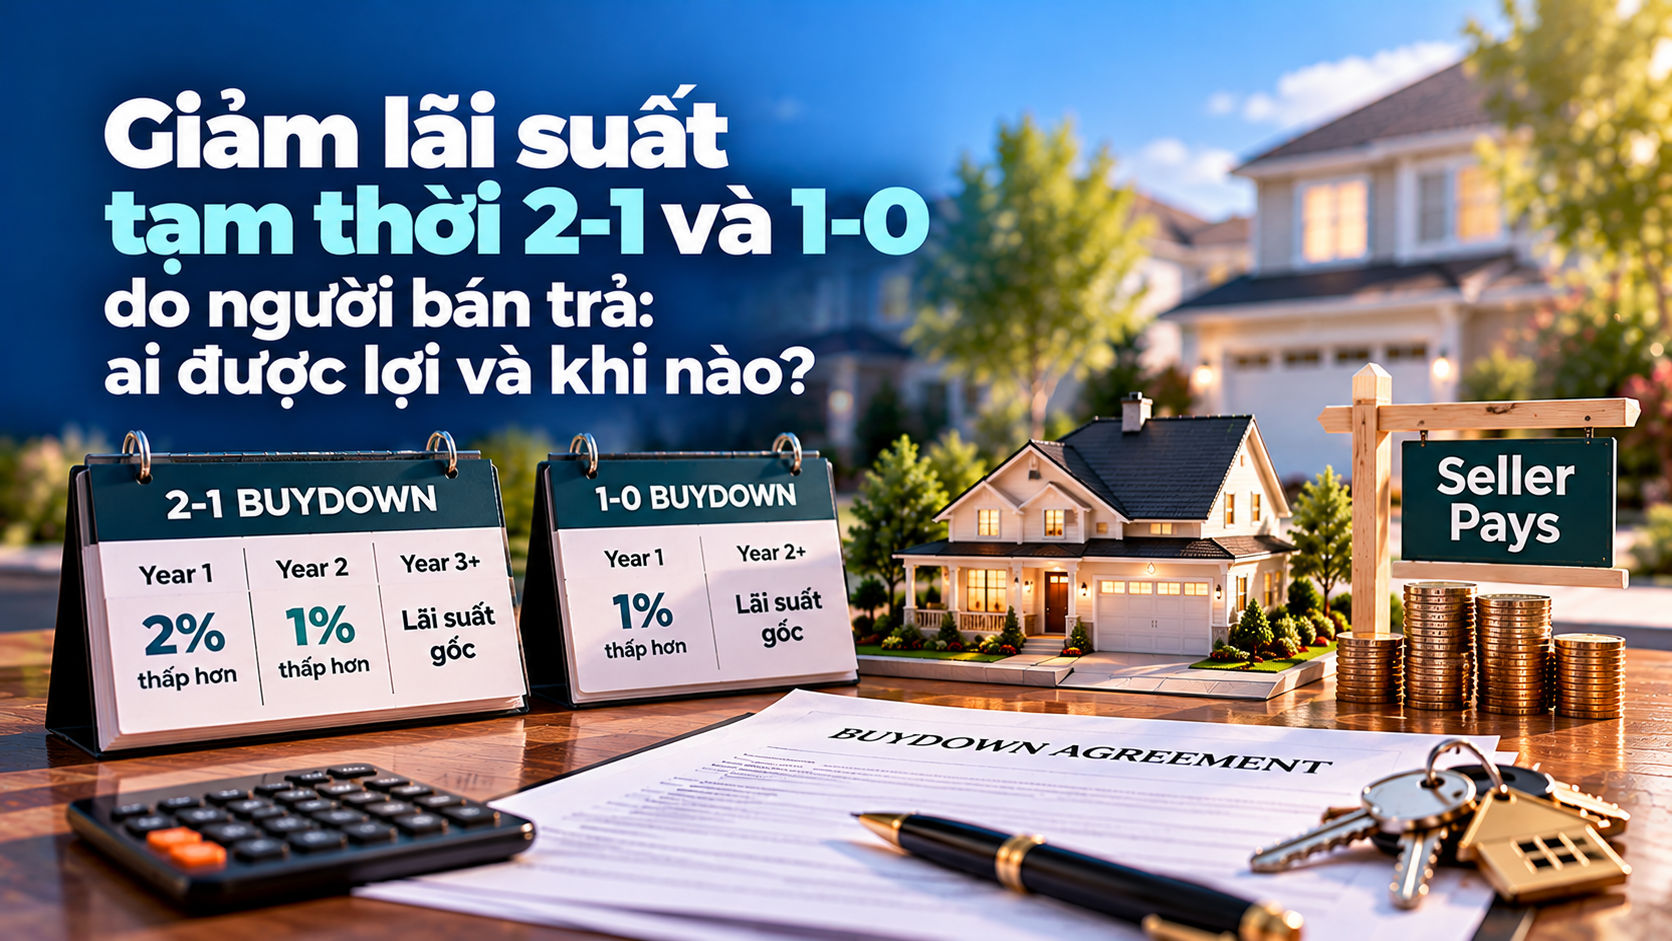
Bài viết này giải thích cách 2-1 và 1-0 buydown hoạt động, chi phí thực tế, ai thực sự hưởng lợi, và những quy định mà nhiều người mua không biết cho đến khi làm hồ sơ vay.
Section 02
Giảm lãi suất tạm thời là gì?
Định nghĩa: Temporary buydown là thỏa thuận trong đó một bên (thường là người bán hoặc nhà xây dựng) trả trước một khoản tiền để giảm khoản trả hàng tháng của người mua trong vài năm đầu. Lãi suất ghi trên giấy nợ (note rate) không thay đổi; phần chênh lệch được bù từ một tài khoản riêng.
2-1 buydown
- Năm 1: người mua trả theo mức lãi thấp hơn note rate 2 điểm phần trăm.
- Năm 2: thấp hơn 1 điểm phần trăm.
- Từ năm 3 trở đi: trả theo note rate cho đến hết khoản vay.
1-0 buydown
- Năm 1: thấp hơn note rate 1 điểm phần trăm.
- Từ năm 2 trở đi: trả theo note rate.
Ngoài ra còn có 3-2-1 buydown (giảm 3 năm), nhưng ít phổ biến hơn vì chi phí cao.
Tiền đi đâu?
Tại closing, khoản tiền người bán trả được chuyển vào một tài khoản buydown (buydown escrow) do servicer quản lý. Mỗi tháng, người mua trả phần giảm, servicer lấy từ tài khoản này để bù phần còn lại, nên lender vẫn nhận đủ khoản trả theo note rate. Khoản tiền người bán trả thường được tính là một khoản nhượng bộ của người bán (seller concession).
Ví dụ: 2-1 và 1-0 buydown tốn bao nhiêu?
Giả sử khoản vay $400.000, kỳ hạn 30 năm, note rate 7%. Số liệu chỉ tính gốc và lãi, đã làm tròn.
2-1 buydown
| Giai đoạn | Lãi suất người mua trả | Khoản trả mỗi tháng | Tiết kiệm mỗi tháng | Tiết kiệm cả năm |
|---|---|---|---|---|
| Năm 1 | 5% | $2.147 | $514 | $6.168 |
| Năm 2 | 6% | $2.398 | $263 | $3.156 |
| Năm 3 đến 30 | 7% | $2.661 | $0 | $0 |
| Tổng chi phí buydown | Khoảng $9.324 |
1-0 buydown
| Giai đoạn | Lãi suất người mua trả | Khoản trả mỗi tháng | Tiết kiệm mỗi tháng | Tiết kiệm cả năm |
|---|---|---|---|---|
| Năm 1 | 6% | $2.398 | $263 | $3.156 |
| Năm 2 đến 30 | 7% | $2.661 | $0 | $0 |
| Tổng chi phí buydown | Khoảng $3.156 |
Chi phí của temporary buydown về cơ bản bằng tổng số tiền khoản trả được giảm. Với 2-1 trong ví dụ này, người bán phải bỏ ra khoảng 2,3% giá trị khoản vay. Lưu ý mức tăng ở năm 3: khoản trả nhảy từ $2.398 lên $2.661, thêm $263 mỗi tháng, và từ năm 1 đến năm 3 tổng mức tăng là $514 mỗi tháng.
Section 03
Ai thực sự được lợi?
| Bên | Lợi ích | Điểm cần cân nhắc |
|---|---|---|
| Người mua | Khoản trả thấp hơn trong 1 đến 2 năm đầu, có thêm tiền mặt cho nội thất, sửa chữa hoặc quỹ dự phòng | Không làm tăng khả năng vay; khoản trả sẽ tăng sau giai đoạn giảm |
| Người bán | Bán nhanh hơn mà không phải giảm giá niêm yết công khai | Số tiền thực nhận vẫn giảm tương đương; buydown vẫn được ghi nhận là nhượng bộ |
| Nhà xây dựng | Giữ giá bán của cả dự án, tránh làm giảm giá các căn còn lại | Thường yêu cầu dùng lender liên kết để được ưu đãi |
| Lender | Khách hàng dễ quyết định hơn, có thể refinance cho khách sau này | Vẫn nhận đủ lãi theo note rate |
Người mua: lợi về dòng tiền, không phải về tổng chi phí
Người mua tiết kiệm đúng bằng số tiền người bán bỏ ra, không hơn. Lợi ích chính là dòng tiền trong những năm đầu, giai đoạn thường tốn kém nhất khi vừa mua nhà. Nếu người mua refinance hoặc bán nhà trước khi tài khoản buydown dùng hết, phần còn lại thường vẫn được dùng để mang lại lợi ích cho người mua, ví dụ trừ vào dư nợ, tùy theo quy định của chương trình vay và thỏa thuận buydown.
Người bán: lợi về chiến lược định giá
Với người bán, $9.324 cho buydown và $9.324 giảm giá đều làm giảm số tiền thực nhận gần như nhau. Nhưng buydown giúp căn nhà nổi bật hơn trong các tin quảng cáo (“khoản trả năm đầu chỉ $2.147”), và với nhà xây dựng, giá bán không bị hạ giúp bảo vệ giá trị các căn khác trong cùng dự án.
Section 04
So sánh: buydown tạm thời, giảm giá nhà và giảm lãi vĩnh viễn
Giả sử người bán sẵn sàng bỏ ra khoảng $9.300. Có ba cách dùng số tiền đó:
| Phương án | Tác động lên khoản trả | Tổng lợi ích ước tính | Phù hợp khi |
|---|---|---|---|
| 2-1 buydown tạm thời | Giảm $514 năm 1, $263 năm 2, sau đó không giảm | Khoảng $9.300, dồn vào 2 năm đầu | Kỳ vọng lãi suất giảm và refinance trong 1 đến 3 năm, hoặc thu nhập sắp tăng |
| Giảm lãi vĩnh viễn (mua điểm, discount points) | Ví dụ giảm note rate từ 7% xuống khoảng 6,45%: tiết kiệm khoảng $146 mỗi tháng trong 30 năm | Hòa vốn sau khoảng 64 tháng; lợi nhiều nếu giữ khoản vay lâu | Dự định giữ khoản vay trên 5 đến 6 năm |
| Giảm giá nhà | Giảm khoản vay; với 20% đặt cọc, khoản trả giảm khoảng $50 mỗi tháng | Lợi ích nhỏ mỗi tháng nhưng giảm cả tiền đặt cọc và có thể giảm thuế tài sản | Người mua thiếu tiền mặt cho đặt cọc hoặc muốn giảm thuế tài sản |
Mức giảm lãi cho mỗi điểm thay đổi theo lender và thị trường. Ví dụ trên giả định khoảng 2,3 điểm giảm được khoảng 0,55% lãi suất; hãy xin báo giá thực tế.
Bài học chính
Buydown tạm thời “dồn” toàn bộ lợi ích vào đầu khoản vay. Nếu bạn refinance sau 2 năm, bạn nhận gần đủ $9.300. Giảm lãi vĩnh viễn trải lợi ích ra 30 năm: nếu refinance sau 2 năm, bạn chỉ nhận được khoảng $3.500, phần còn lại mất đi. Ngược lại, nếu lãi suất không giảm và bạn giữ khoản vay 10 năm, giảm lãi vĩnh viễn mang lại khoảng $17.500, gần gấp đôi buydown tạm thời.
Khi nào nên và không nên dùng buydown tạm thời
Nên cân nhắc khi
- Bạn kỳ vọng lãi suất giảm trong 1 đến 3 năm và sẵn sàng refinance. Bạn được hưởng gần trọn lợi ích buydown, cộng thêm lãi suất mới thấp hơn.
- Thu nhập của bạn chắc chắn sẽ tăng, ví dụ bác sĩ nội trú sắp kết thúc chương trình, người vừa được thăng chức có lộ trình lương rõ ràng.
- Bạn cần tiền mặt trong năm đầu cho nội thất, sửa chữa, chi phí chuyển nhà hoặc em bé sắp chào đời.
- Người bán chỉ chấp nhận nhượng bộ dưới dạng buydown, chẳng hạn nhà xây dựng có chương trình ưu đãi cố định.
Nên tránh khi
- Bạn chỉ vừa đủ khả năng trả theo note rate. Khoản trả năm 3 có thể gây áp lực tài chính thật sự.
- Bạn dự định giữ khoản vay lâu dài và không tin lãi suất sẽ giảm. Giảm lãi vĩnh viễn thường có lợi hơn.
- Bạn thiếu tiền đặt cọc hoặc tiền closing. Dùng nhượng bộ của người bán để trả closing cost có thể quan trọng hơn.
- Buydown đi kèm giá nhà bị đẩy lên. Một số người bán tăng giá để bù chi phí buydown; khi đó bạn trả nhiều hơn trong 30 năm để được giảm 2 năm.
Rủi ro “refinance sau” không thành
Chiến lược phổ biến là “mua nhà bây giờ, refinance khi lãi giảm”. Nhưng không ai đảm bảo lãi suất sẽ giảm. Refinance cũng tốn chi phí closing, thường từ 2% đến 5% khoản vay, và đòi hỏi bạn vẫn đủ điều kiện vay, đủ vốn chủ sở hữu (equity) tại thời điểm đó. Hãy chắc chắn bạn trả được khoản trả đầy đủ theo note rate, coi buydown là phần thưởng thêm chứ không phải điều kiện để trả được nợ.
Section 05
Quy định cần biết và những điểm ít ai biết
1. Bạn được xét duyệt theo note rate, không phải lãi suất giảm
Đây là điều nhiều người mua bất ngờ nhất. Với khoản vay conventional theo chuẩn Fannie Mae và khoản vay FHA, lender xét khả năng trả nợ (DTI) dựa trên note rate, không phải mức lãi năm đầu. Nghĩa là 2-1 buydown không giúp bạn mua được căn nhà đắt hơn. Nó chỉ giảm khoản trả thực tế sau khi đã được duyệt. VA có hướng dẫn riêng, nên hãy hỏi lender nếu bạn vay VA.
2. Giới hạn đóng góp của người bán
Tiền buydown do người bán trả được tính vào giới hạn đóng góp của bên có quyền lợi liên quan (interested party contributions), cùng với các khoản người bán trả closing cost cho bạn:
| Loại khoản vay | Giới hạn đóng góp của người bán (tham khảo) |
|---|---|
| Conventional, nhà ở chính, đặt cọc dưới 10% | 3% giá nhà |
| Conventional, nhà ở chính, đặt cọc từ 10% đến dưới 25% | 6% |
| Conventional, nhà ở chính, đặt cọc từ 25% trở lên | 9% |
| Conventional, nhà đầu tư | 2% |
| FHA | 6% |
| VA | 4% cho các nhượng bộ của người bán, không tính closing cost thông thường |
| USDA | 6% |
Giới hạn 2% của investment property là giới hạn IPC nói chung. Fannie Mae không cho phép temporary buydown trên investment property; các chương trình khác cần kiểm tra riêng.
Ví dụ: người mua vay conventional với 5% đặt cọc cho căn nhà $420.000 chỉ được người bán đóng góp tối đa khoảng $12.600. Nếu buydown đã tốn $9.324, chỉ còn khoảng $3.276 cho closing cost.
3. Không phải khoản vay nào cũng được phép
Các chương trình vay có quy định riêng về loại khoản vay được áp dụng buydown tạm thời, ví dụ hạn chế với refinance rút tiền mặt (cash-out). Một số lender còn đặt thêm giới hạn riêng. Hãy hỏi lender trước khi đàm phán với người bán.
4. Nhà xây dựng và lender liên kết
Nhà xây dựng thường chỉ tài trợ buydown khi bạn dùng lender liên kết của họ. Ưu đãi có thể thật sự tốt, nhưng hãy so sánh Loan Estimate với ít nhất hai lender khác. Đôi khi note rate hoặc phí của lender liên kết cao hơn, làm giảm giá trị thực của buydown.
5. Hợp đồng mua phải ghi rõ
Buydown phải được ghi trong hợp đồng mua hoặc phụ lục, nêu rõ loại buydown (2-1 hay 1-0), số tiền hoặc cách tính, và việc xử lý phần thừa nếu chi phí thực tế thấp hơn. Vì số tiền buydown phụ thuộc vào note rate cuối cùng, hãy ghi “tối đa $X” thay vì một con số cố định.
Section 06
Câu hỏi thường gặp
2-1 buydown có làm thay đổi lãi suất trên giấy nợ không?
Không. Note rate giữ nguyên suốt khoản vay. Buydown chỉ giảm số tiền bạn tự trả trong giai đoạn đầu, phần còn lại được bù từ tài khoản buydown.
2-1 buydown có giúp tôi đủ điều kiện vay nhiều hơn không?
Thường là không. Với khoản vay conventional và FHA, lender xét DTI theo note rate, nên khả năng vay của bạn không tăng.
Nếu tôi refinance hoặc bán nhà trong năm đầu, tiền buydown còn lại đi đâu?
Thông thường phần còn lại được dùng để mang lại lợi ích cho người vay, chẳng hạn trừ vào dư nợ khi thanh toán khoản vay. Cách xử lý cụ thể phụ thuộc vào chương trình vay và thỏa thuận buydown, nên hãy hỏi lender và đọc kỹ thỏa thuận trước khi ký.
2-1 hay 1-0 tốt hơn?
2-1 mang lại lợi ích lớn hơn nhưng tốn gấp khoảng ba lần chi phí. 1-0 phù hợp khi người bán chỉ muốn nhượng bộ ít, hoặc khi bạn cần dành phần lớn nhượng bộ cho closing cost.
Người mua có thể tự trả buydown không?
Có, nhưng thường không có lợi, vì bạn chỉ trả trước số tiền mà sau đó sẽ được giảm. Buydown hấp dẫn nhất khi người bán hoặc nhà xây dựng trả.
Có nên yêu cầu buydown thay vì giảm giá khi đàm phán?
Tùy kế hoạch của bạn. Nếu dự định refinance trong vài năm, buydown thường có lợi hơn. Nếu giữ khoản vay lâu, hãy cân nhắc giảm lãi vĩnh viễn hoặc kết hợp giảm giá với nhượng bộ closing cost.
Section 07
Kết luận
Giảm lãi suất tạm thời 2-1 và 1-0 do người bán trả là công cụ hữu ích, nhưng không phải lúc nào cũng là lựa chọn tốt nhất. Người mua được lợi nhiều nhất khi lãi suất giảm và họ refinance sớm, khi thu nhập sắp tăng, hoặc khi cần dòng tiền trong năm đầu. Người bán và nhà xây dựng được lợi vì bán nhanh hơn mà không phải hạ giá công khai.
Trước khi đồng ý, hãy nhớ ba điều: bạn vẫn được xét duyệt theo note rate, tiền buydown nằm trong giới hạn đóng góp của người bán, và bạn phải trả được khoản trả đầy đủ từ năm 3 trở đi. So sánh buydown với giảm lãi vĩnh viễn và giảm giá nhà bằng số liệu thực tế từ lender của bạn.
Miễn trừ trách nhiệm: Bài viết chỉ mang tính thông tin chung, không phải tư vấn tài chính. Số liệu chỉ để minh họa; quy định của từng chương trình vay và lender có thể thay đổi. Hãy xác nhận với loan officer có giấy phép.
Bạn đang tính chuyện mua nhà hoặc refinance? Hãy thử mortgage calculator của team Wonder Rates để ước tính khoản trả hàng tháng, rồi kết nối với Duc Pham và team Wonder Rates để được tư vấn chương trình vay phù hợp với hồ sơ của bạn.
Nguồn nên tham khảo
- Fannie Mae Selling Guide: temporary interest rate buydowns và interested party contributions
Duc Pham, Mortgage Broker | NMLS# 844897,
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134 |
Equal Housing Opportunity. Equal Housing Lender. |
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA.



