
Section 01
Bạn có thể được lender cho vay một số tiền khá lớn. Nhưng số tiền bạn có thể vay và số tiền bạn cảm thấy thoải mái khi trả mỗi tháng không phải lúc nào cũng giống nhau.
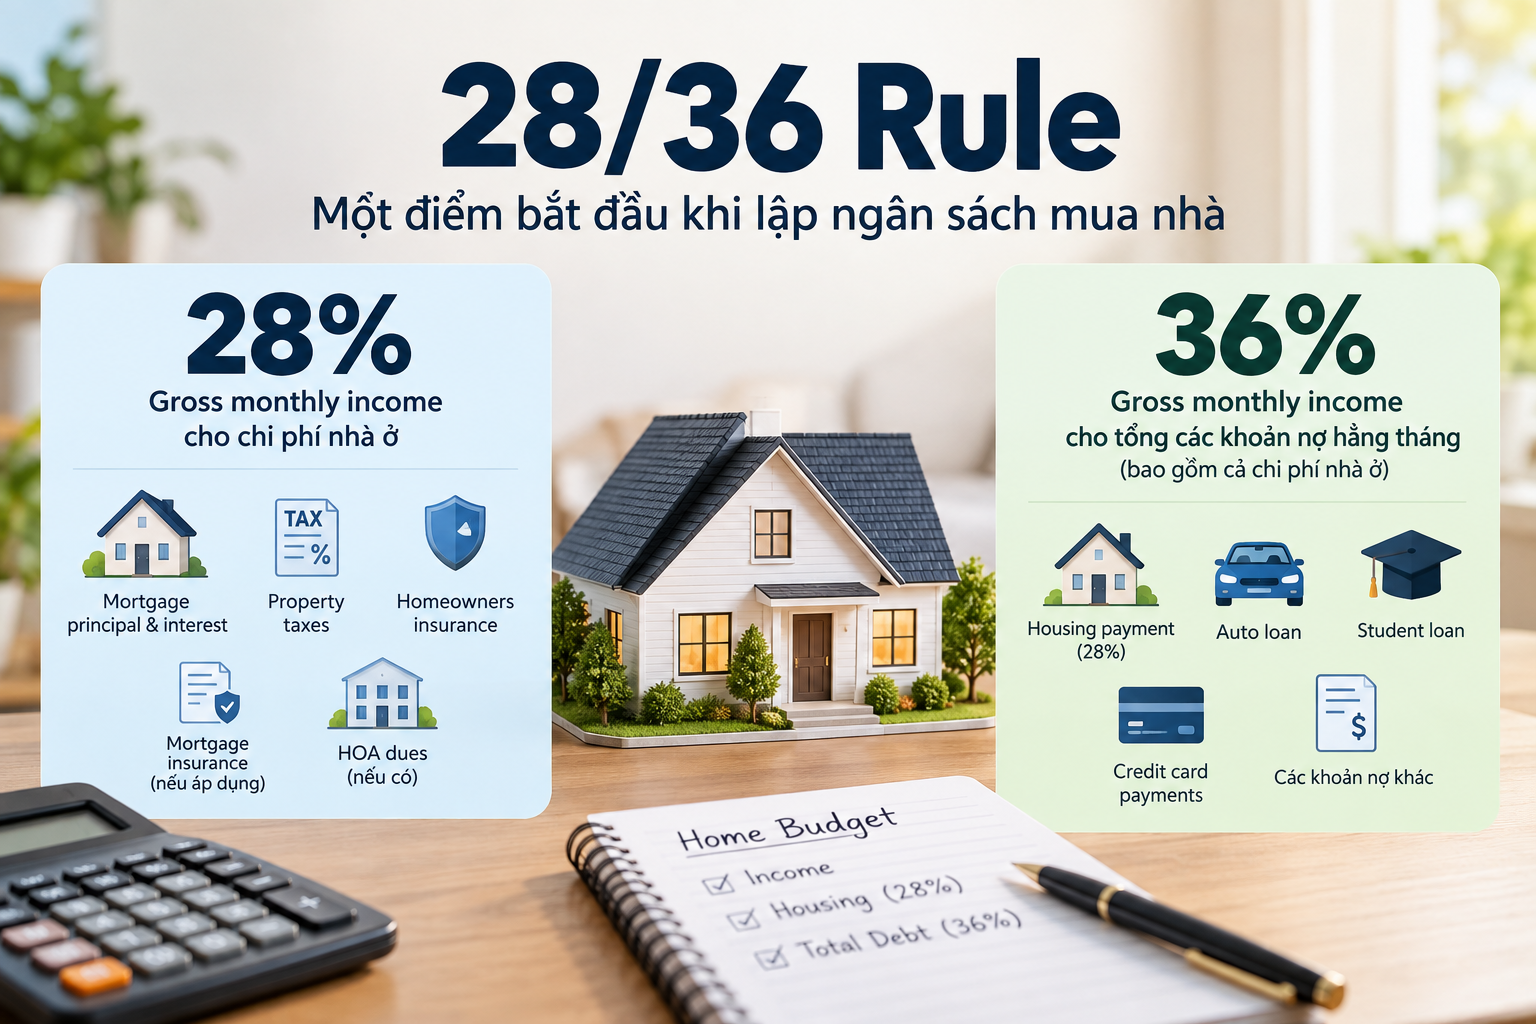
Đó là lý do 28/36 Rule thường được dùng như một điểm bắt đầu khi tính ngân sách mua nhà. Theo guideline này, chi phí nhà ở nên ở khoảng 28% gross monthly income, còn tổng các khoản nợ hằng tháng nên ở khoảng 36% gross monthly income. Fannie Mae cũng mô tả 28/36 Rule là một guideline để ước tính mức debt mà một cá nhân hoặc household có thể quản lý.
Điều quan trọng là 28/36 không phải một “luật duyệt mortgage”. Nó là công cụ tham khảo để bạn nhìn ngân sách thực tế trước khi hỏi: “Tôi có thể mua căn nhà giá bao nhiêu?”
Section 02
28/36 Rule là gì?
28/36 Rule nhìn vào hai tỷ lệ khác nhau. Con số 28% tập trung vào chi phí nhà ở, còn 36% nhìn vào tổng các nghĩa vụ nợ hằng tháng, bao gồm cả housing payment.
| Phần của 28/36 Rule | Cách tính | Dùng để xem |
|---|---|---|
| 28% | Gross monthly income × 28% | Mức housing expense tham khảo |
| 36% | Gross monthly income × 36% | Tổng debt payment hằng tháng tham khảo |
Ví dụ, nếu household có gross income $8,000 mỗi tháng, phần 28% tương đương $2,240 cho housing expense. Phần 36% tương đương $2,880 cho tất cả monthly debt obligations.
Gross income ở đây là thu nhập trước thuế và các khoản khấu trừ. Đây cũng là cách Consumer Financial Protection Bureau định nghĩa debt-to-income ratio, hay DTI: tổng monthly debt payments chia cho gross monthly income.
Section 03
Quy tắc 28% tính những gì?
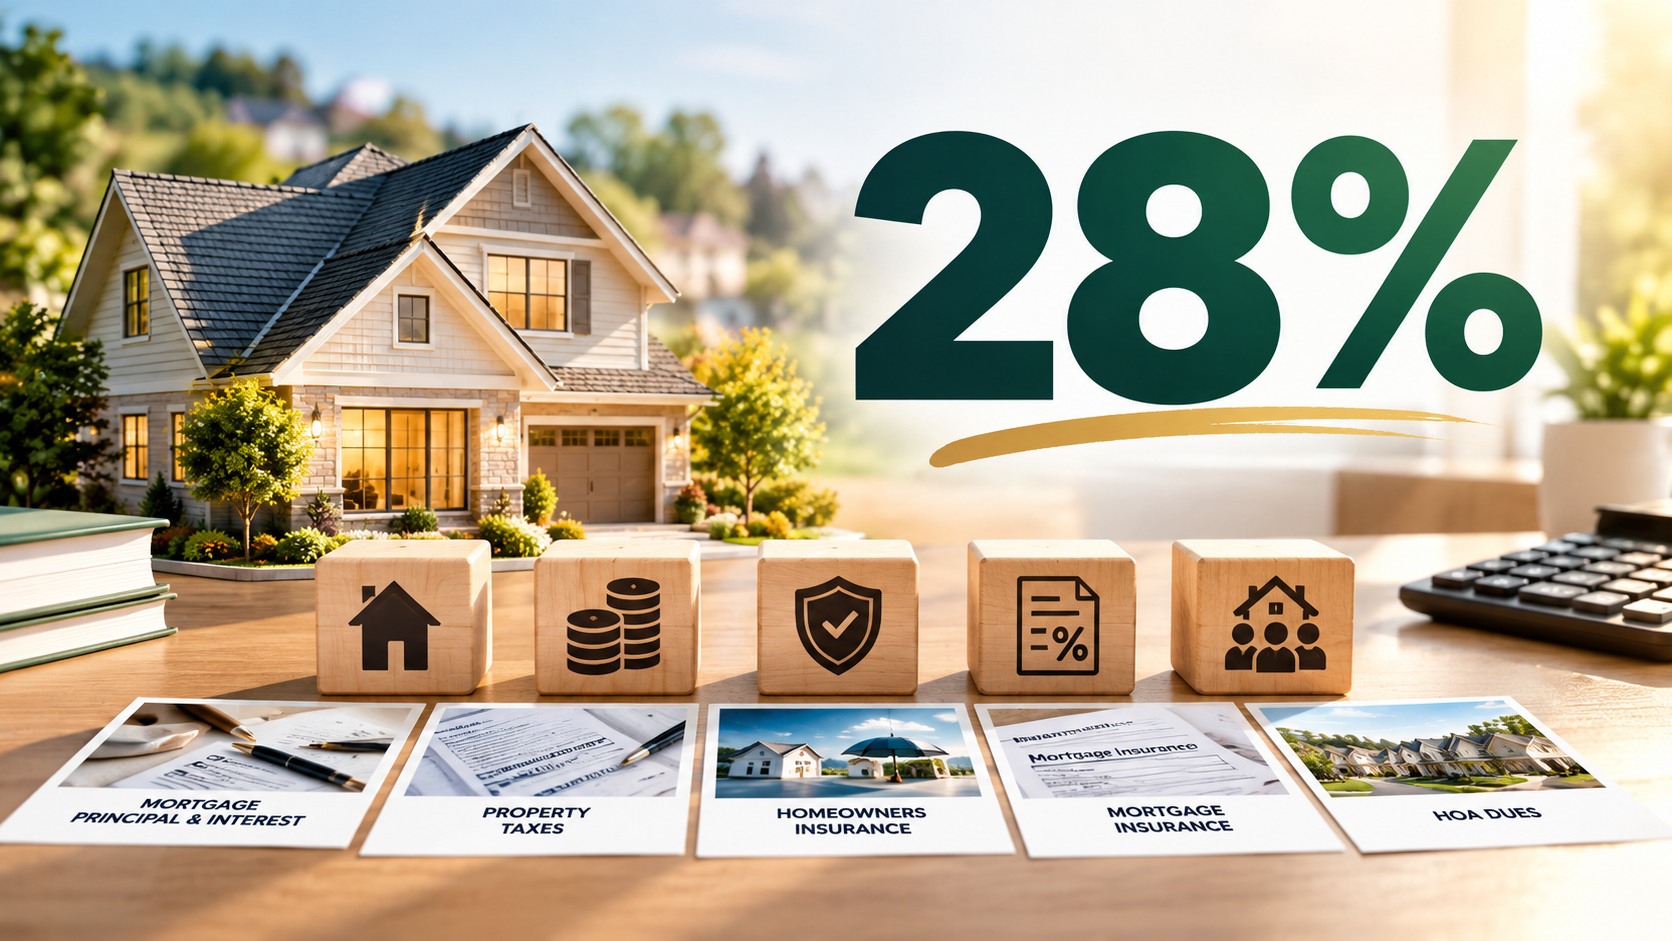
Phần 28% giúp bạn ước tính bao nhiêu thu nhập hằng tháng có thể dành cho housing expense. Khi mua nhà, đừng chỉ nghĩ đến principal và interest của mortgage. Tổng chi phí nhà ở có thể còn gồm property taxes, homeowners insurance, mortgage insurance nếu áp dụng và HOA dues nếu property có HOA.
Đây là lý do nhìn vào total monthly housing cost thường hữu ích hơn chỉ nhìn vào khoản principal and interest trên mortgage calculator. Nếu muốn hiểu rõ từng thành phần, bạn có thể xem thêm hướng dẫn của Wonder Rates về cách tính PITI cho mortgage, trong đó giải thích principal, interest, taxes và insurance ảnh hưởng thế nào đến monthly housing payment.
Công thức tham khảo khá đơn giản:
Gross monthly income × 0.28 = housing expense theo guideline 28%
Nếu gross monthly income là $8,000, phép tính sẽ là:
$8,000 × 0.28 = $2,240
Theo guideline này, $2,240 là điểm tham khảo ban đầu cho tổng housing expense mỗi tháng. Đây không phải mortgage quote hoặc số tiền lender cam kết approve.
Section 04
Quy tắc 36% hoạt động như thế nào?
Phần 36% nhìn rộng hơn vì nó tính housing payment cùng với các debt obligations khác. Những khoản này có thể bao gồm auto loan, student loan, minimum credit card payments và các nghĩa vụ nợ khác mà lender phải tính trong underwriting.
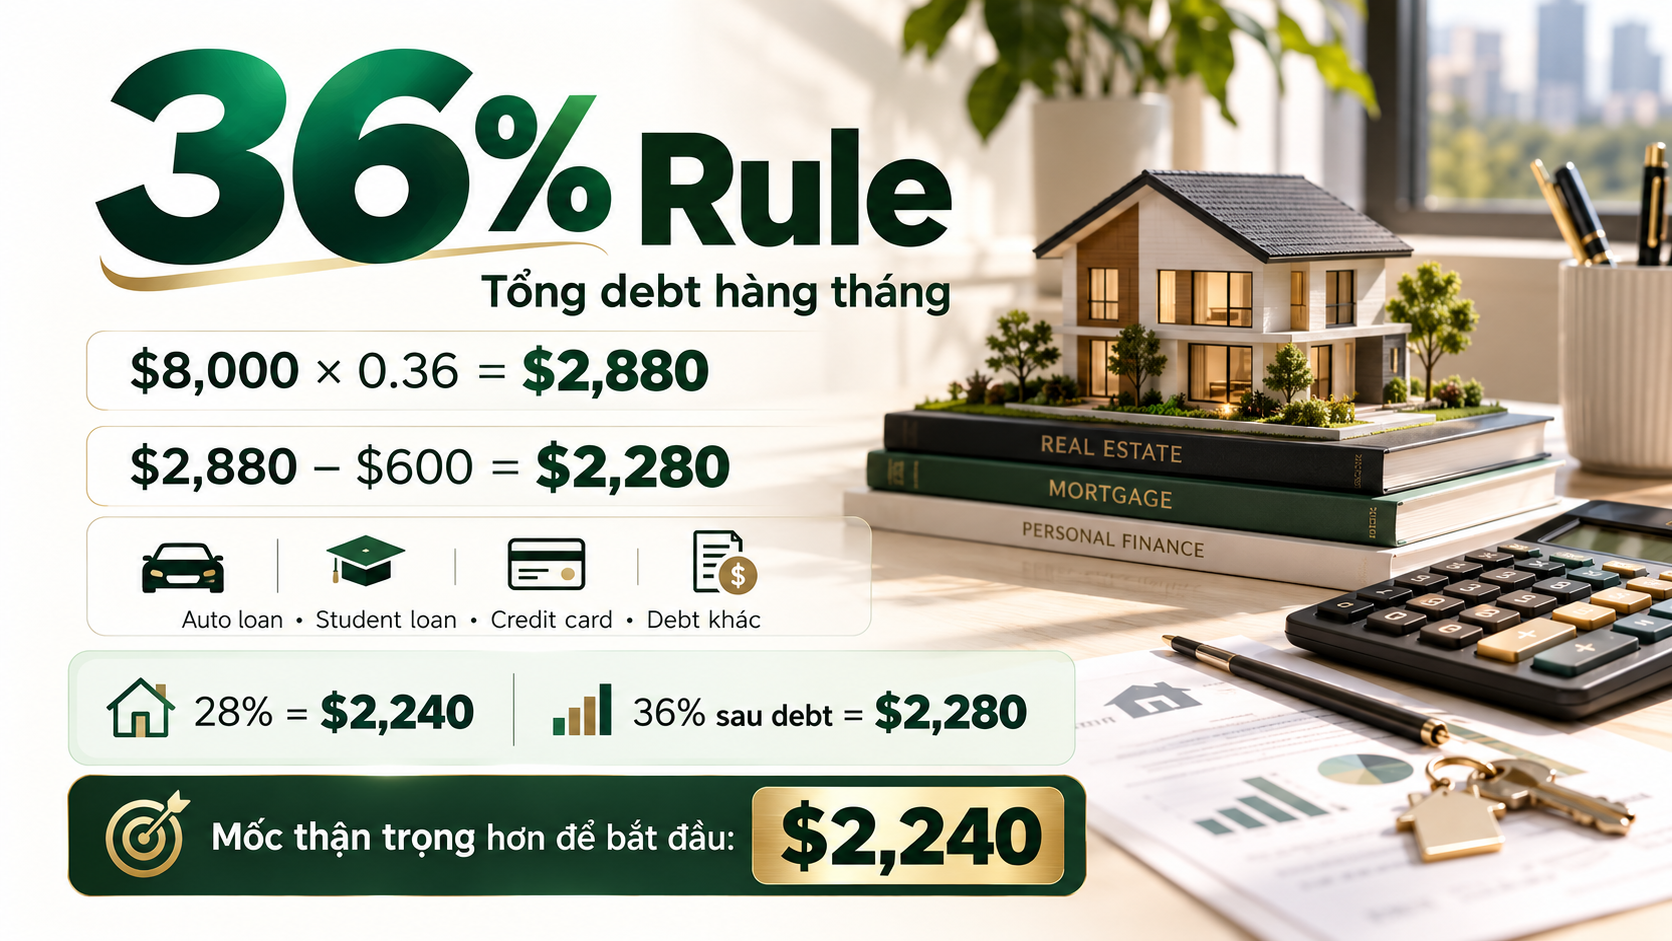
Giả sử vẫn với household có gross income $8,000 mỗi tháng, nhưng hiện đang trả $600 cho các khoản debt khác. Phép tính sẽ như sau:
$8,000 × 0.36 = $2,880
Sau đó trừ $600 monthly debt hiện tại:
$2,880 − $600 = $2,280
Điều đó có nghĩa phần 36% để lại khoảng $2,280 cho housing expense. Tuy nhiên, phần 28% ở ví dụ trên chỉ cho kết quả $2,240. Vì vậy, khi dùng 28/36 Rule để lập ngân sách, $2,240 sẽ là con số thận trọng hơn để bắt đầu.
| Ví dụ với gross income $8,000/tháng | Kết quả |
|---|---|
| 28% của income | $2,240 |
| 36% của income | $2,880 |
| Existing monthly debt | $600 |
| Phần còn lại theo 36% | $2,280 |
| Housing budget tham khảo thấp hơn | $2,240 |
Cách tính này cho bạn một starting point. Nó chưa cho biết chính xác căn nhà giá bao nhiêu, vì purchase price còn phụ thuộc vào loan amount, interest rate, property taxes, insurance, down payment và nhiều yếu tố khác.
Section 05
28/36 Rule có phải DTI requirement của lender không?
Không. Đây là điểm rất quan trọng.
28/36 Rule là một guideline để lập ngân sách. Nó không có nghĩa borrower phải có DTI dưới 36% mới được approve mortgage. CFPB lưu ý rõ rằng DTI limits có thể khác nhau tùy lender và loan product.
Ngay trong conventional lending, requirements cũng có thể khác tùy cách hồ sơ được underwrite. Theo Fannie Mae Selling Guide về debt-to-income ratios, manually underwritten loans có maximum total DTI 36% trong trường hợp tiêu chuẩn và có thể lên đến 45% khi đáp ứng các yêu cầu nhất định về credit score và reserves. Đối với loan casefiles underwritten qua Desktop Underwriter, maximum allowable DTI có thể lên đến 50%.
Điều đó không có nghĩa DTI 45% hoặc 50% sẽ “vừa túi tiền” với tất cả mọi người. Underwriting trả lời câu hỏi lender có thể chấp nhận hồ sơ theo guideline hay không. Personal affordability lại trả lời câu hỏi khác: sau khi trả tiền nhà, bạn còn đủ room cho savings, sinh hoạt và những kế hoạch khác hay không.
Section 06
Front-end ratio và back-end ratio khác nhau thế nào?
28/36 Rule có thể hiểu đơn giản qua hai khái niệm: front-end ratio và back-end ratio.
Front-end ratio nhìn vào housing expense so với gross monthly income. Trong 28/36 Rule, con số 28% đóng vai trò như guideline cho phần này.
Back-end ratio nhìn vào housing expense cộng với các debt obligations khác. Đây là khái niệm gần với DTI mà lender thường dùng khi phân tích hồ sơ mortgage.
| Ratio | Bao gồm | Câu hỏi nó giúp trả lời |
|---|---|---|
| Front-end | Housing expense | Bao nhiêu % gross income đang dành cho nhà ở? |
| Back-end / DTI | Housing + các khoản debt khác | Bao nhiêu % gross income đang dùng để trả nợ? |
Sự khác biệt này giải thích tại sao hai household có cùng income nhưng có thể có khả năng mua nhà rất khác nhau. Người đang trả auto loan, student loan hoặc nhiều credit card debt sẽ có ít room hơn trong phần total DTI. Nếu bạn đang chuẩn bị mortgage và có revolving debt, bài viết của Wonder Rates về credit card debt ảnh hưởng đến mortgage approval như thế nào giải thích kỹ hơn cách monthly payment trên credit card có thể đi vào DTI calculation.
Section 07
Cách dùng 28/36 Rule để tính nhà “vừa túi tiền”
Cách đơn giản nhất là bắt đầu từ monthly budget, không phải từ home price.
Đầu tiên, xác định gross monthly income của household. Sau đó tính 28% của income để có housing budget tham khảo. Tiếp theo, tính 36% của income và trừ các monthly debt obligations hiện tại. So sánh hai kết quả và dùng con số thấp hơn như một điểm khởi đầu.
Ví dụ:
| Thông tin | Số tiền |
|---|---|
| Gross monthly income | $10,000 |
| 28% housing guideline | $2,800 |
| 36% total debt guideline | $3,600 |
| Auto loan | $450 |
| Student loan | $250 |
| Credit card minimum payments | $150 |
| Existing debt total | $850 |
| Housing room theo 36% | $2,750 |
Trong trường hợp này, phần 28% cho phép $2,800, nhưng phần 36% sau khi trừ existing debt chỉ còn $2,750. Theo cách tính 28/36, household có thể bắt đầu xem xét housing budget khoảng $2,750 mỗi tháng.
Sau đó mới chuyển từ monthly budget sang home price bằng cách tính interest rate, estimated property taxes, insurance, HOA và mortgage insurance nếu có.
Section 08
Tại sao không thể lấy 28% rồi suy ra ngay giá nhà?
Vì cùng một monthly budget có thể tạo ra những purchase price rất khác nhau.
Interest rate là một ví dụ rõ nhất. Khi rate thay đổi, principal-and-interest payment của cùng một loan amount cũng thay đổi. Property taxes cũng khác nhau theo địa phương và property. Homeowners insurance, HOA dues và mortgage insurance có thể tiếp tục làm monthly payment tăng lên.
Down payment cũng ảnh hưởng đến số tiền bạn cần vay. Loan amount càng thấp thì principal-and-interest payment có thể càng thấp, nhưng bạn lại cần nhiều cash upfront hơn.
Vì vậy, nếu 28/36 Rule cho bạn housing budget $2,500 mỗi tháng, đừng mặc định rằng toàn bộ $2,500 có thể dùng cho principal và interest. Bạn cần chừa chỗ cho các thành phần khác của monthly housing expense.
Section 09
“Đủ điều kiện vay” và “vừa túi tiền” là hai chuyện khác nhau
Đây là phần quan trọng nhất khi dùng 28/36 Rule.
Một lender đánh giá income, debt, credit profile, assets và các underwriting requirements để xác định hồ sơ có đủ điều kiện cho một loan scenario hay không. Nhưng lender không thể quyết định thay bạn mức monthly payment nào phù hợp với toàn bộ cuộc sống của bạn.
Ví dụ, DTI không phản ánh đầy đủ groceries, utilities, childcare, health care, transportation, retirement contributions, emergency savings hoặc số tiền bạn muốn dành cho những mục tiêu khác. Vì vậy, hai household có cùng income và cùng DTI vẫn có thể cảm thấy rất khác nhau về cùng một monthly housing payment.
Bạn cũng có thể có những ưu tiên không xuất hiện trong mortgage application, chẳng hạn muốn tăng 401(k), dành tiền cho con đi học, gửi tiền về cho gia đình hoặc duy trì emergency fund lớn hơn. Những khoản đó vẫn ảnh hưởng trực tiếp đến việc căn nhà có thật sự “vừa túi tiền” hay không.
Vì vậy, câu hỏi hữu ích không chỉ là: “Tôi qualify được bao nhiêu?” Một câu hỏi khác đáng cân nhắc là: “Sau khi trả tất cả chi phí nhà ở, ngân sách của tôi còn đủ thoải mái cho các mục tiêu khác không?”
Section 10
Có nên luôn giữ đúng 28/36 không?
Không nhất thiết. 28/36 Rule nên được xem như một benchmark để bắt đầu, không phải con số đúng cho mọi household.
Một người có thể muốn giữ housing expense thấp hơn 28% vì ưu tiên savings hoặc có chi phí sinh hoạt cao. Người khác có thể có financial profile mà underwriting cho phép total DTI cao hơn 36%. Loan program, lender requirements và toàn bộ hồ sơ đều có thể ảnh hưởng đến kết quả.
Điều quan trọng là không dùng 28/36 Rule như một lời hứa về approval. Nó hữu ích nhất khi bạn dùng nó để tạo một range ban đầu, sau đó so sánh range đó với cash flow thật của mình và với những mortgage scenarios cụ thể.
Section 11
Những khoản nào 28/36 Rule có thể bỏ sót?
Một trong những hạn chế lớn nhất của DTI là nó tập trung vào debt obligations chứ không phải toàn bộ household spending.
Các khoản như groceries, utilities, phone bill, childcare, transportation, medical expenses, retirement savings và nhiều chi phí sinh hoạt khác không nhất thiết xuất hiện trong DTI. Nhưng chúng vẫn lấy tiền ra khỏi ngân sách mỗi tháng.
Đó là lý do một DTI “đẹp” không tự động có nghĩa monthly payment sẽ thoải mái. Khi lập homebuying budget, nên đặt 28/36 Rule cạnh actual monthly spending để nhìn được bức tranh đầy đủ hơn.
Section 12
Checklist dùng 28/36 Rule trước khi đi xem nhà
Bạn có thể bắt đầu bằng gross monthly income, sau đó tính housing guideline theo 28% và total debt guideline theo 36%. Tiếp theo, trừ các debt payments hiện tại và lấy con số thấp hơn làm starting point cho monthly housing budget.
Sau đó, bổ sung property taxes, homeowners insurance, HOA dues và mortgage insurance nếu có. Cuối cùng, so sánh con số đó với actual cash flow, savings goals và emergency fund của household.
Khi đã có monthly range, bạn có thể dùng mortgage calculator hoặc trao đổi với loan officer để chạy nhiều scenario khác nhau thay vì bắt đầu bằng một purchase price tùy ý.
Section 13
FAQ về 28/36 Rule
28/36 Rule có bắt buộc khi vay mortgage không?
Không. 28/36 Rule là một guideline để ước tính housing affordability và debt load. DTI limits thực tế thay đổi theo lender, loan program và underwriting method. CFPB cũng lưu ý rằng các loan products và lenders có thể áp dụng DTI limits khác nhau.
DTI được tính trên gross income hay take-home pay?
DTI thường dùng gross monthly income, tức thu nhập trước thuế và các khoản khấu trừ. CFPB định nghĩa DTI bằng total monthly debt payments chia cho gross monthly income.
DTI trên 36% có nghĩa là không qualify mortgage?
Không. 36% không phải universal cutoff cho tất cả mortgage. Ví dụ, Fannie Mae hiện cho phép một số manually underwritten loans vượt 36% khi đáp ứng điều kiện cụ thể, và DU casefiles có thể có maximum allowable DTI cao hơn.
28/36 Rule có cho biết chính xác tôi mua được nhà bao nhiêu không?
Không. Rule này chỉ giúp ước tính monthly housing budget dựa trên income và debt. Home price còn phụ thuộc vào loan amount, rate, down payment, taxes, insurance, HOA, mortgage insurance và các yếu tố khác.
Credit card debt có ảnh hưởng đến 28/36 Rule không?
Có thể. Monthly credit card obligations có thể làm tăng total monthly debt và ảnh hưởng đến phần 36% của phép tính. Bạn có thể đọc thêm hướng dẫn của Wonder Rates về credit card debt và mortgage approval để hiểu rõ hơn cách revolving debt có thể ảnh hưởng đến hồ sơ.
Section 14
Kết luận
28/36 Rule là một cách đơn giản để tạo điểm xuất phát khi bạn đang tự hỏi mình có thể dành bao nhiêu tiền mỗi tháng cho một căn nhà. Phần 28% tập trung vào housing expense, còn phần 36% giúp đặt housing payment trong bối cảnh của toàn bộ monthly debt.
Nhưng “lender có thể approve bao nhiêu” và “bao nhiêu là vừa túi tiền” không phải cùng một câu hỏi. Một ngân sách hợp lý còn cần tính đến cash flow, savings, chi phí sinh hoạt và những mục tiêu tài chính khác của household.
Vì vậy, hãy dùng 28/36 như một benchmark để chạy thử con số, không phải một giới hạn cứng hoặc lời bảo đảm approval. Khi có monthly budget rõ hơn, bạn có thể so sánh các mortgage scenarios và hiểu căn nhà nào phù hợp hơn với ngân sách của mình.
Lưu ý: Nội dung này chỉ nhằm mục đích giáo dục và cung cấp thông tin chung, không phải lời khuyên tài chính hoặc mortgage dành riêng cho bất kỳ trường hợp cụ thể nào. Loan eligibility, approval, rates và terms phụ thuộc vào hồ sơ thực tế và underwriting requirements.
Duc Pham, Mortgage Broker | NMLS# 844897 | 408-600-1900 | dp@wonderrates.com
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134
Equal Housing Opportunity. Equal Housing Lender.
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA



