
Section 01
Nhiều người bắt đầu mortgage application bằng một câu hỏi: “Tôi vay được bao nhiêu?”
Nhưng trước câu hỏi đó, có một câu quan trọng hơn: Hồ sơ tài chính của tôi đang trông như thế nào dưới góc nhìn của lender?
Lender không chỉ nhìn salary hay số tiền bạn có trong bank account. Khi review một mortgage application, họ có thể xem credit, income, monthly debts, assets và khả năng bạn xử lý khoản payment mới. CFPB cũng giải thích rằng pre-approval thường dựa trên chính những yếu tố như income, assets, debts và credit record.
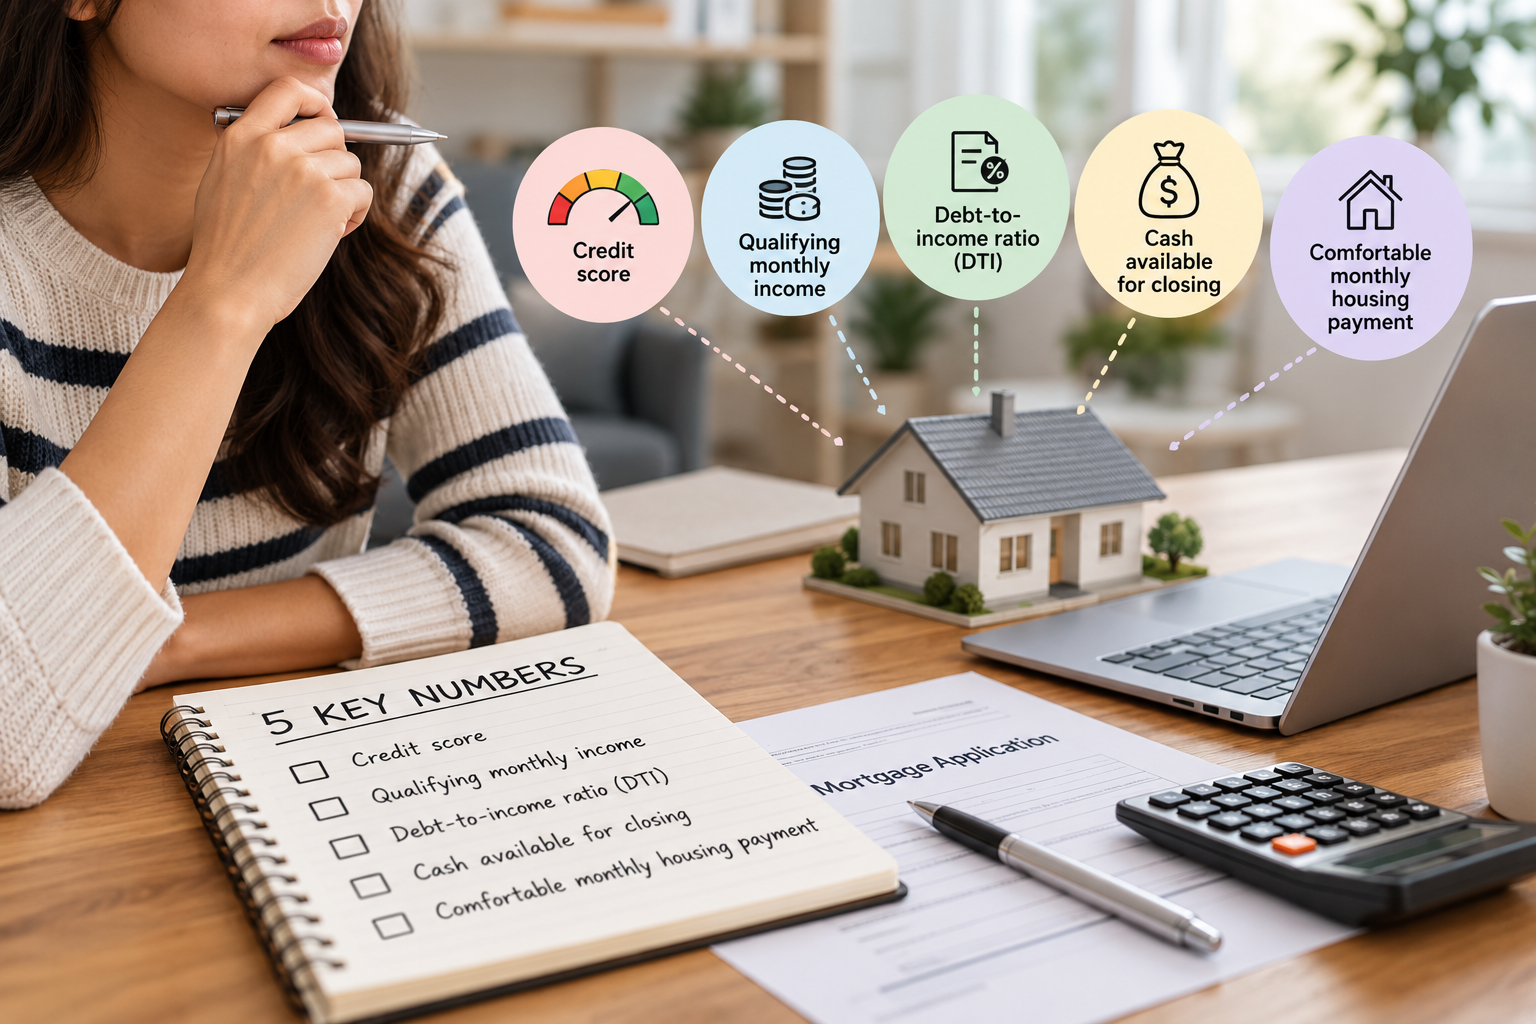
Vì vậy, trước khi apply mortgage, hãy biết ít nhất năm con số này: credit score, qualifying monthly income, debt-to-income ratio, cash available for closing và monthly housing payment bạn thực sự có thể chịu được.
Biết chúng không đảm bảo approval. Nhưng nó giúp bạn bước vào quy trình với kỳ vọng thực tế hơn và phát hiện vấn đề trước khi đã tìm được căn nhà mình muốn mua.
Section 02
5 con số nên biết trước khi apply mortgage
| Con số | Nó trả lời câu hỏi gì? | Vì sao quan trọng? |
|---|---|---|
| 1. Credit score | Credit profile của bạn đang ở đâu? | Có thể ảnh hưởng loan options và pricing |
| 2. Qualifying monthly income | Lender có thể sử dụng bao nhiêu income? | Là mẫu số quan trọng khi đánh giá khả năng trả nợ |
| 3. DTI | Bao nhiêu phần trăm income đang đi vào debt payments? | Giúp lender đánh giá khả năng gánh thêm mortgage |
| 4. Cash available for closing | Bạn thực sự có bao nhiêu tiền để hoàn tất giao dịch? | Down payment không phải khoản tiền duy nhất cần chuẩn bị |
| 5. Comfortable monthly housing payment | Mỗi tháng bạn thực sự muốn dành bao nhiêu cho nhà ở? | Pre-approval amount và personal budget không phải cùng một con số |
Điểm đáng chú ý là năm con số này liên quan với nhau. Credit tốt không thể tự động bù cho DTI quá cao. Income cao cũng chưa đủ nếu monthly debts quá lớn. Và được pre-approved một số tiền lớn hơn chưa chắc có nghĩa bạn muốn sống với monthly payment tương ứng.
Section 03
1. Credit score: Đừng chỉ biết mình có “credit tốt”
“Tôi nghĩ credit của tôi khoảng 750.”
Chữ quan trọng trong câu đó là “nghĩ.”
Credit score là một trong những con số đầu tiên nên kiểm tra trước khi apply mortgage vì nó có thể ảnh hưởng đến eligibility, loan options và pricing. CFPB lưu ý rằng credit score được tính từ thông tin trên credit report, và lender cũng xem những yếu tố khác như debt, savings, assets và income chứ không chỉ một mình score.
Điều quan trọng là bạn có thể có nhiều credit scores khác nhau. Model, bureau và thời điểm lấy dữ liệu đều có thể khiến con số bạn nhìn thấy trên một app không giống hoàn toàn con số lender sử dụng.
Mortgage credit scoring cũng đang thay đổi. Fannie Mae đã cập nhật policy trong năm 2026 để bổ sung VantageScore 4.0 vào các approved credit score models trong quá trình triển khai mới, đồng thời FICO Score 10T được dự kiến áp dụng ở giai đoạn sau.
Vì vậy, mục tiêu trước khi apply không phải là tự kết luận “score này chắc chắn đủ”. Mục tiêu là biết credit profile của bạn có vấn đề nào cần xử lý hay không.
Bạn nên xem credit report để tìm late payment, account không nhận ra, balance không chính xác hoặc thông tin khác có thể ảnh hưởng hồ sơ. CFPB cũng khuyên người chuẩn bị mortgage nên kiểm tra credit report và sửa lỗi từ trước thay vì đợi đến lúc application đã chạy.
Nếu credit đang là điểm bạn lo nhất, Wonder Rates có hướng dẫn riêng về cách chuẩn bị và cải thiện credit trước khi apply mortgage.
Section 04
Có nên sợ lender pull credit?
Mortgage credit inquiry là một phần bình thường của quá trình. Theo hướng dẫn của CFPB về mortgage credit checks, nhiều mortgage inquiries thực hiện trong một cửa sổ 45 ngày được ghi nhận như một inquiry cho mục đích scoring được mô tả trong hướng dẫn đó. CFPB cũng khuyên tránh mở thêm credit card, auto loan hoặc các khoản credit mới ngay trước và trong quá trình mortgage.
Nói cách khác, đừng trì hoãn mortgage planning chỉ vì sợ credit pull. Điều đáng tránh hơn là tạo thêm debt mới đúng lúc hồ sơ đang được review.
Section 05
2. Qualifying monthly income: Không phải cứ tiền vào bank là lender sẽ tính hết
Con số thứ hai là income. Nhưng không chỉ là “tôi kiếm bao nhiêu mỗi tháng”.
Câu hỏi đúng hơn là: Lender có thể sử dụng bao nhiêu income mỗi tháng để qualify?
Nếu bạn nhận W-2 salary ổn định, con số này có thể khá straightforward. Nhưng commission, bonus, overtime, 1099 income, self-employment income, rental income hoặc nhiều nguồn income cùng lúc có thể cần được document và tính theo những guideline riêng.
Đây là lý do một người nói “tôi kiếm $10,000 mỗi tháng” chưa chắc lender cũng sử dụng đúng $10,000 làm qualifying monthly income.
CFPB giải thích rằng trong quá trình mortgage, lender phải xem xét và xác minh income hoặc assets cũng như các nghĩa vụ nợ khi đánh giá khả năng trả khoản vay.
Nếu bạn có nhiều nguồn thu nhập, hãy phân biệt ba con số:
| Income bạn nhìn thấy | Có nhất thiết bằng qualifying income? |
|---|---|
| Gross salary | Không phải lúc nào cũng là toàn bộ câu chuyện |
| Bank deposits | Không tự động được coi là qualifying income |
| 1099 gross income | Có thể cần trừ business expenses |
| Business revenue | Không đồng nghĩa với personal qualifying income |
| Bonus/commission/overtime | Có thể cần history và documentation phù hợp |
| Rental income | Có cách tính riêng tùy hồ sơ và program |
Đặc biệt với self-employed borrowers, tax returns có thể kể một câu chuyện khác với gross business revenue.
Nếu income của bạn không phải W-2 đơn giản, nên hiểu cách nó được document trước khi tự tính affordability. Wonder Rates có bài giải thích sự khác nhau giữa 1099 income và W-2 income khi qualify mortgage cũng như hướng dẫn tổng quát về những yếu tố lender xem xét khi review mortgage application.
Section 06
3. DTI: Con số mà nhiều người chỉ biết sau khi lender tính hộ
Bạn có credit tốt. Income cũng ổn.
Nhưng nếu mỗi tháng bạn đang phải trả car loan, student loan, credit cards hoặc các khoản debt khác, phần income còn lại để gánh mortgage sẽ nhỏ hơn.
Đó là lý do debt-to-income ratio, thường gọi là DTI, là một con số quan trọng trước khi apply mortgage.
Theo định nghĩa DTI của CFPB, DTI được tính bằng tổng monthly debt payments chia cho gross monthly income.
Công thức cơ bản là:
DTI = Tổng monthly debt payments ÷ Gross monthly income × 100
Giả sử gross monthly income của bạn là $8,000. Bạn có $500 car payment, $300 student loan payment, $200 minimum credit card payments và mortgage payment dự kiến là $2,600.
Tổng monthly obligations trong ví dụ là $3,600.
$3,600 ÷ $8,000 = 45% DTI.
Con số này chỉ để minh họa cách tính, không có nghĩa 45% tự động được approve hoặc denied.
DTI limits phụ thuộc loan program, underwriting method và tổng thể hồ sơ. Với một số Fannie Mae manually underwritten loans, maximum total DTI thường là 36% và có thể lên tới 45% khi đáp ứng thêm requirements; với DU casefiles, maximum allowable DTI có thể lên tới 50%. Government loan programs có guideline riêng.
Vì vậy, đừng biến một con số DTI trên internet thành câu kết luận “tôi qualify” hoặc “tôi không qualify”.
Điều hữu ích hơn là hiểu cái gì đang đẩy DTI của bạn lên.
| Monthly obligation | Ví dụ |
|---|---|
| Proposed housing payment | Principal, interest và những housing costs được tính theo guideline |
| Auto loan | Monthly payment |
| Student loan | Payment được tính theo applicable guideline |
| Credit cards | Required monthly payment |
| Other installment debt | Monthly obligation nếu phải tính vào underwriting |
Một balance lớn chưa chắc là vấn đề lớn nhất. Đôi khi chính monthly payment mới là thứ tác động trực tiếp hơn đến DTI.
Wonder Rates có bài riêng giải thích DTI được tính như thế nào và vì sao student loan có thể làm phép tính phức tạp hơn. Nếu bạn đang carry credit card balances, cũng nên hiểu credit card debt có thể tác động đến mortgage approval theo hai hướng: credit và monthly debt payment.
Section 07
4. Cash available for closing: Đừng nhầm với số dư bank account
Bạn có $80,000 trong savings.
Vậy bạn có $80,000 để mua nhà?
Chưa chắc.
Tiền dành cho home purchase không nên được tính bằng cách nhìn bank balance rồi dùng hết làm down payment. Bạn còn có closing costs, moving expenses, repairs, furnishing và khoản tiền dự phòng sau khi nhận nhà.
CFPB gợi ý một cách nhìn thực tế hơn: bắt đầu từ total savings, sau đó giữ lại tiền cho những mục tiêu khác, moving costs, repairs, furnishings và emergency cushion. Phần còn lại mới là maximum cash available for closing.
Đây là khác biệt giữa “tôi có bao nhiêu tiền?” và “tôi thực sự có bao nhiêu tiền có thể dùng cho transaction?”
CFPB cũng cho biết closing costs thường được ước tính khoảng 2% đến 5% giá mua nhà, chưa bao gồm down payment, dù chi phí thực tế phụ thuộc property, lender, loan type, down payment và location.
Ví dụ, nếu bạn có $70,000 savings và muốn giữ lại $20,000 làm emergency fund cùng moving expenses, thì $70,000 không phải con số nên dùng để tính down payment.
Con số đáng nhìn hơn là $50,000 còn lại, rồi từ đó tiếp tục tính closing costs và các khoản cash cần thiết khác.
Down payment không phải cash to close
Đây là chỗ first-time buyers thường bị bất ngờ.
Down payment chỉ là một phần của số tiền cần khi closing.
Trên Loan Estimate, bạn sẽ thấy một con số gọi là Estimated Cash to Close. CFPB giải thích đây là số tiền dự kiến borrower cần mang tới closing sau khi tính down payment, closing costs, deposits, seller credits và các adjustments liên quan.
Nếu muốn hiểu trước những khoản tiền thường xuất hiện khi mua nhà, Wonder Rates có bài breakdown về down payment, closing costs và số tiền thực tế cần chuẩn bị để mua nhà ở Mỹ.
Và nếu phần down payment đến từ cha mẹ hoặc người thân, đừng tự động chuyển tiền vào account rồi nghĩ rằng câu chuyện đã xong. Gift funds có documentation requirements riêng, được Wonder Rates giải thích trong bài cha mẹ cho tiền mua nhà và những điều cần biết về gift funds.
Section 08
5. Monthly housing payment: Con số quan trọng nhất có thể không nằm trên pre-approval letter
Giả sử lender pre-approve bạn ở mức purchase price $700,000.
Có phải bạn nên mua nhà $700,000?
Không.
Pre-approval trả lời một câu hỏi gần với: “Dựa trên những thông tin hiện có, lender có thể xem xét financing tới đâu?”
Nó không trả lời câu hỏi: “Monthly payment nào khiến cuộc sống của bạn vẫn thoải mái?”
CFPB nói rất rõ rằng người mua mới là người quyết định mình có thể afford bao nhiêu, ngay cả khi lender đã pre-approve một loan amount.
Đây là lý do con số thứ năm nên được tính từ budget của chính bạn, không phải từ maximum loan amount.
Khi nghĩ về monthly housing payment, đừng chỉ nhìn principal và interest. Total housing cost có thể gồm property taxes, homeowners insurance, mortgage insurance nếu áp dụng, HOA dues và những khoản housing costs khác.
CFPB cũng nhắc người vay kiểm tra Estimated Total Monthly Payment trên Loan Estimate và xác định liệu mình có thực sự thoải mái với số tiền đó mỗi tháng hay không.
Một payment technically qualify chưa chắc là payment bạn muốn sống cùng trong nhiều năm.
Nếu sau housing payment bạn không còn đủ room cho childcare, retirement savings, travel, family support, emergency expenses hoặc các mục tiêu khác, thì maximum pre-approval amount có thể không phải budget phù hợp với cuộc sống của bạn.
Wonder Rates có một cách giải thích rất đúng cho điểm này: pre-approval cho biết bạn có thể được xem xét vay bao nhiêu, không nói bạn nên vay bao nhiêu.
Section 09
Một hồ sơ “đẹp” không nằm ở một con số duy nhất
Một trong những sai lầm phổ biến khi chuẩn bị mortgage là ám ảnh với một metric.
“Credit tôi 780 nên chắc không vấn đề.”
“Tôi kiếm $150,000 nên chắc vay được nhiều.”
“Tôi có 20% down nên hồ sơ chắc mạnh.”
Mortgage underwriting không hoạt động như vậy.
Credit, income, debt, assets và proposed housing payment tác động lẫn nhau. CFPB mô tả pre-approval là quá trình lender xem xét income, assets, debts và credit record, còn Fannie Mae cũng đánh giá mortgage risk dựa trên nhiều yếu tố của hồ sơ thay vì một metric đứng riêng.
Bạn có thể hình dung năm con số như một dashboard:
| Nếu con số này yếu | Điều đáng kiểm tra tiếp |
|---|---|
| Credit score | Credit report có lỗi, late payment hoặc utilization cao không? |
| Qualifying income | Income có được document đầy đủ và ổn định không? |
| DTI | Monthly debt nào đang chiếm nhiều room nhất? |
| Cash available | Sau closing còn đủ emergency cushion không? |
| Monthly housing payment | Payment có phù hợp với budget thực tế không? |
Mục đích của bảng này không phải để tự underwrite mortgage. Nó giúp bạn biết nên đặt câu hỏi ở đâu trước khi application bắt đầu.
Section 10
Đừng đợi đến lúc tìm được nhà mới kiểm tra 5 con số này
Một căn nhà đẹp có thể khiến bạn bắt đầu từ cảm xúc.
Mortgage thì bắt đầu từ numbers.
Nếu chỉ đến khi offer đã được accepted mới phát hiện credit report có lỗi, DTI cao hơn dự kiến hoặc cash to close nhiều hơn số tiền bạn chuẩn bị, bạn sẽ phải xử lý mọi thứ trong lúc transaction đang chạy.
Ngược lại, nếu kiểm tra sớm, một vấn đề không nhất thiết phải trở thành khủng hoảng. Bạn có thể phát hiện một debt cần hiểu rõ hơn, một income source cần documentation hoặc một khoản savings không nên dùng hết cho down payment.
Đây cũng là một trong những lợi ích của pre-approval. CFPB lưu ý rằng việc bắt đầu pre-approval sớm có thể giúp phát hiện vấn đề trong lúc vẫn còn thời gian để xử lý.
Nếu bạn chưa rõ pre-approval khác gì pre-qualification, Wonder Rates có hướng dẫn chi tiết về pre-qualification và pre-approval trước khi bắt đầu tìm nhà.
Section 11
Checklist nhanh trước khi apply mortgage
Trước khi bắt đầu mortgage application, hãy thử điền năm dòng này bằng con số thật của bạn:
| Con số cần biết | Con số của bạn |
|---|---|
| Credit score / credit profile | ______ |
| Qualifying monthly income ước tính | ______ |
| DTI ước tính | ______% |
| Cash thực sự available for closing | $______ |
| Monthly housing payment bạn cảm thấy comfortable | $______ |
Nếu bạn không biết một hoặc hai ô, điều đó không có nghĩa hồ sơ của bạn có vấn đề. Nó chỉ cho biết bạn chưa có đủ thông tin để tự đặt một purchase budget đáng tin cậy.
Và đó chính là lý do nên kiểm tra trước.
Section 12
FAQ: Trước khi apply mortgage cần biết gì?
Tôi cần credit score bao nhiêu để apply mortgage?
Không có một credit score minimum duy nhất áp dụng cho mọi mortgage. Requirements phụ thuộc loan program, underwriting method, lender và toàn bộ credit profile. Credit score cũng chỉ là một phần của hồ sơ, bên cạnh income, debts, assets và credit history.
DTI bao nhiêu thì được approve mortgage?
Không có một percentage áp dụng cho mọi borrower. Different loan programs và lenders có DTI limits khác nhau, và automated underwriting có thể đánh giá nhiều yếu tố cùng lúc. Vì vậy, DTI nên được dùng như một diagnostic number, không phải một lời đảm bảo approval.
Tôi có cần 20% down mới apply mortgage không?
Không. Có mortgage programs cho phép down payment thấp hơn 20%, tùy eligibility và program. Tuy nhiên, down payment có thể ảnh hưởng loan amount, mortgage insurance, pricing và cash reserves sau closing.
Có nên trả hết debt trước khi apply mortgage không?
Không nên mặc định rằng trả hết mọi debt luôn là lựa chọn tốt nhất. Việc dùng một lượng lớn cash để payoff debt có thể giảm DTI nhưng cũng làm giảm funds available cho down payment, closing costs hoặc emergency reserves. Tác động cụ thể phụ thuộc hồ sơ.
Pre-approval có nghĩa là mortgage đã được approved chưa?
Không. CFPB mô tả pre-approval là indication rằng lender tạm thời sẵn sàng cho vay tới một mức nhất định dựa trên assumptions và thông tin hiện có. Đây không phải guaranteed loan offer, và hồ sơ vẫn cần tiếp tục được xác minh.
Section 13
Trước khi hỏi “Tôi vay được bao nhiêu?”, hãy biết mình đang đứng ở đâu
Mortgage application không bắt đầu bằng căn nhà.
Nó bắt đầu bằng hồ sơ tài chính của bạn.
Credit score cho biết lender sẽ nhìn credit profile từ đâu. Qualifying income cho biết phần income nào có thể thực sự được sử dụng. DTI cho thấy các khoản debt hiện tại đang chiếm bao nhiêu room. Cash available cho biết bạn thực sự có thể mang bao nhiêu tiền vào transaction. Và comfortable monthly payment nhắc bạn rằng được phép vay một số tiền không đồng nghĩa bạn phải vay đến mức đó.
Năm con số này không thể tự quyết định approval.
Nhưng nếu bạn hiểu chúng trước khi apply mortgage, cuộc trao đổi với lender sẽ rõ ràng hơn rất nhiều. Thay vì hỏi chung chung “Tôi có qualify không?”, bạn có thể hiểu yếu tố nào trong hồ sơ đang mạnh, yếu tố nào cần làm rõ và purchase budget nào thực tế hơn với cuộc sống của mình.
Lưu ý: Nội dung này chỉ nhằm mục đích giáo dục và cung cấp thông tin chung, không phải lời khuyên tài chính, pháp lý hoặc mortgage dành riêng cho bất kỳ trường hợp cụ thể nào. Eligibility, documentation và approval phụ thuộc vào hồ sơ thực tế, loan program, lender requirements và underwriting guidelines.
Duc Pham, Mortgage Broker | NMLS# 844897 | 408-600-1900 | dp@wonderrates.com
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134
Equal Housing Opportunity. Equal Housing Lender.
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA



