
Section 01
Số liệu trong ví dụ giả định dưới đây do bài viết tự dựng, dùng số tròn để dễ theo dõi công thức tính. Đây không phải một giao dịch có thật, nhưng phản ánh đúng cơ chế mà Fannie Mae, Freddie Mac, FHA và VA áp dụng khi appraised value thấp hơn giá mua.
Section 02
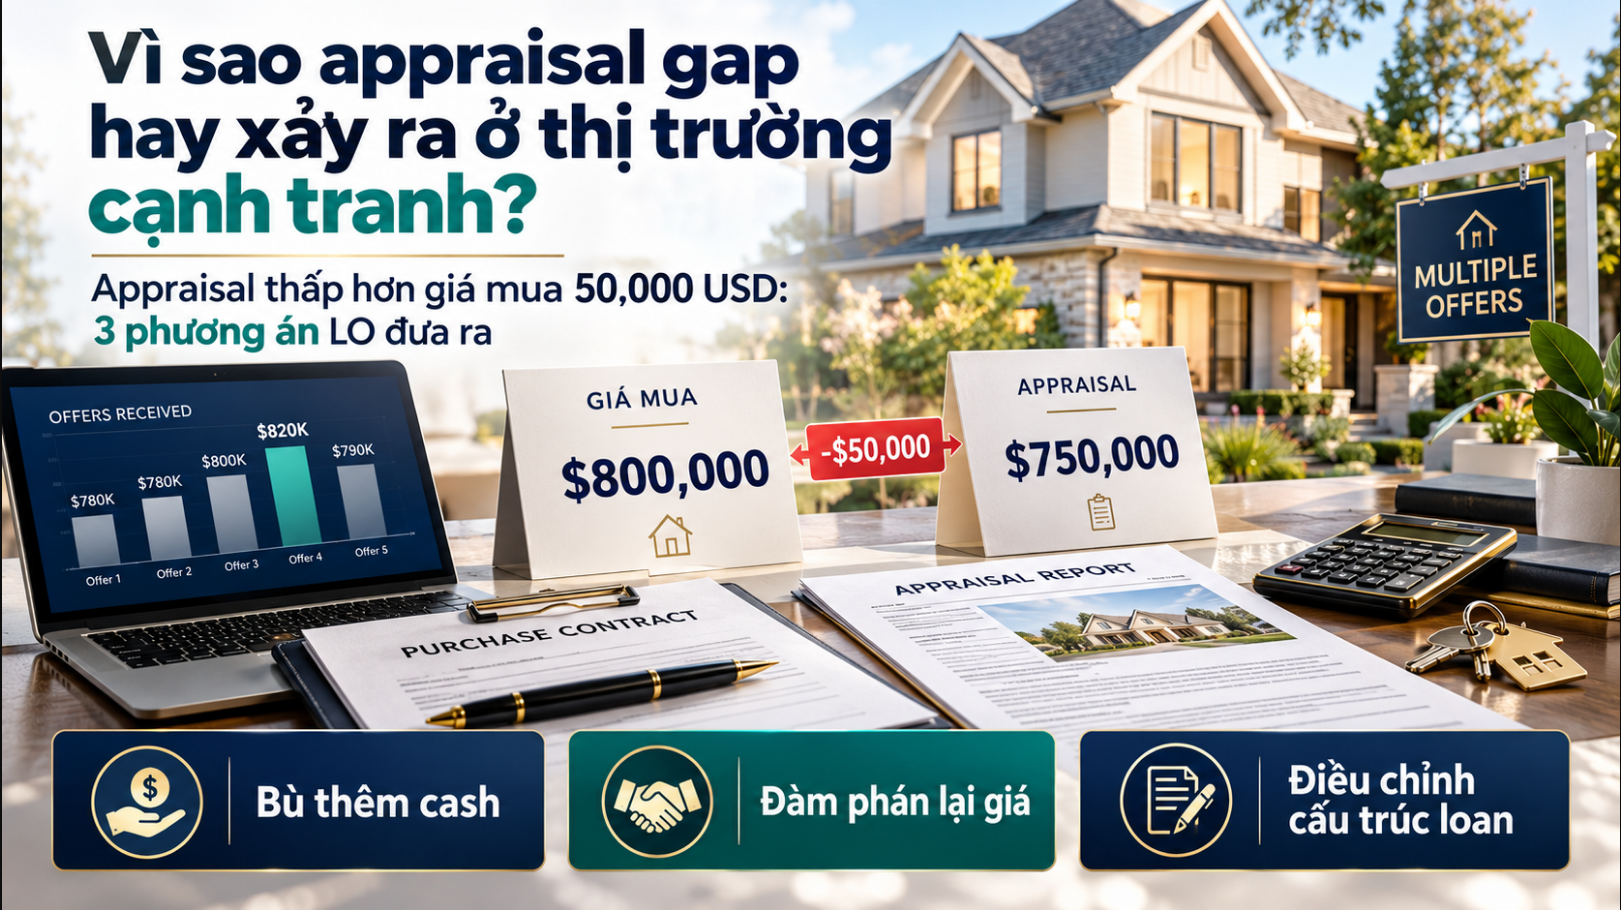
Ví dụ giả định: appraisal thấp hơn giá mua $50.000 và 3 phương án xử lý
Bối cảnh ví dụ giả định
Khách hàng ký hợp đồng mua nhà với giá $650.000, trong một thị trường nhiều người trả giá cao hơn giá niêm yết để thắng offer. Khách hàng dự tính vay conventional với 20% down, tức vay $520.000 và bỏ $130.000 tiền down payment ban đầu. Để offer hấp dẫn hơn, khách hàng chấp nhận bỏ appraisal contingency, tức điều khoản trong hợp đồng (không phải quy định bắt buộc theo chương trình vay) cho phép hủy hợp đồng miễn phí nếu appraisal thấp hơn giá mua.
Appraisal về ở mức $600.000, thấp hơn giá mua $50.000. Đây chính là appraisal gap. Lender luôn tính loan amount dựa trên mức thấp hơn giữa giá mua và appraised value, nên $50.000 chênh lệch này không tự nhiên biến mất. Nhưng cần lưu ý: $50.000 appraisal gap không có nghĩa là khách hàng phải mang thêm đúng $50.000 tiền mặt. Số tiền thực tế cần thêm phụ thuộc vào việc khách hàng muốn giữ nguyên tỷ lệ LTV ban đầu hay giữ nguyên loan amount ban đầu, hai lựa chọn này cho ra hai kết quả khác nhau, như phần dưới đây sẽ tính cụ thể.
Vì sao appraisal gap hay xảy ra ở thị trường cạnh tranh
Khi nhiều người mua cùng trả giá cho một căn nhà, giá chốt thường bị đẩy lên cao hơn giá trị mà appraiser tìm được qua comparable sales gần nhất. Appraiser định giá dựa trên dữ liệu giao dịch đã đóng, không dựa trên cảm xúc hay mức độ cạnh tranh của một offer cụ thể. Khoảng cách giữa giá thắng offer và giá trị theo comparable sales càng lớn khi thị trường nóng lên nhanh, vì dữ liệu so sánh luôn đi sau diễn biến giá thực tế vài tuần đến vài tháng.
Section 03
Điều gì xảy ra ngay khi appraisal về thấp
Tác động đến loan amount và LTV: hai cách tính ra hai kết quả khác nhau
Lender không cho vay dựa trên giá mua nếu appraised value thấp hơn. Loan amount tối đa được tính trên mức thấp hơn giữa hai con số. Với case trên, có hai kịch bản rõ ràng:
Giữ giá mua $650.000: nếu giữ LTV 80%, loan còn $480.000 và tiền mua nhà (down payment) là $170.000, thêm $40.000 so với dự tính ban đầu (chưa tính closing costs). Nếu vẫn được duyệt loan $520.000, tiền mua nhà vẫn là $130.000 và LTV lên khoảng 86,7%; không cần thêm $50.000 chỉ vì appraisal gap.
LTV cao hơn (kịch bản giữ nguyên loan amount) có thể đẩy khách hàng qua ngưỡng cần PMI (nếu trước đó không cần), hoặc vượt mức LTV tối đa cho phép của chương trình vay, buộc phải giảm loan amount dù khách hàng không chủ động mang thêm tiền.
Nói cách khác, khách hàng không thể vừa giữ nguyên loan amount $520.000 vừa chỉ cần bù thêm đúng $50.000 appraisal gap. Hai mục tiêu này không đi cùng nhau: muốn giữ LTV cũ thì cần thêm $40.000 tiền mặt (loan giảm còn $480.000); muốn giữ loan amount cũ thì phải chấp nhận LTV tăng lên 86,7%. Loan officer cần trình bày rõ hai kịch bản này cho khách hàng, thay vì gộp chung thành một con số duy nhất.
Loại vay quyết định mức độ bảo vệ earnest money, không chỉ hợp đồng mua bán
Bỏ appraisal contingency có thể làm mất quyền hủy chỉ vì appraisal thấp. Nhưng mức độ rủi ro mất earnest money phụ thuộc vào cả hợp đồng mua bán lẫn loại vay, không phải một quy tắc chung cho mọi trường hợp:
- Conventional: appraisal contingency là điều khoản tự nguyện do hai bên thỏa thuận trong hợp đồng mua bán, không phải yêu cầu bắt buộc từ Fannie Mae hay Freddie Mac. Nếu khách hàng bỏ điều khoản này, quyền hủy hợp đồng và giữ lại earnest money hoàn toàn phụ thuộc vào các điều khoản còn lại trong hợp đồng, cần đọc kỹ toàn bộ hợp đồng trước khi kết luận.
- FHA: mọi hợp đồng mua bán dùng vay FHA đều bắt buộc phải có FHA Amendatory Clause (đôi khi gọi là escape clause), theo quy định của HUD. Điều khoản này không thể bị bỏ hay thương lượng, kể cả khi khách hàng đã tự nguyện bỏ appraisal contingency thông thường để offer cạnh tranh hơn. Amendatory Clause cho khách hàng quyền hủy hợp đồng và lấy lại toàn bộ earnest money nếu FHA appraisal thấp hơn giá mua, bất kể khách hàng đã cam kết gì trong offer.
- VA: tương tự, mọi hợp đồng mua bán dùng vay VA đều bắt buộc phải có VA Escape Clause theo quy định tại 38 CFR § 36.4303(k)(4). Điều khoản này cũng bảo vệ earnest money của khách hàng nếu Notice of Value (NOV) của VA thấp hơn giá mua, độc lập với việc hợp đồng có appraisal contingency riêng hay không. Nếu lender quên đưa điều khoản này vào hợp đồng, VA sẽ không bảo lãnh khoản vay.
Vì vậy, loan officer nên hỏi rõ cả tình trạng appraisal contingency trong hợp đồng lẫn loại vay (conventional, FHA, hay VA) ngay khi nhận tin appraisal về thấp, trước khi tư vấn bất kỳ phương án nào, vì FHA và VA có lớp bảo vệ earnest money riêng mà conventional không có.
Section 04
Phương án 1: Khách hàng bù chênh lệch bằng tiền mặt
Đây là phương án nhanh nhất và ít rủi ro pháp lý nhất với giao dịch, nhưng đòi hỏi khách hàng có đủ thanh khoản, và số tiền cần bù phụ thuộc vào mục tiêu LTV hay loan amount mà khách hàng chọn, như đã tính ở phần trên.
Cách thực hiện
Theo ví dụ ở trên, nếu khách hàng muốn giữ nguyên LTV 80% ban đầu, khách hàng cần mang thêm $40.000 tiền mặt vào bàn đóng hồ sơ (nâng down payment từ $130.000 lên $170.000), giữ nguyên giá mua $650.000 nhưng loan amount giảm còn $480.000. Khoản tiền bù này tính là một phần của down payment, không phải một khoản phí riêng.
Khi nào phù hợp
Phương án này phù hợp khi khách hàng có đủ dự trữ thanh khoản ngoài phần dự kiến cho down payment và closing cost, và khi thời gian là ưu tiên hàng đầu, ví dụ khách hàng cần dọn vào nhà đúng hẹn hoặc sợ mất nhà vào tay người mua khác nếu giao dịch kéo dài.
Tác động đến hồ sơ vay
Giữ giá mua $650.000: nếu giữ LTV 80%, loan còn $480.000 và tiền mua nhà là $170.000, thêm $40.000 so với dự tính. Nếu vẫn được duyệt loan $520.000, tiền mua nhà vẫn là $130.000 và LTV lên khoảng 86,7%; không cần thêm $50.000 chỉ vì appraisal gap. Loan officer cần tính cụ thể cả hai kịch bản cho khách hàng, vì nếu chọn giữ loan amount cũ với LTV tăng lên, khách hàng cần được thông báo trước nếu điều này đẩy họ qua ngưỡng cần PMI, hoặc thay đổi mức lãi suất theo bậc LTV của loan-level price adjustment.
Rủi ro cần lưu ý
Khách hàng dùng hết hoặc gần hết dự trữ thanh khoản để bù gap có thể không còn đủ reserves theo yêu cầu của chương trình vay, đặc biệt với vay jumbo hoặc vay đầu tư. Loan officer nên tính lại toàn bộ hồ sơ reserves sau khi trừ khoản bù thực tế (ví dụ $40.000 trong case trên), không chỉ xác nhận khách hàng “có đủ tiền” một cách chung chung, và không mặc định số tiền cần bù bằng đúng appraisal gap.
Section 05
Phương án 2: Reconsideration of Value (ROV) hoặc yêu cầu appraisal thứ hai
Đây là phương án thách thức trực tiếp con số appraisal, thay vì chấp nhận nó. Tuy nhiên đây không phải là lựa chọn tự do chỉ cần bên vay muốn thử vận may với một appraiser khác.
Quy trình ROV
Reconsideration of Value là quy trình chính thức cho phép bên vay, thông qua lender, gửi lại cho appraiser hoặc appraisal management company danh sách comparable sales bị bỏ sót, thông tin sai lệch về đặc điểm căn nhà, hoặc bằng chứng cho thấy giá trị đưa ra chưa phản ánh đúng thị trường. Appraiser xem xét lại và có thể điều chỉnh giá trị, giữ nguyên giá trị cũ, hoặc từ chối thay đổi.
Theo hướng dẫn hiện hành của Fannie Mae, bất kỳ yêu cầu thay đổi opinion of market value nào cũng phải dựa trên vấn đề mang tính thực chất (material and substantive issues), và không được chỉ dựa trên lý do giá trị trong báo cáo không đủ để hỗ trợ loan amount mong muốn. Đây là điểm quan trọng: ROV không phải là cách để “thử lại cho đến khi ra số đẹp”, mà phải đi kèm cơ sở cụ thể về sai sót hoặc thiếu sót trong báo cáo appraisal ban đầu.
Những gì cần chuẩn bị cho một ROV có cơ sở
Một ROV có khả năng thành công cao hơn khi đi kèm comparable sales cụ thể, đã đóng trong khung thời gian gần với ngày thẩm định, cùng khu vực hoặc khu vực tương đương, và có đặc điểm tương tự về diện tích, số phòng, tình trạng sửa chữa. Chỉ nói “giá nhà xung quanh đang cao hơn” mà không có dữ liệu cụ thể hiếm khi đủ để appraiser điều chỉnh giá trị.
Nếu phải đặt appraisal mới: lender phải có cơ sở, không phải chỉ để tìm giá cao hơn
Nếu lender không thể giải quyết được lo ngại về chất lượng appraisal cùng appraiser ban đầu, lender có thể yêu cầu desk review, field review, hoặc đặt một appraisal mới. Nhưng theo quy định của Fannie Mae, khi đặt appraisal mới, lender bắt buộc phải ghi lại rõ những thiếu sót (deficiencies) là cơ sở cho việc đặt lại appraisal, và phải tuân theo chính sách chọn báo cáo đáng tin cậy nhất, chứ không phải báo cáo nêu ra giá trị cao nhất. Việc chọn appraisal có giá trị cao hơn chỉ vì nó cao hơn, mà không có cơ sở về chất lượng báo cáo, không đúng với quy định này.
Thời gian và tỷ lệ thành công
ROV không phải lúc nào cũng thành công, và appraiser không có nghĩa vụ phải thay đổi kết luận chỉ vì bên vay không hài lòng. Quy trình này cũng cần thời gian, thường vài ngày đến hai tuần tùy lender và appraisal management company, điều này có thể ảnh hưởng đến lịch đóng hồ sơ đã thỏa thuận với bên bán.
Riêng với vay VA: Tidewater Initiative
Vay VA có một cơ chế riêng gọi là Tidewater Initiative. Nếu Notice of Value sơ bộ thấp hơn giá mua, appraiser VA phải thông báo cho lender trước khi hoàn tất báo cáo chính thức, cho phép bên vay nộp thêm comparable sales trong một khung thời gian ngắn trước khi giá trị cuối cùng được chốt. Đây là cơ hội can thiệp sớm hơn so với ROV thông thường ở vay conventional hay FHA, vì diễn ra trước khi báo cáo được hoàn tất chứ không phải sau.
Section 06
Phương án 3: Thương lượng lại với bên bán
Phương án này đưa bên bán quay lại bàn đàm phán, điều mà nhiều người mua ngại thực hiện trong thị trường cạnh tranh vì sợ mất nhà, nhưng vẫn là lựa chọn hợp lý khi appraisal gap quá lớn so với khả năng tài chính của người mua.
Giảm giá mua về đúng appraised value
Bên bán đồng ý hạ giá bán xuống $600.000, bằng đúng appraised value. Đây là kết quả tốt nhất cho người mua, nhưng ít khả thi nhất trong thị trường mà bên bán vẫn còn nhiều lựa chọn người mua khác.
Chia đôi chênh lệch
Một thỏa hiệp thường gặp là hai bên chia đôi khoản chênh lệch giữa giá mua và appraised value. Với case $50.000 chênh lệch này, giá mua mới có thể giảm còn $625.000. Nếu giá giảm còn $625.000, appraisal vẫn $600.000 và giữ LTV 80%, loan vẫn $480.000; tiền mua nhà là $145.000, thêm $15.000 so với dự tính ban đầu, chưa tính closing costs. Đây là cách chia theo giá mua, khác với việc tính tiền mặt cần bù theo LTV ở Phương án 1, vì ở đây giá mua giảm kéo theo cả loan amount (nếu giữ nguyên LTV mục tiêu) đều thay đổi theo.
Seller concession bù một phần chi phí đóng hồ sơ
Seller concession không thay thế được khoản tiền mặt cần cho phần gốc loan amount bị thiếu, vì concession chỉ được dùng cho closing cost và một số khoản phí được phép, không được dùng để bù trực tiếp vào down payment hoặc giảm loan amount. Tuy nhiên, kết hợp concession với việc giảm giá mua có thể giúp người mua có thêm thanh khoản để xử lý phần gap còn lại. Mỗi chương trình vay giới hạn mức concession khác nhau, và cách tính cũng khác nhau giữa các chương trình:
| Loại vay | Giới hạn seller concession (Interested Party Contribution) | Ghi chú |
|---|---|---|
| Conventional, LTV/CLTV trên 90% | 3% | Theo hướng dẫn Fannie Mae (B3-4.1-02), tính trên mức thấp hơn giữa giá mua và appraised value. Với case này, cơ sở tính là $600.000 |
| Conventional, LTV/CLTV từ 75,01% đến 90% | 6% | Theo hướng dẫn Fannie Mae, tính trên mức thấp hơn giữa giá mua và appraised value |
| Conventional, LTV/CLTV từ 75% trở xuống | 9% | Theo hướng dẫn Fannie Mae, tính trên mức thấp hơn giữa giá mua và appraised value |
| Conventional, nhà đầu tư | 2% ở mọi mức LTV | Giới hạn thấp nhất trong các loại, không đổi theo LTV |
| FHA | 6% giá bán (sales price) | Tính trên sales price, không phải mức thấp hơn giữa giá mua và appraised value |
| VA | 4% cho khoản được xem là concession | Chi phí đóng hồ sơ thông thường như phí origination, phí thẩm định, title không bị tính vào mức trần 4% này |
Lưu ý quan trọng: giới hạn conventional ở trên tính theo LTV/CLTV sau khi đã xác định loan amount cuối cùng, không phải theo mức down payment phần trăm một cách độc lập. Nếu phần concession vượt giới hạn, phần vượt bị coi là sales concession và phải trừ vào giá bán trước khi tính lại LTV.
Bảng so sánh nhanh 3 phương án
| Tiêu chí | Bù tiền mặt | ROV / appraisal thứ hai | Thương lượng lại với bên bán |
|---|---|---|---|
| Tốc độ xử lý | Nhanh nhất, chỉ cần xác nhận nguồn tiền và chọn đúng kịch bản LTV/loan amount | Trung bình, vài ngày đến hai tuần | Phụ thuộc thiện chí bên bán, có thể nhanh hoặc chậm |
| Yêu cầu | Khách hàng có đủ thanh khoản dư ngoài reserves bắt buộc, số tiền cụ thể cần tính theo mục tiêu LTV hoặc loan amount | Có cơ sở cụ thể về sai sót/thiếu sót trong appraisal, không chỉ vì muốn giá cao hơn | Bên bán sẵn sàng đàm phán lại |
| Rủi ro chính | Cạn reserves, có thể ảnh hưởng điều kiện duyệt vay khác; dễ nhầm số tiền cần bù với đúng appraisal gap | Có thể không thành công, mất thời gian chờ | Có thể làm đổ vỡ giao dịch nếu bên bán từ chối |
| Phù hợp nhất khi | Khách hàng ưu tiên tốc độ, có sẵn tiền | Có nghi ngờ hợp lý, có dữ liệu cụ thể về chất lượng appraisal | Giá gap quá lớn so với khả năng tài chính người mua |
Section 07
Khía cạnh nâng cao loan officer cần nắm
Appraisal gap coverage clause nên được bàn trước khi ký offer, không phải sau khi appraisal về
Nhiều buyer agent tại thị trường cạnh tranh đưa điều khoản cam kết bù một mức tiền cụ thể nếu appraisal thấp hơn giá mua, gọi là appraisal gap coverage clause, ngay trong offer để tăng sức cạnh tranh. Loan officer nên chủ động hỏi buyer agent về điều khoản này trước khi khách hàng ký hợp đồng, không phải chờ đến khi appraisal về thấp mới bắt đầu tính toán khả năng tài chính của khách hàng.
Ba phương án không loại trừ nhau
Trong thực tế, nhiều giao dịch dùng kết hợp hai hoặc cả ba phương án: vừa nộp ROV có cơ sở cụ thể, vừa thương lượng bên bán giảm một phần giá, vừa để khách hàng bù phần còn lại bằng tiền mặt. Loan officer nên trình bày cả ba lựa chọn cho khách hàng cùng lúc, kèm mốc thời gian cụ thể của từng phương án, thay vì tư vấn tuần tự từng phương án một, vì thời gian xử lý ROV và đàm phán lại hợp đồng có thể chạy song song.
Ảnh hưởng đến rate lock
Nếu ROV hoặc đàm phán lại kéo dài, rate lock ban đầu có thể hết hạn trước khi hồ sơ được xử lý xong. Loan officer nên kiểm tra ngày hết hạn rate lock ngay khi nhận tin appraisal thấp, và trao đổi với khách hàng về chi phí gia hạn lock nếu cần, để tránh bị động vào phút cuối.
Rủi ro mất earnest money: phụ thuộc loại vay, không chỉ hợp đồng mua bán
Như đã nêu ở phần “Loại vay quyết định mức độ bảo vệ earnest money”, việc có mất earnest money hay không khi không hoàn tất giao dịch phụ thuộc vào cả điều khoản còn lại trong hợp đồng mua bán lẫn loại vay. Với vay FHA và VA, Amendatory Clause và Escape Clause là điều khoản bắt buộc, bảo vệ earnest money của khách hàng trong tình huống appraisal thấp, bất kể khách hàng có bỏ appraisal contingency thông thường hay không. Với vay conventional, mức độ bảo vệ hoàn toàn phụ thuộc vào các điều khoản cụ thể còn lại trong hợp đồng. Loan officer nên nhắc khách hàng xác nhận lại với luật sư hoặc đại diện bất động sản về hậu quả cụ thể, dựa trên đúng loại vay và đúng hợp đồng đang dùng, trước khi chọn phương án không hoàn tất giao dịch.
Section 08
Checklist loan officer nên làm ngay khi appraisal về thấp
- Xác nhận loại vay (conventional, FHA, hay VA) và tình trạng appraisal contingency trong hợp đồng mua bán, vì FHA/VA có Amendatory Clause/Escape Clause bắt buộc bảo vệ earnest money riêng.
- Tính cả hai kịch bản: giữ nguyên LTV mục tiêu (loan amount giảm, cần thêm tiền mặt) và giữ nguyên loan amount (LTV tăng, có thể phát sinh PMI hoặc vượt trần chương trình), không mặc định số tiền cần bù bằng đúng appraisal gap.
- Kiểm tra ngày hết hạn rate lock và chi phí gia hạn nếu cần thêm thời gian.
- Hỏi khách hàng về khả năng thanh khoản dư ngoài phần dự kiến cho down payment và closing cost, dựa trên số tiền thực tế cần bù theo kịch bản đã chọn.
- Thu thập comparable sales cụ thể từ buyer agent nếu có cơ sở về sai sót/thiếu sót trong appraisal để nộp ROV, vì yêu cầu thay đổi giá trị không được chấp nhận chỉ vì muốn hỗ trợ loan amount cao hơn.
- Liên hệ buyer agent để đánh giá khả năng bên bán đồng ý đàm phán lại.
- Trình bày cả ba phương án cho khách hàng cùng lúc, kèm mốc thời gian và rủi ro cụ thể của từng phương án.
Section 09
Câu hỏi thường gặp
Appraisal gap coverage clause có bắt buộc theo luật không
Không. Đây là điều khoản tự nguyện do bên mua đưa vào offer để tăng sức cạnh tranh, không phải yêu cầu pháp lý hay yêu cầu từ chương trình vay.
ROV có tốn phí không
Tùy lender và appraisal management company. Một số nơi không tính phí cho lần xem xét lại đầu tiên, trong khi yêu cầu appraisal hoàn toàn mới (second appraisal) thường phát sinh chi phí riêng, và lender phải có cơ sở về thiếu sót mới được đặt appraisal mới theo quy định Fannie Mae.
Nếu appraisal thứ hai cũng thấp thì sao
Khách hàng vẫn phải chọn giữa bù tiền mặt (theo đúng kịch bản LTV hoặc loan amount mong muốn, không phải đúng bằng mức chênh lệch appraisal), tiếp tục đàm phán với bên bán, hoặc chấp nhận hủy giao dịch theo điều khoản hợp đồng hiện có và theo loại vay đang dùng, bao gồm rủi ro mất earnest money nếu là vay conventional và không còn appraisal contingency.
Seller concession có thể dùng để bù thẳng vào appraisal gap không
Không trực tiếp. Seller concession chỉ được dùng cho closing cost và các khoản phí được phép theo từng chương trình vay, không được dùng để thay thế phần loan amount bị thiếu do appraised value thấp hơn giá mua. Mức trần cụ thể cũng khác nhau: conventional theo bậc LTV/CLTV (3%, 6%, hoặc 9%, hoặc 2% cho nhà đầu tư, tính trên mức thấp hơn giữa giá mua và appraised value), FHA tính 6% trên giá bán, VA tính 4% theo cách tính riêng.
Section 10
Tóm lại
Khi appraisal thấp hơn giá mua $50.000 trong một thị trường cạnh tranh, loan officer có ba hướng xử lý chính: để khách hàng bù chênh lệch bằng tiền mặt theo đúng kịch bản LTV hoặc loan amount mong muốn (không mặc định bằng đúng mức appraisal gap), nộp Reconsideration of Value hoặc yêu cầu appraisal thứ hai khi có cơ sở cụ thể về sai sót trong báo cáo ban đầu, hoặc đưa bên bán quay lại đàm phán để giảm giá hoặc chia sẻ phần chênh lệch. Ba phương án này không loại trừ nhau và thường được triển khai song song để tiết kiệm thời gian. Yếu tố quyết định phương án nào phù hợp nhất là loại vay đang dùng (vì FHA/VA có điều khoản bảo vệ earnest money bắt buộc riêng, khác với conventional), tình trạng appraisal contingency trong hợp đồng, mức thanh khoản dự trữ của khách hàng, và mức độ sẵn sàng đàm phán của bên bán. Loan officer nên hành động ngay khi nhận tin appraisal thấp, vì thời gian trễ có thể ảnh hưởng đến rate lock và toàn bộ tiến độ giao dịch.
Muốn biết khoản trả nhà hàng tháng của bạn là bao nhiêu để ước tính DTI? Hãy thử mortgage calculator của team Wonder Rates trước khi nói chuyện với loan officer.
Bài viết mang tính chất tham khảo, dùng ví dụ giả định với số liệu giả định để giải thích cơ chế xử lý appraisal gap. Giới hạn seller concession và quy trình ROV, Tidewater Initiative có thể thay đổi theo chương trình vay, lender và thời điểm. Người đọc nên trao đổi trực tiếp với loan officer, đại diện bất động sản hoặc luật sư về tình huống cụ thể của mình. Bài viết không phải là tư vấn tài chính hay tư vấn pháp lý.
Duc Pham, Mortgage Broker | NMLS# 844897,
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134 |
Equal Housing Opportunity. Equal Housing Lender. |
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA.



