
Section 01
Nhiều người mua nhà đang chờ một tín hiệu quen thuộc: Fed giảm lãi suất. Nghe rất hợp lý. Nếu Fed giảm rate, mortgage rate chắc cũng sẽ giảm theo, đúng không?
Không hẳn.
Fed có ảnh hưởng đến môi trường lãi suất, nhưng Fed không trực tiếp đặt mortgage rate mà lender offer cho bạn. Các khoản vay dài hạn còn chịu ảnh hưởng bởi kỳ vọng về inflation, nền kinh tế, bond market và cách từng lender định giá khoản vay. Federal Reserve cũng giải thích rằng lãi suất dài hạn phụ thuộc vào kỳ vọng về chính sách tiền tệ và nền kinh tế trong tương lai, chứ không chỉ mức federal funds rate hiện tại.
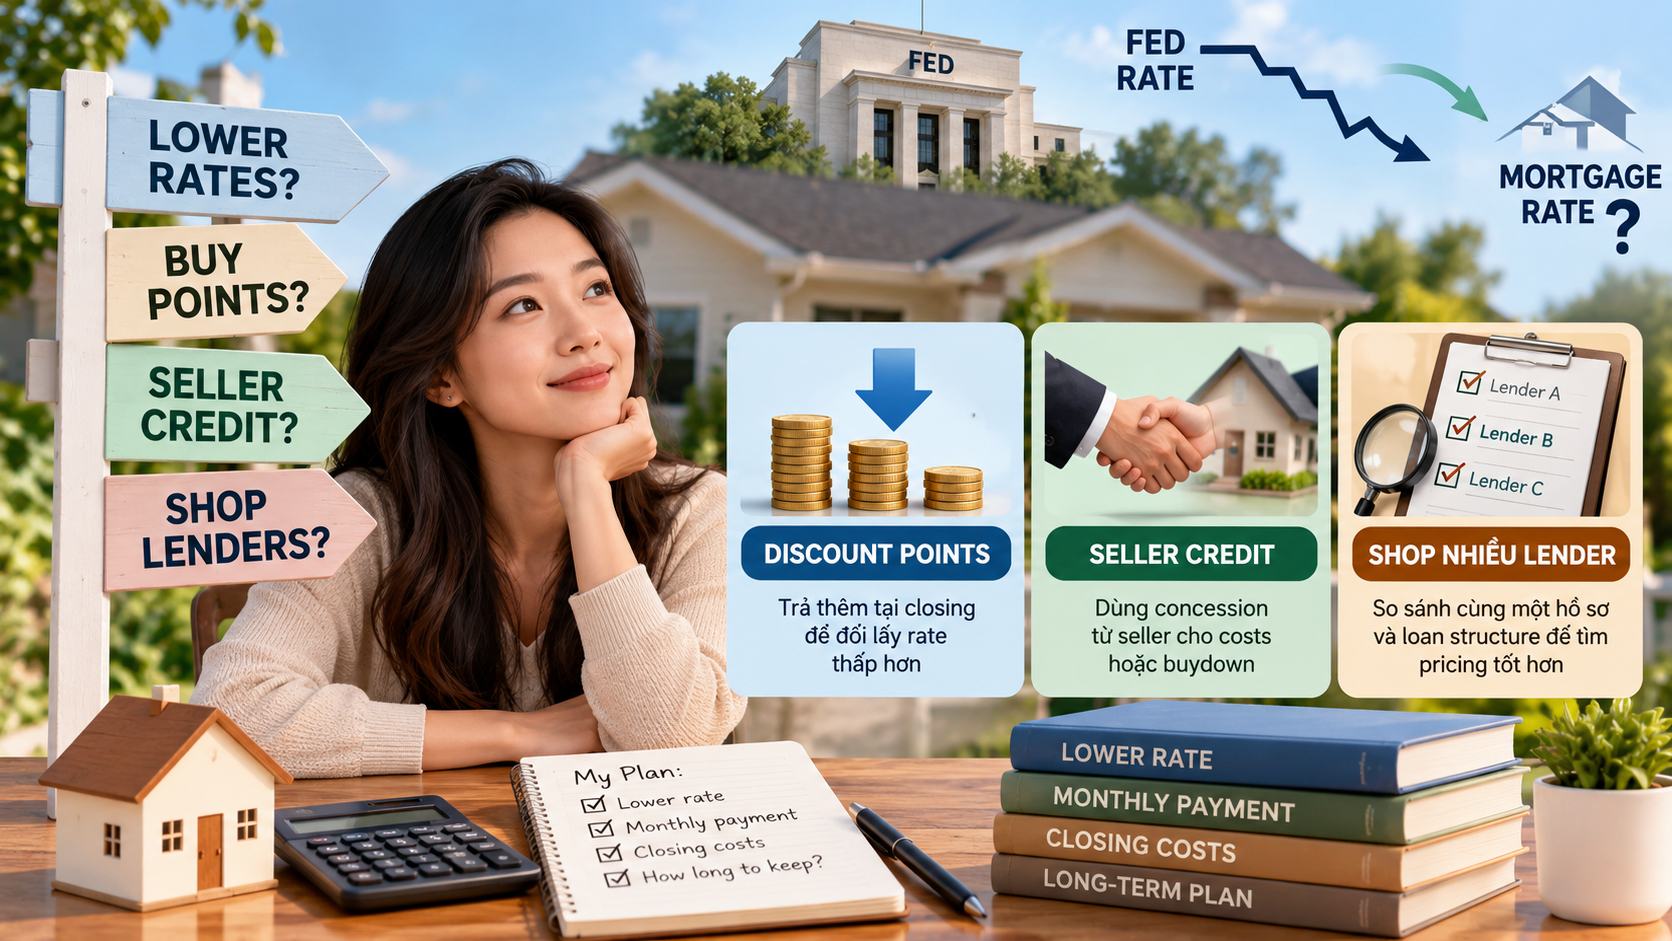
Điều đó có nghĩa là bạn không nhất thiết phải ngồi chờ cuộc họp tiếp theo của Fed mới bắt đầu tìm một mortgage rate tốt hơn. Trong một số trường hợp, bạn có thể chủ động tác động đến mức rate mình nhận được bằng discount points, seller credit và việc shopping nhiều lender.
Nhưng có một điều cần nhớ ngay từ đầu: rate thấp hơn không tự động có nghĩa loan rẻ hơn. Bạn cần nhìn cả số tiền trả upfront, monthly payment, closing costs và khoảng thời gian dự kiến giữ khoản vay.
Section 02
Tóm tắt 3 cách “mua” lãi suất thấp hơn
| Cách | Bạn đang làm gì? | Lợi ích tiềm năng | Tradeoff cần xem |
|---|---|---|---|
| Discount points | Trả thêm tại closing để đổi lấy rate thấp hơn | Giảm borrowing cost theo thời gian | Cần thêm cash upfront và phải tính break-even |
| Seller credit | Dùng concession hợp lệ từ seller cho costs hoặc buydown | Có thể giảm số tiền buyer tự bỏ ra | Phụ thuộc loan program, giới hạn credit và cách cấu trúc |
| Shop nhiều lender | So sánh cùng một hồ sơ và loan structure | Có thể tìm được pricing cạnh tranh hơn | Phải so cùng assumptions, points và fees |
Ba cách này khác nhau, nhưng đều xoay quanh một câu hỏi: Bạn đang phải trả gì để đổi lấy rate đó?
Section 03
1. Trả discount points để mua mortgage rate xuống
Đây là cách sát nhất với nghĩa đen của từ “mua rate.” Discount points là khoản phí trả trước cho lender để đổi lấy một interest rate thấp hơn so với option không có points của cùng lender.
Theo Consumer Financial Protection Bureau, một discount point bằng 1% loan amount. Mức rate giảm được bao nhiêu sau khi trả một point thì không cố định. Nó phụ thuộc vào lender, loại loan và điều kiện mortgage market tại thời điểm đó.
Ví dụ, nếu loan amount là $400,000 thì một point tương đương $4,000. Nhưng điều đó không có nghĩa trả một point sẽ luôn giảm rate một mức cố định.
Nếu bạn chưa quen với khái niệm này, hướng dẫn về mortgage points và cách tính break-even của Wonder Rates giải thích rõ cách upfront cost liên quan đến monthly payment và thời gian giữ loan.
Section 04
Rate thấp hơn luôn đi kèm một câu hỏi khác: bạn trả thêm bao nhiêu?
Hãy hình dung cùng một lender đưa ra ba cách pricing:
| Option | Chi phí upfront | Interest rate | Tradeoff |
|---|---|---|---|
| Có discount points | Cao hơn | Thấp hơn | Trả thêm hôm nay để giảm borrowing cost về sau |
| Zero points | Trung bình | Cao hơn option có points | Không trả thêm để mua rate xuống |
| Có lender credits | Thấp hơn | Thường cao hơn | Giảm closing costs nhưng đổi lại bằng rate cao hơn |
CFPB mô tả points và lender credits như hai phía của cùng một tradeoff. Với points, bạn trả nhiều hơn upfront để nhận rate thấp hơn. Với lender credits, bạn giảm một phần closing costs nhưng thường đổi lại bằng interest rate cao hơn.
Vì vậy, câu hỏi không nên chỉ là “Rate này thấp hơn bao nhiêu?” Bạn nên hỏi thêm: “Tôi phải trả bao nhiêu để có rate đó?”
Đó là lúc break-even trở nên quan trọng.
Section 05
Break-even là gì?
Break-even cho biết khoảng thời gian cần thiết để phần monthly cost giảm xuống bù lại số tiền bạn đã bỏ thêm upfront.
Break-even = Chi phí thêm để mua points ÷ Khoản giảm monthly principal and interest
Ví dụ minh họa, nếu bạn trả thêm $4,000 để có một loan option làm principal and interest thấp hơn $80 mỗi tháng, break-even sẽ là 50 tháng.
$4,000 ÷ $80 = 50 tháng.
Nghĩa là phải mất khoảng 50 tháng để phần monthly savings bù lại $4,000 đã bỏ thêm lúc closing. Đây chỉ là ví dụ để giải thích cách tính, không phải rate quote hoặc loan offer.
Nếu bạn bán nhà hoặc refinance trước break-even, kết quả kinh tế có thể rất khác so với việc giữ loan lâu hơn. Vì vậy, CFPB khuyến nghị borrower so sánh option có points và không có points trong nhiều khoảng thời gian khác nhau, thay vì chỉ nhìn monthly payment.
Section 06
2. Dùng seller credit để hỗ trợ việc mua rate xuống
Cách thứ hai đáng chú ý vì tiền cho buydown không nhất thiết phải hoàn toàn đến từ buyer. Trong một số transaction, seller có thể đồng ý cung cấp seller credit, hay seller concession. Tùy loan program và cách giao dịch được cấu trúc, một phần credit có thể được sử dụng cho eligible closing costs hoặc interest rate buydown.
Theo Fannie Mae, khi seller hoặc một interested party khác tài trợ cho temporary hoặc permanent interest rate buydown, khoản subsidy đó được tính vào giới hạn interested-party contribution áp dụng cho loan.
Điều quan trọng là seller concession có thể được sử dụng theo nhiều cách, và mỗi cách có thể tạo ra một kết quả khác nhau.
| Cách sử dụng | Tác động chính |
|---|---|
| Giảm purchase price | Giảm giá mua nhà |
| Hỗ trợ eligible closing costs | Có thể giảm cash needed at closing |
| Permanent buydown | Có thể giúp mua interest rate xuống |
| Temporary buydown | Giảm phần payment buyer phải tự chi trong giai đoạn đầu |
Không có một cách sử dụng seller credit nào tự động tốt hơn cho mọi borrower. Giả sử seller sẵn sàng concession một khoản nhất định, giảm purchase price, dùng credit cho closing costs và dùng credit cho buydown có thể tạo ra ba kết quả khác nhau về cash to close và borrowing cost.
Vì vậy, thay vì chỉ hỏi “Seller giảm được bao nhiêu?”, một câu hỏi hữu ích hơn là: “Nếu sử dụng cùng khoản concession theo các cách khác nhau, cash to close và loan costs của tôi sẽ thay đổi thế nào?”
Lender có thể chạy từng scenario để bạn nhìn thấy sự khác biệt trước khi quyết định.
Section 07
Temporary buydown không giống permanent buydown
Đây là chỗ rất dễ gây nhầm lẫn. Cả hai đều có chữ “buydown”, nhưng chúng không hoạt động giống nhau.
Với permanent buydown, discount points được sử dụng để đổi lấy một note rate thấp hơn theo pricing của lender. Bạn trả thêm upfront, hoặc một party đủ điều kiện trong transaction hỗ trợ khoản đó, để nhận một rate thấp hơn theo cấu trúc loan.
Temporary buydown thì khác. Một subsidy fund được sử dụng để giảm phần payment borrower phải tự chi trong một khoảng thời gian đầu, nhưng permanent note rate vẫn tồn tại. Theo guideline của Fannie Mae về temporary interest rate buydowns, mortgage documents vẫn phải phản ánh permanent payment terms và buydown plan không được thay đổi terms của mortgage note.
| Permanent buydown | Temporary buydown | |
|---|---|---|
| Note rate | Được giảm theo pricing của loan | Không thay đổi bởi temporary subsidy |
| Payment thấp hơn | Gắn với rate thấp hơn | Chỉ được subsidized trong giai đoạn đầu |
| Khi subsidy kết thúc | Không có temporary step-up do subsidy | Borrower chịu full payment theo loan terms |
| Điểm cần hỏi | Chi phí và break-even bao lâu? | Full payment sau buydown là bao nhiêu? |
Nếu bạn thấy một offer nhấn mạnh payment thấp trong những năm đầu, hãy xác định rõ đó là temporary payment subsidy hay permanent rate reduction. Hai thứ này không nên được đánh giá như nhau.
Section 08
3. Shop nhiều lender cho cùng một loan scenario
Có một cách khác để tìm pricing tốt hơn mà không nhất thiết phải bỏ thêm tiền mua points: đừng mặc định quote đầu tiên bạn nhận được chính là “market rate.”
Mortgage pricing không giống một món hàng có cùng giá ở mọi nơi. Hai lender có thể đưa ra pricing khác nhau cho một hồ sơ tương tự vì fees, margins, investor pricing, credits và nhiều yếu tố khác.
CFPB khuyến nghị borrower shop và so sánh nhiều mortgage offers, đồng thời yêu cầu cùng một lượng points hoặc credits khi so sánh để tránh đặt hai cấu trúc khác nhau cạnh nhau.
Section 09
Phải so apples to apples
Giả sử Lender A có rate thấp hơn, còn Lender B có rate cao hơn một chút. Nhìn qua, A có vẻ tốt hơn.
Nhưng nếu offer A yêu cầu nhiều discount points hơn, bạn không còn so hai rate nữa. Bạn đang so hai cách trả chi phí vay khác nhau.
Một comparison hợp lý nên đặt các yếu tố sau cạnh nhau:
| Cần so | Vì sao quan trọng |
|---|---|
| Interest rate | Ảnh hưởng principal and interest |
| APR | Phản ánh thêm một số borrowing costs |
| Discount points | Cho biết bạn trả thêm bao nhiêu để có rate |
| Lender fees | Có thể khác giữa các offers |
| Lender credits | Có thể giảm upfront cost nhưng tạo tradeoff khác |
| Cash to close | Cho biết số tiền cần chuẩn bị tại closing |
| Loan amount | Phải giống nhau để comparison có ý nghĩa |
| Loan structure | Không nên so hai sản phẩm hoàn toàn khác nhau |
| Break-even | Cho biết bao lâu chi phí upfront mới được bù lại |
Nếu bạn đã có hai offers, Rate Comparison Calculator của Wonder Rates có thể giúp đặt monthly payment, total interest, closing costs và APR cạnh nhau để nhìn rõ hơn sự khác biệt giữa hai options. Công cụ này chỉ mang tính minh họa, không phải loan offer hoặc commitment to lend.
Điểm quan trọng nhất là giữ assumptions giống nhau khi so lender. Cùng loan amount. Cùng loan structure. Cùng mức points hoặc credits nếu có thể.
Nếu không, một rate thấp hơn rất dễ tạo cảm giác hấp dẫn dù offer đó đang yêu cầu nhiều tiền upfront hơn.
Section 10
Rate thấp nhất chưa chắc là loan rẻ nhất
Đây là điểm đáng nhớ nhất trong cả bài. CFPB lưu ý rằng chọn mortgage không chỉ là chọn interest rate hoặc monthly payment. Một deal có vẻ tốt hơn ở một phần có thể khiến bạn trả nhiều hơn ở phần khác.
| Bạn muốn | Điều có thể xảy ra |
|---|---|
| Rate thấp hơn | Upfront costs có thể cao hơn |
| Cash to close thấp hơn | Lender credits có thể đi kèm rate cao hơn |
| Payment thấp hơn | Có thể cần bỏ thêm tiền mua points |
| Ít tiền upfront hơn | Chi phí vay theo thời gian có thể tăng |
Đó là lý do chỉ hỏi “Rate bao nhiêu?” thường chưa đủ.
Một câu hỏi tốt hơn là: “Tổng chi phí để có rate này là bao nhiêu?” Sau đó, hãy hỏi tiếp: “Nếu tôi không giữ loan quá lâu thì sao?”
Khoảng thời gian bạn dự kiến giữ mortgage có thể thay đổi hoàn toàn kết quả của phép so sánh.
Section 11
Có cần chờ Fed giảm rate rồi mới mua nhà không?
Không có câu trả lời chung cho mọi người.
Fed ảnh hưởng đến financial conditions, nhưng mortgage rates dài hạn phản ánh nhiều yếu tố ngoài mức federal funds rate hiện tại. Thị trường cũng có thể điều chỉnh trước khi Fed hành động vì investors liên tục cập nhật kỳ vọng về inflation, tăng trưởng và chính sách tiền tệ.
Vì vậy, cố đoán ngày mortgage rates sẽ giảm có một giới hạn rất lớn: bạn chỉ biết chắc sau khi nó đã xảy ra.
Thay vì chỉ tập trung vào câu hỏi “Fed sẽ làm gì tiếp theo?”, người mua nhà có thể tìm hiểu những thứ cụ thể hơn trong loan scenario hiện tại: quote này có discount points không, zero-point option trông như thế nào, break-even nếu mua points là bao lâu, seller credit có thể được sử dụng ra sao, buydown là temporary hay permanent, và lender khác pricing cùng scenario như thế nào.
Bạn không kiểm soát được thị trường. Nhưng bạn có thể kiểm soát cách mình so sánh các lựa chọn.
Section 12
Checklist trước khi chọn một mortgage offer
Khi nhận Loan Estimate, đừng chỉ nhìn vào interest rate ở đầu trang. Hãy kiểm tra toàn bộ bức tranh:
- Interest rate
- APR
- Discount points
- Origination và lender fees
- Lender credits
- Cash to close
- Monthly principal and interest
- Rate lock status
- Break-even nếu có points
- Temporary hoặc permanent buydown nếu có
Discount points và lender credits cũng xuất hiện trên Loan Estimate và Closing Disclosure, nên bạn có thể dùng các documents này để kiểm tra mình thực sự đang trả gì cho loan.
Nếu hai offers nhìn quá khác nhau và khó so, hãy đưa chúng về cùng assumptions trước. Bạn không muốn chọn loan chỉ vì một con số nổi bật hơn.
Section 13
FAQ về cách “mua” mortgage rate thấp hơn
Mortgage points là gì?
Mortgage points, hay discount points, là khoản phí trả upfront cho lender để đổi lấy interest rate thấp hơn so với zero-point option của cùng lender. Một point bằng 1% loan amount, nhưng mức giảm rate cho mỗi point không cố định.
Một point có luôn giảm rate cùng một mức không?
Không. Mức giảm phụ thuộc vào lender, loại loan và market conditions. Vì vậy, hai lender có thể định giá cùng một point khác nhau.
Seller có thể trả discount points cho buyer không?
Trong một số giao dịch, seller hoặc một interested party khác có thể hỗ trợ interest rate buydown. Tuy nhiên, contribution phải nằm trong giới hạn và guideline áp dụng cho loan program cụ thể.
Temporary buydown có làm permanent mortgage rate thấp hơn không?
Không. Temporary buydown sử dụng subsidy để giảm phần payment borrower phải tự chi trong giai đoạn đầu. Nó không thay đổi permanent terms trên mortgage note.
Rate thấp hơn có luôn tốt hơn không?
Không nhất thiết. Rate thấp hơn có thể yêu cầu nhiều discount points hoặc upfront costs hơn. Khi so offers, cần nhìn thêm APR, fees, lender credits, cash to close và thời gian dự kiến giữ loan.
Có nên chỉ lấy quote từ một lender?
Shopping nhiều offers giúp bạn thấy các lender có đang pricing cùng một scenario khác nhau hay không. Khi so sánh, nên giữ loan type, loan amount, points và credits càng giống nhau càng tốt.
Section 14
Kết luận
Bạn không thể kiểm soát quyết định tiếp theo của Fed, và cũng không thể biết chính xác mortgage rates sẽ ở đâu vài tháng nữa. Nhưng bạn có thể hiểu rõ hơn cách loan của mình được pricing.
Ba cách đáng đưa vào phép so sánh là trả discount points để đổi lấy rate thấp hơn, tìm hiểu seller credit và các buydown options được phép trong transaction, và shop nhiều lender trên cùng một loan scenario.
Điều quan trọng không phải là tìm rate thấp nhất bằng mọi giá. Điều quan trọng là hiểu rate đó tốn bao nhiêu, tradeoff nằm ở đâu và bạn cần giữ loan bao lâu để phần chi phí bỏ thêm có ý nghĩa.
Nếu bạn đang cầm hai mortgage offers và chưa biết offer nào thực sự có chi phí thấp hơn, công cụ so sánh mortgage rates của Wonder Rates có thể giúp bạn đặt payment, total interest, closing costs và APR cạnh nhau trước khi trao đổi với Loan Officer.
Lưu ý: Nội dung này chỉ nhằm mục đích giáo dục và cung cấp thông tin chung, không phải lời khuyên tài chính hoặc mortgage dành riêng cho bất kỳ trường hợp cụ thể nào. Loan options, pricing, rates và eligibility phụ thuộc vào hồ sơ borrower, property, loan program và market conditions.
Duc Pham, Mortgage Broker | NMLS# 844897 | 408-600-1900 | dp@wonderrates.com
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134
Equal Housing Opportunity. Equal Housing Lender.
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA



