
Section 01
Hồ sơ vay đang tiến triển tốt. Rồi một báo cáo credit refresh ngay trước closing lòi ra một charge-off hoặc collection account từ nhiều năm trước, thứ mà khách hàng tưởng đã “biến mất” từ lâu.
Loan officer lúc này cần trả lời nhanh hai câu hỏi. Vì sao nó xuất hiện lại. Và cần giải trình thế nào để hồ sơ không bị trễ hoặc downgrade sang manual underwriting.
Bài viết đi vào cơ chế kỹ thuật, số liệu quy định cụ thể, và cách viết Letter of Explanation (LOE) đúng chuẩn, kèm bảng tổng hợp cho từng phần để tiện tra cứu.
Section 02
Vòng Đời Của Một Khoản Nợ Xấu: Vì Sao Nó "Biến Mất" Rồi Lại Xuất Hiện
Một khoản nợ xấu hiếm khi chỉ có một bên báo cáo duy nhất. Nó thường đi qua nhiều giai đoạn, mỗi giai đoạn có thể do một bên khác nhau báo cáo lên bureau, ở những thời điểm không liên tục.
| Giai đoạn | Bên báo cáo | Thời điểm điển hình | Ghi chú |
|---|---|---|---|
| Trễ hạn lần đầu | Creditor gốc | Ngày 1 (đây là date of first delinquency, DOFD) | Mốc này không đổi dù nợ qua tay bao nhiêu bên |
| Charge-off | Creditor gốc | 180 ngày trễ hạn với open-end credit (thẻ tín dụng); 120 ngày với closed-end credit (vay trả góp), theo chính sách Uniform Retail Credit Classification của FFIEC | Charge-off là bút toán kế toán của creditor, không xóa nghĩa vụ trả nợ của khách hàng |
| Chuyển cho collection agency nội bộ hoặc bên thứ ba | Collection agency | Thường ngay sau charge-off, có thể vài tháng đến hơn một năm sau | Agency có thể báo cáo hoặc ngừng báo cáo tùy từng thời điểm |
| Bán cho debt buyer | Debt buyer (có thể qua nhiều lần bán lại) | Bất kỳ lúc nào sau charge-off | Mỗi lần bán có thể tạo ra một tradeline mới trên báo cáo, dù cùng một khoản nợ gốc |
| Xóa khỏi báo cáo | Tự động theo quy định | 7 năm, tính từ thời điểm 180 ngày sau ngày bắt đầu đợt trễ hạn dẫn đến charge-off/collection (DOFD) | Theo FCRA § 605(a)(4) và § 605(c)(1); việc bán nợ cho debt buyer mới, khách hàng thanh toán một phần, hay khách hàng dispute đều không làm mốc này bắt đầu lại |
Với collection và charge-off, giới hạn báo cáo thông thường theo FCRA là 7 năm tính từ khi kết thúc 180 ngày sau ngày bắt đầu đợt trễ hạn dẫn đến collection/charge-off đó, tức tổng thời gian tối đa một khoản nợ có thể hiển thị trên báo cáo là 7 năm cộng 180 ngày kể từ DOFD. (theo FTC, ý kiến tư vấn Amason, 15/2/2000, diễn giải FCRA § 605(a)(4) và § 605(c)(1)) FTC xác nhận rõ việc chuyển khoản nợ sang collector hoặc debt buyer mới, khách hàng thanh toán một phần, hay khách hàng dispute khoản nợ đều không làm mốc 7 năm này bắt đầu lại hay kéo dài thêm.
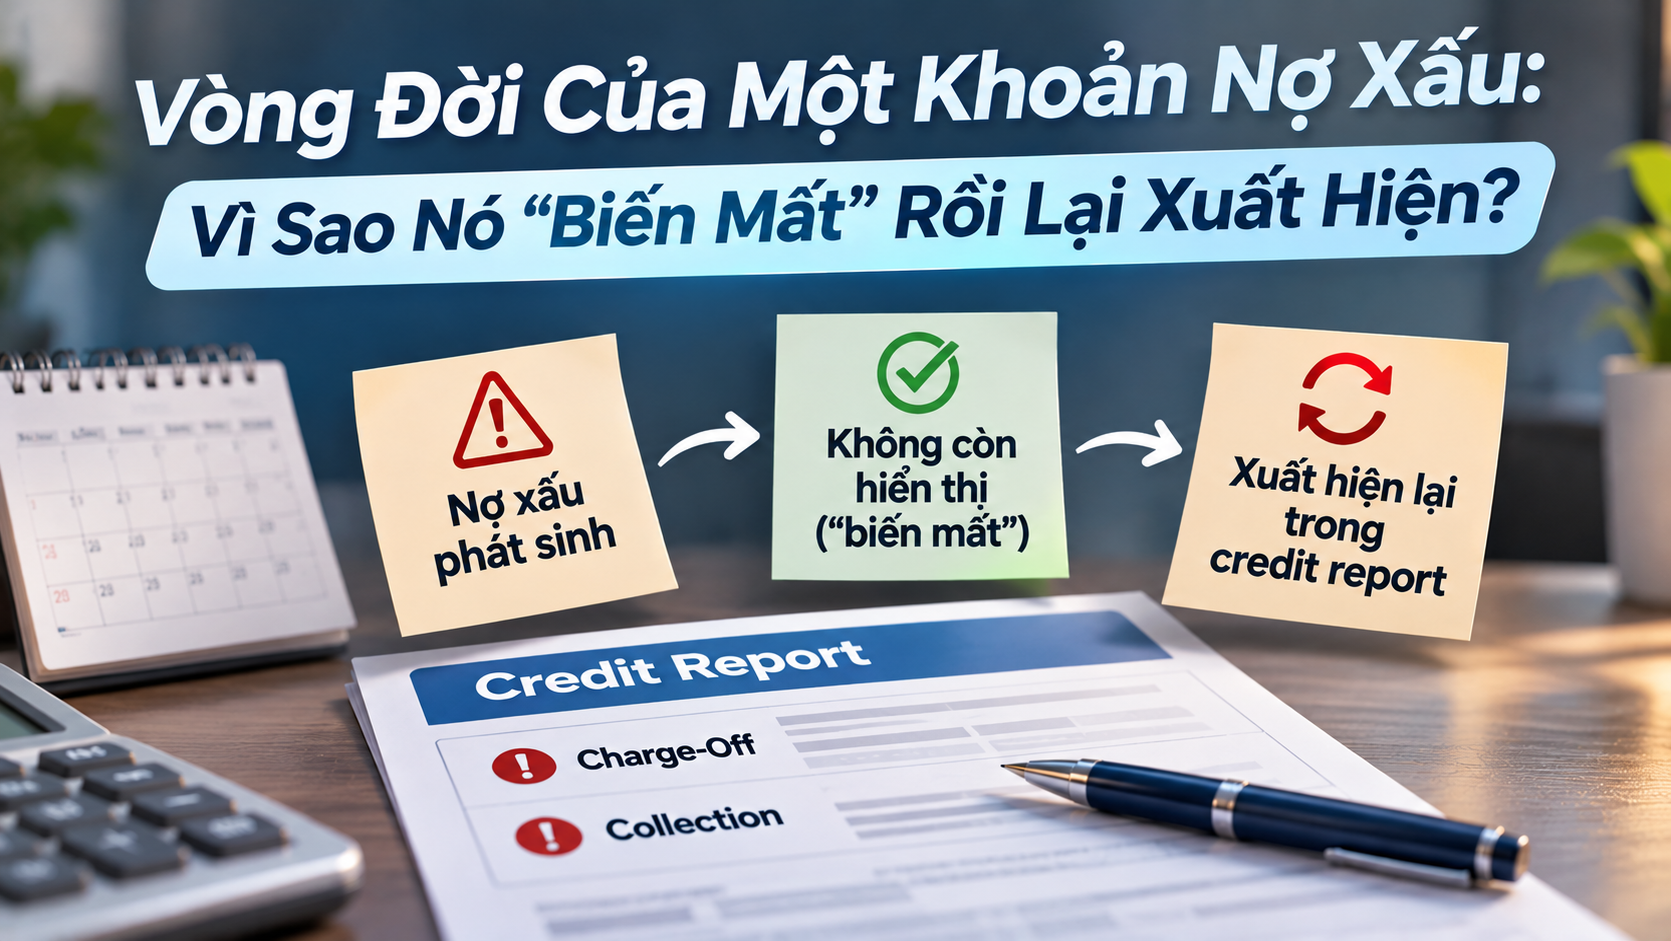
Vì có nhiều bên cùng tham gia báo cáo ở những thời điểm khác nhau, một khoản nợ có thể “im lặng” trên báo cáo một thời gian, dù vẫn còn trong hạn báo cáo cho phép, rồi xuất hiện trở lại dưới một account number khác khi một debt buyer mới bắt đầu báo cáo. Điều quan trọng cần nhớ: việc xuất hiện lại dưới tradeline mới không có nghĩa là mốc 7 năm được tính lại từ đầu.
Section 03
Undisclosed Debt Monitoring (UDM) và credit refresh: lý do nó bị phát hiện đúng lúc đang xử lý hồ sơ
Hầu hết lender không chỉ pull credit một lần duy nhất. Nhiều lender dùng dịch vụ Undisclosed Debt Monitoring (UDM), theo dõi liên tục hoạt động tín dụng của borrower từ lúc nộp hồ sơ đến ngày closing, nằm trong yêu cầu prefunding QC theo Fannie Mae’s Loan Quality Initiative (LQI).
Theo Equifax, khoảng 10% người vay phát sinh thêm hoạt động tín dụng mới trong chính giai đoạn đang làm hồ sơ mortgage. Một “credit refresh” hay “check-up report” pull gần ngày closing, so sánh với tri-merge ban đầu, là bước bắt kịp đúng loại thay đổi này, bao gồm cả một collection vừa mới được báo cáo lần đầu bởi một furnisher mới.
Re-aging: hành vi bị cấm nhưng cần biết cách nhận diện
“Re-aging” là hành vi một collector báo cáo ngày mở tài khoản hoặc ngày trễ hạn mới hơn DOFD thật, nhằm kéo dài thời gian khoản nợ còn xuất hiện trên báo cáo. Đây là hành vi vi phạm FCRA § 623, bất kể có cố ý hay do lỗi kỹ thuật của bên báo cáo.
| Dấu hiệu | Báo cáo hợp lệ | Dấu hiệu re-aging (nghi vấn, cần xác minh thêm) |
|---|---|---|
| Date of first delinquency (DOFD) | Giữ nguyên qua mọi lần chuyển nhượng, đúng với ngày trễ hạn gốc | DOFD trên tradeline mới khác với DOFD từng ghi nhận ở báo cáo cũ của cùng khoản nợ |
| Date opened | Thường khác với DOFD, vì đây là ngày collector mới mở account thu hồi nợ, không phải ngày trễ hạn gốc. Đây là điều bình thường, tự thân không chứng minh điều gì | Chỉ riêng date opened gần đây không đủ để kết luận re-aging. Cần đối chiếu DOFD, không chỉ nhìn date opened |
| Thời gian còn hiển thị trên báo cáo | Không vượt quá 7 năm cộng 180 ngày kể từ DOFD gốc đã xác minh | Vẫn hiển thị sau mốc 7 năm cộng 180 ngày kể từ DOFD gốc đã xác minh được qua báo cáo cũ hoặc creditor gốc |
| Số lần xuất hiện | Một tradeline cho một giai đoạn báo cáo của một bên furnisher | Cùng một khoản nợ gốc, nhiều tradeline với DOFD khác nhau được báo cáo ở các thời điểm khác nhau, có xác nhận đây là cùng một khoản nợ |
Điểm cần lưu ý: date opened khác với DOFD là chuyện bình thường và xảy ra ở phần lớn tradeline thu hồi nợ hợp lệ, vì collector luôn mở account riêng khi tiếp nhận khoản nợ. Chỉ riêng việc date opened gần đây không đủ căn cứ để kết luận re-aging. Bước xác minh đúng là so sánh DOFD trên tradeline mới với DOFD từng ghi nhận ở bất kỳ báo cáo cũ nào của cùng khoản nợ, hoặc liên hệ trực tiếp creditor gốc để xin xác nhận ngày trễ hạn đầu tiên. Chỉ khi DOFD không khớp, mới có cơ sở nghi ngờ re-aging.
Section 04
Mốc Thời Gian FCRA Cần Nhớ Khi Giải Trình
| Loại thông tin | Thời hạn báo cáo theo FCRA | Tính từ | Căn cứ |
|---|---|---|---|
| Late payment, repossession, foreclosure | 7 năm | Date of first delinquency (DOFD) | FCRA § 605(a) |
| Collection, charge-off | 7 năm tính từ 180 ngày sau DOFD (tổng tối đa 7 năm cộng 180 ngày kể từ DOFD) | DOFD của khoản nợ gốc dẫn đến charge-off/collection, không phải ngày bán cho debt buyer hay ngày collector mới mở account | FCRA § 605(a)(4), § 605(c)(1), § 623(a)(5) |
| Chapter 7 bankruptcy | 10 năm | Ngày filing | FCRA § 605(a)(1) |
| Hard inquiry | 2 năm | Ngày inquiry | FCRA § 605(a)(5) |
Riêng Chapter 13 bankruptcy không có một hạn tối đa 7 năm được quy định cứng trong FCRA như collection hay charge-off. Trên thực tế, các cục tín dụng thường gỡ bỏ Chapter 13 khỏi báo cáo sau khoảng 7 năm kể từ ngày filing, nhưng đây là chính sách vận hành phổ biến của bureau, không phải một con số luật định riêng cho Chapter 13 theo cùng cơ chế với collection/charge-off. Người đọc nên phân biệt rõ giữa thời hạn do luật quy định và chính sách nội bộ mà các bureau áp dụng trên thực tế, vì hai loại này không phải lúc nào cũng trùng nhau.
Mốc DOFD là điểm then chốt trong mọi lần giải trình: nếu khách hàng hoặc loan officer chỉ nhìn “date opened” trên tradeline mới xuất hiện mà không truy ngược DOFD gốc, rất dễ hiểu nhầm một khoản nợ cũ thành một khoản nợ mới phát sinh. Nhưng cũng cần lưu ý ngược lại: chỉ riêng date opened gần đây, nếu chưa đối chiếu được DOFD, cũng chưa đủ để khẳng định đây là re-aging.
Section 05
Tác Động Cụ Thể Đến Hồ Sơ Vay Theo Từng Loại Vay
| Loại vay / hệ thống | Cách xử lý tradeline đang dispute | Ngưỡng đáng chú ý |
|---|---|---|
| Conventional qua Desktop Underwriter (DU) | DU đánh giá lần đầu có tính cả tradeline dispute. Nếu vẫn ra Approve, không cần làm thêm gì. Nếu không Approve, DU chạy lại loại trừ tradeline đó; nếu lúc này ra Approve, lender bắt buộc điều tra tính chính xác của tradeline trước khi tiếp tục | Không có ngưỡng USD cố định, xử lý theo logic re-run |
| FHA (theo HUD Handbook 4000.1, mục Disputed Derogatory Credit Accounts) | Nếu tổng số dư các khoản derogatory đang dispute, sau khi loại trừ các khoản được miễn, đạt ngưỡng quy định, hồ sơ bắt buộc downgrade từ Approve xuống Refer, chuyển sang manual underwriting, dù TOTAL Scorecard đã ra Approve/Eligible | $1.000 trở lên, áp dụng cho tổng số dư các khoản dispute thuộc diện phải tính, sau khi đã loại trừ các khoản được miễn |
Các khoản được loại trừ khỏi ngưỡng $1.000 của FHA
Đây là điểm quan trọng dễ bị hiểu nhầm: ngưỡng $1.000 không áp dụng cho mọi khoản dispute cộng dồn. HUD Handbook 4000.1 loại trừ rõ một số loại khoản khỏi tổng số dư tính ngưỡng này:
| Loại khoản được loại trừ | Điều kiện |
|---|---|
| Tài khoản y tế đang dispute (disputed medical accounts) | Loại trừ hoàn toàn, không giới hạn số tiền, không tính vào tổng $1.000 dù số dư lớn đến đâu |
| Khoản dispute do trộm danh tính, trộm thẻ tín dụng, hoặc sử dụng trái phép | Loại trừ, với điều kiện lender có tài liệu chứng minh, ví dụ biên bản công an hoặc xác nhận từ creditor |
| Khoản dispute của vợ/chồng không đứng tên vay tại bang theo chế độ tài sản chung (community property states) | Loại trừ |
| Khoản dispute có số dư bằng 0 | Loại trừ |
| Khoản dispute không mang tính derogatory, ví dụ chỉ có trễ hạn từ 24 tháng trở lên về trước và không có gì sau đó | Loại trừ |
(theo HUD Handbook 4000.1, mục Disputed Derogatory Credit Accounts, Mortgagee Letter 2013-25)
Ví dụ minh họa ngưỡng $1.000 của FHA
Các ví dụ dưới đây giả định các khoản dispute không thuộc diện loại trừ ở trên, tức không phải khoản y tế, không liên quan trộm danh tính, và có số dư derogatory thực tế.
| Tình huống | Tổng dispute thuộc diện phải tính | Kết quả xử lý |
|---|---|---|
| Một collection cũ $650 (không phải khoản y tế), không dispute, chỉ giải trình bằng LOE | $0 (không dispute) | Hồ sơ có thể tiếp tục theo đường Approve/Eligible nếu các yếu tố khác đạt |
| Cùng collection $650 (không phải khoản y tế), khách hàng chọn dispute với bureau | $650 | Dưới ngưỡng $1.000, nhưng vẫn cần lender xác minh |
| Hai collection cộng lại $1.200, cả hai đều không phải khoản y tế và đều bị dispute | $1.200 | Vượt ngưỡng $1.000, bắt buộc downgrade sang manual underwriting |
Bảng trên cho thấy vì sao quyết định dispute hay không, và dispute bao nhiêu khoản cùng lúc, có thể làm thay đổi hẳn hướng xử lý một hồ sơ FHA. Nhưng nếu khoản dispute đó là nợ y tế hoặc có bằng chứng trộm danh tính, nó không cộng vào ngưỡng $1.000 này, bất kể số tiền lớn đến đâu.
Section 06
Cách Viết Letter Of Explanation (LOE)
| Phần | Nội dung cần có | Ví dụ ngắn gọn |
|---|---|---|
| 1. Xác định tài khoản | Tên creditor/collection agency, số tiền, loại nợ | “Khoản collection $650 từ [tên agency], liên quan hóa đơn y tế năm 2019” |
| 2. Nguồn gốc | Khoản nợ phát sinh khi nào, vì sao quá hạn | “Phát sinh do hóa đơn bảo hiểm chưa xử lý xong tại thời điểm đó” |
| 3. Vì sao chỉ mới xuất hiện trên báo cáo hiện tại | Không phải nợ mới, mà là nợ cũ được báo cáo lại/bắt được qua credit refresh | “Đây không phải khoản nợ mới phát sinh, mà là khoản nợ cũ năm 2019 được [bên furnisher] báo cáo lại gần đây” |
| 4. Tài liệu chứng minh | Biên lai thanh toán, thư “paid in full”/”settled”, kết quả tra DOFD nếu nghi ngờ re-aging | Đính kèm thư xác nhận từ creditor hoặc bằng chứng thanh toán |
| 5. Tình trạng hiện tại | Khẳng định đây là sự kiện đã qua, không phản ánh khả năng trả nợ hiện tại | “Khoản nợ đã được thanh toán đầy đủ vào [ngày], không có khoản nợ quá hạn nào khác hiện tại” |
LOE nên viết bằng chính lời khách hàng, ký tên, ghi ngày, tránh suy đoán hay đổ lỗi cho bên thứ ba khi chưa có bằng chứng cụ thể.
Nên Dispute Hay Chỉ Giải Trình? Bảng So Sánh Nhanh
| Tiêu chí | Giải trình bằng LOE (không dispute) | Dispute với bureau |
|---|---|---|
| Tốc độ xử lý hồ sơ | Thường nhanh hơn, không kích hoạt logic re-run của DU hay ngưỡng FHA | Có thể làm chậm, đặc biệt nếu tổng dispute FHA vượt $1.000 |
| Khi nào nên dùng | Thông tin trên báo cáo là chính xác, chỉ cần giải thích bối cảnh | Có bằng chứng cụ thể thông tin sai (DOFD bị re-age, nhầm người, số tiền sai) |
| Rủi ro nếu chọn sai | Không giải quyết được gốc rễ nếu thông tin thực sự sai | Có thể đẩy hồ sơ conventional vào vòng điều tra thêm, hoặc hồ sơ FHA vào manual underwriting |
| Hành động đi kèm khuyến nghị | Thu thập tài liệu chứng minh đã xử lý/thanh toán | Nếu thông tin sai, phối hợp ngay với loan officer và trực tiếp với credit bureau/furnisher để sửa, đồng thời xác định ảnh hưởng của việc này đến tiến độ hồ sơ. LOE chỉ giải thích bối cảnh, không thay thế việc sửa thông tin sai |
Checklist Nhanh Cho Loan Officer
| Bước | Việc cần làm |
|---|---|
| 1 | Xác nhận đây có đúng là khoản nợ của khách hàng, không phải lỗi trộn hồ sơ (mixed file) |
| 2 | Truy DOFD thay vì chỉ nhìn “date opened” trên tradeline mới |
| 3 | Hỏi khách hàng đã từng biết khoản nợ này chưa, và tình trạng hiện tại |
| 4 | Cân nhắc kỹ trước khi khuyên dispute ngay trong lúc đang xử lý hồ sơ, đặc biệt với FHA và ngưỡng $1.000 |
| 5 | Chuẩn bị LOE đầy đủ 5 phần, kèm tài liệu hỗ trợ nếu có |
| 6 | Với conventional, theo dõi xem DU có yêu cầu điều tra thêm tradeline dispute trước khi resubmit |
Section 07
Câu Hỏi Thường Gặp
Charge-off cũ xuất hiện lại có tự động làm hồ sơ bị từ chối không?
Không tự động. Nhưng nó có thể kéo theo yêu cầu giải trình, điều tra thêm, hoặc với FHA là downgrade sang manual underwriting nếu tổng dispute vượt $1.000.
Có nên dispute khoản nợ ngay khi phát hiện không?
Nên xác minh trước, đặc biệt kiểm tra DOFD, trước khi quyết định dispute hay chỉ giải trình bằng LOE. Nhưng nếu sau khi xác minh, thông tin trên báo cáo thực sự sai, như DOFD bị re-age hoặc nhầm người, nên phối hợp ngay với loan officer và gửi dispute trực tiếp đến credit bureau hoặc furnisher, không nên trì hoãn chỉ để kịp tiến độ closing. Theo CFPB, người tiêu dùng có quyền dispute thông tin sai trên báo cáo tín dụng bất kỳ lúc nào, và bureau có nghĩa vụ điều tra trong thời hạn luật định. Loan officer nên trao đổi sớm với khách hàng về việc dispute có thể ảnh hưởng thế nào đến tiến độ hồ sơ hiện tại, để khách hàng cân nhắc đánh đổi giữa sửa đúng thông tin và giữ đúng lịch closing, thay vì mặc định khuyên hoãn dispute.
Collection/charge-off đã cũ mà vẫn xuất hiện thì sao?
Không thể kết luận vi phạm chỉ vì đã qua 7 năm từ DOFD. Giới hạn báo cáo thông thường theo FCRA là 7 năm tính từ khi kết thúc 180 ngày sau ngày bắt đầu đợt trễ hạn dẫn đến collection/charge-off. Hãy xác minh DOFD và thời hạn áp dụng; đổi collector hoặc ngày mở account mới không làm mốc này bắt đầu lại.
Vì sao charge-off ngân hàng tính ở mốc 180 ngày mà không phải ngay khi trễ hạn?
Theo chính sách Uniform Retail Credit Classification của FFIEC, open-end credit (thẻ tín dụng) thường được charge-off ở mốc 180 ngày trễ hạn, closed-end credit (vay trả góp) ở mốc 120 ngày. Đây là mốc kế toán nội bộ của creditor, khác với giới hạn báo cáo thông thường theo FCRA là 7 năm tính từ khi kết thúc 180 ngày sau DOFD.
Section 08
Tóm Lại
Một charge-off hay collection account cũ xuất hiện lại trong credit report khi đang xét duyệt vay thường không phải là một khoản nợ mới, mà là kết quả của credit refresh, UDM, hoặc việc nhiều furnisher báo cáo cùng một khoản nợ ở những thời điểm khác nhau trong vòng đời của khoản nợ đó. Đôi khi đây là dấu hiệu của re-aging, hành vi bị cấm theo FCRA.
Bước xử lý đúng là xác minh DOFD trước khi quyết định dispute hay chỉ giải trình, chuẩn bị LOE đầy đủ kèm tài liệu hỗ trợ, và hiểu rõ cách DU hay TOTAL Scorecard của FHA xử lý tradeline đang tranh chấp, đặc biệt ngưỡng $1.000 của FHA, để tránh vô tình đẩy hồ sơ vào manual underwriting hoặc làm chậm tiến độ closing.
Bài viết mang tính chất tham khảo, dựa trên quy định công khai của FCRA, hướng dẫn của Fannie Mae Selling Guide, HUD Handbook 4000.1, và chính sách Uniform Retail Credit Classification của FFIEC tại thời điểm biên soạn. Quy định cụ thể có thể thay đổi theo thời gian và theo từng lender. Người đọc nên trao đổi trực tiếp với loan officer hoặc luật sư về trường hợp cụ thể của mình. Bài viết không phải là tư vấn pháp lý hay tư vấn tín dụng cá nhân.
Nguồn tham khảo: Fair Credit Reporting Act (FCRA) § 605(a), § 605(c), § 623; Ý kiến tư vấn của FTC gửi Amason, 15/2/2000, diễn giải § 605(a)(4) và § 605(c)(1) về mốc 7 năm cộng 180 ngày; Fannie Mae Selling Guide B3-5.2-03 (Accuracy of Credit Information in a Credit Report) và B3-5.3-09 (DU Credit Report Analysis); HUD Handbook 4000.1, mục Disputed Derogatory Credit Accounts, và Mortgagee Letter 2013-25; CFPB, hướng dẫn về quyền dispute thông tin sai trên báo cáo tín dụng; FFIEC Uniform Retail Credit Classification and Account Management Policy; Equifax Undisclosed Debt Monitoring product documentation.
Duc Pham, Mortgage Broker | NMLS# 844897,
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134 |
Equal Housing Opportunity. Equal Housing Lender. |
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA.



