
Section 01
Hai người cùng mua một căn nhà ở Mỹ. Một người đóng phần lớn tiền down payment, người còn lại có thu nhập cao hơn nên đứng tên chính trong hồ sơ mortgage. Sau khi closing, cả hai cùng trả tiền nhà mỗi tháng.
Vậy ai thực sự sở hữu căn nhà? Người đóng nhiều tiền hơn có được sở hữu phần lớn hơn không? Nếu sau này hai người chia tay, ai phải chịu trách nhiệm với khoản mortgage còn lại?
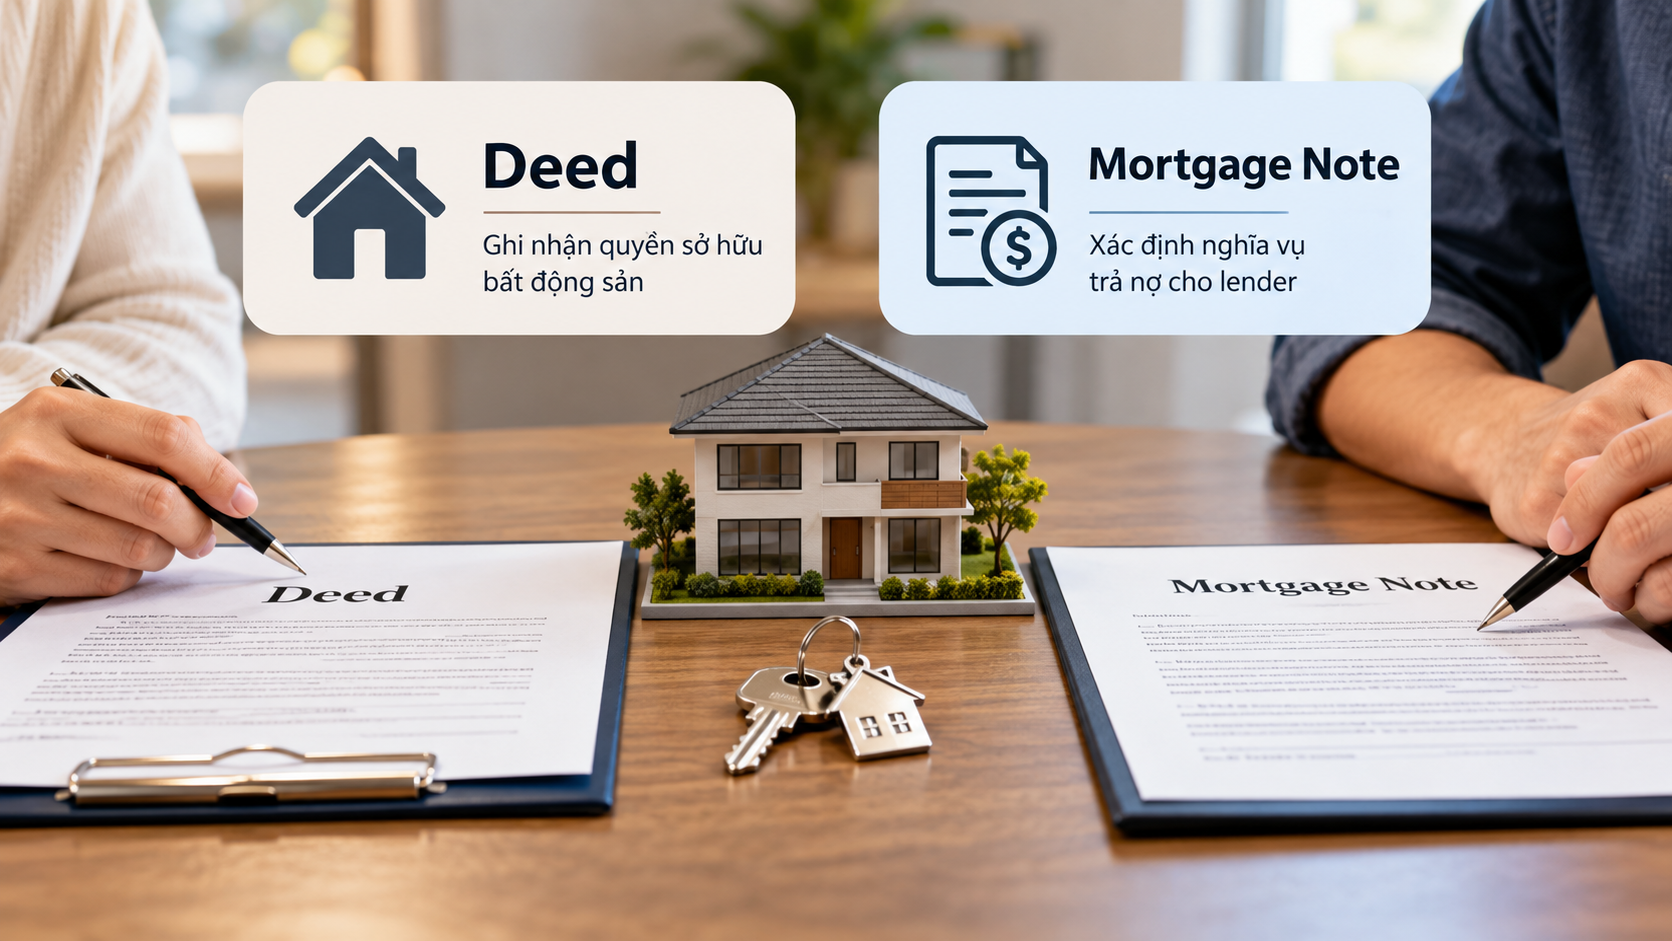
Quyền sở hữu nhà và trách nhiệm trả mortgage là hai vấn đề khác nhau. Deed liên quan đến quyền sở hữu bất động sản, trong khi mortgage note xác định ai có nghĩa vụ hoàn trả khoản vay. Vì vậy, một người có thể sở hữu nhà nhưng không phải là borrower, hoặc không còn sở hữu nhà nhưng vẫn phải chịu trách nhiệm với khoản nợ.
Hiểu rõ sự khác biệt này rất quan trọng nếu bạn dự định mua nhà cùng vợ/chồng, người yêu, anh chị em hoặc người thân.
Section 02
1. Deed Và Mortgage Note Khác Nhau Như Thế Nào?
Deed xác định quyền sở hữu bất động sản, còn mortgage note xác định nghĩa vụ trả nợ.
Deed là giấy tờ pháp lý ghi nhận việc chuyển quyền sở hữu bất động sản từ người bán sang người mua. Tên và hình thức sở hữu được ghi nhận trên deed là những yếu tố quan trọng để xác định quyền lợi của từng người, cùng với luật tiểu bang áp dụng.
Trong khi đó, mortgage note, còn gọi là promissory note, là văn bản thể hiện cam kết hoàn trả khoản vay cho lender.
Ví dụ, hai người cùng vay $400,000 để mua nhà và cùng ký mortgage note. Dù họ thỏa thuận mỗi người trả một nửa tiền mortgage hằng tháng, lender vẫn có thể yêu cầu một người thanh toán toàn bộ khoản tiền đến hạn nếu hợp đồng quy định trách nhiệm liên đới.
| Giấy tờ | Vai trò |
|---|---|
| Deed | Ghi nhận quyền sở hữu bất động sản |
| Mortgage note | Xác định nghĩa vụ hoàn trả khoản vay |
| Mortgage hoặc deed of trust | Tạo quyền bảo đảm của lender đối với bất động sản |
Vì vậy, khi mua nhà chung, bạn cần làm rõ hai câu hỏi: Ai sở hữu căn nhà và ai chịu trách nhiệm trả khoản vay?
Section 03
2. Hai Người Cùng Đứng Tên Nhà Thì Mỗi Người Sở Hữu Bao Nhiêu?
Hai người cùng đứng tên deed không có nghĩa họ luôn sở hữu 50% căn nhà mỗi người. Tỷ lệ và quyền lợi phụ thuộc vào hình thức sở hữu, nội dung giấy tờ và luật tiểu bang.
Joint Tenancy
Joint tenancy là hình thức đồng sở hữu thường gắn với quyền thừa hưởng của người còn sống (right of survivorship). Nếu một chủ sở hữu qua đời và hình thức này được xác lập hợp lệ, phần quyền lợi của người đó thường chuyển cho người đồng sở hữu còn sống theo quy định áp dụng.
Hình thức này có thể phù hợp với một số cặp vợ chồng hoặc người thân muốn quyền sở hữu được chuyển cho người còn lại khi một bên qua đời.
Tenancy in Common
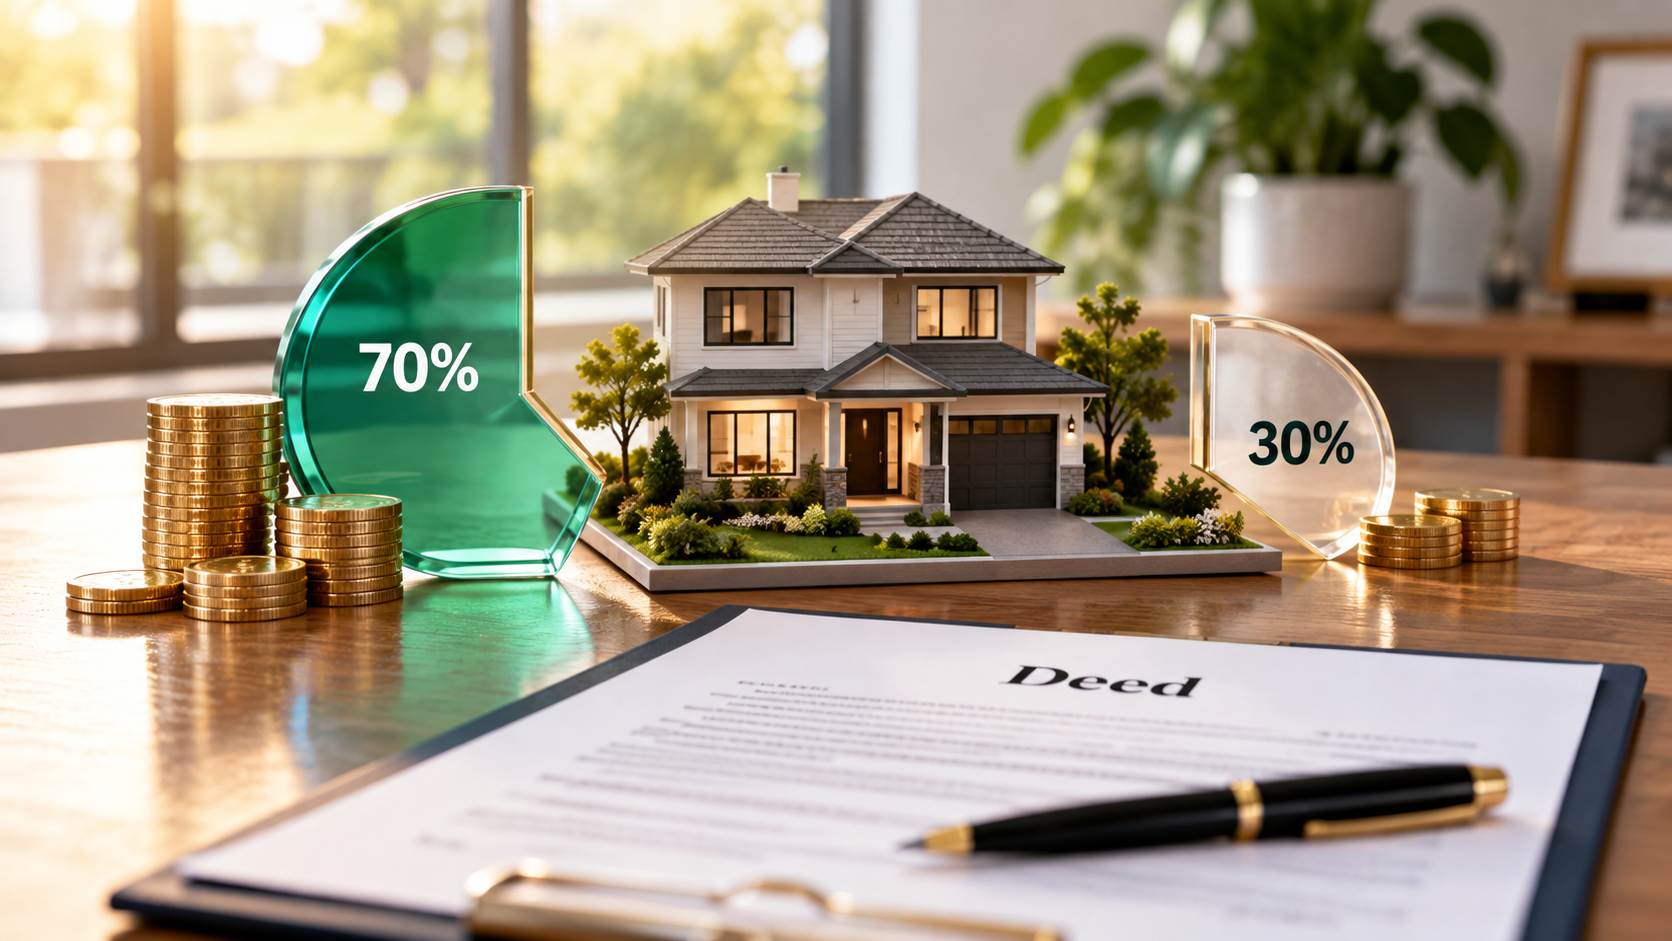
Tenancy in common cho phép nhiều người cùng sở hữu một bất động sản với tỷ lệ khác nhau.
Ví dụ, hai người mua nhà chung và xác lập quyền sở hữu hợp lệ theo tỷ lệ 70/30. Khi đó, người A có 70% quyền sở hữu và người B có 30%.
Tuy nhiên, việc một người đóng 70% down payment không tự động khiến họ sở hữu 70% căn nhà. Tỷ lệ sở hữu cần được xác lập phù hợp với giấy tờ và luật áp dụng.
Khác với joint tenancy có quyền thừa hưởng, phần sở hữu theo tenancy in common thường có thể được chuyển theo di chúc hoặc luật thừa kế khi một người qua đời.
Ngoài ra, một số tiểu bang công nhận tenancy by the entirety, hình thức sở hữu dành cho vợ chồng với các quy định riêng. Không phải tiểu bang nào cũng áp dụng hình thức này.
Section 04
3. Người Đóng Down Payment Nhiều Hơn Có Được Sở Hữu Nhà Nhiều Hơn Không?
Không tự động. Số tiền đóng góp ban đầu và tỷ lệ sở hữu căn nhà là hai vấn đề riêng biệt.
Giả sử hai người chưa kết hôn mua căn nhà trị giá $500,000. Người A đóng $80,000 down payment, còn người B đóng $20,000. Sau đó, cả hai cùng đứng tên trên deed.
Nếu quyền sở hữu được xác lập theo tỷ lệ 50/50, người A không tự động có quyền sở hữu lớn hơn chỉ vì đã đóng góp nhiều tiền hơn.
Ngược lại, hai người có thể thỏa thuận tỷ lệ sở hữu khác nhau nếu hình thức sở hữu và luật tiểu bang cho phép.
Khi mua nhà chung, cần phân biệt ba yếu tố:
- Down payment contribution: Số tiền mỗi người đóng góp ban đầu.
- Ownership interest: Tỷ lệ quyền sở hữu bất động sản của mỗi người.
- Mortgage liability: Trách nhiệm trả nợ theo hợp đồng vay.
Ba yếu tố này có liên quan nhưng không tự động quyết định lẫn nhau.
Hai người cũng nên thống nhất cách chia tiền mortgage, thuế bất động sản, bảo hiểm, chi phí sửa chữa và phương án xử lý nếu một người muốn rời khỏi căn nhà.
Nếu mua nhà cùng người yêu khi chưa kết hôn, bạn có thể tìm hiểu thêm về mua nhà cùng người yêu tại Mỹ. Một thỏa thuận đồng sở hữu bằng văn bản có thể giúp làm rõ quyền lợi và trách nhiệm của mỗi bên, nhưng khả năng thực thi cần được đánh giá theo luật tiểu bang.
Section 05
4. Một Người Đứng Tên Mortgage, Cả Hai Cùng Đứng Tên Nhà Có Được Không?
Có thể, nếu giao dịch đáp ứng yêu cầu của lender và luật áp dụng.
Ví dụ, hai vợ chồng mua nhà nhưng chỉ người chồng sử dụng thu nhập và credit để apply mortgage. Trong một số trường hợp, người vợ vẫn có thể đứng tên trên deed dù không ký mortgage note với tư cách borrower.
Khi đó, người vợ có thể có quyền sở hữu căn nhà nhưng không nhất thiết phải chịu trách nhiệm cá nhân trả khoản vay chỉ vì tên mình xuất hiện trên deed. Tuy nhiên, quyền sở hữu vẫn có thể chịu ảnh hưởng từ mortgage lien của lender.
Tùy tiểu bang và giao dịch, người không vay có thể phải ký một số giấy tờ liên quan đến quyền tài sản hoặc bảo đảm khoản vay.
Một điểm quan trọng khác là người được gọi là primary borrower không mặc nhiên chịu trách nhiệm nhiều hơn người đồng vay. Nếu cả hai cùng ký mortgage note với nghĩa vụ liên đới, lender có thể yêu cầu một trong hai người thanh toán toàn bộ khoản tiền đến hạn theo hợp đồng.
Bạn có thể tham khảo thêm bài viết về mua nhà khi chỉ một người trong hai vợ chồng đứng tên mortgage để hiểu rõ hơn về trường hợp non-borrowing spouse.
Section 06
5. Nếu Hai Người Chia Tay Hoặc Ly Hôn, Ai Phải Trả Mortgage?
Chia tay hoặc ly hôn không tự động xóa nghĩa vụ trả nợ đã ký với lender.
Giả sử hai người cùng ký mortgage note. Sau khi ly hôn, thỏa thuận phân chia tài sản quy định người vợ giữ căn nhà và tiếp tục trả mortgage.
Nếu người chồng vẫn có tên trên mortgage note và chưa được lender giải phóng nghĩa vụ, anh ấy có thể vẫn phải chịu trách nhiệm với khoản vay dù không còn sống trong căn nhà.
Thỏa thuận ly hôn giữa hai người không tự động thay đổi hợp đồng vay với lender. Nếu người giữ nhà ngừng thanh toán, khoản nợ có thể ảnh hưởng đến credit và nghĩa vụ tài chính của cả hai.
Những phương án có thể xem xét
Tùy tình huống, hai bên có thể cân nhắc:
- Bán nhà: Dùng tiền bán để thanh toán khoản mortgage còn lại và xử lý phần tiền còn dư theo thỏa thuận hoặc quy định áp dụng.
- Refinance: Người giữ nhà đăng ký khoản vay mới dưới tên mình, nếu đáp ứng điều kiện của lender.
- Loan assumption: Tiếp nhận khoản vay hiện tại nếu chương trình vay cho phép và lender hoặc servicer chấp thuận.
- Tiếp tục đồng sở hữu: Hai bên thỏa thuận cách thanh toán và quản lý căn nhà trong thời gian chuyển tiếp, nếu phù hợp với hoàn cảnh.
Đặc biệt, quitclaim deed không tự động xóa tên một người khỏi mortgage. Đây là giấy tờ chuyển nhượng quyền lợi sở hữu bất động sản, không phải văn bản giải phóng nghĩa vụ trả nợ.
Vì vậy, trước khi ký chuyển quyền sở hữu, bạn nên xác nhận rõ với lender hoặc servicer cách giải quyết khoản vay.
Section 07
6. Vợ Chồng Cùng Mua Nhà Thì Quyền Sở Hữu Được Tính Như Thế Nào?
Đối với vợ chồng, việc xác định quyền sở hữu còn có thể phụ thuộc vào luật tài sản hôn nhân của tiểu bang.
Tại các tiểu bang áp dụng hệ thống community property, chẳng hạn California và Texas, tài sản được tạo lập trong thời kỳ hôn nhân thường được xem xét theo các quy tắc tài sản chung, trừ những trường hợp ngoại lệ hoặc thỏa thuận hợp lệ.
Tại những tiểu bang áp dụng equitable distribution, tòa án thường phân chia tài sản hôn nhân dựa trên nguyên tắc công bằng theo các yếu tố luật định, không nhất thiết chia đúng 50/50.
Điều này có nghĩa căn nhà chỉ đứng tên một người chưa chắc đã là tài sản riêng của người đó. Ngược lại, việc một người đóng down payment bằng tiền riêng cũng không tự động bảo đảm họ sẽ được nhận lại toàn bộ khoản tiền đó khi ly hôn.
Nguồn tiền mua nhà, thời điểm mua, việc sử dụng tiền riêng hay tiền chung và các thỏa thuận hợp lệ đều có thể ảnh hưởng đến kết quả.
Vì vậy, nếu một người dùng tiền thừa kế hoặc tiền được gia đình tặng riêng để mua nhà chung, hai bên nên tìm hiểu cách bảo vệ và ghi nhận khoản đóng góp trước khi closing. Luật sư tại tiểu bang nơi có bất động sản có thể tư vấn về quyền sở hữu và thỏa thuận phù hợp.
Section 08
7. Nếu Một Người Qua Đời, Người Còn Lại Có Tự Động Sở Hữu Toàn Bộ Căn Nhà Không?
Không phải lúc nào cũng vậy. Kết quả phụ thuộc vào hình thức sở hữu, di chúc và luật thừa kế áp dụng.
Nếu hai người sở hữu nhà theo joint tenancy with right of survivorship hợp lệ, người còn sống thường được nhận phần quyền lợi của người đã qua đời.
Nếu sở hữu theo tenancy in common, phần của người qua đời thường được xử lý theo di chúc hoặc luật thừa kế, thay vì tự động chuyển cho người đồng sở hữu.
Ngoài ra, việc chuyển quyền sở hữu không làm khoản mortgage tự động biến mất. Căn nhà vẫn có thể là tài sản bảo đảm cho khoản vay còn lại.
Vì vậy, lựa chọn hình thức sở hữu không chỉ ảnh hưởng đến quyền sử dụng nhà mà còn liên quan đến kế hoạch chuyển giao tài sản và trách nhiệm tài chính sau khi một người qua đời.
Section 09
8. Những Điều Cần Làm Rõ Trước Khi Mua Nhà Chung
Trước khi closing, hai người nên thống nhất năm vấn đề:
- Ai đứng tên deed? Xác định hình thức sở hữu và quyền lợi của mỗi người.
- Ai ký mortgage note? Hiểu rõ trách nhiệm trả nợ theo hợp đồng vay.
- Mỗi người đóng góp bao nhiêu? Ghi nhận down payment, closing costs và cách chia chi phí trong tương lai.
- Nếu một người muốn rời đi thì sao? Thống nhất phương án bán nhà, mua lại phần sở hữu hoặc refinance nếu đủ điều kiện.
- Có cần thỏa thuận pháp lý riêng không? Cân nhắc co-ownership agreement và tham khảo luật sư để bảo vệ quyền lợi của từng bên.
Những thỏa thuận này càng quan trọng khi mua nhà cùng người chưa kết hôn hoặc nhiều thành viên trong gia đình. Khi mọi người hiểu rõ ai sở hữu nhà, ai chịu trách nhiệm trả nợ và cách xử lý khi hoàn cảnh thay đổi, nguy cơ tranh chấp có thể giảm đáng kể.
Section 10
9. Frequently Asked Questions (FAQ)
Hai người cùng đứng tên mortgage có đồng nghĩa sở hữu 50/50 không?
Không. Mortgage note xác định trách nhiệm trả nợ, còn tỷ lệ sở hữu phụ thuộc vào deed, hình thức sở hữu và luật tiểu bang.
Không đứng tên mortgage có được đứng tên nhà không?
Có thể. Một người không phải borrower vẫn có thể đứng tên deed nếu giao dịch và pháp luật cho phép. Tuy nhiên, người đó có thể cần ký thêm giấy tờ tại closing.
Trả mortgage hằng tháng nhưng không đứng tên deed có quyền sở hữu nhà không?
Việc đóng tiền mortgage không tự động tạo quyền sở hữu được ghi nhận trên deed. Tuy nhiên, quyền lợi có thể còn phụ thuộc vào luật tài sản hôn nhân, thỏa thuận giữa các bên và những căn cứ pháp lý khác.
Có thể xóa tên một người khỏi mortgage mà không bán nhà không?
Có thể trong một số trường hợp thông qua refinance hoặc loan assumption được chấp thuận. Chỉ xóa tên trên deed không tự động giải phóng nghĩa vụ trả nợ.
Nếu người kia ngừng trả phần mortgage của họ thì sao?
Nếu cả hai cùng chịu trách nhiệm liên đới theo hợp đồng vay, lender có thể yêu cầu bạn thanh toán toàn bộ số tiền đến hạn. Thỏa thuận chia đôi chi phí giữa hai người không tự động giới hạn quyền yêu cầu thanh toán của lender.
Section 11
Kết Luận
Hai người có thể cùng sở hữu một căn nhà nhưng không nhất thiết có trách nhiệm mortgage giống nhau. Người đóng down payment nhiều hơn cũng không mặc nhiên được sở hữu phần lớn hơn.
Deed giúp xác định quyền sở hữu bất động sản, mortgage note xác định nghĩa vụ trả nợ, còn luật tiểu bang và các thỏa thuận hợp lệ có thể ảnh hưởng đến quyền lợi của từng người khi chia tay, ly hôn hoặc qua đời.
Trước khi mua nhà chung, hãy làm rõ ai đứng tên trên giấy tờ nào, mỗi người đóng góp bao nhiêu và khoản vay sẽ được xử lý ra sao nếu hoàn cảnh thay đổi.
Wonder Rates có thể giúp bạn tìm hiểu cách lender đánh giá hồ sơ joint mortgage và các điều kiện vay mua nhà. Với những vấn đề về quyền sở hữu, thỏa thuận đồng sở hữu hoặc phân chia tài sản, bạn nên tham khảo luật sư có chuyên môn tại tiểu bang liên quan.
Lưu ý: Bài viết mang tính giáo dục, không thay thế lời khuyên pháp lý, thuế hoặc tài chính cá nhân. Quyền sở hữu và nghĩa vụ trả mortgage phụ thuộc vào giấy tờ, hợp đồng vay và luật tiểu bang áp dụng.
Duc Pham, Mortgage Broker | NMLS# 844897 | 408-600-1900 | dp@wonderrates.com
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134
Equal Housing Opportunity. Equal Housing Lender.
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA



