
Section 01
Cha mẹ cho bạn $50,000 để mua nhà sau khi kết hôn. Khoản tiền được dùng làm down payment, nhưng căn nhà lại đứng tên cả hai vợ chồng.
Nếu sau này ly hôn, bạn có được nhận lại $50,000 đó không? Hay khoản tiền có thể được xem xét cùng những tài sản khác khi phân chia tài sản?
Đây là điều nhiều người không nghĩ đến khi nhận tiền hỗ trợ mua nhà từ gia đình. Bởi vì việc lender chấp nhận gift funds không đồng nghĩa khoản tiền đó sẽ được bảo vệ như tài sản riêng khi ly hôn.
Gift Letter, Prenuptial Agreement (Prenup) và Property Title có những vai trò khác nhau. Hiểu rõ sự khác biệt giữa chúng có thể giúp bạn chuẩn bị tốt hơn trước khi sử dụng tiền gia đình để mua nhà tại Mỹ.
Section 02
1. Gift Funds Là Gì? Có Được Dùng Để Mua Nhà Không?
Gift funds là khoản tiền được tặng mà người nhận không có nghĩa vụ hoàn trả. Trong giao dịch mortgage, khoản tiền này có thể được sử dụng cho down payment (tiền trả trước) và closing costs (chi phí hoàn tất giao dịch), nếu đáp ứng yêu cầu của chương trình vay.
Theo hướng dẫn về Personal Gifts của Fannie Mae, người mua nhà có thể sử dụng tiền tặng từ những người đủ điều kiện, chẳng hạn cha mẹ, ông bà hoặc anh chị em, tùy theo quy định áp dụng.
Với conventional loan theo Fannie Mae, việc sử dụng gift funds phụ thuộc vào loại bất động sản, mục đích sử dụng nhà và những điều kiện cụ thể của khoản vay. FHA, VA và các chương trình khác cũng có quy định riêng về người tặng, giấy tờ và cách sử dụng tiền.
Lender thường yêu cầu người vay cung cấp Gift Letter cùng những chứng từ liên quan để xác minh nguồn tiền. Nếu bạn dự định nhận tiền từ cha mẹ để mua nhà, hãy tìm hiểu thêm về cách sử dụng Gift Funds cho down payment.
Tuy nhiên, có một điểm quan trọng cần phân biệt: lender chủ yếu xem xét khoản tiền có đáp ứng điều kiện của chương trình mortgage hay không. Việc khoản tiền đó được xem là tài sản riêng hay tài sản chung khi ly hôn là một vấn đề pháp lý khác.
Section 03
2. Gift Letter Có Bảo Vệ Tiền Cha Mẹ Cho Khi Ly Hôn Không?
Không. Gift Letter không tự động bảo vệ quyền sở hữu riêng đối với khoản tiền được tặng khi ly hôn.
Gift Letter là tài liệu phục vụ quá trình xét duyệt mortgage. Tài liệu này thường xác nhận số tiền được tặng, thông tin người tặng, mối quan hệ với người vay và việc người nhận không có nghĩa vụ hoàn trả khoản tiền đó.
Lender có thể yêu cầu thêm sao kê ngân hàng, xác nhận chuyển tiền hoặc giấy tờ khác để xác minh nguồn tiền.
Những tài liệu này giúp chứng minh khoản tiền đến từ đâu và có đáp ứng yêu cầu của chương trình vay hay không. Nhưng chúng không thay thế cho thỏa thuận pháp lý về quyền tài sản giữa hai vợ chồng.
Ví dụ: Cha mẹ tặng $50,000 để mua nhà
Giả sử cha mẹ tặng riêng cho bạn $50,000 để làm down payment. Gift Letter ghi rõ đây là khoản tiền tặng, không phải khoản vay. Sau đó, bạn và người phối ngẫu sử dụng số tiền này để mua một căn nhà đứng tên chung.
Nếu hai người ly hôn, việc xác định quyền lợi liên quan đến $50,000 có thể phụ thuộc vào nhiều yếu tố:
- Cha mẹ có ý định tặng tiền riêng cho bạn hay tặng cho cả hai vợ chồng?
- Khoản tiền được giữ riêng hay trộn với tiền chung?
- Căn nhà đứng tên một người hay cả hai?
- Hai người có prenup hoặc thỏa thuận tài sản hợp lệ không?
- Luật của tiểu bang quy định thế nào về tài sản riêng và tài sản chung?
Vì vậy, dù Gift Letter ghi rõ khoản tiền đến từ cha mẹ bạn, điều đó không bảo đảm bạn sẽ được hoàn lại toàn bộ số tiền khi ly hôn.
Section 04
3. Prenup Có Thể Giúp Bảo Vệ Gift Funds Như Thế Nào?
Prenup, viết tắt của prenuptial agreement, là thỏa thuận bằng văn bản được lập trước khi kết hôn nhằm xác định một số quyền và nghĩa vụ tài sản của hai người.
Trong phạm vi pháp luật cho phép, prenup có thể quy định cách xử lý tài sản riêng, tài sản chung, nợ và những khoản tiền được tặng hoặc thừa kế.
Nếu bạn dự định sử dụng một khoản tiền lớn từ cha mẹ để mua nhà sau khi kết hôn, prenup có thể là một công cụ pháp lý đáng cân nhắc.
Chẳng hạn, thỏa thuận có thể đề cập đến:
- Khoản tiền cha mẹ tặng riêng cho một người.
- Cách xác định quyền lợi đối với khoản down payment ban đầu.
- Việc sử dụng tiền riêng để mua bất động sản đứng tên chung.
- Cách xử lý khoản tiền đóng góp ban đầu nếu căn nhà được bán hoặc hai người ly hôn.
- Việc giá trị căn nhà tăng hoặc giảm có ảnh hưởng thế nào đến quyền lợi của mỗi người.
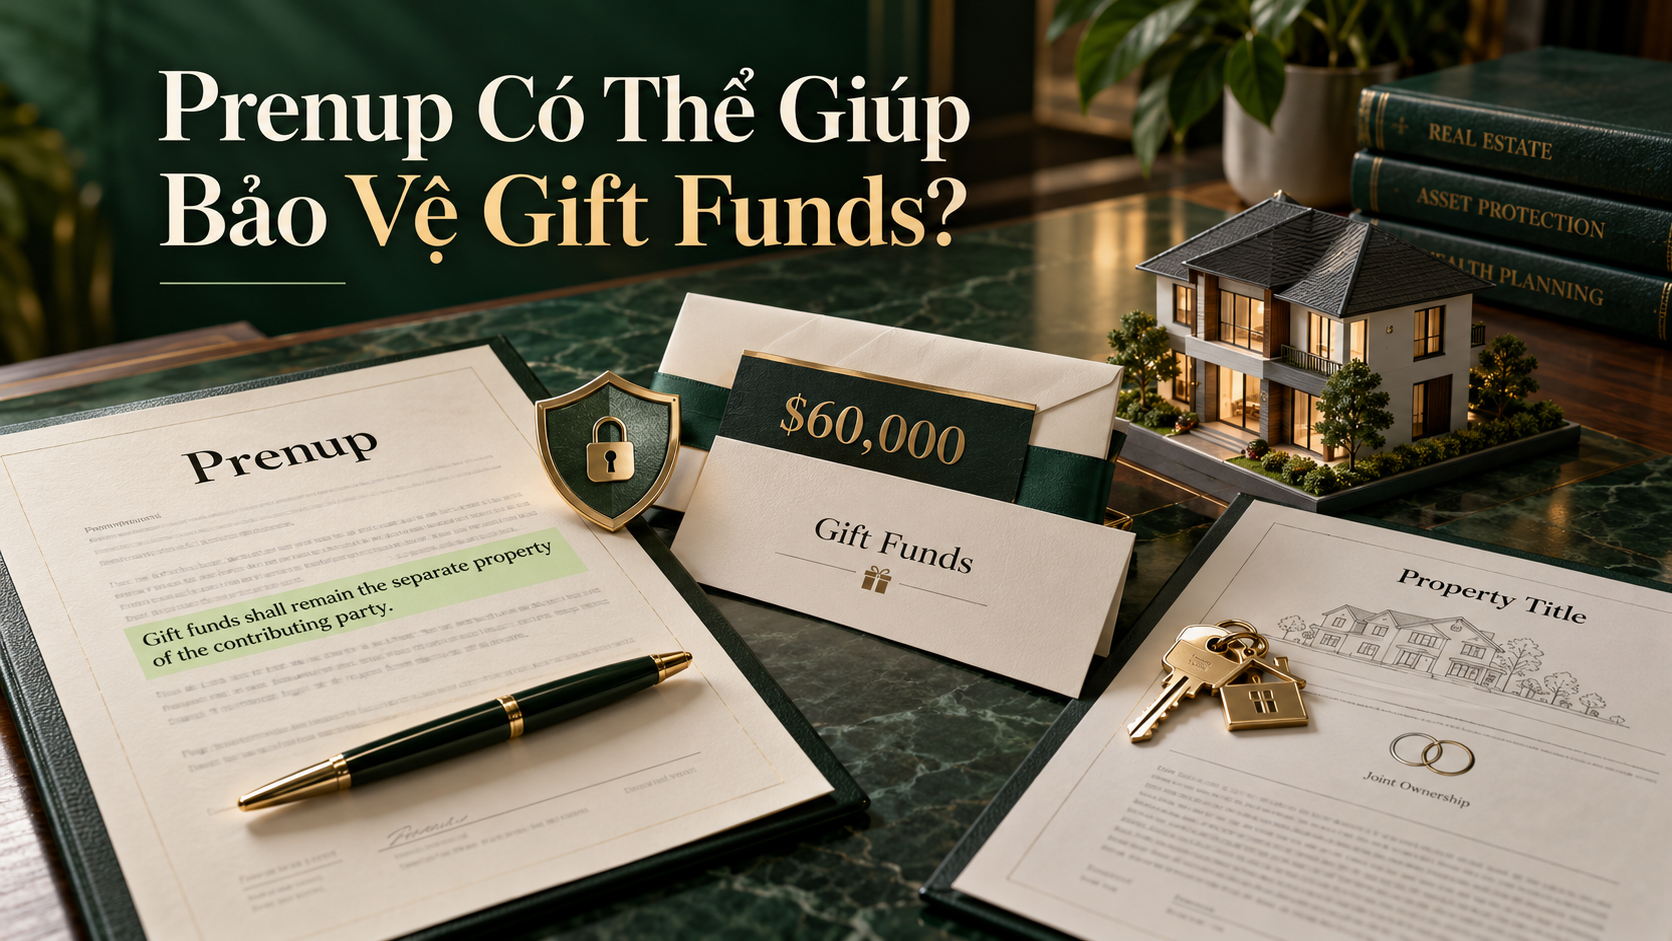
Giả sử cha mẹ tặng bạn $60,000 để mua nhà. Bạn muốn làm rõ rằng khoản tiền này được dành riêng cho mình, ngay cả khi căn nhà sau đó đứng tên cả hai vợ chồng. Bạn có thể trao đổi với luật sư về cách ghi nhận khoản tiền và quyền lợi liên quan trong prenup.
Tuy nhiên, có prenup không đồng nghĩa khoản tiền sẽ luôn được bảo vệ trong mọi trường hợp. Hiệu lực của thỏa thuận phụ thuộc vào luật tiểu bang, nội dung cụ thể, điều kiện ký kết và những giao dịch diễn ra sau đó.
Nếu hai người đã kết hôn, prenup không còn phù hợp về mặt thời điểm. Bạn có thể hỏi luật sư về postnuptial agreement, tức thỏa thuận tài sản được lập trong thời kỳ hôn nhân, và những yêu cầu pháp lý áp dụng tại tiểu bang của mình.
Section 05
4. Gift Funds Có Tự Động Là Tài Sản Riêng Không?
Không phải lúc nào cũng vậy.
Separate property là tài sản được xác định thuộc quyền sở hữu riêng của một người theo luật áp dụng hoặc thỏa thuận hợp lệ. Marital property và community property là những khái niệm liên quan đến tài sản có thể chịu sự phân chia giữa vợ chồng, tùy theo luật tiểu bang.
Ở một số tiểu bang, quà tặng dành riêng cho một người có thể được xem là tài sản riêng. Tuy nhiên, cách xử lý có thể phức tạp hơn khi khoản tiền được dùng để mua nhà chung hoặc trộn với tài sản khác.
Trường hợp 1: Tiền được giữ trong tài khoản riêng
Cha mẹ tặng riêng cho bạn $40,000 và chuyển tiền vào tài khoản đứng tên bạn. Bạn giữ sao kê ngân hàng và chứng từ chuyển tiền để chứng minh nguồn gốc khoản tiền.
Những tài liệu này có thể hỗ trợ việc xác định tiền đến từ đâu và ai là người được tặng. Tuy nhiên, việc giữ tiền trong tài khoản riêng không tự động quyết định toàn bộ quyền sở hữu theo luật hôn nhân.
Trường hợp 2: Tiền được dùng mua nhà đứng tên chung
Bạn sử dụng $40,000 làm down payment cho căn nhà đứng tên cả hai vợ chồng.
Lúc này, cần phân biệt khoản tiền đóng góp ban đầu với quyền sở hữu đối với căn nhà. Việc một người đóng góp nhiều tiền hơn không tự động có nghĩa người đó sẽ được nhận lại đúng số tiền đã đóng khi ly hôn.
Một số tiểu bang có quy định cho phép xem xét hoặc hoàn trả phần đóng góp từ tài sản riêng trong những điều kiện nhất định. Tuy nhiên, kết quả phụ thuộc vào luật áp dụng, hình thức đứng tên và các tài liệu liên quan.
Trường hợp 3: Tiền riêng bị trộn với tiền chung
Commingling là việc trộn tài sản riêng với tài sản chung, chẳng hạn chuyển tiền được tặng vào tài khoản chung rồi sử dụng cùng các nguồn tiền khác để thanh toán chi phí mua nhà.
Điều này có thể khiến việc truy vết nguồn tiền trở nên khó khăn hơn. Tuy nhiên, không phải mọi khoản tiền bị trộn đều tự động mất tính chất tài sản riêng. Khả năng chứng minh nguồn tiền và quy định của tiểu bang vẫn rất quan trọng.
Vì vậy, nếu bạn nhận khoản gift funds lớn từ gia đình, hãy trao đổi với luật sư trước khi quyết định cách sử dụng tiền và đứng tên căn nhà.
Section 06
5. Gift Letter, Prenup Và Property Title Khác Nhau Thế Nào?
Ba loại tài liệu này có thể liên quan đến cùng một giao dịch mua nhà nhưng giải quyết những vấn đề khác nhau.
| Tài liệu | Mục đích chính | Có tự động bảo vệ gift funds khi ly hôn không? |
|---|---|---|
| Gift Letter | Xác nhận khoản tiền được tặng, không phải khoản vay cần hoàn trả | Không |
| Prenup | Thỏa thuận quyền tài sản trước khi kết hôn | Có thể hỗ trợ nếu hợp lệ và được áp dụng |
| Property Deed/Title | Ghi nhận quyền sở hữu bất động sản | Không tự động giải quyết mọi tranh chấp tài sản hôn nhân |
| Mortgage Note | Xác định nghĩa vụ trả nợ theo hợp đồng vay | Không quyết định toàn bộ quyền sở hữu nhà |
Property deed và mortgage note cũng không phải cùng một loại giấy tờ. Người có quyền sở hữu trên deed không nhất thiết là người duy nhất chịu trách nhiệm trả nợ theo mortgage note.
Tương tự, thỏa thuận phân chia tài sản giữa hai vợ chồng không tự động loại bỏ nghĩa vụ với lender. Nếu cả hai cùng ký khoản vay, việc ly hôn không tự động giải phóng một người khỏi nghĩa vụ trả nợ. Việc thay đổi người vay hoặc chuyển giao trách nhiệm thường cần được xử lý riêng theo hợp đồng và yêu cầu của lender.
Đây là lý do bạn nên xem xét riêng ba vấn đề: nguồn tiền mua nhà, quyền sở hữu bất động sản và nghĩa vụ trả mortgage.
Section 07
6. Làm Sao Để Giảm Rủi Ro Khi Nhận Tiền Từ Gia Đình?
Nếu cha mẹ dự định hỗ trợ bạn mua nhà, có một số việc nên chuẩn bị trước khi closing.
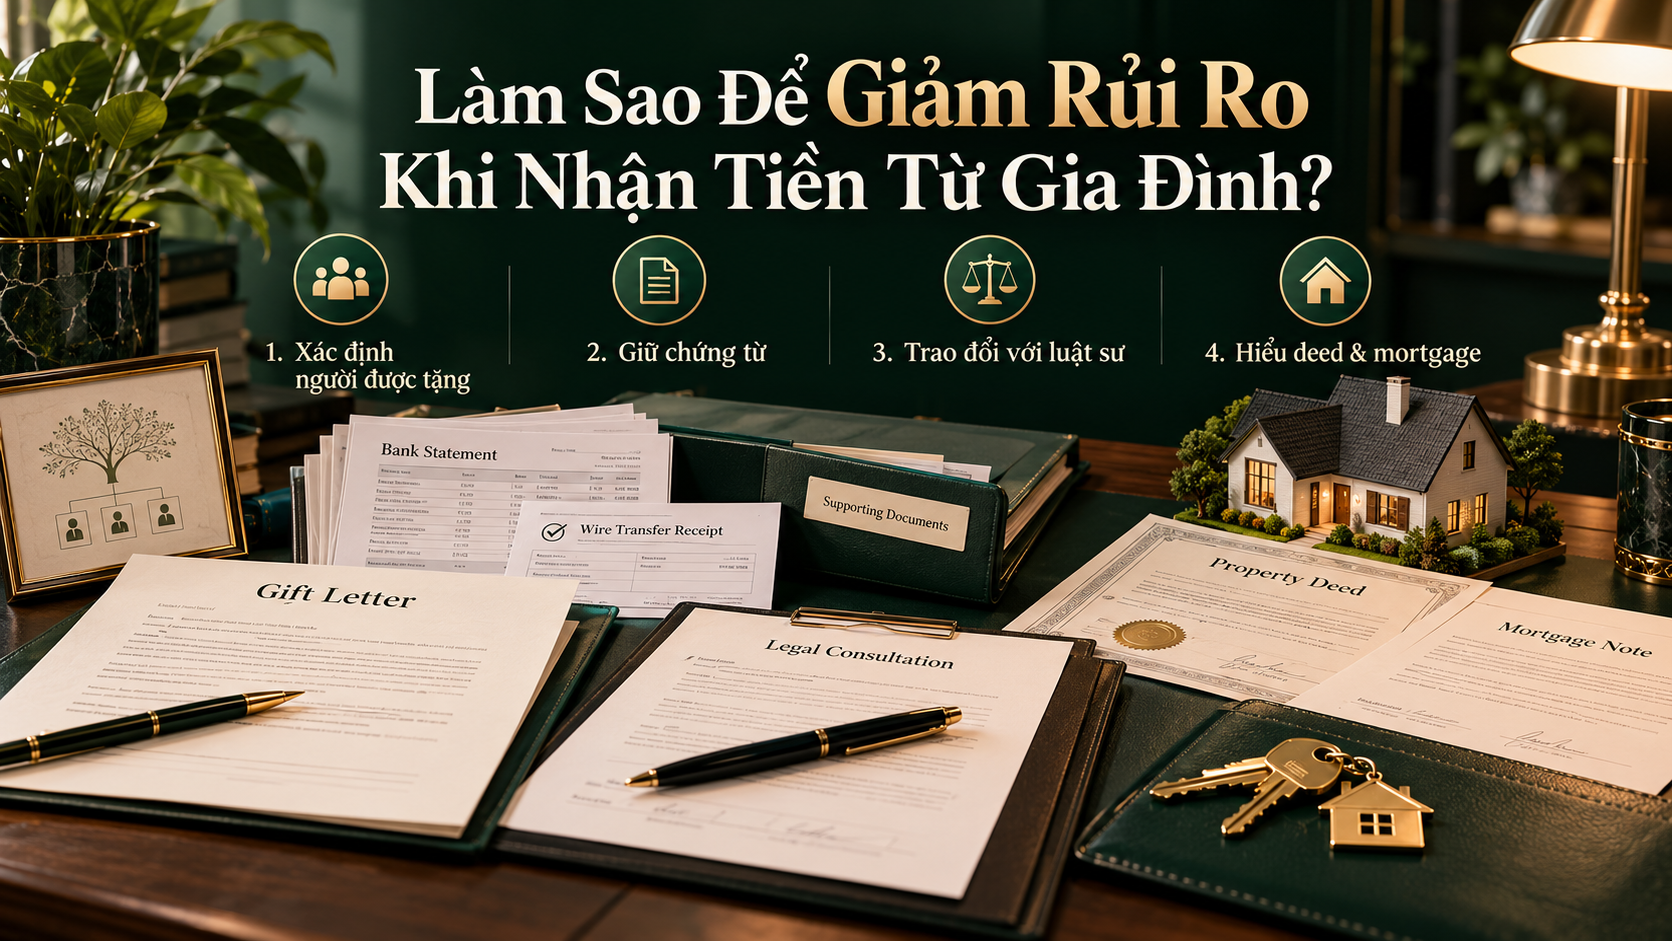
Thứ nhất, xác định rõ ai là người được tặng tiền. Cha mẹ muốn tặng riêng cho bạn hay hỗ trợ cả hai vợ chồng? Chủ ý này nên được làm rõ bằng tài liệu phù hợp. Gift Letter cần phản ánh chính xác giao dịch, nhưng không nên mặc định rằng nó thay thế được thỏa thuận pháp lý về quyền tài sản.
Thứ hai, giữ đầy đủ chứng từ. Sao kê ngân hàng, xác nhận chuyển tiền và Gift Letter có thể giúp tạo hồ sơ thể hiện nguồn gốc khoản tiền. Đây cũng là những tài liệu lender có thể yêu cầu trong quá trình underwriting. Bạn có thể tìm hiểu thêm về Source of Funds trong hồ sơ mortgage.
Thứ ba, trao đổi với luật sư trước khi mua nhà chung. Nếu khoản down payment chủ yếu đến từ gia đình của một người, hãy làm rõ cách khoản tiền được ghi nhận và quyền lợi liên quan đến căn nhà. Nếu cân nhắc prenup, cả hai nên hiểu nội dung thỏa thuận và có cơ hội nhận tư vấn pháp lý độc lập. Các yêu cầu về công khai tài sản, tính tự nguyện và thời điểm ký có thể khác nhau giữa các tiểu bang.
Thứ tư, hiểu rõ cách đứng tên và nghĩa vụ mortgage. Trước khi closing, hãy xác định ai sẽ đứng tên trên deed, ai ký mortgage note và những hệ quả liên quan. Không nên cho rằng người đóng phần lớn down payment đương nhiên có quyền sở hữu tương ứng hoặc được hoàn lại toàn bộ khoản đóng góp.
Section 08
7. Gift Funds Có Ảnh Hưởng Đến Mortgage Và Gift Tax Không?
Gift funds và gift tax là hai vấn đề khác nhau.
Về mortgage, lender xem xét khoản tiền có đáp ứng yêu cầu của chương trình vay, nguồn tiền có được xác minh và hồ sơ có đầy đủ hay không. Có prenup không tự động khiến bạn không đủ điều kiện vay. Tuy nhiên, nếu thỏa thuận tài sản ảnh hưởng đến quyền sở hữu hoặc quyền của lender đối với bất động sản, lender có thể cần xem xét thêm tài liệu liên quan.
Về thuế, khoản tiền được tặng có thể thuộc phạm vi quy định về gift tax của IRS. Trong phần lớn trường hợp, nghĩa vụ gift tax thuộc về người tặng, không phải người nhận. Khoản tiền vượt annual gift tax exclusion cũng không tự động đồng nghĩa người tặng phải nộp thuế ngay.
Bạn có thể tham khảo hướng dẫn về Gift Taxes của IRS để tìm hiểu các quy định liên quan. Nếu khoản tiền lớn, được chuyển từ nước ngoài hoặc có hoàn cảnh thuế đặc biệt, hãy trao đổi với tax professional để xác định nghĩa vụ cụ thể.
Section 09
8. Frequently Asked Questions (FAQ)
Cha mẹ cho tiền mua nhà sau khi kết hôn có phải tài sản riêng không?
Có thể, nhưng không tự động trong mọi trường hợp. Việc phân loại tài sản phụ thuộc vào luật tiểu bang, chủ ý của người tặng, giấy tờ liên quan và cách khoản tiền được sử dụng.
Có Gift Letter rồi thì có cần Prenup không?
Gift Letter phục vụ việc xác minh gift funds trong hồ sơ mortgage. Prenup có thể giúp xác định quyền tài sản giữa hai người trước khi kết hôn. Việc có cần prenup hay không phụ thuộc vào hoàn cảnh và nên được trao đổi với luật sư.
Nhà đứng tên cả hai vợ chồng thì có lấy lại được tiền down payment từ cha mẹ không?
Không thể kết luận chỉ dựa vào việc ai đóng tiền. Quyền lợi có thể phụ thuộc vào luật tiểu bang, hình thức đứng tên, thỏa thuận và khả năng chứng minh nguồn tiền.
Prenup có bảo đảm lấy lại toàn bộ tiền khi ly hôn không?
Không. Prenup có thể quy định cách xử lý khoản đóng góp ban đầu và quyền lợi liên quan đến căn nhà, nhưng hiệu lực và kết quả thực tế phụ thuộc vào nội dung thỏa thuận, luật áp dụng và hoàn cảnh cụ thể.
Đã kết hôn rồi có thể làm prenup không?
Prenup được lập trước khi kết hôn. Nếu đã kết hôn, bạn có thể hỏi luật sư về postnuptial agreement và các điều kiện để thỏa thuận này có hiệu lực tại tiểu bang của mình.
Section 10
Kết Luận
Khi cha mẹ hỗ trợ tiền mua nhà, điều cần quan tâm không chỉ là lender có chấp nhận gift funds hay không. Bạn cũng cần hiểu khoản tiền đó có thể được xử lý như thế nào nếu hôn nhân kết thúc.
Gift Letter giúp xác minh nguồn tiền cho mortgage. Prenup có thể giúp làm rõ quyền tài sản trước hôn nhân. Deed liên quan đến quyền sở hữu bất động sản, còn mortgage note xác định nghĩa vụ trả nợ theo hợp đồng vay. Những tài liệu này có vai trò khác nhau và không thể thay thế cho nhau.
Nếu bạn dự định sử dụng một khoản tiền lớn từ gia đình để mua nhà cùng người phối ngẫu, hãy trao đổi với loan officer về yêu cầu gift funds của chương trình vay và với luật sư gia đình tại tiểu bang nơi bạn sinh sống về quyền tài sản. Chuẩn bị từ trước có thể giúp bạn hiểu rõ hơn những lựa chọn của mình trước khi giao dịch hoàn tất.
Wonder Rates có thể giúp bạn tìm hiểu các yêu cầu về gift funds, giấy tờ chứng minh nguồn tiền và cách chuẩn bị hồ sơ mortgage. Đối với prenup và quyền sở hữu tài sản khi ly hôn, hãy tìm tư vấn từ luật sư có chuyên môn phù hợp.
Lưu ý: Bài viết chỉ nhằm mục đích giáo dục và cung cấp thông tin chung, không phải lời khuyên pháp lý, thuế hoặc tài chính cá nhân. Quyền sở hữu và việc phân chia tài sản phụ thuộc vào luật tiểu bang và hoàn cảnh cụ thể.
Duc Pham, Mortgage Broker | NMLS# 844897 | 408-600-1900 | dp@wonderrates.com
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134
Equal Housing Opportunity. Equal Housing Lender.
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA



