
Section 01
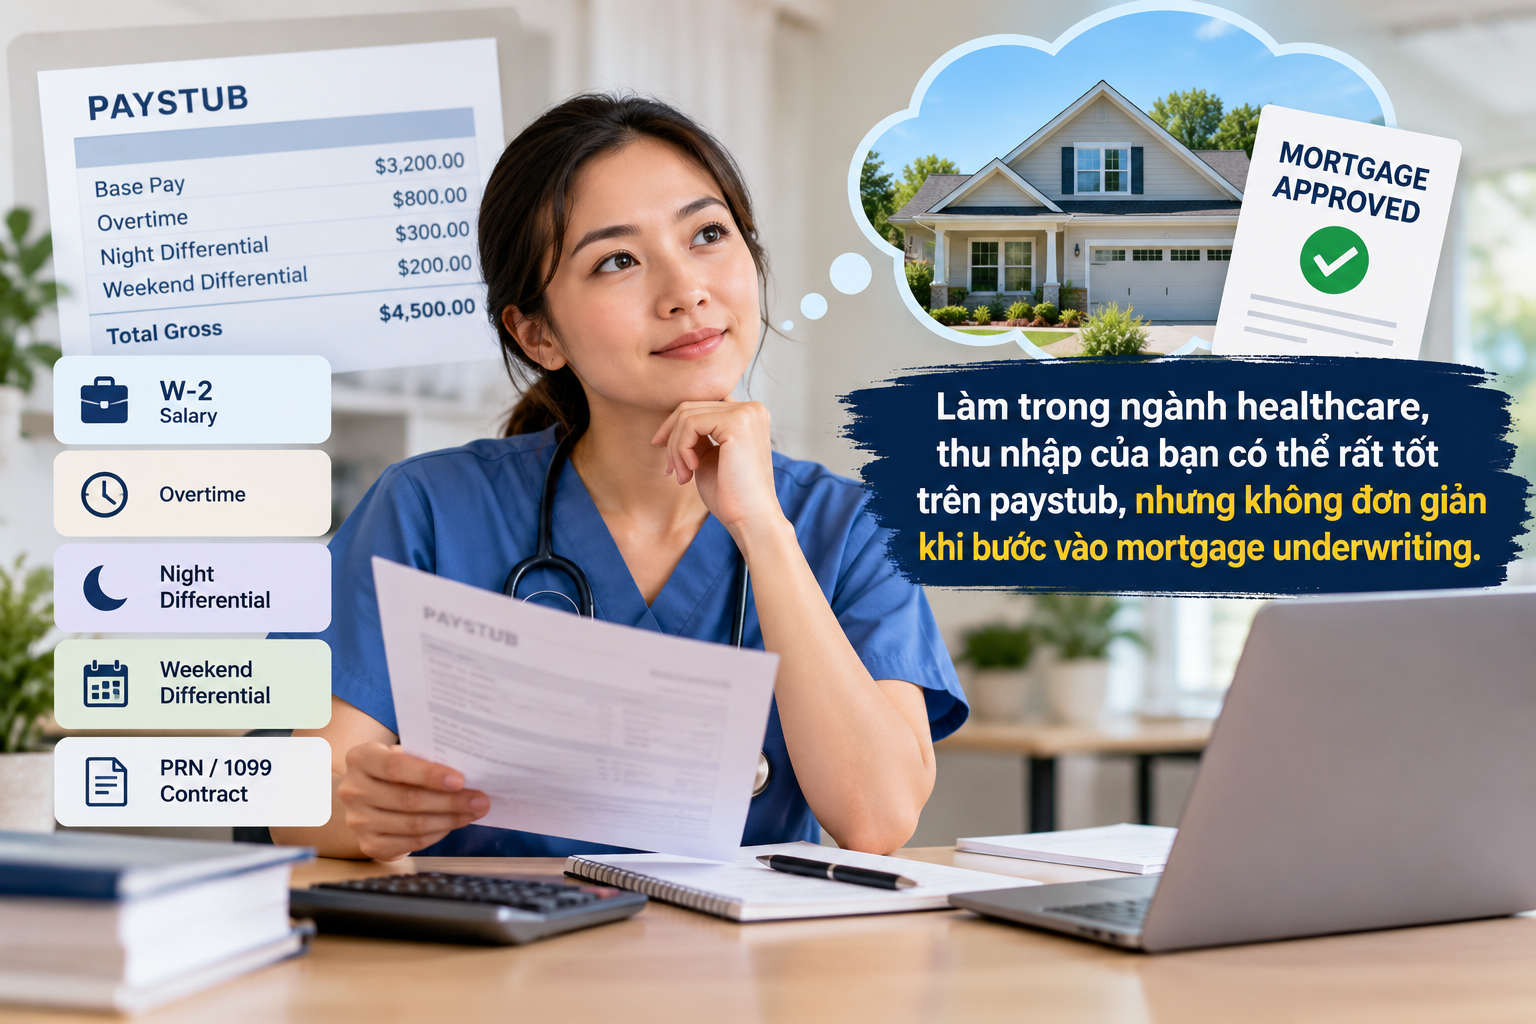
Làm trong ngành healthcare ở Mỹ, thu nhập của bạn có thể nhìn khá tốt trên paystub nhưng lại không đơn giản khi bước vào mortgage underwriting. Một nurse có thể vừa có base pay, vừa có overtime, night differential, weekend differential hoặc PRN income. Một therapist có thể làm W-2 ở một nơi nhưng nhận thêm 1099 từ contract work. Một pharmacist có salary ổn định nhưng lại vừa chuyển employer.
Tất cả đều là income thật. Nhưng khi xét mortgage, lender không chỉ nhìn tổng số tiền bạn kiếm được trong năm. Họ còn cần hiểu income đó đến từ đâu, đã nhận được bao lâu, có ổn định không và phần nào có thể được dùng làm qualifying income.
Vì vậy, nếu bạn đang làm healthcare và bắt đầu nghĩ đến chuyện mua nhà, điều quan trọng không chỉ là “mình kiếm được bao nhiêu”. Câu hỏi hữu ích hơn là: income của mình được cấu thành như thế nào và mình có đủ giấy tờ để lender xác minh chưa?
Section 02
Healthcare income có gì khác khi mua nhà?
Healthcare là một trong những ngành có nhiều kiểu compensation cùng tồn tại. Hai người cùng có gross income $100,000 một năm nhưng lender có thể phân tích hồ sơ rất khác nếu một người nhận salary cố định, còn người kia phụ thuộc nhiều vào overtime hoặc số giờ làm thay đổi mỗi tuần.
Fannie Mae phân biệt fixed base income với variable base income. Nếu bạn được trả hourly nhưng số giờ làm dao động, lender có thể cần nhìn lịch sử income thay vì chỉ lấy một paystub gần nhất. Đây là lý do một tháng income rất cao chưa chắc đã phản ánh con số lender dùng để qualify.
Bảng dưới đây giúp hình dung nhanh những gì lender thường quan tâm ở từng kiểu income:
| Loại income | Tình huống thường gặp trong healthcare | Lender thường xem gì | Giấy tờ thường cần |
|---|---|---|---|
| Fixed salary | Pharmacist, administrator nhận salary cố định | Current pay và employment | Paystub, W-2, employment verification |
| Fixed hourly | Hourly rate và số giờ ổn định | Hourly rate, scheduled hours, YTD income | Paystubs, W-2 |
| Variable hourly | Nurse có số shift thay đổi | Lịch sử hours, average income, trend | Paystubs, W-2 |
| Overtime | Extra shift, overtime hours | Lịch sử nhận overtime và xu hướng | Paystubs, W-2 |
| Bonus | Retention, performance hoặc other bonus | Frequency, history, likelihood of continuation | Paystubs, W-2, employer documentation khi cần |
| Second job | Full-time hospital + PRN facility | Lịch sử của nguồn income thứ hai | W-2 và paystubs của cả hai jobs |
| 1099 / contract | Contractor, travel healthcare | Tax returns và qualifying net income | 1099, tax returns, business documents khi cần |
Bảng này chỉ để minh họa cách underwriting có thể nhìn từng nguồn income. Cách tính cuối cùng còn phụ thuộc loan program, lender và hồ sơ cụ thể.
Section 03
Overtime là phần dễ gây hiểu lầm nhất
Với nhiều healthcare workers, overtime tạo ra khoảng cách khá lớn giữa base pay và total annual income. Ví dụ, base pay của bạn có thể tương đương $80,000 một năm, nhưng nhờ extra shifts, W-2 năm trước lên đến $110,000.
Nhìn vào con số đó, rất dễ nghĩ lender sẽ dùng toàn bộ $110,000. Nhưng mortgage underwriting thường không đơn giản như vậy.
Với overtime và bonus income, lender thường cần xem lịch sử nhận income và xu hướng theo thời gian. Nếu overtime chỉ tăng mạnh trong vài tháng gần đây, họ có thể không lấy tháng cao nhất rồi nhân lên cho cả năm. Ngược lại, nếu overtime đã xuất hiện đều trong một thời gian đủ dài, lender có nhiều dữ liệu hơn để đánh giá mức income phù hợp.
Điểm quan trọng là actual income và qualifying income không phải lúc nào cũng giống nhau. Đây cũng là lý do người làm healthcare nên chuẩn bị hồ sơ sớm thay vì đợi đến khi đã tìm được nhà mới bắt đầu hỏi lender income của mình được tính thế nào.
Section 04
Nếu bạn làm hourly và số shift thay đổi mỗi tuần
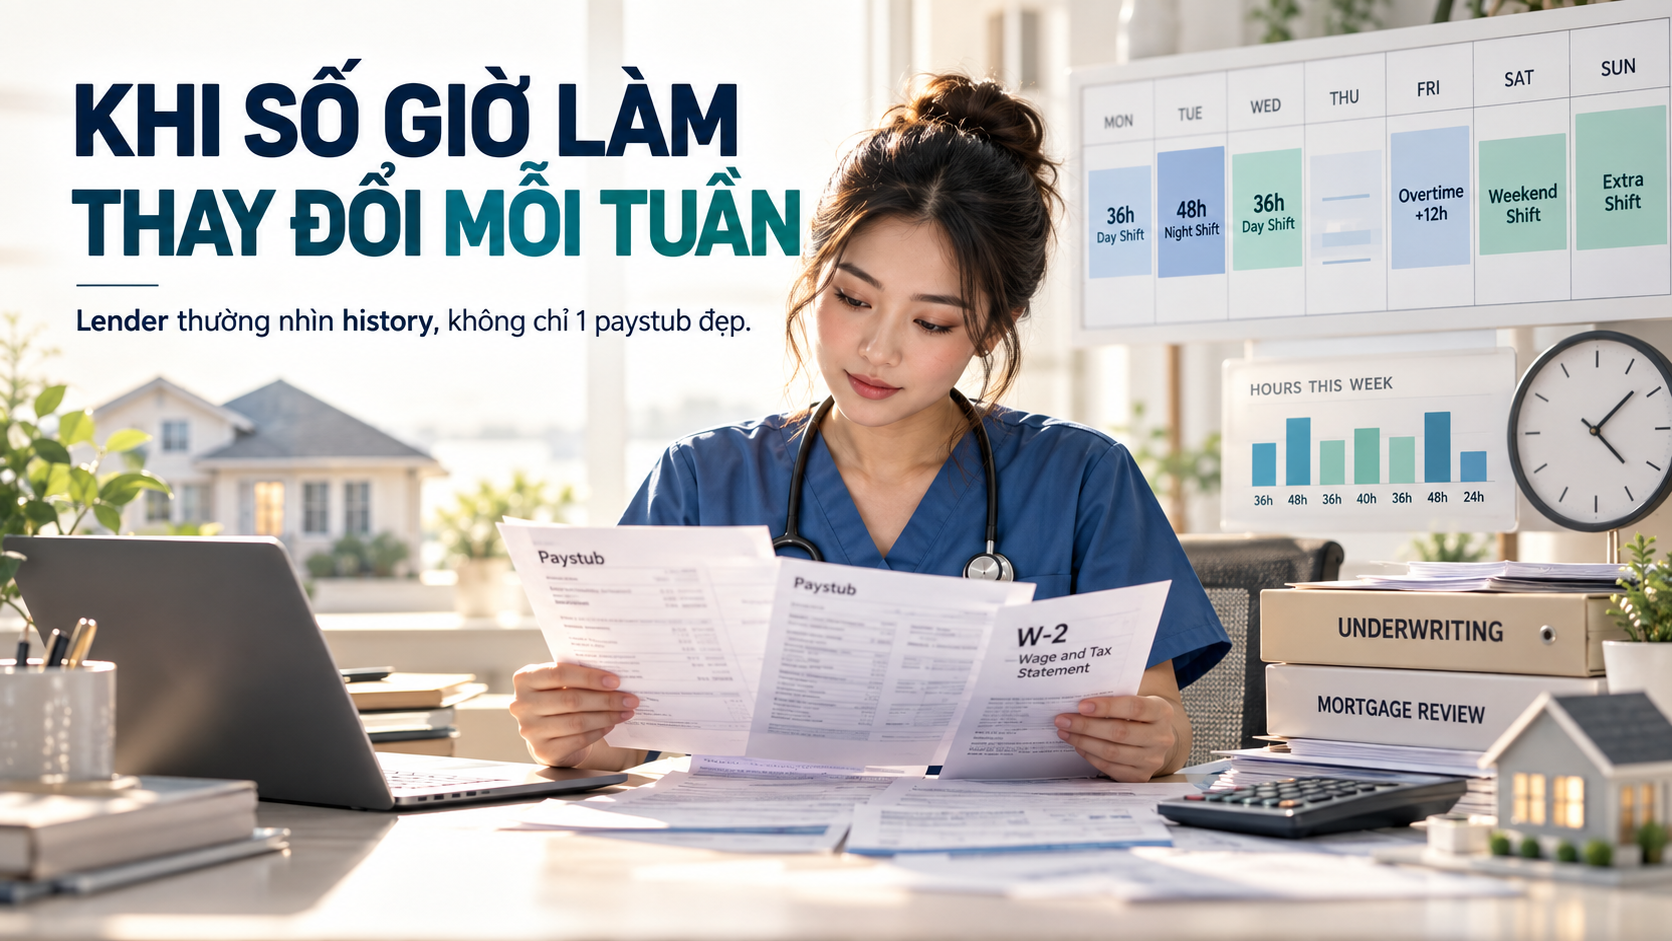
Đây là tình huống khá quen thuộc với nurses, medical assistants và nhiều clinical positions. Tuần này bạn làm 36 giờ, tuần sau 48 giờ, rồi tuần kế tiếp nghỉ vài ngày và bù bằng weekend shift.
Income tổng thể có thể vẫn tốt, nhưng nó không đi theo một đường thẳng. Khi số giờ làm thay đổi, lender thường cần nhìn lịch sử dài hơn để hiểu mức income nào phản ánh hợp lý tình hình của bạn.
Điều này đặc biệt quan trọng nếu bạn đang dựa vào overtime hoặc extra shifts để tăng borrowing power. Một vài pay periods đẹp có thể cho thấy bạn đang kiếm tốt, nhưng underwriting cần xem liệu mức đó có đủ history để sử dụng hay không.
Vì vậy, nếu income của bạn dao động theo schedule, hãy giữ paystubs và W-2 đầy đủ. Đừng chỉ giữ bản gần nhất vì chính phần history mới giúp lender nhìn được pattern.
Section 05
Làm hai jobs không có nghĩa lender tự động cộng cả hai income
Không ít healthcare workers có nhiều hơn một nguồn employment income. Bạn có thể làm full-time tại hospital chính rồi nhận thêm PRN shifts ở một facility khác vào cuối tuần.
Cả hai nguồn đều tạo ra income, nhưng income từ job thứ hai vẫn cần được đánh giá riêng. Lender có thể xem bạn đã làm công việc đó bao lâu, lịch sử income ra sao và nguồn income đó có phù hợp với guideline của loan program đang xét hay không.
Vì vậy, nếu second job mới bắt đầu vài tháng gần đây, đừng tự động cộng hai gross incomes rồi dùng con số đó để ước tính mình có thể vay bao nhiêu. Nguồn income thứ hai có thể được xem xét, nhưng underwriting cần đủ thông tin trước khi quyết định cách sử dụng nó.
Section 06
W-2 và 1099 cần được nhìn như hai nguồn income khác nhau
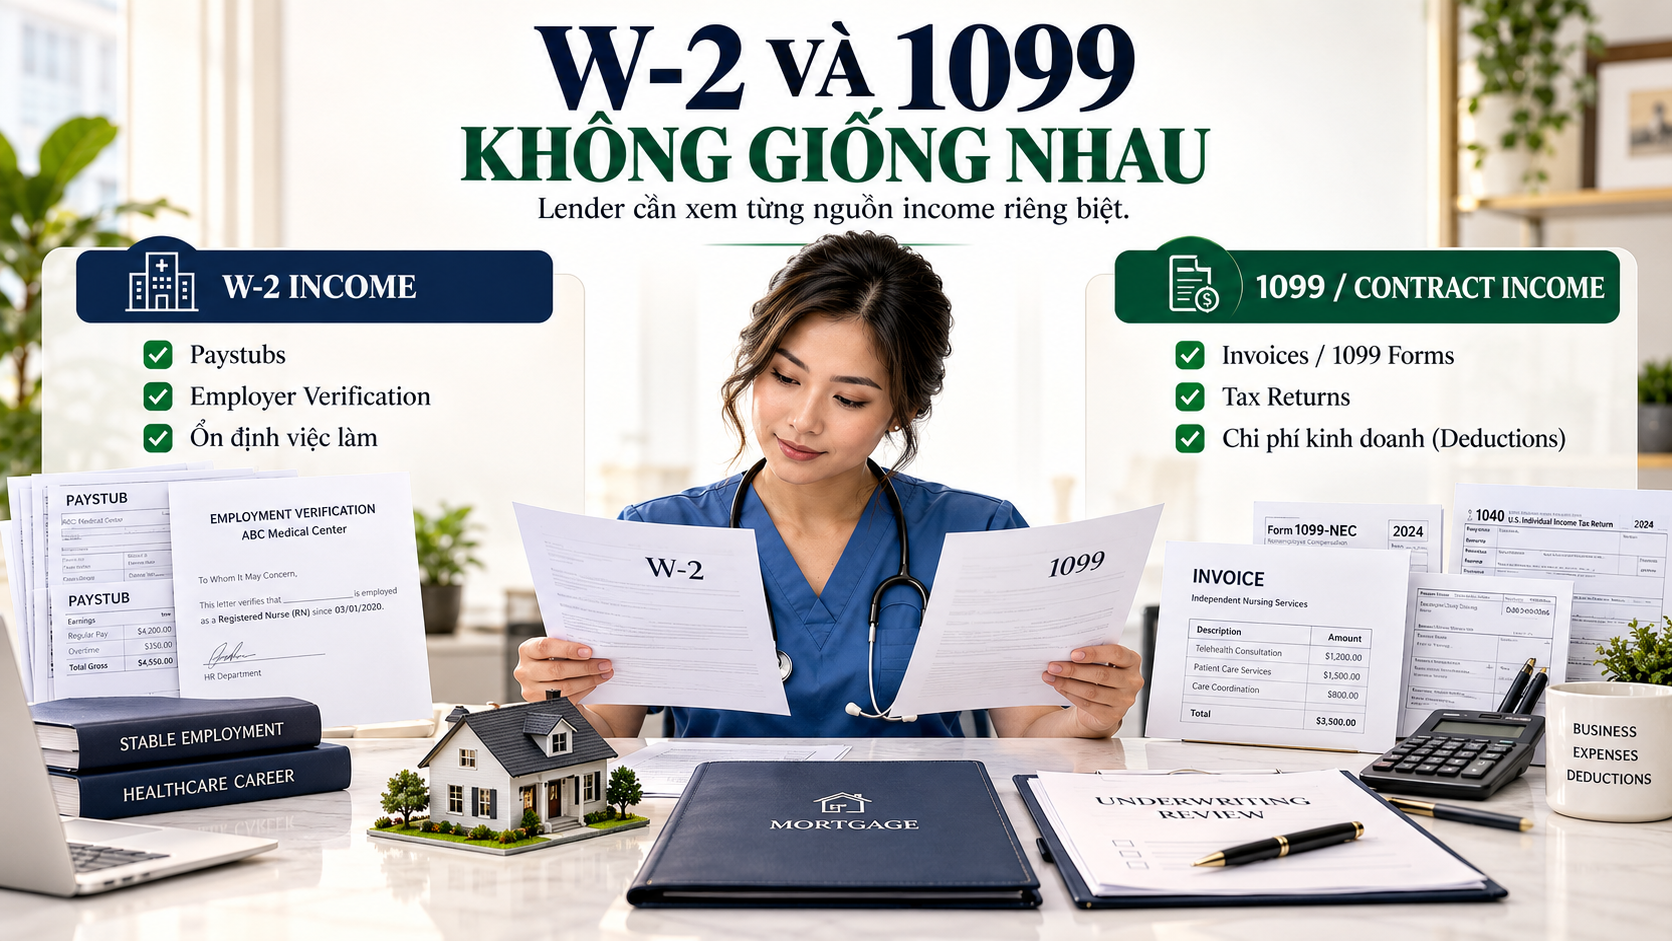
Một healthcare professional có thể vừa là W-2 employee vừa nhận thêm contract income. Khi đó, điều quan trọng là không gom tất cả thành một con số rồi nghĩ lender sẽ xử lý giống nhau.
W-2 income thường gắn với employment verification rõ hơn. Với 1099 hoặc self-employment income, lender có thể cần tax returns và phân tích income sau business deductions thay vì chỉ nhìn số tiền gross bạn nhận được.
Nếu bạn đang có cả hai nguồn income, bài giải thích về sự khác nhau giữa W-2 và 1099 khi vay mua nhà trên Wonder Rates Learning Hub sẽ giúp bạn hiểu vì sao cùng là income nhưng cách lender đọc hồ sơ có thể khác nhau.
Điều quan trọng nhất là khai rõ từng nguồn income ngay từ đầu. Càng minh bạch về cách mình được trả, Loan Officer càng dễ xác định phần nào cần thêm documentation.
Section 07
Trước khi apply mortgage, nên chuẩn bị giấy tờ gì?
Bạn không cần đợi đến khi tìm được căn nhà mới bắt đầu gom paperwork. Chuẩn bị trước giúp bạn phát hiện sớm xem mình đang thiếu paystub, W-2, tax return hay statement nào, thay vì đến lúc underwriting hỏi mới bắt đầu tìm.
CFPB có một checklist chuẩn bị loan application packet dành cho homebuyers khá hữu ích. Trong đó, người mua nhà được hướng dẫn chuẩn bị những tài liệu như pay stubs gần đây, W-2, federal tax returns khi cần, bank statements và giấy tờ cho các nguồn income khác.
Bạn có thể chia hồ sơ thành bốn nhóm để dễ quản lý:
- Employment: paystubs, W-2 và employer information.
- Taxes: tax returns và các forms liên quan, đặc biệt nếu có 1099.
- Assets: checking, savings và investment statements.
- Other income: documentation cho bất kỳ nguồn income nào bạn muốn lender xem xét.
Một điểm nhiều người không để ý là paperwork không chỉ nộp một lần rồi xong. CFPB cũng lưu ý rằng lender có thể yêu cầu cập nhật lại paystubs và bank statements trong quá trình mortgage vì underwriting cần nhìn documents mới nhất.
Section 08
Large deposit trong bank account có thể cần được giải thích
Giả sử bạn chuyển một khoản tiền lớn từ savings sang checking để chuẩn bị closing. Với bạn, nguồn tiền rất rõ vì đó vẫn là tiền của chính mình. Nhưng lender cần nhìn được paper trail.
Nếu bank statement xuất hiện một khoản deposit lớn, bạn có thể được yêu cầu cung cấp documentation cho nguồn tiền đó. CFPB cũng hướng dẫn người mua nhà chuẩn bị giải thích và nộp giấy tờ khi lender có câu hỏi về large deposits hoặc nguồn funds trong quá trình underwriting.
Điều đó không có nghĩa bạn không được chuyển tiền giữa accounts. Điều cần tránh là một khoản tiền lớn xuất hiện nhưng không có chứng từ rõ ràng.
Nếu tiền đến từ savings account khác của chính bạn, hãy giữ statements của cả account gửi và account nhận. Nếu một phần tiền mua nhà đến từ người thân, bạn cũng nên tìm hiểu trước cách gift funds được documented khi mua nhà để tránh đến gần closing mới phát hiện còn thiếu giấy tờ.
Section 09
Đừng chỉ nhìn down payment
Một trong những nhầm lẫn phổ biến khi chuẩn bị mua nhà là nghĩ rằng chỉ cần có đủ tiền down payment là đã sẵn sàng. Thực tế, số tiền cần cho một giao dịch có thể còn gồm closing costs, prepaid items và các khoản khác tùy hồ sơ.
Nếu bạn vẫn đang ở giai đoạn tính ngân sách, hướng dẫn về mua nhà ở Mỹ cần chuẩn bị bao nhiêu tiền sẽ giúp bạn tách từng nhóm chi phí thay vì gom mọi thứ vào chữ “down payment”.
Bạn cũng nên nhìn thêm một con số khác: chi phí duy trì căn nhà mỗi tháng. Mortgage payment chỉ là một phần của monthly housing cost. Property tax, homeowners insurance, mortgage insurance hoặc HOA dues cũng có thể ảnh hưởng ngân sách tùy căn nhà và khoản vay.
Vì vậy, khi tính affordability, hãy phân biệt cash needed to buy với monthly cost to own. Wonder Rates Learning Hub có một bài riêng về các chi phí sở hữu nhà ngoài mortgage payment nếu bạn muốn xem từng khoản cụ thể hơn.
Section 10
Đổi hospital hoặc đổi job có ảnh hưởng đến mortgage không?
Người làm healthcare đổi employer không phải chuyện hiếm. Một job mới có thể mang lại hourly rate tốt hơn, schedule phù hợp hơn hoặc career opportunity tốt hơn.
Đổi việc không tự động khiến bạn không thể mua nhà. Tuy nhiên, thay đổi employment trong lúc chuẩn bị mortgage có thể khiến lender cần verify lại income và employment.
Điều đáng chú ý không chỉ là bạn đổi company, mà còn là cách được trả có thay đổi hay không. Chuyển từ salary sang variable hourly, từ full-time sang PRN hoặc từ W-2 sang 1099 có thể khiến income profile trông khác hoàn toàn dưới góc nhìn underwriting.
Vì vậy, nếu mua nhà đang là mục tiêu gần, điều hữu ích là hiểu tác động của employment change trước khi thực hiện. Một Loan Officer có thể giúp bạn xác định loại documentation nào sẽ thay đổi và lender có thể cần xem thêm gì. Nếu bạn chưa rõ vai trò này khác gì realtor hoặc processor, bài Loan Officer làm gì trong quá trình mua nhà giải thích khá rõ từng phần.
Section 11
Có chương trình mortgage riêng cho healthcare workers không?
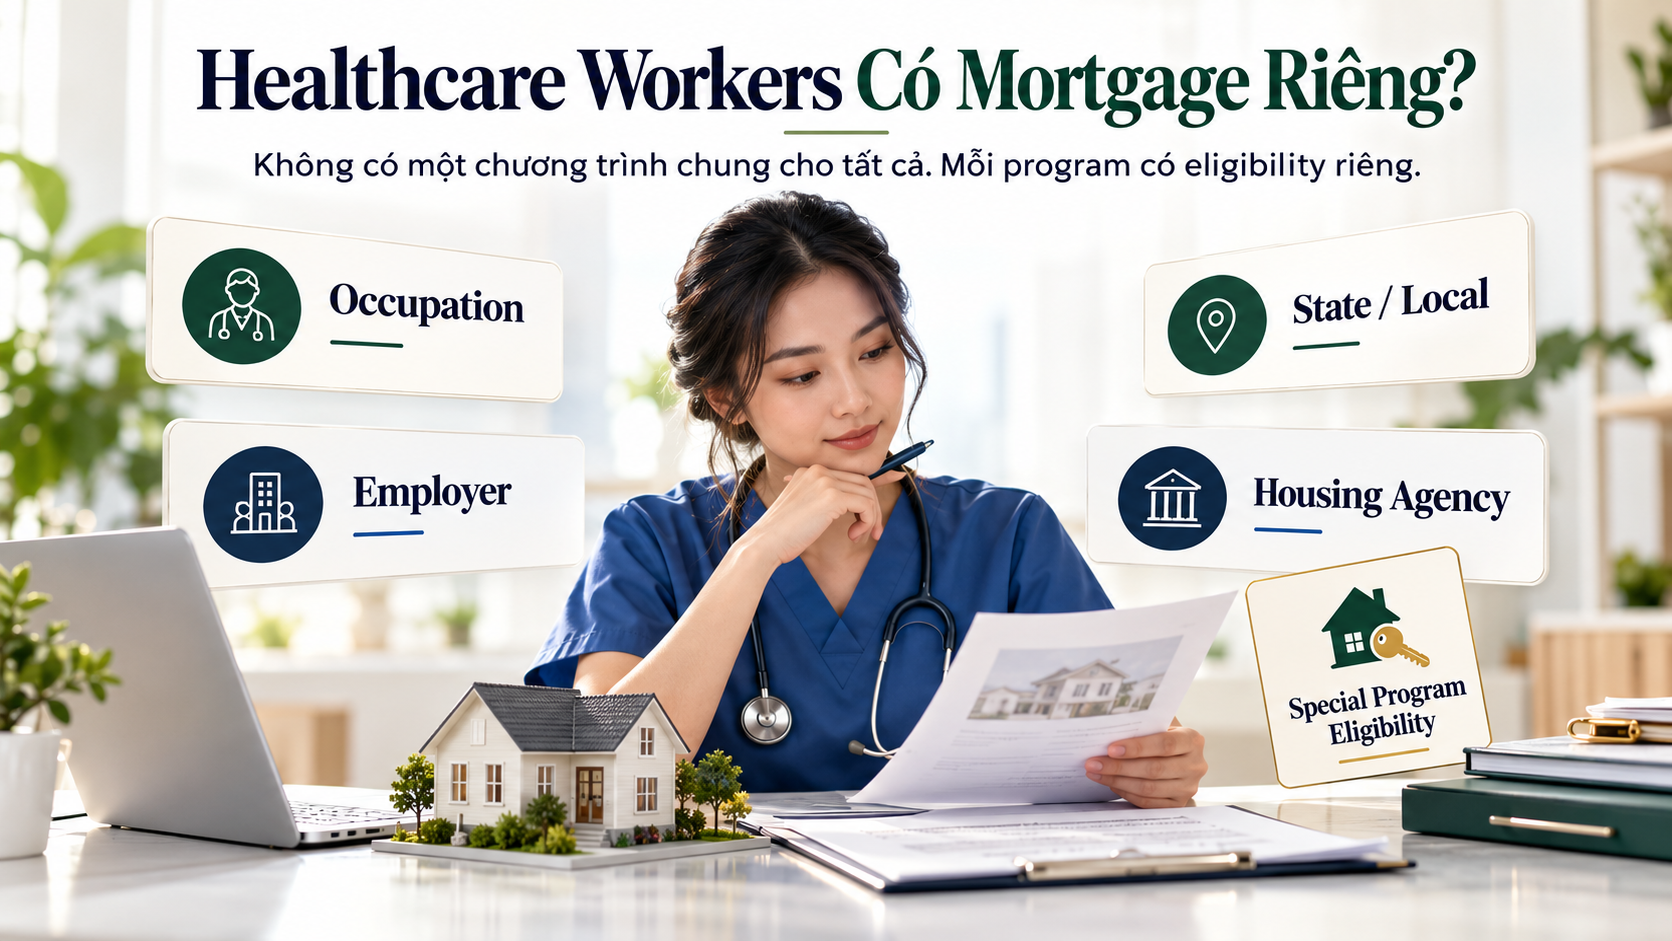
Không có một chương trình “healthcare worker mortgage” duy nhất áp dụng cho tất cả người làm healthcare trên toàn nước Mỹ. Một số chương trình có thể dựa trên occupation, employer, state hoặc local housing agency.
Ví dụ, chương trình Good Neighbor Next Door của HUD có eligibility cho một số nghề nhất định, trong đó có full-time emergency medical technicians nếu đáp ứng các điều kiện của chương trình và property. Bạn có thể kiểm tra trực tiếp điều kiện của Good Neighbor Next Door trên website HUD.
Điều quan trọng là đừng mặc định cứ làm nurse, pharmacist hoặc một nghề healthcare bất kỳ là tự động có special mortgage benefit. Mỗi program có eligibility riêng, nên cần kiểm tra guideline cụ thể trước khi dựa vào nó trong kế hoạch mua nhà.
Nếu bạn đang tìm hiểu rộng hơn về các chương trình hỗ trợ, Wonder Rates cũng có phần giải thích về mortgage programs và homebuyer assistance để bạn phân biệt federal, state, local và employer-based options.
Section 12
Checklist cho healthcare workers trước khi nói chuyện với lender
Trước khi hỏi “mình có thể vay bao nhiêu”, hãy kiểm tra xem bạn đã trả lời được những câu dưới đây chưa:
- Tôi đang nhận W-2, 1099 hay cả hai?
- Income chính là salary hay hourly?
- Nếu hourly, số giờ mỗi pay period có thay đổi không?
- Bao nhiêu phần income đến từ overtime?
- Tôi đã nhận overtime hoặc bonus được bao lâu?
- Tôi có second job hoặc PRN income không?
- Tôi có dự định đổi employer hoặc employment type trong thời gian tới không?
- Paystubs, W-2, tax returns và bank statements đã đầy đủ chưa?
- Tiền dùng cho home purchase hiện nằm ở account nào?
- Có large deposit hoặc gift funds nào cần giải thích không?
Bạn không cần có câu trả lời hoàn hảo cho cả 10 câu mới bắt đầu tìm hiểu mortgage. Nhưng checklist này giúp bạn biết hồ sơ của mình đơn giản hay có những phần cần chuẩn bị sớm hơn.
Section 13
Câu hỏi quan trọng không phải chỉ là “Tôi kiếm bao nhiêu?”
Với người làm healthcare, annual income đôi khi chỉ là bề mặt. Một hồ sơ có thể gồm base pay, overtime, PRN shifts, second job và 1099 income cùng lúc.
Vì vậy, thay vì chỉ hỏi “mình kiếm được bao nhiêu một năm?”, hãy hỏi: “Trong income của mình, phần nào lender có thể xem xét và cần documentation gì để xác minh?”
Câu hỏi này thực tế hơn vì nó đưa bạn từ phỏng đoán sang chuẩn bị. Bạn không cần tự học toàn bộ underwriting guidelines, nhưng nên hiểu nguồn income của mình, biết giấy tờ nằm ở đâu và phát hiện sớm những phần có thể cần thêm history.
Section 14
FAQ: Healthcare workers mua nhà ở Mỹ
Nurse có overtime thì lender có tính overtime không?
Overtime có thể được xem xét nếu đáp ứng guideline của loan program và lender có đủ history để đánh giá. Underwriting thường xem thời gian bạn đã nhận overtime, mức độ ổn định và trend của income thay vì chỉ lấy pay period cao nhất.
Làm PRN có mua nhà được không?
PRN status không tự động quyết định bạn có qualify hay không. Lender sẽ xem cách bạn được trả, lịch sử income, số giờ làm, employment history và các yếu tố khác trong hồ sơ.
Mới đổi hospital có phải chờ hai năm mới mua nhà không?
Không có quy tắc chung rằng cứ đổi employer là phải chờ hai năm. Điều lender xem xét là loại income, employment history và cách income mới được documented.
Làm hai jobs có được cộng income của cả hai không?
Có thể, nhưng income từ từng job vẫn cần đáp ứng guideline tương ứng. Vì vậy, không nên tự động cộng hai gross incomes để ước tính qualifying income.
Có cần chuẩn bị hai năm W-2 không?
W-2 của hai năm gần nhất là một phần thường gặp trong bộ hồ sơ mortgage. Tuy nhiên, documentation cuối cùng còn phụ thuộc loại income, lender và loan program.
Làm healthcare có chương trình hỗ trợ mua nhà riêng không?
Không có một chương trình duy nhất áp dụng cho toàn bộ healthcare workers. Một số occupation hoặc địa phương có program riêng, nên eligibility cần được kiểm tra theo từng chương trình cụ thể.
Section 15
Kết luận
Healthcare income có thể mạnh nhưng cũng phức tạp hơn vẻ ngoài của nó. Base pay, variable hours, overtime, second job và 1099 income có thể được lender xem xét theo những cách khác nhau.
Vì vậy, trước khi đi sâu vào chuyện mình có thể mua căn nhà bao nhiêu, hãy bắt đầu từ ba việc đơn giản: hiểu income của mình đến từ đâu, chuẩn bị documentation cho từng nguồn income và nhìn cả số tiền cần để mua lẫn chi phí sở hữu nhà mỗi tháng.
Bạn chưa cần biết mình sẽ mua căn nhà nào để bắt đầu chuẩn bị. Chỉ cần hiểu hồ sơ của mình rõ hơn một bước, bạn đã giảm được khá nhiều bất ngờ khi mortgage process bắt đầu.
Lưu ý: Nội dung này chỉ nhằm mục đích giáo dục và cung cấp thông tin chung, không phải lời khuyên tài chính hoặc mortgage dành riêng cho một trường hợp cụ thể. Eligibility, qualifying income và loan approval phụ thuộc vào hồ sơ, loan program và underwriting thực tế.
Duc Pham, Mortgage Broker | NMLS# 844897 | 408-600-1900 | dp@wonderrates.com
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134
Equal Housing Opportunity. Equal Housing Lender.
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA



