
Section 01
Mua căn nhà đầu tiên ở Mỹ là một quyết định tài chính lớn. Nhưng không phải ai cũng có sẵn đủ tiền để thanh toán toàn bộ giá nhà. Đó là lý do nhiều người sử dụng home mortgage loan để thực hiện kế hoạch mua nhà.
Nếu mới bắt đầu tìm hiểu, bạn có thể đang thắc mắc mortgage hoạt động như thế nào, cần bao nhiêu tiền trả trước, mỗi tháng phải trả những khoản gì và lender dựa vào đâu để xét duyệt hồ sơ.
Home mortgage loan là khoản vay được bảo đảm bằng bất động sản, thường được sử dụng để mua hoặc refinance nhà. Bạn vay tiền từ lender và hoàn trả theo các điều khoản đã thỏa thuận. Trong thời gian đó, căn nhà được dùng làm tài sản bảo đảm cho khoản vay.
Để hiểu rõ hơn, hãy bắt đầu từ cách mortgage hoạt động và những điều first-time buyers cần biết trước khi nộp hồ sơ.
Section 02
Home Mortgage Loan Là Gì?
Home mortgage loan, thường gọi ngắn là mortgage hoặc home loan, là khoản vay giúp bạn tài trợ cho việc mua nhà mà không cần thanh toán toàn bộ giá trị căn nhà ngay từ đầu.
Khi mua nhà bằng mortgage, bạn thường sử dụng một phần tiền của mình làm down payment (tiền trả trước). Lender tài trợ phần còn lại theo số tiền vay được chấp thuận.
Sau đó, bạn thanh toán khoản vay theo lịch đã thỏa thuận, thường bao gồm tiền gốc và lãi.
Điểm quan trọng là căn nhà được sử dụng làm tài sản bảo đảm. Theo định nghĩa mortgage của Consumer Financial Protection Bureau (CFPB), lender có quyền thực hiện các biện pháp pháp lý đối với tài sản nếu người vay không hoàn trả khoản nợ theo điều kiện đã ký.
Điều này không có nghĩa lender sở hữu căn nhà trong suốt thời gian bạn trả mortgage. Bạn là chủ sở hữu nhà, nhưng quyền sở hữu đó chịu sự ràng buộc của khoản thế chấp cho đến khi nghĩa vụ liên quan được giải quyết.
Section 03
Home Mortgage Loan Hoạt Động Như Thế Nào?
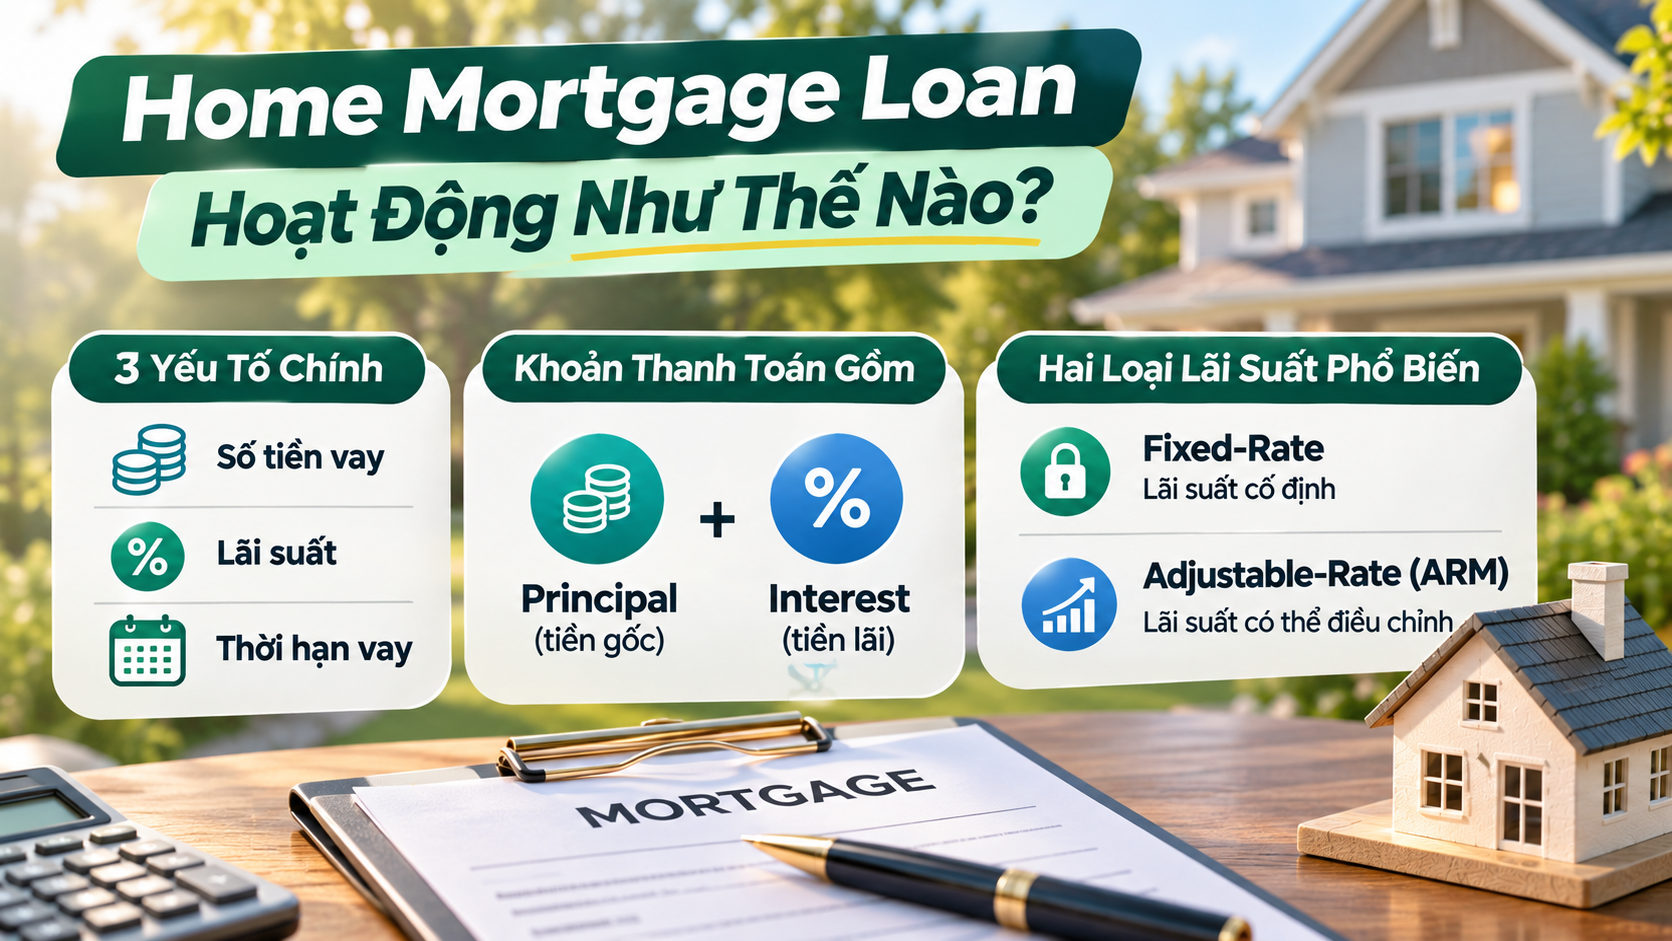
Một khoản mortgage thường có ba yếu tố chính: số tiền vay, lãi suất và thời hạn hoàn trả.
Khi lender chấp thuận khoản vay, các điều khoản này sẽ quyết định cách khoản nợ được thanh toán theo thời gian.
Principal Và Interest
Principal là số tiền gốc bạn vay từ lender. Khi thanh toán vào tiền gốc, dư nợ mortgage của bạn giảm xuống.
Interest là tiền lãi lender tính trên khoản vay. Đây là chi phí bạn trả để sử dụng số tiền đã vay.
Đối với mortgage trả góp thông thường, mỗi khoản thanh toán gồm một phần tiền gốc và một phần tiền lãi.
Trong giai đoạn đầu, phần lãi thường chiếm tỷ trọng lớn hơn vì dư nợ còn cao. Theo thời gian, khi dư nợ giảm, phần thanh toán vào tiền gốc thường tăng lên.
Fixed-Rate Và Adjustable-Rate Mortgage
Mortgage cũng có thể được phân loại theo cách lãi suất hoạt động.
Fixed-rate mortgage có lãi suất cố định trong thời hạn khoản vay. Khoản thanh toán gốc và lãi theo lịch thông thường không thay đổi, nhưng tổng tiền trả hằng tháng vẫn có thể thay đổi do thuế và bảo hiểm.
Adjustable-rate mortgage (ARM) có lãi suất có thể điều chỉnh sau giai đoạn ban đầu theo điều khoản khoản vay. Khi lãi suất thay đổi, khoản thanh toán cũng có thể tăng hoặc giảm.
Cả hai loại đều có những điểm cần cân nhắc. Việc so sánh không chỉ dựa vào lãi suất ban đầu mà còn phải xem xét khả năng thanh toán nếu chi phí thay đổi trong tương lai.
Section 04
Có Những Loại Home Mortgage Loan Nào Ở Mỹ?
Tại Mỹ, người mua nhà có thể tìm hiểu nhiều chương trình mortgage khác nhau. Mỗi chương trình có điều kiện riêng về tín dụng, thu nhập, tài sản và loại bất động sản.
| Loại mortgage | Đặc điểm chính |
|---|---|
| Conventional Loan | Khoản vay không được chương trình chính phủ bảo hiểm hoặc bảo lãnh |
| FHA Loan | Khoản vay được FHA bảo hiểm, có các tiêu chuẩn tín dụng và khoản trả trước riêng |
| VA Loan | Chương trình dành cho những người đáp ứng điều kiện của VA |
| USDA Loan | Chương trình dành cho người vay và bất động sản đáp ứng yêu cầu về thu nhập, khu vực |
| Jumbo Loan | Khoản vay thuộc nhóm non-conforming do quy mô khoản vay vượt giới hạn conforming áp dụng |
Đối với first-time buyers, Conventional và FHA thường là hai lựa chọn được đưa vào quá trình so sánh. Tuy nhiên, nếu đáp ứng điều kiện của VA hoặc USDA, bạn cũng có thể có thêm những chương trình khác để xem xét.
Điều quan trọng là mỗi chương trình có cách tính chi phí và yêu cầu mortgage insurance khác nhau. Một chương trình có điều kiện down payment thấp hơn chưa chắc có tổng chi phí vay thấp hơn.
Sự khác biệt giữa các loại mortgage loan tại Mỹ nằm ở cả điều kiện xét duyệt, cấu trúc khoản vay và chi phí trong suốt thời gian hoàn trả.
Section 05
First-Time Buyers Cần Bao Nhiêu Tiền Để Mua Nhà?
Khi tìm hiểu home mortgage loan, nhiều người thường tập trung vào down payment. Tuy nhiên, đây không phải khoản tiền duy nhất cần chuẩn bị.
Tổng ngân sách mua nhà thường bao gồm:
- Down payment: Phần tiền bạn tự trả trước khi mua nhà.
- Closing costs: Các khoản phí liên quan đến việc hoàn tất khoản vay và giao dịch.
- Prepaid expenses: Một số chi phí cần thanh toán trước, như bảo hiểm nhà hoặc tiền lãi trả trước.
- Escrow deposit: Khoản tiền ban đầu được nạp vào tài khoản escrow nếu áp dụng.
- Tiền dự phòng: Khoản ngân sách dành cho việc chuyển nhà, bảo trì và chi phí bất ngờ.
Không phải chương trình mortgage nào cũng yêu cầu cùng một mức down payment. Số tiền cần có phụ thuộc vào loại loan, hồ sơ tài chính và điều kiện của lender.
Vì vậy, ngân sách mua nhà ở Mỹ cần tính cả số tiền dùng để hoàn tất closing và phần dự phòng sau khi nhận nhà.
Section 06
Cách Ước Tính Khoản Thanh Toán Mortgage Hằng Tháng
Một lỗi dễ gặp khi tính khả năng mua nhà là chỉ nhìn vào tiền gốc và lãi.
Trên thực tế, tổng chi phí nhà ở hằng tháng có thể bao gồm:
Tổng chi phí nhà ở = Principal + Interest + Property Tax + Homeowners Insurance + Mortgage Insurance (nếu có) + HOA Fees (nếu có)
Không phải khoản nào cũng được lender thu cùng với mortgage payment. Ví dụ, HOA fees có thể được thanh toán riêng.
Khi ước tính khoản thanh toán mortgage, bạn cần tính đầy đủ những chi phí này để có cái nhìn thực tế hơn về ngân sách sau khi mua nhà.
Kết quả từ calculator chỉ mang tính ước tính. Khoản thanh toán chính thức còn phụ thuộc vào lãi suất, loại loan, thuế, bảo hiểm và điều kiện khoản vay thực tế.
Section 07
Điều Kiện Để Xin Home Mortgage Loan Ở Mỹ Là Gì?
Lender sẽ xem xét hồ sơ tài chính để đánh giá khả năng hoàn trả khoản vay. Không có một bộ tiêu chuẩn duy nhất áp dụng cho tất cả chương trình mortgage.
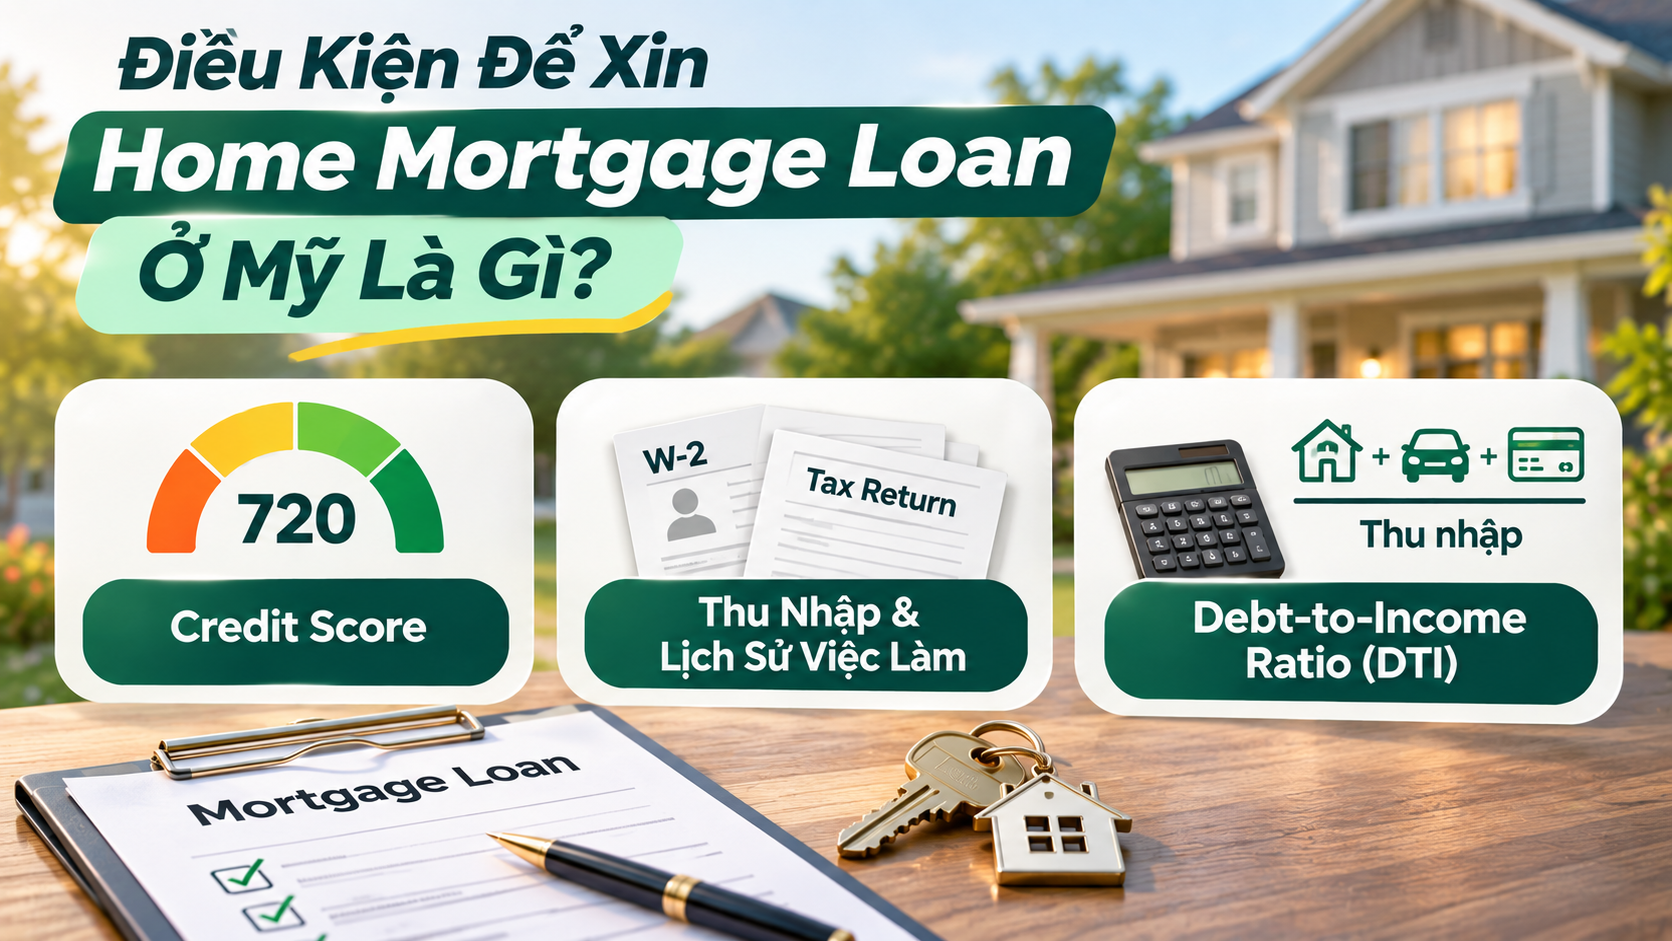
Tuy nhiên, một số yếu tố thường được đánh giá gồm credit score, thu nhập, lịch sử việc làm, các khoản nợ và tài sản hiện có.
Credit Score
Credit score phản ánh thông tin trong lịch sử tín dụng của bạn.
Lender có thể sử dụng điểm tín dụng để đánh giá rủi ro và xác định điều kiện vay. Điểm tín dụng cũng có thể ảnh hưởng đến mức lãi suất được đề nghị.
Yêu cầu credit score khác nhau tùy chương trình và lender. Vì vậy, không nên mặc định rằng một mức điểm nhất định sẽ bảo đảm được duyệt mortgage.
Thu Nhập Và Lịch Sử Việc Làm
Lender cần xác minh nguồn thu nhập mà bạn sử dụng để trả khoản vay.
Người làm công ăn lương có thể cần cung cấp pay stubs, W-2 và giấy tờ xác nhận việc làm.
Nếu bạn self-employed (tự kinh doanh), lender có thể yêu cầu tax returns hoặc tài liệu tài chính khác để đánh giá thu nhập đủ điều kiện.
Debt-to-Income Ratio (DTI)
DTI là tỷ lệ giữa tổng nghĩa vụ trả nợ hằng tháng và tổng thu nhập trước thuế.
Công thức tính:
DTI = Tổng khoản thanh toán nợ hằng tháng ÷ Thu nhập trước thuế hằng tháng × 100
Ví dụ, bạn có thu nhập trước thuế $6,400/tháng và đang trả $800/tháng cho car loan, student loan và credit card.
Tỷ lệ nợ hiện tại trên thu nhập là:
$800 ÷ $6,400 × 100 = 12.5%
Đây chưa phải DTI cuối cùng khi xin mortgage vì lender còn tính chi phí nhà ở dự kiến cùng các nghĩa vụ khác theo quy định của chương trình.
Với DTI Calculator của Wonder Rates, bạn có thể ước tính tỷ lệ này dựa trên thu nhập, các khoản nợ và chi phí nhà ở dự kiến.
Section 08
Quy Trình Xin Home Mortgage Loan Diễn Ra Như Thế Nào?
Sau khi hiểu những yêu cầu cơ bản, bước tiếp theo là chuẩn bị hồ sơ và tìm hiểu quy trình vay.
Thông thường, người mua nhà sẽ trải qua những giai đoạn sau.
Bước 1: Xác Định Ngân Sách
Bắt đầu bằng việc xem xét thu nhập, các khoản nợ, tiền tiết kiệm và chi phí sinh hoạt.
Mục tiêu là xác định mức chi phí nhà ở bạn có thể duy trì sau khi mua nhà, thay vì chỉ tập trung vào số tiền lender có thể cho vay.
Bước 2: Xin Pre-Approval
Pre-approval (thư chấp thuận sơ bộ) giúp bạn có cơ sở để xác định khoảng giá nhà muốn tìm kiếm.
Lender có thể xem xét thu nhập, credit history, tài sản và các khoản nợ trước khi đưa ra mức vay dự kiến.
Tuy nhiên, pre-approval không phải cam kết chấp thuận khoản vay cuối cùng. Số tiền ghi trong thư cũng không nhất thiết là mức bạn cảm thấy thoải mái trả mỗi tháng.
Đây là sự khác biệt giữa khả năng được chấp thuận vay và khả năng chi trả thực tế mà first-time buyers cần hiểu trước khi bắt đầu tìm nhà.
Bước 3: Tìm Nhà Và Gửi Offer
Khi tìm được căn nhà phù hợp, bạn có thể làm việc với real estate agent để gửi purchase offer.
Nếu người bán chấp nhận, hai bên sẽ tiến hành ký purchase agreement. Các bước kiểm tra nhà và xử lý hồ sơ vay sẽ tiếp tục theo điều kiện hợp đồng.
Bước 4: Nhận Loan Estimate
Loan Estimate là tài liệu thể hiện những điều khoản và chi phí dự kiến của mortgage.
Với phần lớn khoản mortgage thuộc quy định TRID, lender phải gửi hoặc chuyển Loan Estimate đi trong vòng 3 business days sau khi nhận đủ 6 thông tin cơ bản của application.
Sáu thông tin đó gồm tên, thu nhập, Social Security number để kiểm tra tín dụng, địa chỉ căn nhà, giá trị ước tính và số tiền muốn vay.
Bạn không bắt buộc phải cung cấp toàn bộ giấy tờ xác minh chỉ để được nhận Loan Estimate. Tài liệu này cũng chưa có nghĩa khoản vay đã được chấp thuận.
Bước 5: Underwriting Và Appraisal
Underwriting là giai đoạn lender kiểm tra và xác minh hồ sơ để quyết định khoản vay có đáp ứng yêu cầu hay không.
Song song đó, lender có thể yêu cầu appraisal để đánh giá giá trị căn nhà làm tài sản bảo đảm.
Nếu underwriter cần thêm giấy tờ hoặc thông tin, bạn có thể được yêu cầu bổ sung trước khi khoản vay tiến đến final approval.
Bước 6: Closing
Trước khi hoàn tất khoản vay, bạn sẽ nhận Closing Disclosure, tài liệu thể hiện điều khoản và chi phí cuối cùng.
Đối với phần lớn mortgage thuộc quy định TRID, bạn phải nhận được tài liệu này ít nhất 3 business days trước closing. Nhờ đó, bạn có thời gian so sánh thông tin với Loan Estimate.
Các khoản phí và số tiền cuối cùng cần thanh toán có thể được kiểm tra qua Loan Estimate và Closing Disclosure trước khi bạn ký giấy tờ chính thức.
Sau khi hoàn thành các điều kiện closing, khoản vay được giải ngân và thủ tục chuyển quyền sở hữu được xử lý. Bạn sẽ nhận bàn giao nhà theo thỏa thuận.
Section 09
Những Sai Lầm First-Time Buyers Nên Tránh Khi Xin Mortgage
Không phải khó khăn nào khi mua nhà cũng đến từ việc hồ sơ không đủ điều kiện. Một số vấn đề xuất phát từ cách người mua chuẩn bị tài chính và so sánh các khoản vay.
Chỉ nhìn vào lãi suất: Interest rate không phản ánh toàn bộ chi phí. APR, closing costs, mortgage insurance và các điều khoản khác cũng cần được xem xét.
Sử dụng toàn bộ tiền tiết kiệm cho down payment: Điều này có thể khiến bạn thiếu ngân sách dự phòng sau khi nhận nhà.
Xem pre-approval như final approval: Hồ sơ vẫn cần trải qua underwriting và đáp ứng các yêu cầu liên quan đến căn nhà.
Phát sinh khoản nợ mới trong lúc xét duyệt: Việc vay mua xe, mở thêm credit card hoặc thay đổi tình hình tài chính có thể khiến lender phải đánh giá lại hồ sơ.
Không so sánh Loan Estimate: Việc xem xét các đề nghị vay có đặc điểm tương đương giúp bạn hiểu rõ sự khác biệt về điều khoản và chi phí.
Quan trọng hơn, khoản vay phù hợp với tiêu chuẩn xét duyệt chưa chắc là khoản vay phù hợp với toàn bộ ngân sách sinh hoạt của bạn.
Section 10
Câu Hỏi Thường Gặp Về Home Mortgage Loan
1. Home Loan Và Mortgage Loan Có Giống Nhau Không?
Trong ngữ cảnh mua nhà ở Mỹ, hai thuật ngữ này thường được sử dụng thay thế cho nhau. Home loan nói đến khoản vay mua nhà, còn mortgage nhấn mạnh việc bất động sản được dùng làm tài sản bảo đảm cho khoản vay.
2. First-Time Buyer Có Bắt Buộc Phải Có Credit Score Cao Không?
Không có một mức credit score áp dụng cho mọi khoản mortgage. Điều kiện tín dụng phụ thuộc vào chương trình vay và yêu cầu của lender. Credit score cũng có thể ảnh hưởng đến lãi suất và những điều khoản được đề nghị.
3. Chưa Tìm Được Nhà Có Xin Pre-Approval Được Không?
Có. Bạn thường có thể bắt đầu pre-approval trước khi chọn căn nhà cụ thể. Tuy nhiên, khoản vay cuối cùng vẫn cần được lender xét duyệt dựa trên hồ sơ và thông tin bất động sản.
4. Có Bắt Buộc Phải Trả Trước 20% Khi Mua Nhà Không?
Không. Một số chương trình mortgage cho phép down payment thấp hơn mức này khi người vay đáp ứng điều kiện. Tuy nhiên, số tiền trả trước có thể ảnh hưởng đến khoản vay, mortgage insurance và tổng chi phí.
5. First-Time Buyers Có Thể Xin Hỗ Trợ Down Payment Không?
Có thể. Một số chương trình của tiểu bang hoặc địa phương hỗ trợ người mua nhà đủ điều kiện. Hỗ trợ có thể dưới dạng grant, khoản vay hoặc hình thức khác, tùy chương trình và các điều kiện đi kèm.
Section 11
Kết Luận
Home mortgage loan giúp nhiều người tiếp cận việc mua nhà tại Mỹ mà không cần thanh toán toàn bộ giá trị căn nhà ngay từ đầu. Nhưng mortgage cũng là một nghĩa vụ tài chính dài hạn, với nhiều chi phí và điều kiện cần hiểu rõ trước khi ký hợp đồng.
Đối với first-time buyers, điều quan trọng không chỉ là được lender chấp thuận vay bao nhiêu, mà còn là khoản thanh toán có phù hợp với thu nhập, chi phí sinh hoạt và mục tiêu tài chính của bạn hay không.
Nếu đang chuẩn bị mua căn nhà đầu tiên ở Mỹ, bạn có thể trao đổi với Loan Officer tại Wonder Rates để hiểu rõ các chương trình mortgage, hồ sơ cần chuẩn bị và những lựa chọn có thể xem xét.
Lưu ý: Bài viết chỉ mang tính giáo dục và tham khảo, không phải lời khuyên tài chính hoặc mortgage dành riêng cho từng trường hợp. Điều kiện vay, lãi suất, chi phí và kết quả xét duyệt phụ thuộc vào hồ sơ thực tế và chương trình vay.
Duc Pham, Mortgage Broker | NMLS# 844897 | 408-600-1900 | dp@wonderrates.com
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134
Equal Housing Opportunity. Equal Housing Lender.
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA



