
Section 01
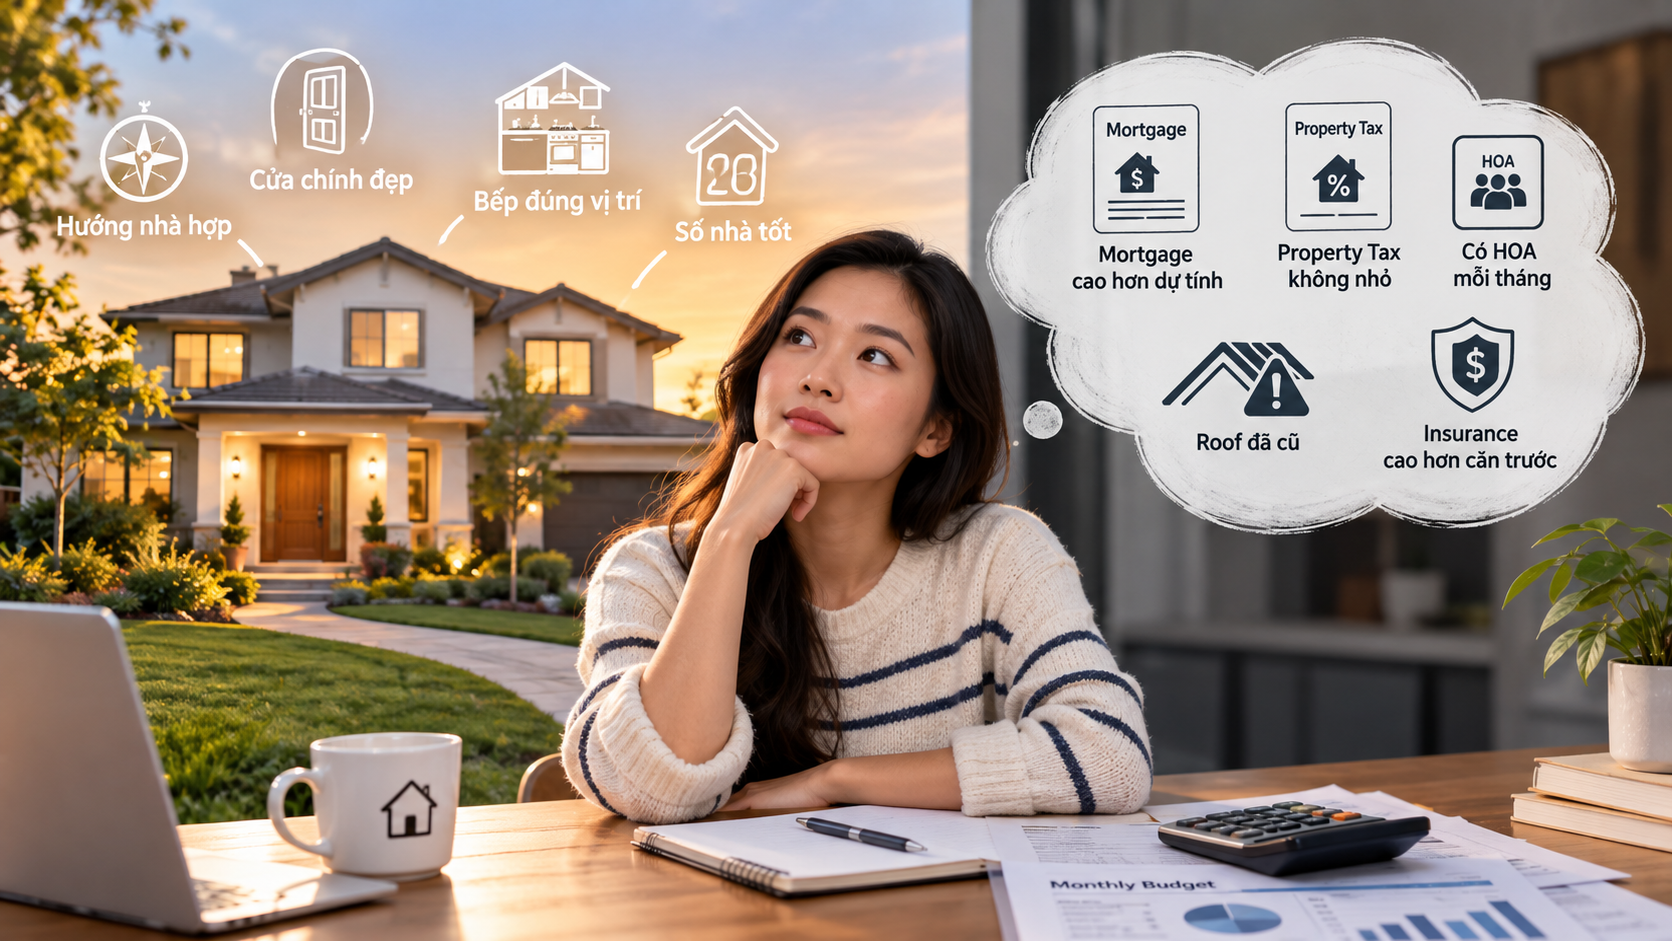
Bạn tìm được một căn nhà gần như đúng mọi thứ mình muốn. Hướng nhà hợp, cửa chính đẹp, bếp nằm đúng vị trí gia đình thích, số nhà cũng khiến ba mẹ ở Việt Nam gật đầu.
Rồi bạn nhìn lại con số. Mortgage cao hơn dự tính, property tax không nhỏ, có HOA mỗi tháng, roof đã cũ và insurance quote cũng cao hơn căn trước. Lúc đó, câu hỏi không còn là “Căn nhà này có hợp phong thủy không?” mà là “Sau khi mua căn nhà này, ngân sách của mình có còn thoải mái không?”
Với nhiều người Việt mua nhà ở Mỹ, phong thủy có thể là một phần quan trọng trong quyết định. Nhưng một căn nhà đem lại cảm giác tốt khi bước vào chưa chắc sẽ đem lại cảm giác an tâm khi các hóa đơn bắt đầu đến mỗi tháng.
Cách thực tế hơn là nhìn hai bài toán song song: căn nhà có hợp với cách bạn muốn sống không, và chi phí của nó có hợp với cách bạn đang sống không.
Cách thực tế hơn là nhìn hai bài toán song song: căn nhà có hợp với cách bạn muốn sống không, và chi phí của nó có hợp với cách bạn đang sống không.
Section 02
Nhà hợp phong thủy chưa chắc đã hợp ngân sách
Phong thủy và affordability trả lời hai câu hỏi khác nhau. Phong thủy thường liên quan đến hướng nhà, cửa chính, layout, bếp, phòng ngủ, lot hoặc những yếu tố có ý nghĩa với gia đình. Ngân sách lại liên quan đến số tiền bạn cần trước khi mua, chi phí hàng tháng và khả năng duy trì căn nhà sau closing.
| Câu hỏi | Phong thủy | Ngân sách |
|---|---|---|
| Căn nhà có tạo cảm giác phù hợp không? | Có | Có thể |
| Hướng và layout có đúng mong muốn không? | Có | Không trực tiếp |
| Bạn cần bao nhiêu tiền để closing? | Không | Có |
| Mỗi tháng thực tế tốn bao nhiêu? | Không | Có |
| Roof, HVAC hoặc plumbing sắp cần sửa không? | Không | Có |
| Bạn có còn tiền dự phòng sau khi mua? | Không | Có |
| Căn nhà có phù hợp để sống lâu dài không? | Một phần | Một phần |
Vì vậy, một căn nhà “hợp” thực sự thường phải vượt qua cả hai vòng: bạn muốn sống ở đó và bạn có khả năng duy trì cuộc sống ở đó.
Section 03
1. Đừng bắt đầu bằng câu hỏi “Tôi vay được bao nhiêu?”
Được lender pre-approved cho một mức nào đó không có nghĩa bạn nhất thiết phải mua nhà đến đúng mức đó. Đây là điểm rất dễ bị bỏ qua khi bắt đầu tìm nhà.
Pre-approval chủ yếu giúp bạn hiểu lender có thể xem xét khả năng vay của bạn ở mức nào dựa trên thông tin hiện có. Final approval vẫn phụ thuộc vào hồ sơ, property và các điều kiện khác của transaction. Wonder Rates giải thích kỹ hơn điểm này trong bài về mortgage pre-approval và sự khác biệt với final approval.
Nhưng câu hỏi cá nhân của bạn lại khác: Tôi muốn dành bao nhiêu tiền mỗi tháng cho căn nhà mà vẫn còn đủ cho những phần khác của cuộc sống?
CFPB cũng phân biệt giữa số tiền bạn có thể vay và số tiền bạn thực sự cảm thấy thoải mái để chi. Khi xây dựng ngân sách mua nhà, bạn nên tính cả housing payment, maintenance, utilities và những mục tiêu tiết kiệm khác thay vì chỉ tập trung vào loan amount.
Đó mới là điểm bắt đầu hợp lý trước khi để một căn nhà đẹp làm thay đổi toàn bộ kế hoạch.
Section 04
2. Giá listing không phải là chi phí thực sự của căn nhà
Một trong những sai lầm phổ biến khi so sánh hai căn nhà là chỉ nhìn giá bán. Căn A có thể đắt hơn căn B một chút nhưng property tax thấp hơn, không có HOA và các hệ thống lớn còn khá mới. Căn B có giá mua thấp hơn nhưng HOA cao, insurance đắt và roof sắp đến tuổi thay.
Căn rẻ hơn chưa chắc là căn nhẹ ngân sách hơn.
Khi tính chi phí sở hữu nhà thực sự, bạn nên nhìn rộng hơn principal và interest. Property tax, homeowners insurance, mortgage insurance nếu áp dụng, HOA, utilities, maintenance và repairs đều có thể ảnh hưởng đến số tiền ra khỏi tài khoản mỗi tháng.
Một cách đơn giản là nghĩ theo công thức:
Chi phí nhà mỗi tháng = Mortgage + Tax + Insurance + HOA + Utilities + Maintenance
Không phải khoản nào cũng cố định và không phải căn nhà nào cũng có cấu trúc chi phí giống nhau. Nhưng nếu bạn chỉ nhìn mortgage payment, bức tranh vẫn chưa hoàn chỉnh.
Section 05
3. Một căn nhà đúng hướng nhưng sai monthly payment vẫn có thể tạo áp lực
Giả sử bạn tìm được một căn đúng hướng mà gia đình đã tìm nhiều tháng. Bạn rất thích, nhưng vấn đề là nó nằm ở phía trên cùng ngân sách.
Đây là lúc cảm xúc dễ kéo quyết định đi xa hơn kế hoạch ban đầu. Bạn có thể bắt đầu nghĩ: “Thêm một chút mỗi tháng chắc không sao.” Nhưng “một chút” cần được đặt vào ngân sách thật.
Nếu housing cost tăng, phần tiền đó sẽ đến từ đâu? Tiền tiết kiệm hàng tháng, retirement, travel, chi phí cho con hay emergency fund? Hay đơn giản là bạn sẽ có ít khoảng trống hơn mỗi khi xe hư hoặc căn nhà cần sửa?
CFPB khuyến nghị người mua tính total monthly home payment, bao gồm principal, interest, property taxes, homeowners insurance, mortgage insurance nếu có và HOA fees. Sau đó, maintenance, repairs và utilities vẫn cần được đưa vào ngân sách riêng.
Phong thủy có thể giúp bạn chọn căn nhà mình thích. Nhưng monthly cash flow mới quyết định việc sống trong căn nhà đó có thoải mái hay không.
Section 06
4. Đừng dùng hết tiền mặt chỉ để mua được căn nhà “đúng ý”
Một căn nhà có thể nằm trong khả năng vay nhưng vẫn đòi hỏi quá nhiều tiền mặt ở thời điểm closing. Ngoài down payment, người mua còn có thể cần chuẩn bị closing costs, prepaid expenses, escrow funding, moving costs và những khoản ban đầu khác.
Vì vậy, câu hỏi không nên chỉ là “Tôi có đủ tiền down không?” mà nên là “Sau khi hoàn tất giao dịch, tôi còn lại bao nhiêu?”
Khi lập ngân sách, CFPB cũng lưu ý người mua nên tính đến khoản cushion cho các chi phí bất ngờ và những mục tiêu tài chính khác. Nếu bạn đang ở giai đoạn chuẩn bị tiền mặt, bài Mua Nhà Ở Mỹ Cần Bao Nhiêu Tiền? sẽ giúp bạn tách rõ down payment, closing costs, prepaids, escrow và khoản dự phòng sau closing.
Một căn nhà đẹp không trở nên kém đẹp vì bạn cần giữ tiền dự phòng. Ngược lại, khoản dự phòng đó có thể là thứ giúp bạn tận hưởng căn nhà sau khi mua.
Section 07
5. Nhà hợp phong thủy nhưng cần sửa nhiều thì ngân sách phải tính lại
Đây là nơi phong thủy và inspection thường gặp nhau. Bạn có thể thích hướng nhà, cách bố trí bếp và vị trí phòng ngủ, nhưng nếu inspection cho thấy HVAC đã cũ, roof cần được đánh giá thêm hoặc plumbing có vấn đề, bạn đang có thêm một lớp thông tin mới để cân nhắc.
Điều đó không tự động có nghĩa bạn phải bỏ căn nhà. Nó có nghĩa ngân sách ban đầu cần được xem lại với thông tin mới.
| Loại thay đổi | Ví dụ | Tác động ngân sách |
|---|---|---|
| Dễ thay đổi | Sơn tường, đèn, decor, furniture | Thường dễ dự trù hơn |
| Cần đầu tư | Flooring, kitchen update, landscaping lớn | Có thể cần ngân sách riêng |
| Khó hoặc tốn kém | Roof, HVAC, structural issue, plumbing lớn | Có thể ảnh hưởng đáng kể đến quyết định |
Điều đáng chú ý là người mua đôi khi sẵn sàng bỏ một căn nhà vì màu bếp không hợp phong thủy, nhưng lại dễ bỏ qua một hệ thống lớn đang gần cuối tuổi sử dụng. Hai vấn đề này không có cùng trọng lượng tài chính.
Một home inspection và appraisal phục vụ hai mục đích khác nhau. Inspection giúp buyer hiểu rõ hơn condition của property, còn appraisal liên quan đến opinion of value và collateral trong lending transaction.
Nếu một căn nhà thực sự khiến bạn thích, hãy tìm hiểu condition của nó trước khi quyết định ngân sách có còn hợp lý không.
Section 08
6. Property tax, insurance và HOA có thể làm hai căn cùng giá rất khác nhau
Hai căn nhà cùng giá bán không nhất thiết có cùng monthly cost. Đây là lý do chỉ dùng listing price để đặt ngân sách dễ gây sai lệch.
Property tax phụ thuộc vào property và jurisdiction. Homeowners insurance cũng có thể khác đáng kể tùy vị trí, characteristics của căn nhà, coverage và risk factors. Nếu có HOA, đó lại là một khoản khác cần đưa vào cash flow.
CFPB lưu ý rằng total monthly home payment có thể gồm property taxes, homeowners insurance, mortgage insurance và HOA fees. Một số khoản như tax và insurance cũng có thể thay đổi theo thời gian.
Vì vậy, nếu bạn đang phân vân giữa hai căn đều hợp phong thủy, đừng chỉ hỏi “Căn nào rẻ hơn?” Hãy hỏi “Căn nào có tổng chi phí sở hữu phù hợp hơn với ngân sách của mình?”
Đó là câu hỏi sát thực tế hơn.
Section 09
7. Cẩn thận với câu “Nhà này hiếm lắm, cố thêm chút đi”
Khi đã tìm lâu mà chưa gặp căn vừa ý, một property hợp phong thủy có thể tạo cảm giác rất khó bỏ qua, đặc biệt nếu nó còn đúng location, đúng layout và có nhiều người cùng quan tâm.
Lúc đó, bạn rất dễ tự nâng giới hạn ban đầu. Thêm một chút cho giá mua, thêm một chút cho monthly payment, rồi thêm một chút nữa cho sửa nhà.
Không có gì sai khi điều chỉnh ngân sách nếu thông tin và hoàn cảnh của bạn đã thay đổi. Vấn đề là đừng để cảm giác khan hiếm tự động thay đổi một con số bạn đã đặt ra có lý do.
Trước khi tăng ngân sách, hãy tính lại toàn bộ transaction. Monthly housing cost mới là bao nhiêu? Cash after closing còn bao nhiêu? Nếu có repair trong năm đầu thì sao? Bạn vẫn giữ được emergency savings chứ?
Nếu những câu trả lời đó vẫn ổn, bạn có thêm dữ liệu để cân nhắc. Nếu không, việc căn nhà “hợp” chưa chắc đã đủ.
Section 10
8. Cách kiểm tra một căn nhà có thực sự hợp ngân sách
Bạn không cần một spreadsheet quá phức tạp. Với mỗi căn nhà nghiêm túc cân nhắc, hãy kiểm tra năm nhóm chi phí sau:
| Cần biết | Câu hỏi nên đặt ra |
|---|---|
| Cash to buy | Tổng tiền cần trước và tại closing khoảng bao nhiêu? |
| Monthly housing cost | Mortgage, tax, insurance và HOA tổng cộng bao nhiêu? |
| Property-specific costs | Utilities, maintenance hoặc insurance có gì khác thường không? |
| Near-term repairs | Có khoản lớn nào có khả năng phát sinh sớm không? |
| Cash left after closing | Sau khi mua, bạn còn khoản dự phòng phù hợp không? |
Sau đó mới đặt các tiêu chí phong thủy cạnh những con số này.
| Tiêu chí | Căn A | Căn B |
|---|---|---|
| Hướng nhà | Rất thích | Chấp nhận được |
| Layout | Rất thích | Tốt |
| Giá mua | Cao hơn | Thấp hơn |
| HOA | Có | Không |
| Condition | Cần một số update | Tốt hơn |
| Monthly budget | Khá sát giới hạn | Có khoảng trống hơn |
| Dự phòng sau closing | Ít hơn | Nhiều hơn |
Bảng này không quyết định thay bạn. Nó chỉ giúp bạn nhìn thấy tradeoff rõ hơn, và nhiều khi đó mới là điều quan trọng nhất.
Section 11
Nếu hai căn đều hợp phong thủy, hãy để ngân sách phá thế hòa
Đây là tình huống lý tưởng. Bạn tìm được hai căn đều có hướng chấp nhận được, layout đều ổn và gia đình đều thích.
Lúc đó, thay vì cố tìm thêm một dấu hiệu phong thủy để phân thắng thua, hãy chuyển sang các yếu tố khó thay đổi và có tác động dài hạn hơn. Căn nào có monthly cost hợp lý hơn? Căn nào cần ít sửa chữa hơn? Căn nào để lại nhiều cash reserve hơn sau closing? Căn nào có cấu trúc chi phí bạn hiểu rõ hơn?
Một căn nhà không cần thắng ở mọi tiêu chí. Nó chỉ cần phù hợp hơn với những tiêu chí quan trọng nhất của bạn.
Section 12
Khi nào một căn nhà có thể đang vượt ngân sách?
Không có một tỷ lệ duy nhất phù hợp với mọi gia đình. Nhưng có một số dấu hiệu đáng để dừng lại và tính lại.
Bạn bắt đầu phải dùng gần hết savings cho closing. Monthly payment chỉ “ổn” nếu không có khoản chi bất ngờ. Bạn biết căn nhà cần sửa nhưng chưa đưa repair vào budget. Hoặc bạn đang dựa vào thu nhập tương lai chưa chắc chắn để làm con số hiện tại trở nên dễ chịu hơn.
Một dấu hiệu khác rất đơn giản: bạn bắt đầu phải giải thích cho chính mình vì sao “chắc sẽ ổn” thay vì nhìn vào ngân sách hiện tại.
Trong trường hợp đó, hãy quay lại số liệu. CFPB xem mức giá nhà bạn có thể comfortably afford là một estimate cần dựa trên monthly budget, upfront cash, loan terms và property-related costs, chứ không phải một con số cố định chỉ vì lender có thể cho vay đến mức đó.
Section 13
Phong thủy nên đứng ở đâu trong quyết định mua nhà?
Một cách dễ áp dụng là chia tiêu chí thành ba tầng.
Tầng 1 là tài chính. Giá mua, monthly housing cost, cash to close và khoản dự phòng cần nằm trong phạm vi bạn cảm thấy có thể duy trì.
Tầng 2 là cuộc sống thực tế. Location, commute, số phòng, condition và layout cần phục vụ cách gia đình thực sự sống.
Tầng 3 là những yếu tố khiến căn nhà trở thành “nhà của mình”. Đây có thể là hướng nhà, số nhà, cửa chính, vị trí bếp hoặc những yếu tố phong thủy có ý nghĩa với bạn.
Không phải tầng 3 không quan trọng. Nhưng nếu tầng 1 không ổn, tầng 3 rất khó bù lại áp lực tài chính kéo dài nhiều năm.
Section 14
FAQ: Nhà hợp phong thủy nhưng có hợp ngân sách không?
Làm sao biết một căn nhà có hợp ngân sách?
Đừng chỉ nhìn giá mua hoặc principal and interest. Hãy tính total monthly housing cost, tiền cần tại closing, HOA nếu có, maintenance, utilities, potential repairs và lượng tiền còn lại sau khi mua.
Pre-approved bao nhiêu thì có nên mua nhà đúng mức đó không?
Không nhất thiết. Pre-approval và ngân sách cá nhân trả lời hai câu hỏi khác nhau. Bạn vẫn cần xác định mức housing cost mình cảm thấy thoải mái dựa trên thu nhập, chi tiêu, savings và các mục tiêu khác.
Có nên mua căn rẻ hơn dù phong thủy không đẹp bằng?
Không có câu trả lời chung cho mọi người. Hãy xem yếu tố phong thủy đó quan trọng đến đâu, có thể thay đổi được không, rồi đặt cạnh monthly cost, condition và tác động đến ngân sách.
Nên dành hết savings để tăng down payment không?
Đây là quyết định phụ thuộc vào tình hình cụ thể. Khi lập ngân sách, cần tính cả closing costs, moving expenses và khoản dự phòng sau khi mua thay vì chỉ tập trung vào down payment.
Nhà mới hơn có luôn tiết kiệm hơn không?
Không nhất thiết. Nhà mới có thể ít repair ngay trước mắt hơn, nhưng giá mua, property tax, HOA hoặc các chi phí khác vẫn cần được tính. Nên so sánh total cost thay vì chỉ nhìn tuổi của căn nhà.
Section 15
Kết luận: Một căn nhà thực sự “hợp” phải hợp cả khi bạn bước vào và khi hóa đơn đến
Phong thủy có thể giúp bạn cảm thấy một căn nhà thuộc về mình, và điều đó có giá trị. Nhưng cảm giác an tâm khi bước qua cửa chính cũng nên tồn tại vào ngày mortgage được trả, property tax đến hạn hoặc một hệ thống trong nhà cần sửa.
Vì vậy, nếu tìm được một căn nhà hợp hướng, hợp layout và hợp những điều gia đình coi trọng, đừng dừng ở đó. Hãy hỏi thêm: Căn nhà này có để lại cho mình đủ khoảng trống để sống thoải mái sau khi mua không?
Đó có lẽ là cách thực tế nhất để kết hợp phong thủy với tài chính. Không phải chọn một bên, mà là tìm một căn nhà vừa khiến bạn muốn trở về, vừa không khiến bạn lo lắng mỗi khi nhìn vào ngân sách.
Nếu bạn vẫn đang ở giai đoạn tìm hiểu, Wonder Rates Learning Hub có thêm các bài giải thích về mortgage, pre-approval, closing costs, appraisal và homeownership bằng ngôn ngữ dễ hiểu.
Lưu ý: Bài viết này chỉ nhằm mục đích giáo dục và cung cấp thông tin chung. Nội dung về phong thủy phản ánh các quan niệm và ưu tiên cá nhân, không phải tư vấn phong thủy, tài chính, pháp lý hoặc mortgage dành riêng cho trường hợp cụ thể. Điều kiện vay và phê duyệt phụ thuộc vào hồ sơ, property, loan program và yêu cầu của lender.
Duc Pham, Mortgage Broker | NMLS# 844897 | 408-600-1900 | dp@wonderrates.com
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134
Equal Housing Opportunity. Equal Housing Lender.
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA



