
Section 01
Nhiều bậc cha mẹ đồng ý đứng tên cùng con trên khoản vay mua nhà mà không thực sự hiểu rõ mình đang ký vào điều gì. Non-occupant co-borrower không phải một hình thức “bảo lãnh nhẹ nhàng” như nhiều người tưởng. Đây là việc gánh trách nhiệm pháp lý đầy đủ cho toàn bộ khoản nợ, dù không hề sống trong căn nhà đó một ngày nào. Bài viết này trình bày định nghĩa, giới hạn kỹ thuật theo từng chương trình vay, và rủi ro cụ thể khi người con không trả nợ đúng hạn, dựa trên hướng dẫn chính thức của Fannie Mae, Freddie Mac, HUD và VA.
Section 02
Non-occupant co-borrower là gì
Non-occupant co-borrower là người cùng đứng tên trên khoản vay mua nhà và cùng ký vào promissory note (giấy nhận nợ), nhưng không sinh sống tại căn nhà được tài trợ bởi khoản vay đó. Theo hướng dẫn của Fannie Mae, người này phải ký vào note của khoản vay, và về mặt pháp lý chịu trách nhiệm trả nợ ngang bằng với người vay chính đang thực sự ở trong nhà.
Cần phân biệt rõ ba khái niệm dễ bị nhầm lẫn với nhau.
Occupant co-borrower. Người cùng đứng tên vay và cùng sống trong căn nhà, ví dụ hai vợ chồng cùng mua nhà để ở.
Non-occupant co-borrower. Người cùng đứng tên vay, cùng chịu trách nhiệm pháp lý với khoản nợ, nhưng không sống trong nhà. Đây là trường hợp phổ biến khi cha mẹ đứng tên cùng con để giúp con đủ điều kiện vay.
Guarantor hoặc co-signer thuần túy. Ở một số chương trình vay không phải conventional, có khái niệm người bảo lãnh chỉ chịu trách nhiệm nếu người vay chính không trả được nợ, không có quyền sở hữu và không cần đứng tên trên title. Tuy nhiên, với phần lớn khoản vay conventional tại Mỹ, Fannie Mae và Freddie Mac xử lý non-occupant co-borrower với trách nhiệm đầy đủ như người vay chính, không phải trách nhiệm dự phòng như một guarantor thông thường.
Section 03
Ví dụ cụ thể để hiểu rõ cơ chế
Minh, 27 tuổi, thu nhập 4.500 USD mỗi tháng, đang có khoản nợ sinh viên và trả góp xe tổng cộng 700 USD mỗi tháng. Minh muốn mua một căn nhà với payment gốc, lãi, thuế, và bảo hiểm (PITI) ước tính 2.600 USD mỗi tháng, nhưng thu nhập một mình không đủ để qualify. Mẹ của Minh, thu nhập 9.000 USD mỗi tháng, đang có khoản nợ khác 1.200 USD mỗi tháng, đồng ý đứng tên cùng con như một non-occupant co-borrower, dù mẹ vẫn sống ở căn nhà riêng của mình, cách đó vài thành phố.
Ví dụ này được dùng lại ở các phần tính toán DTI và phân tích rủi ro bên dưới.
Bảng giới hạn kỹ thuật theo từng chương trình vay
| Chương trình vay | Cách thẩm định | Giới hạn LTV/CLTV | Giới hạn DTI |
|---|---|---|---|
| Fannie Mae (Desktop Underwriter, tự động) | Tự động (AUS) | Tối đa 95% cho nhà một đơn vị, mua hoặc refinance limited cash-out | DTI tính gộp (blended) thu nhập và nợ của tất cả người vay, không tách riêng cho người ở |
| Fannie Mae (thẩm định thủ công) | Thủ công (manual) | Tối đa 90% | Người ở (occupant) phải có DTI riêng không quá 43%, chỉ tính thu nhập và nợ của người ở |
| Freddie Mac (Loan Product Advisor, tự động) | Tự động (AUS) | Tối đa 95% (trừ khi có Affordable Second, có thể cao hơn) | Thường tính gộp, theo mục 5103.1 Seller/Servicer Guide |
| Freddie Mac (thẩm định thủ công) | Thủ công (manual) | Tối đa 90% | Người ở phải đáp ứng ngưỡng DTI riêng tương tự Fannie Mae, theo mục 5401.2 |
| FHA, non-occupant co-borrower có quan hệ huyết thống, hôn nhân, hoặc pháp lý (kể cả quan hệ gia đình lâu năm được chứng minh) | Theo hướng dẫn HUD | Tối đa 96,5% (đặt cọc 3,5%) | Tính theo hướng dẫn TOTAL Scorecard hoặc thẩm định thủ công của FHA |
| FHA, non-occupant co-borrower không có quan hệ họ hàng | Theo hướng dẫn HUD | Tối đa 75% (đặt cọc 25%) | Tương tự, nhưng yêu cầu đặt cọc cao hơn đáng kể |
| VA (Veteran vay cùng người không phải vợ/chồng, gọi là joint loan) | Theo hướng dẫn VA và chính sách lender | VA chỉ bảo lãnh phần khoản vay của Veteran. Phần của người đồng vay không dùng entitlement không được bảo lãnh, nên thường cần đặt cọc cho phần đó (tùy lender) | Theo VA và lender. Người đồng vay không dùng entitlement: VA không bắt buộc ở nhà, nhưng nhiều lender tự yêu cầu. Xem mục riêng bên dưới |
Một điểm dễ gây nhầm lẫn: với chương trình conventional có LTV từ 95,01% đến 97% (Fannie Mae, mục B2-1.3-01), tất cả người vay phải là người ở thực tế trong nhà, trừ trường hợp có khoản vay phụ Community Seconds. Vì vậy ngay khi có một non-occupant co-borrower tham gia, bạn không thể dùng mức LTV cao hơn 95% này. Các chương trình khác, như HomeReady, có quy định riêng về người vay không ở, nên cần xác nhận với lender và hướng dẫn của chương trình đó.
VA loan: Veteran phải đáp ứng điều kiện ở, nhưng joint loan có cơ chế riêng
Với VA, cần tách hai điều kiện. Người dùng entitlement (thường là Veteran) phải xác nhận ý định sinh sống tại căn nhà. Điều này khác với người đồng vay không dùng entitlement.
Theo VA Lenders Handbook, khi một Veteran vay cùng người không phải vợ/chồng, khoản vay là “joint loan”. Với người đồng vay không dùng entitlement, VA không bắt buộc họ phải ở trong nhà, nhưng nhiều lender tự đặt yêu cầu này. Vì vậy, một phụ huynh không sống cùng vẫn có thể là một phương án cần được lender đánh giá, chứ không phải bị loại ngay từ đầu.
Cơ chế của joint loan khác hẳn một khoản VA thông thường:
- Bảo lãnh chỉ cho phần của Veteran. VA bảo lãnh phần khoản vay thuộc về Veteran dùng entitlement. Phần thuộc về người đồng vay không dùng entitlement không được bảo lãnh.
- Có thể cần đặt cọc cho phần không được bảo lãnh. Nhiều lender yêu cầu người đồng vay đặt cọc cho phần đó. Mức cụ thể tùy lender.
- Ít lender cung cấp hơn. Không phải lender nào cũng làm joint VA loan với người đồng vay không phải Veteran, và hồ sơ thường cần nhiều giấy tờ hơn. Phí funding được tính theo phần khoản vay của từng người.
- Trách nhiệm của cha/mẹ vẫn đầy đủ. Là người vay trên note, phụ huynh vẫn chịu trách nhiệm pháp lý với khoản nợ như phần giải thích ở các mục sau.
Nếu gia đình đang cân nhắc VA, hãy hỏi loan officer ngay từ đầu: lender có làm joint VA loan với phụ huynh không ở cùng không, có yêu cầu về cư trú riêng không, và cần đặt cọc bao nhiêu cho phần không được bảo lãnh. Đừng tự suy ra từ quy tắc của FHA hay conventional.
Section 04
Cách tính DTI khác nhau tạo ra kết quả hoàn toàn khác nhau
Quay lại ví dụ của Minh và mẹ, đây là nơi sự khác biệt giữa thẩm định tự động và thẩm định thủ công thể hiện rõ nhất.
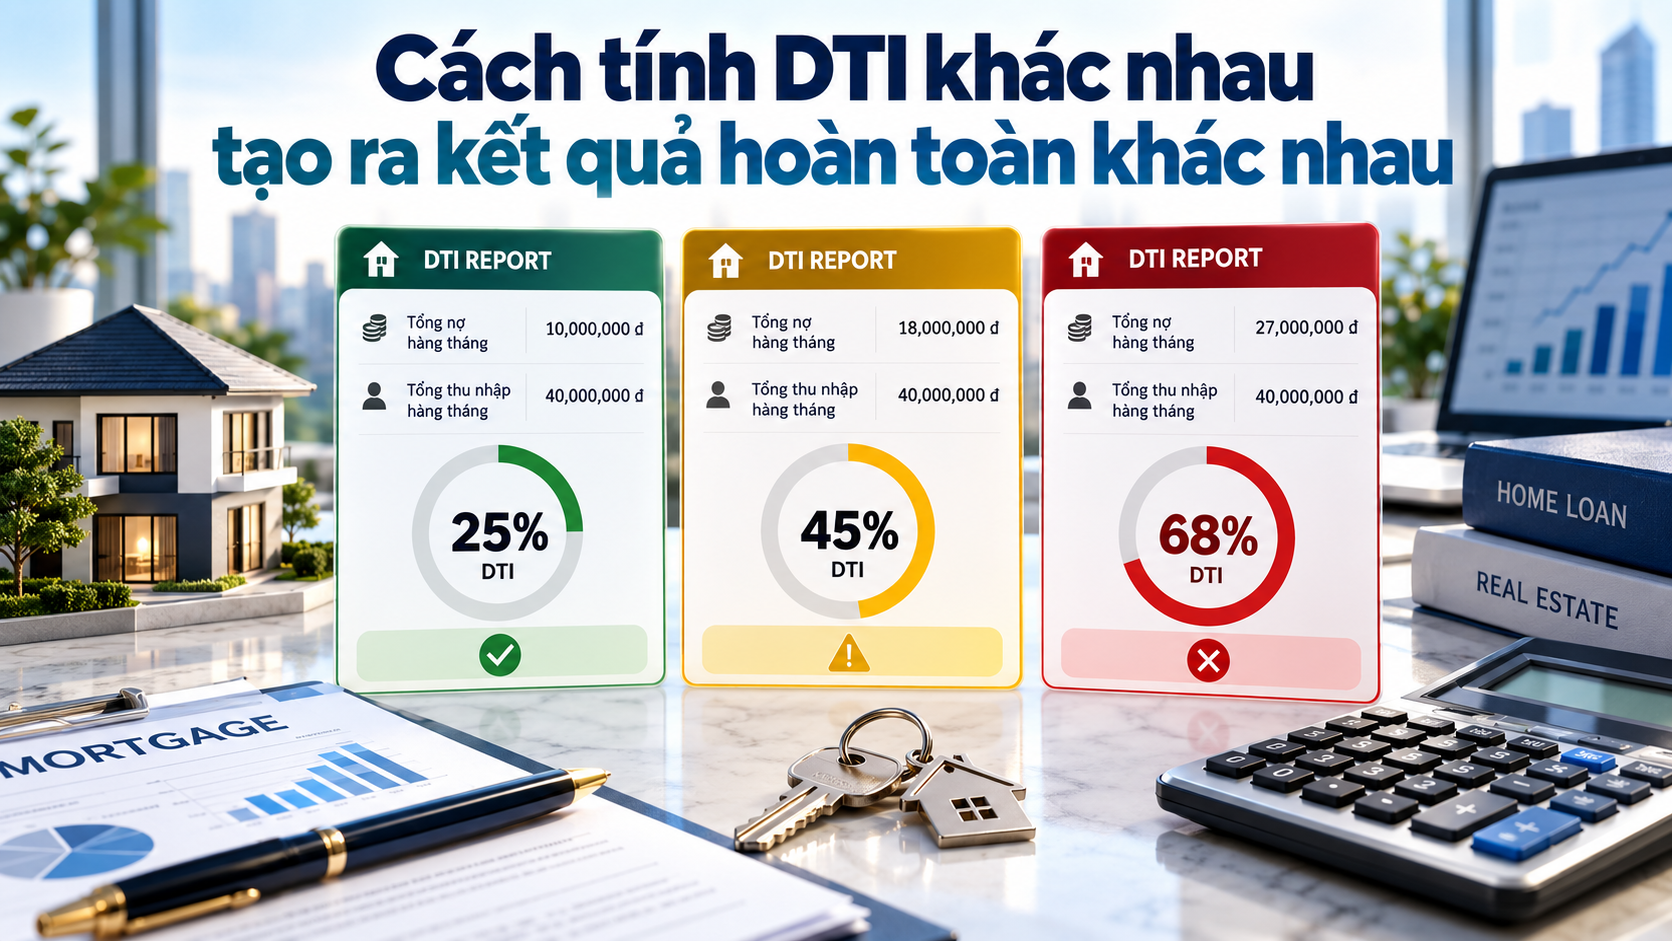
Nếu chỉ tính DTI của Minh (người ở), theo cách thẩm định thủ công. Tổng nợ hàng tháng của Minh, gồm nợ cũ 700 USD cộng payment nhà mới 2.600 USD, là 3.300 USD. Chia cho thu nhập 4.500 USD, DTI của riêng Minh là khoảng 73,3%, vượt xa ngưỡng 43% cho phép khi thẩm định thủ công. Với cách tính này, hồ sơ không thể được duyệt.
Nếu tính DTI gộp cả hai người, theo cách thẩm định tự động (DU hoặc LPA). Tổng nợ hàng tháng của cả hai người, gồm 700 cộng 1.200 cộng 2.600, là 4.500 USD. Tổng thu nhập của cả hai, 4.500 cộng 9.000, là 13.500 USD. DTI gộp khi đó chỉ khoảng 33,3%, một con số có thể qua được bước kiểm tra DTI của hệ thống tự động.
Tuy vậy, DTI thấp không tự bảo đảm hồ sơ được duyệt. Hồ sơ vẫn phải được thẩm định toàn bộ, gồm lịch sử tín dụng, tài sản và dự trữ, LTV, thẩm định căn nhà, và các điều kiện riêng của chương trình, và kết quả do hệ thống và lender quyết định.
Sự chênh lệch giữa 73,3% và 33,3% cho thấy vì sao việc chọn đúng cách thẩm định, và việc mẹ của Minh tham gia với tư cách non-occupant co-borrower, có thể ảnh hưởng rất lớn đến việc hồ sơ có đủ điều kiện hay không.
Chi phí đi kèm mà nhiều gia đình bỏ qua
Trước khi nói đến rủi ro dài hạn, cần lưu ý một chi phí trước mắt: Fannie Mae và Freddie Mac thường áp dụng phụ phí định giá theo rủi ro (Loan-Level Price Adjustment – LLPA) cho các khoản vay có non-occupant co-borrower, vì đây được xem là hồ sơ rủi ro cao hơn khoản vay chỉ toàn người ở. Phụ phí này thể hiện qua lãi suất áp dụng cao hơn một chút so với khoản vay tương đương không có non-occupant co-borrower. Đây là chi phí thực tế Minh và mẹ sẽ phải trả trong suốt thời gian vay, không chỉ là vấn đề “đủ điều kiện hay không”.
Ngoài ra, một số chương trình yêu cầu non-occupant co-borrower chứng minh thêm reserves (dự trữ tài chính, thường tính bằng số tháng PITI), tách biệt với phần thu nhập/nợ đã được tính trong DTI.
Ảnh hưởng đến tư cách “người mua nhà lần đầu”
Nhiều chương trình hỗ trợ người mua nhà lần đầu — bao gồm Mortgage Credit Certificate (MCC), các chương trình trái phiếu của tiểu bang (state housing finance agency bond programs), và một số ưu đãi khấu trừ thuế địa phương — yêu cầu tất cả người đứng tên trên khoản vay phải là người mua nhà lần đầu, không chỉ người ở thực tế. Nếu mẹ của Minh đã từng sở hữu nhà trước đó, việc mẹ đứng tên cùng Minh với tư cách non-occupant co-borrower có thể khiến Minh mất quyền hưởng các chương trình này, dù bản thân Minh đủ điều kiện là người mua nhà lần đầu nếu đứng tên một mình. Đây là điều nên kiểm tra kỹ với chương trình cụ thể mà gia đình đang nhắm tới, trước khi quyết định ai sẽ đứng tên cùng.
Section 05
Rủi ro pháp lý và tài chính khi con không trả nợ đúng hạn
Trách nhiệm pháp lý đầy đủ, không phải trách nhiệm dự phòng
Vì non-occupant co-borrower ký trực tiếp vào promissory note, mẹ của Minh chịu trách nhiệm pháp lý y hệt như Minh đối với toàn bộ số tiền vay, không phải chỉ khi Minh mất khả năng chi trả. Ngân hàng có quyền yêu cầu mẹ của Minh trả bất kỳ khoản thanh toán trễ hạn nào, ngay cả khi Minh vẫn đang sống khỏe mạnh và có thu nhập, chỉ đơn giản là Minh chọn không trả đúng hạn.
Ảnh hưởng trực tiếp đến hồ sơ tín dụng của cha mẹ
Nếu Minh trả trễ, lịch sử thanh toán trễ hạn sẽ xuất hiện trên báo cáo tín dụng của cả Minh và mẹ, vì cả hai đều là người vay chính thức trên cùng một khoản nợ. Một lần trả trễ 30 ngày có thể làm giảm điểm tín dụng của mẹ đáng kể, dù mẹ hoàn toàn không biết Minh đang gặp khó khăn tài chính cho đến khi nhận được thông báo hoặc kiểm tra tín dụng của chính mình.
Khoản vay này chặn đứng khả năng vay mới của cha mẹ
Trừ khi đáp ứng được ngoại lệ 12 tháng sẽ trình bày ở phần sau, toàn bộ payment PITI của khoản vay mà mẹ đứng tên cùng Minh sẽ được tính vào DTI của mẹ mỗi khi mẹ muốn vay bất kỳ khoản vay nào khác, ví dụ mua nhà nghỉ dưỡng, mua xe, hoặc refinance nhà riêng của mình. Điều này có thể khiến mẹ không đủ điều kiện vay thêm, dù mẹ chưa từng phải trả một đồng nào cho khoản vay của Minh.
Rủi ro khi nhà bị siết nợ (foreclosure)
Nếu Minh mất khả năng chi trả hoàn toàn và ngân hàng tiến hành siết nợ, sự kiện foreclosure sẽ xuất hiện trên hồ sơ tín dụng của cả mẹ, không chỉ của Minh, dù mẹ chưa bao giờ sống trong căn nhà đó. Nếu khoản vay là loại có truy đòi (recourse loan) và số tiền thu được từ việc bán nhà sau siết nợ không đủ trả hết dư nợ, ngân hàng có quyền theo đuổi cả Minh và mẹ để đòi phần thiếu hụt (deficiency), tùy theo luật của từng bang.
Khấu trừ thuế lãi vay không tự động áp dụng cho cha mẹ
Nhiều cha mẹ nghĩ rằng vì mình đứng tên trên khoản vay, mình có thể khấu trừ thuế phần lãi đã “gánh” cho con. Thực tế theo quy định IRS, để khấu trừ lãi vay mua nhà, một người cần đồng thời có nghĩa vụ pháp lý với khoản nợ và có quyền lợi sở hữu (ownership interest) đối với căn nhà, dù là quyền sở hữu hợp pháp hay quyền lợi công bằng (equitable interest). Nếu mẹ của Minh chỉ đứng tên trên khoản vay (title vay), nhưng không đứng tên trên sổ đỏ (title sở hữu), và không phải là người thực tế trả tiền lãi, mẹ thường không đủ điều kiện khấu trừ phần lãi đó, dù về pháp lý mẹ vẫn có nghĩa vụ trả nợ nếu Minh không trả.
Nếu người non-occupant co-borrower qua đời trước khi rút tên khỏi khoản vay
Đây là tình huống ít được nhắc tới nhưng quan trọng. Nếu mẹ qua đời trong khi vẫn còn đứng tên trên khoản vay, nghĩa vụ trả nợ không tự động biến mất — nó có thể trở thành một phần của di sản (estate), tùy vào cách khoản vay và tài sản được cấu trúc, và tùy luật thừa kế của bang. Gia đình nên trao đổi trước với luật sư về việc lập di chúc hoặc thu xếp tài sản có tính đến khoản vay này, thay vì để tình huống phát sinh mà không có kế hoạch.
Section 06
Giải pháp: loại trừ khoản nợ này khỏi DTI của cha mẹ sau 12 tháng
Theo hướng dẫn của Fannie Mae (Selling Guide, mục B3-6-05) và Freddie Mac (Seller/Servicer Guide, mục 5401.2), nếu một người khác, không phải bản thân người vay, đã thực hiện đầy đủ các khoản thanh toán cho một khoản nợ có tên người vay đứng chung, trong ít nhất 12 tháng gần nhất, không có bất kỳ lần trả trễ nào, khoản nợ đó có thể được loại trừ hoàn toàn khỏi DTI của người vay đó khi họ đi vay khoản vay khác trong tương lai.
Áp dụng vào ví dụ trên: nếu Minh tự thanh toán đầy đủ, đúng hạn khoản vay nhà trong 12 tháng liên tiếp, và mẹ có thể cung cấp bằng chứng, thường là sao kê ngân hàng hoặc bằng chứng thanh toán điện tử của Minh trong 12 tháng đó, mẹ có thể yêu cầu lender loại bỏ hoàn toàn payment PITI của căn nhà này ra khỏi DTI của mẹ khi mẹ nộp hồ sơ vay một khoản vay khác sau này. Đây là lý do luôn nên giữ lại đầy đủ bằng chứng thanh toán trong suốt quá trình này, thay vì chỉ tin tưởng bằng miệng.
Cần lưu ý, điều kiện tiên quyết là không được có bất kỳ lần thanh toán trễ hạn nào trong 12 tháng đó, và bằng chứng phải thể hiện rõ người thực hiện thanh toán là người vay chính (Minh), không phải mẹ chuyển tiền để Minh trả hộ.
Rút tên khỏi khoản vay: hỏi servicer trước, rồi mới so sánh với refinance
Một hiểu lầm phổ biến là nghĩ rằng khi con đã ổn định tài chính, cha mẹ có thể dễ dàng “rút tên” khỏi khoản vay. Thực tế, việc yêu cầu ngân hàng tính lại lịch trả nợ (recast) không xóa tên bất kỳ ai khỏi note. Để mẹ của Minh chính thức không còn trách nhiệm pháp lý với khoản vay, cần servicer đồng ý bằng văn bản. Có nhiều cách, theo thứ tự nên cân nhắc.
Bước 1: Hỏi servicer về release of liability với khoản vay hiện có. Trước khi quyết định refinance, hãy liên hệ servicer và hỏi ai là chủ khoản vay (investor), và khoản vay có cho phép chuyển quyền sở hữu và release of liability cho đồng vay không ở nhà hay không. Với các khoản vay do Fannie Mae sở hữu, Servicing Guide (D1-4.1-02) liệt kê một số trường hợp chuyển nhượng được miễn, ví dụ chuyển cho con hoặc cha mẹ của người vay, hoặc chuyển cho một trong các đồng vay không có quan hệ họ hàng sau 12 tháng kể từ ngày closing, với các điều kiện về cư trú tùy từng trường hợp. Nếu người vay cũ yêu cầu release of liability, servicer phải xét xem tín dụng và năng lực tài chính của người ở lại có chấp nhận được không (F-1-28).
Cần lưu ý ba điều. Thứ nhất, việc chuyển nhượng và việc được release là hai câu hỏi riêng biệt: có thể chuyển được mà vẫn chưa được release. Thứ hai, servicer phải xét điều kiện, và không có bảo đảm sẽ được release. Thứ ba, nếu mẹ chưa bao giờ đứng tên trên sổ đỏ (title), cách servicer xử lý có thể khác và cần hỏi trực tiếp. Nếu được chấp thuận, con có thể giữ khoản vay hiện có với lãi suất cũ, điều mà refinance không làm được. Quy định này chỉ áp dụng cho các khoản vay thuộc investor đó. Khoản vay của Freddie Mac, FHA, VA, USDA hoặc portfolio theo quy định riêng.
Bước 2: Refinance. Nếu servicer không đồng ý hoặc khoản vay không thuộc diện đó, Minh refinance toàn bộ khoản vay đứng tên một mình, dựa trên đủ thu nhập và tín dụng của riêng Minh tại thời điểm đó. Đây là con đường phổ biến nhất, nhưng khoản vay mới sẽ theo lãi suất thị trường lúc đó.
Bước 3: Loan assumption trong một số trường hợp. Với một số khoản vay chính phủ, ví dụ FHA, có thể xin loan assumption chính thức có kèm release of liability, để Minh chính thức thay thế mẹ trên note, nếu người nhận đáp ứng điều kiện thẩm định của chương trình. Với VA, do khoản vay là joint loan với cơ chế bảo lãnh riêng như đã nói ở trên, tình huống rút tên nên được xác nhận trực tiếp với servicer.
Nếu không thực hiện một trong các bước này, về mặt pháp lý mẹ vẫn tiếp tục chịu trách nhiệm với khoản vay vô thời hạn, cho đến khi khoản vay được trả hết hoàn toàn, được refinance, hoặc được servicer release.
Section 07
Khung kiểm tra trước khi quyết định làm non-occupant co-borrower
- Đã tính thử cả hai kịch bản DTI, occupant-only và blended, và hiểu rằng DTI gộp thấp chưa đủ bảo đảm hồ sơ được duyệt chưa?
- Đã hỏi lender về mức LLPA/phụ phí lãi suất áp dụng khi có non-occupant co-borrower, để biết chi phí thực tế phát sinh chưa?
- Đã kiểm tra xem việc thêm cha/mẹ có làm mất quyền hưởng chương trình người mua nhà lần đầu (MCC, trái phiếu tiểu bang…) mà con đang nhắm tới không?
- Nếu dùng VA, đã hỏi lender về joint VA loan, yêu cầu cư trú của lender với người đồng vay không dùng entitlement, và mức đặt cọc cho phần không được bảo lãnh chưa?
- Đã thảo luận rõ ràng về kế hoạch loại trừ khoản nợ này khỏi DTI của cha mẹ sau 12 tháng, và đã lên kế hoạch lưu giữ đầy đủ bằng chứng thanh toán của con chưa?
- Cha mẹ đã hiểu rõ rằng mình chịu trách nhiệm pháp lý đầy đủ, không phải chỉ khi con “không còn khả năng”, mà bất cứ khi nào con chọn không trả đúng hạn?
- Đã có kế hoạch rút tên: hỏi servicer về release of liability với khoản vay hiện có (không có bảo đảm sẽ được chấp thuận), và chuẩn bị refinance hoặc assumption làm phương án dự phòng, với mốc thời gian cụ thể?
- Cha mẹ đã cân nhắc ảnh hưởng đến khả năng vay của chính mình trong thời gian còn đứng tên trên khoản vay này chưa, đặc biệt nếu có kế hoạch mua nhà hoặc vay vốn khác trong vài năm tới?
- Gia đình đã trao đổi với luật sư về việc điều gì xảy ra với khoản vay nếu cha/mẹ qua đời hoặc mất năng lực hành vi trong thời gian còn đứng tên chưa?
Section 08
Câu hỏi thường gặp
Non-occupant co-borrower có bắt buộc phải đứng tên trên sổ đỏ (title) không?
Không nhất thiết. Non-occupant co-borrower bắt buộc phải ký vào note của khoản vay, nhưng việc có đứng tên trên title sở hữu hay không là một quyết định riêng, ảnh hưởng trực tiếp đến quyền lợi sở hữu và khả năng khấu trừ thuế lãi vay.
Nếu con trả trễ một lần, có ảnh hưởng ngay đến tín dụng của cha mẹ không?
Có. Vì cả hai đều là người vay chính thức trên cùng một khoản nợ, lịch sử thanh toán, kể cả trả trễ, được báo cáo cho cả hai người.
Làm sao để loại bỏ khoản nợ này khỏi DTI của cha mẹ?
Cần chứng minh con đã tự thanh toán đầy đủ, đúng hạn trong ít nhất 12 tháng liên tiếp, có bằng chứng cụ thể như sao kê ngân hàng, theo hướng dẫn của Fannie Mae hoặc Freddie Mac. Không có lần trả trễ nào được phép trong giai đoạn này.
DTI gộp 33% có nghĩa là hồ sơ chắc chắn được duyệt không?
Không. DTI gộp thấp có thể giúp hồ sơ qua bước kiểm tra DTI của hệ thống tự động, nhưng hồ sơ vẫn phải được thẩm định toàn bộ, gồm tín dụng, tài sản và dự trữ, LTV, thẩm định căn nhà, và các điều kiện riêng của chương trình.
FHA có cho phép bạn bè không họ hàng làm non-occupant co-borrower không?
Có, nhưng yêu cầu đặt cọc cao hơn đáng kể, thường 25% thay vì 3,5% dành cho người có quan hệ huyết thống, hôn nhân, hoặc pháp lý với người vay chính.
VA loan có cho phép người đồng vay không ở trong nhà không?
Có thể, nhưng phải xét theo cấu trúc joint loan. Veteran dùng entitlement phải xác nhận ý định ở. Người đồng vay không dùng entitlement thì VA không bắt buộc ở, nhưng nhiều lender tự yêu cầu. VA chỉ bảo lãnh phần khoản vay của Veteran, nên người đồng vay thường cần đặt cọc cho phần còn lại, và không phải lender nào cũng làm loại khoản vay này. Hãy hỏi lender trực tiếp.
Cha mẹ có thể rút tên khỏi khoản vay bất cứ lúc nào mình muốn không?
Không. Việc rút tên cần servicer đồng ý, và không có cơ chế đơn phương cho cha mẹ tự rút. Nên hỏi servicer trước về release of liability với khoản vay hiện có, với hiểu biết rằng servicer phải xét điều kiện và không bảo đảm được chấp thuận. Nếu không được, các phương án còn lại là refinance đứng tên người con một mình, hoặc, với một số khoản vay chính phủ, loan assumption chính thức có release of liability.
Section 09
Kết luận
Non-occupant co-borrower là công cụ hữu ích giúp nhiều gia đình đạt được mục tiêu sở hữu nhà sớm hơn, nhưng đi kèm trách nhiệm pháp lý đầy đủ, không phải một hình thức hỗ trợ nhẹ nhàng. Cha mẹ đứng tên cùng con chịu trách nhiệm ngang bằng với con trên toàn bộ khoản nợ, chịu ảnh hưởng trực tiếp lên tín dụng nếu con trả trễ, thường phải trả thêm chi phí qua phụ phí lãi suất, có thể ảnh hưởng đến quyền lợi mua nhà lần đầu của con, và bị tính khoản vay này vào DTI của chính mình cho đến khi chứng minh được 12 tháng thanh toán độc lập của con hoặc được rút tên khỏi khoản vay. Về chương trình VA, Veteran dùng entitlement phải đáp ứng điều kiện ở, còn người đồng vay không dùng entitlement có thể không cần ở theo VA, nhưng joint loan có cách bảo lãnh và yêu cầu đặt cọc riêng, nên cần được lender đánh giá. Khi muốn rút tên, hãy hỏi servicer trước về release of liability với khoản vay hiện có, hiểu rằng servicer phải xét điều kiện và không có bảo đảm, rồi mới so sánh với refinance hoặc assumption. Trước khi quyết định, gia đình nên tính toán kỹ cả hai kịch bản DTI, thống nhất kế hoạch thanh toán rõ ràng, chuẩn bị lộ trình rút tên cho cha mẹ, và trao đổi với luật sư và kế toán thuế về các tình huống dài hạn.
Bài viết mang tính chất tham khảo chung, không phải tư vấn tài chính hoặc pháp lý cho tình huống cá nhân. Các giới hạn LTV, DTI, quy định loại trừ nợ khỏi DTI, quy định về joint VA loan và quy định chuyển nhượng khoản vay phản ánh hướng dẫn công khai của Fannie Mae, Freddie Mac, HUD và VA tại thời điểm biên soạn năm 2026, có thể thay đổi hoặc có ngoại lệ tùy từng lender, servicer và investor cụ thể. Việc servicer có đồng ý chuyển quyền sở hữu hoặc release of liability hay không phụ thuộc vào khoản vay và hồ sơ của bạn. Trước khi quyết định, bạn nên tham khảo trực tiếp chuyên viên tín dụng được cấp phép, kế toán thuế, và luật sư về tình huống cụ thể của gia đình mình.
Bạn đang tính chuyện mua nhà hoặc refinance? Hãy thử mortgage calculator của team Wonder Rates để ước tính khoản trả hàng tháng, rồi kết nối với Duc Pham và team Wonder Rates để được tư vấn chương trình vay phù hợp với hồ sơ của bạn.
Sources
Nguồn tham khảo:
- Freddie Mac Single-Family Seller/Servicer Guide, mục 5103.1, Non-Occupying Borrowers, và mục 5401.2, Monthly Debt Payment-to-Income Ratio (guide.freddiemac.com)
- HUD, hướng dẫn về non-occupant co-borrower liên quan huyết thống, hôn nhân, hoặc pháp lý cho khoản vay FHA (hud.gov, HUD HOC Reference Guide Chapter 2)
- U.S. Department of Veterans Affairs, VA Lenders Handbook (Chương 7, Guaranty and Other Considerations, phần Joint Loans) và hướng dẫn về yêu cầu cư trú (va.gov, benefits.va.gov)
Duc Pham, Mortgage Broker | NMLS# 844897,
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134 |
Equal Housing Opportunity. Equal Housing Lender. |
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA.



