
Section 01
Bạn mua nhà với fixed-rate mortgage. Interest rate đã cố định. Principal và interest mỗi tháng cũng đã tính xong. Vậy monthly payment sẽ không thay đổi?
Không hẳn. Một trong những khoản có thể thay đổi sau khi bạn trở thành homeowner là property tax, tức thuế bất động sản. Nếu khoản thuế này được thu qua escrow account, property tax tăng có thể khiến tổng monthly mortgage payment tăng theo, dù interest rate của loan không đổi.
Đây là chi tiết nhiều người mua nhà lần đầu dễ bỏ qua. Khi tính affordability, đừng chỉ hỏi: “Tiền mortgage mỗi tháng là bao nhiêu?” Một câu hỏi thực tế hơn là: “Tổng chi phí để sở hữu căn nhà này mỗi tháng là bao nhiêu, và khoản nào có thể thay đổi sau closing?”
Section 02
Property tax là gì?
Property tax là khoản thuế đánh trên bất động sản và thường do chính quyền địa phương quản lý. Số tiền bạn phải trả phụ thuộc vào nơi căn nhà tọa lạc, giá trị được dùng để tính thuế và các quy định tại địa phương.
Điều đó có nghĩa hai căn nhà có cùng giá bán chưa chắc có cùng property tax. Ngay cả hai căn nhà trong cùng một khu vực cũng có thể có tax bill khác nhau nếu assessed value, exemptions hoặc các khoản assessment áp dụng cho từng property khác nhau.
Vì vậy, khi xem nhà, đừng chỉ lấy một property tax rate trung bình trên mạng rồi áp vào mọi căn nhà. Bạn nên kiểm tra thông tin của chính property đó với county assessor, tax collector hoặc local tax authority.
Section 03
Vì sao property tax có thể tăng sau khi mua nhà?
Property tax có thể thay đổi khi assessed value, local tax rate, exemptions hoặc các khoản assessment thay đổi. Property tax là chi phí sở hữu nhà. Nó không phải một phần cố định của mortgage loan.
Một vài yếu tố có thể làm tax bill thay đổi:
| Yếu tố | Vì sao người mua cần quan tâm? |
|---|---|
| Assessed value | Giá trị được dùng để tính thuế có thể thay đổi theo quy định địa phương |
| Tax rate | Local government hoặc taxing district có thể thay đổi mức thuế |
| Exemptions | Chủ cũ có thể đang hưởng exemption mà chủ mới không đủ điều kiện |
| Change of ownership | Ở một số nơi, giao dịch mua bán có thể ảnh hưởng đến cách property được assessed |
| Special assessments | Một số property có thêm khoản assessment cho hạ tầng hoặc dịch vụ địa phương |
Không phải tất cả yếu tố trên đều áp dụng giống nhau ở mọi tiểu bang. Đó là lý do property tax cần được kiểm tra ở cấp địa phương, thay vì dùng một công thức chung cho toàn nước Mỹ.
Section 04
Fixed-rate mortgage rồi, tại sao monthly payment vẫn có thể tăng?
Đây là phần thường gây bất ngờ nhất. Fixed-rate mortgage cố định interest rate theo điều khoản của khoản vay. Nó không có nghĩa toàn bộ số tiền bạn gửi cho mortgage servicer mỗi tháng sẽ luôn giữ nguyên.
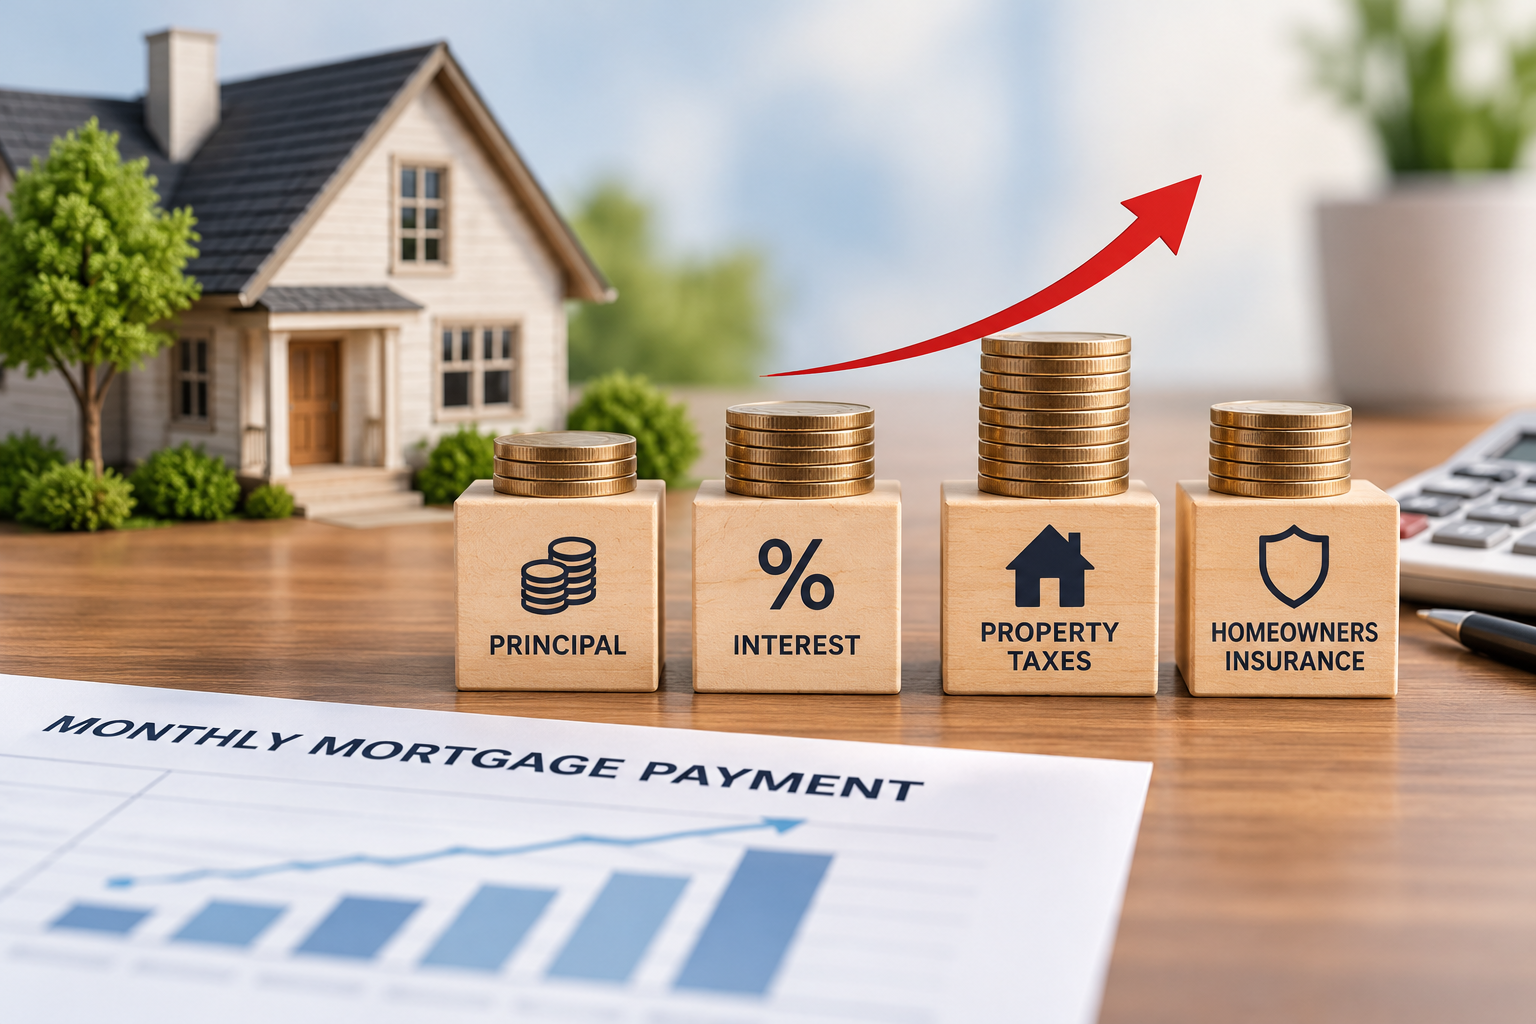
Một monthly mortgage payment có thể gồm bốn thành phần cơ bản:
| Thành phần | Có thể thay đổi không? |
|---|---|
| Principal | Thường theo amortization schedule của loan |
| Interest | Với fixed-rate mortgage, rate thường không đổi |
| Property Taxes | Có thể thay đổi |
| Homeowners Insurance | Có thể thay đổi |
Bốn thành phần này thường được gọi chung là PITI: Principal, Interest, Taxes and Insurance.
Nếu property taxes và homeowners insurance được thu qua escrow account, một phần monthly payment của bạn sẽ được servicer giữ lại để thanh toán các bill này khi đến hạn. CFPB cũng giải thích cách escrow account được dùng để giữ tiền cho các khoản như property taxes và homeowners insurance.
Khi taxes hoặc insurance thay đổi, phần escrow có thể thay đổi theo. Vì vậy, total monthly payment cũng có thể thay đổi dù principal và interest của fixed-rate loan vẫn giữ nguyên. Đây cũng là một trong những lý do monthly mortgage payment có thể tăng hoặc thay đổi.
Section 05
Ví dụ: Interest rate không đổi nhưng payment vẫn tăng
Giả sử bạn có fixed-rate mortgage. Principal và interest không thay đổi, nhưng sau một thời gian, property tax của căn nhà tăng.
Mortgage servicer thực hiện escrow analysis và nhận thấy số tiền đang thu mỗi tháng không còn đủ để cover tax bill dự kiến. Khi đó, servicer có thể điều chỉnh phần escrow.
Kết quả là total monthly payment của bạn tăng, dù mortgage rate vẫn như cũ. Nếu bạn từng gặp tình huống “rate không đổi mà payment lại tăng”, bài Why Did My Escrow Payment Increase? giải thích kỹ hơn mối liên hệ giữa property tax, insurance và escrow adjustment.
Section 06
Đừng mặc định tax bill của seller sẽ là tax bill của bạn
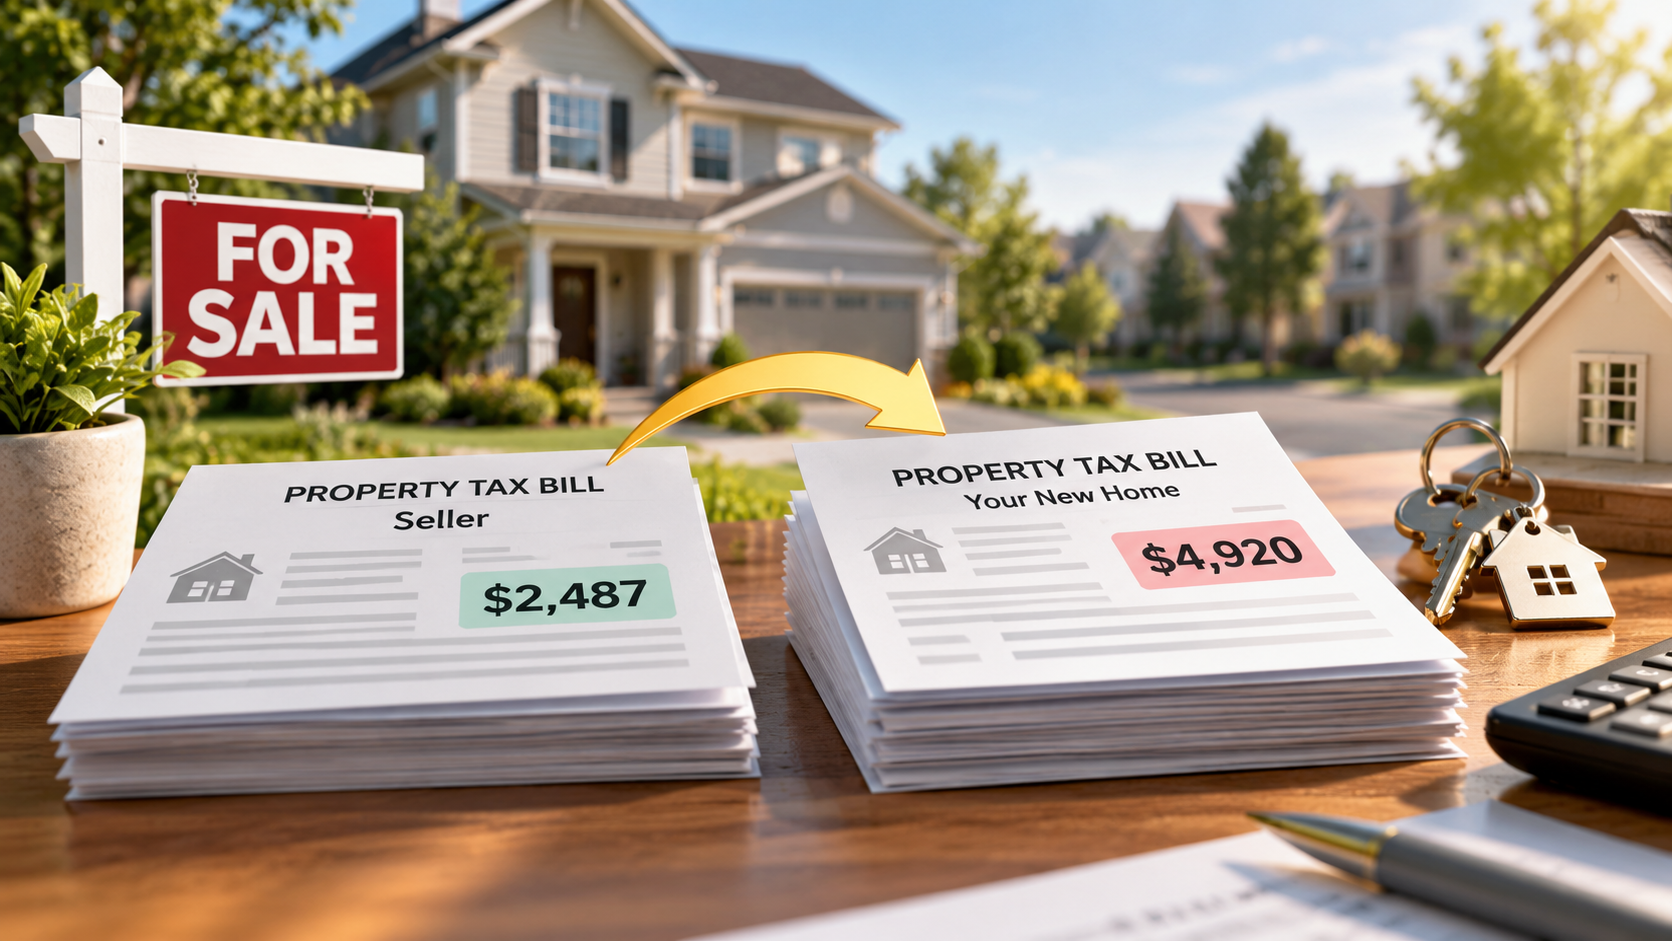
Đây là một trong những điểm người mua nên kiểm tra kỹ nhất. Tax bill hiện tại của seller là dữ liệu tham khảo, không phải lời bảo đảm về số property tax bạn sẽ trả sau khi mua nhà.
Seller có thể đã sở hữu căn nhà trong nhiều năm. Property cũng có thể đang được hưởng exemption hoặc một cách tính assessment nhất định. Sau khi ownership thay đổi, tình hình của người mua có thể khác.
Vì vậy, nếu listing cho thấy annual property tax khá thấp, đừng vội dùng con số đó để tính long-term affordability. Hãy xem nó như điểm bắt đầu. Sau đó kiểm tra:
- Assessed value hiện tại là bao nhiêu?
- Có exemption nào đang được áp dụng không?
- Exemption đó có tiếp tục với chủ mới không?
- Local rules xử lý change of ownership như thế nào?
- Có special assessment nào không?
Những câu hỏi này đặc biệt quan trọng nếu tax bill hiện tại thấp hơn nhiều so với mức bạn dự kiến dựa trên giá mua.
Section 07
Loan Estimate đã có property tax rồi, tại sao vẫn cần kiểm tra?
Vì con số trên Loan Estimate vẫn là estimate. Loan Estimate cho bạn thấy estimated monthly payment, taxes, insurance và các chi phí liên quan đến loan.
Khi review Loan Estimate, hãy chú ý xem lender đang estimate property taxes như thế nào, total monthly payment được tính ra sao và có khoản nào không được escrowed.
Khi review Loan Estimate, hãy chú ý hai khu vực:
Projected Payments
Phần này cho thấy estimated total monthly payment và có thể bao gồm:
- Principal and interest
- Mortgage insurance, nếu có
- Estimated escrow
- Estimated total monthly payment
Estimated Taxes, Insurance & Assessments
Phần này giúp bạn nhìn thấy những property-related costs lender đang dùng để estimate housing payment. Nếu có khoản không được escrowed, bạn vẫn cần đưa nó vào ngân sách dù nó không nằm trong monthly payment gửi cho servicer.
Nếu chưa quen với hai loại giấy tờ này, hướng dẫn Loan Estimate vs. Closing Disclosure của Wonder Rates giải thích rõ sự khác nhau giữa con số ước tính ban đầu và những con số xuất hiện gần closing.
Section 08
Người mua nhà nên kiểm tra property tax như thế nào?
Bạn không cần biết chính xác property tax của 10 năm sau. Nhưng bạn nên hiểu con số hiện tại đến từ đâu và điều gì có thể khiến nó thay đổi.
1. Xem tax history của property
Bắt đầu với tax record của căn nhà trong vài năm gần nhất nếu local government cung cấp. Bạn có thể xem:
- Annual property tax
- Assessed value
- Exemptions
- Special assessments
- Những thay đổi lớn qua từng năm
Nếu có một năm tax bill tăng hoặc giảm mạnh, hãy tìm hiểu lý do thay vì bỏ qua.
2. Kiểm tra trực tiếp với local tax authority
Listing website rất tiện để tham khảo, nhưng thông tin chính thức nên được xác minh với county assessor hoặc tax collector. Đặc biệt, hãy tìm hiểu xem việc mua bán property có ảnh hưởng đến assessed value hay không.
Câu hỏi quan trọng không chỉ là: “Seller hiện đang trả bao nhiêu property tax?” mà còn là: “Sau khi tôi trở thành owner, tax bill có thể được tính như thế nào?”
3. So sánh local tax record với Loan Estimate
Nếu lender estimate một con số khác đáng kể với tax record hiện tại, hãy hỏi cách họ tính estimate đó. Sự khác biệt chưa chắc là sai.
Có thể lender đang tính đến một thay đổi sau closing mà tax record hiện tại chưa phản ánh. Điều quan trọng là bạn hiểu con số đang được dùng để tính monthly payment.
4. Nhìn vào total housing cost, không chỉ mortgage
Property tax chỉ là một phần của bức tranh. Ngoài principal và interest, người mua còn có thể phải chuẩn bị cho:
- Homeowners insurance
- Mortgage insurance
- HOA dues
- Utilities
- Maintenance
- Repairs
- Property taxes
Taxes và insurance có thể thay đổi theo thời gian, vì vậy người mua nên tính chúng vào affordability thay vì chỉ nhìn principal và interest.
Wonder Rates có một breakdown chi tiết hơn về chi phí sở hữu nhà, bao gồm mortgage, taxes, insurance, HOA và những khoản dễ bị bỏ quên sau closing.
Section 09
Escrow shortage là gì?
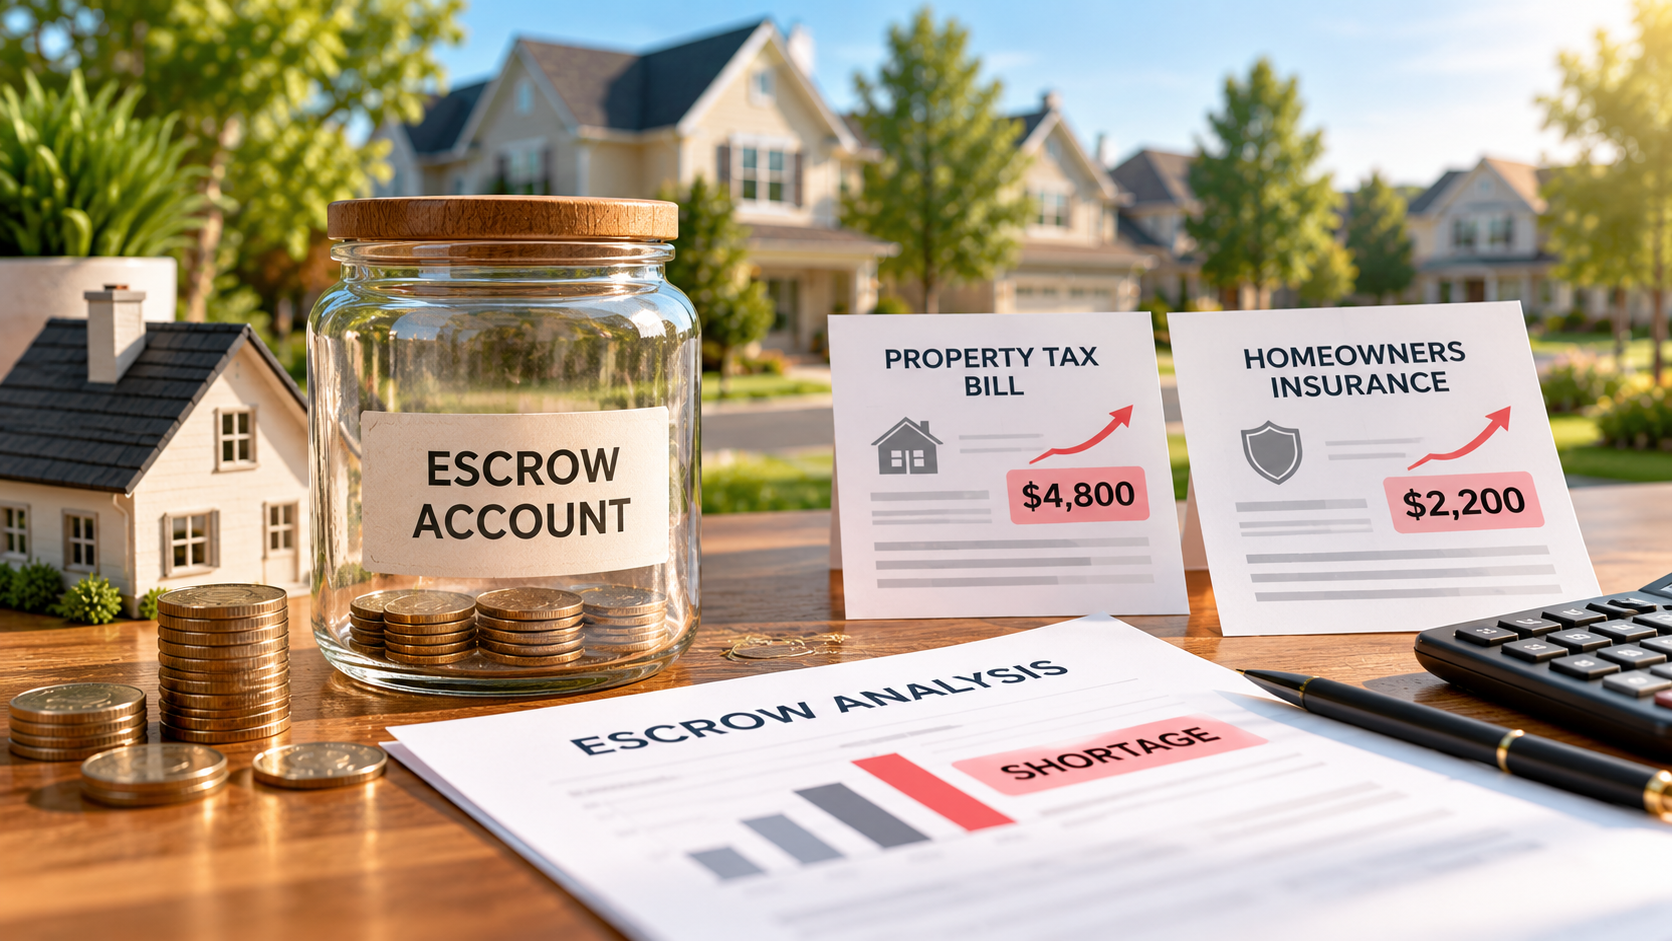
Nếu loan có escrow account, servicer sẽ dựa trên estimated taxes và insurance để tính số tiền cần thu. Nhưng estimate và actual bill không phải lúc nào cũng giống nhau.
Nếu property tax hoặc insurance premium tăng, số tiền trong escrow account có thể không đủ theo calculation mới. Khi đó có thể xuất hiện escrow shortage. Servicer có thể điều chỉnh future escrow payments dựa trên escrow analysis và các quy định áp dụng.
Đối với federally related mortgage loans thuộc RESPA, federal escrow rules quy định cách servicer thực hiện escrow analysis và xử lý shortage, surplus hoặc deficiency, đồng thời đặt ra giới hạn đối với số tiền có thể được yêu cầu giữ trong escrow account.
Điểm cần nhớ là: Escrow shortage không có nghĩa mortgage interest rate của bạn tăng. Nó thường liên quan đến phần taxes, insurance hoặc escrow balance.
Section 10
Nếu không có escrow account thì sao?
Bạn vẫn phải trả property tax. Khác biệt là khoản đó không được chia nhỏ và thu cùng monthly mortgage payment.
Nếu không có escrow, homeowner có thể phải tự thanh toán tax bill trực tiếp cho local government khi đến hạn. Điều này đôi khi khiến mortgage payment nhìn thấp hơn, nhưng housing cost thực tế không thấp hơn chỉ vì property tax không nằm trong payment gửi lender.
Nếu mortgage của bạn không có escrow, bạn vẫn cần chủ động dành tiền để thanh toán property taxes và homeowners insurance khi đến hạn. Đây cũng là một điểm cần cân nhắc khi tìm hiểu escrow account hoạt động như thế nào.
Một cách đơn giản để nghĩ về điều này: Nếu không có escrow, bạn phải tự “escrow” cho chính mình. Thay vì đợi một bill lớn rồi mới tìm tiền, bạn có thể đưa property tax vào monthly budget ngay từ đầu.
Section 11
Property tax ảnh hưởng thế nào đến khả năng mua nhà?
Một căn nhà có thể trông vừa ngân sách nếu bạn chỉ nhìn principal và interest. Nhưng sau khi cộng property taxes, insurance, HOA và các khoản khác, bức tranh có thể rất khác.
Đó là lý do affordability không nên chỉ dựa trên listing price hoặc mortgage calculator. Ví dụ, khi chuẩn bị tiền mua nhà, bạn không chỉ cần nghĩ đến down payment. Closing costs, prepaid expenses, initial escrow deposit và khoản dự phòng sau closing cũng có thể ảnh hưởng đến số tiền cần chuẩn bị.
Bài Mua Nhà Ở Mỹ Cần Bao Nhiêu Tiền? của Wonder Rates phân tích các khoản này theo góc nhìn rộng hơn để người mua không chỉ tập trung vào down payment.
Section 12
Checklist property tax trước khi mua nhà
Trước khi quyết định một căn nhà có phù hợp với ngân sách hay không, bạn có thể dùng bảng dưới đây để review:
| Cần kiểm tra | Câu hỏi nên đặt ra |
|---|---|
| Current tax bill | Seller hiện đang trả bao nhiêu? |
| Tax history | Tax bill vài năm gần đây thay đổi thế nào? |
| Assessed value | Giá trị dùng để tính thuế hiện tại là bao nhiêu? |
| Exemptions | Seller đang được hưởng exemption nào? |
| Change of ownership | Việc mua bán có thể ảnh hưởng assessment không? |
| Special assessments | Property có khoản assessment riêng nào không? |
| Loan Estimate | Lender đang estimate property tax bao nhiêu? |
| Escrow | Tax được thu hàng tháng hay bạn tự thanh toán? |
| Housing budget | Nếu taxes hoặc insurance tăng, ngân sách còn thoải mái không? |
Bạn không cần đoán chính xác tương lai. Mục tiêu là tránh xây ngân sách dựa trên giả định rằng property tax hôm nay sẽ giữ nguyên mãi mãi.
Section 13
Câu hỏi thường gặp về property tax
Property tax tăng có làm mortgage interest rate tăng không?
Không. Property tax và mortgage interest rate là hai khoản khác nhau. Tuy nhiên, nếu property taxes được thu qua escrow, tax bill tăng có thể khiến escrow payment tăng và từ đó làm total monthly mortgage payment tăng.
Fixed-rate mortgage có nghĩa monthly payment không bao giờ tăng?
Không nhất thiết. Với fixed-rate mortgage, principal và interest thường ổn định theo loan terms. Nhưng property taxes và homeowners insurance có thể thay đổi. Nếu các khoản này nằm trong escrow, total monthly payment cũng có thể thay đổi theo.
Tôi có thể dùng property tax của seller để tính affordability không?
Bạn có thể dùng nó làm reference point, nhưng không nên xem đó là con số chắc chắn mình sẽ trả. Tax treatment sau khi ownership thay đổi có thể khác tùy địa phương, assessed value và exemptions.
Property tax có luôn nằm trong mortgage payment không?
Không. Nếu loan có escrow account, property tax thường được thu như một phần của monthly mortgage payment. Nếu không có escrow, homeowner có thể phải tự thanh toán trực tiếp.
Tôi nên kiểm tra property tax ở đâu?
Đối với một property cụ thể, hãy bắt đầu với county assessor, county tax collector hoặc local tax authority. Đây thường là nguồn phù hợp hơn để xác minh tax bill và assessed value so với một con số estimate trên listing website.
Section 14
Điều quan trọng không chỉ là “mua được căn nhà”
Khi đi mua nhà, rất dễ tập trung vào ba con số: giá nhà, down payment và interest rate. Nhưng sau closing, bạn không sống với giá listing. Bạn sống với tổng chi phí sở hữu căn nhà mỗi tháng.
Property tax là một phần của chi phí đó và có thể thay đổi theo thời gian. Vì vậy, trước khi quyết định một căn nhà có thực sự phù hợp với ngân sách hay không, hãy nhìn xa hơn principal và interest. Kiểm tra tax history, xác minh thông tin với local tax authority, review Loan Estimate và hiểu rõ khoản nào trong monthly payment có thể thay đổi sau closing.
Bạn không thể biết chính xác mọi chi phí của căn nhà trong nhiều năm tới. Nhưng bạn có thể bước vào quyết định mua nhà với một ngân sách thực tế hơn và ít bất ngờ hơn.
Lưu ý: Nội dung này chỉ nhằm mục đích giáo dục và cung cấp thông tin chung, không phải lời khuyên tài chính, thuế hoặc mortgage dành riêng cho bất kỳ trường hợp cụ thể nào. Property tax và assessment rules khác nhau theo state và local jurisdiction. Hãy xác minh thông tin của property cụ thể với local tax authority và các chuyên gia phù hợp.
Duc Pham, Mortgage Broker | NMLS# 844897 | 408-600-1900 | dp@wonderrates.com
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134
Equal Housing Opportunity. Equal Housing Lender.
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA



