
Section 01
Thấy interest rate thấp hơn rate hiện tại chưa có nghĩa refinance sẽ giúp bạn giảm chi phí.
Bạn có thể giảm monthly payment nhưng vẫn mất tiền nếu closing costs quá cao, refinance xong lại bán nhà sớm, hoặc kéo loan term trở lại từ đầu. Đó là lý do trước khi refinance, một trong những con số quan trọng nhất cần tính là break-even point.
Break-even point cho biết mất bao lâu để khoản tiết kiệm mỗi tháng bù lại chi phí refinance ban đầu. Nếu bạn dự định giữ mortgage lâu hơn mốc đó, refinance có thể đáng để phân tích thêm. Nếu bạn có khả năng bán nhà hoặc refinance lại trước khi chạm break-even, lợi ích tài chính có thể không như bạn kỳ vọng.
Theo hướng dẫn “Should I refinance?” của Consumer Financial Protection Bureau (CFPB), refinance thường đi kèm nhiều bước và chi phí tương tự khi bạn lấy mortgage ban đầu. CFPB cũng lưu ý rằng nếu bạn dự định chuyển nhà trong vài năm tới, bạn có thể không có đủ thời gian để thu hồi chi phí refinance.
Section 02
Refinance calculator là gì?
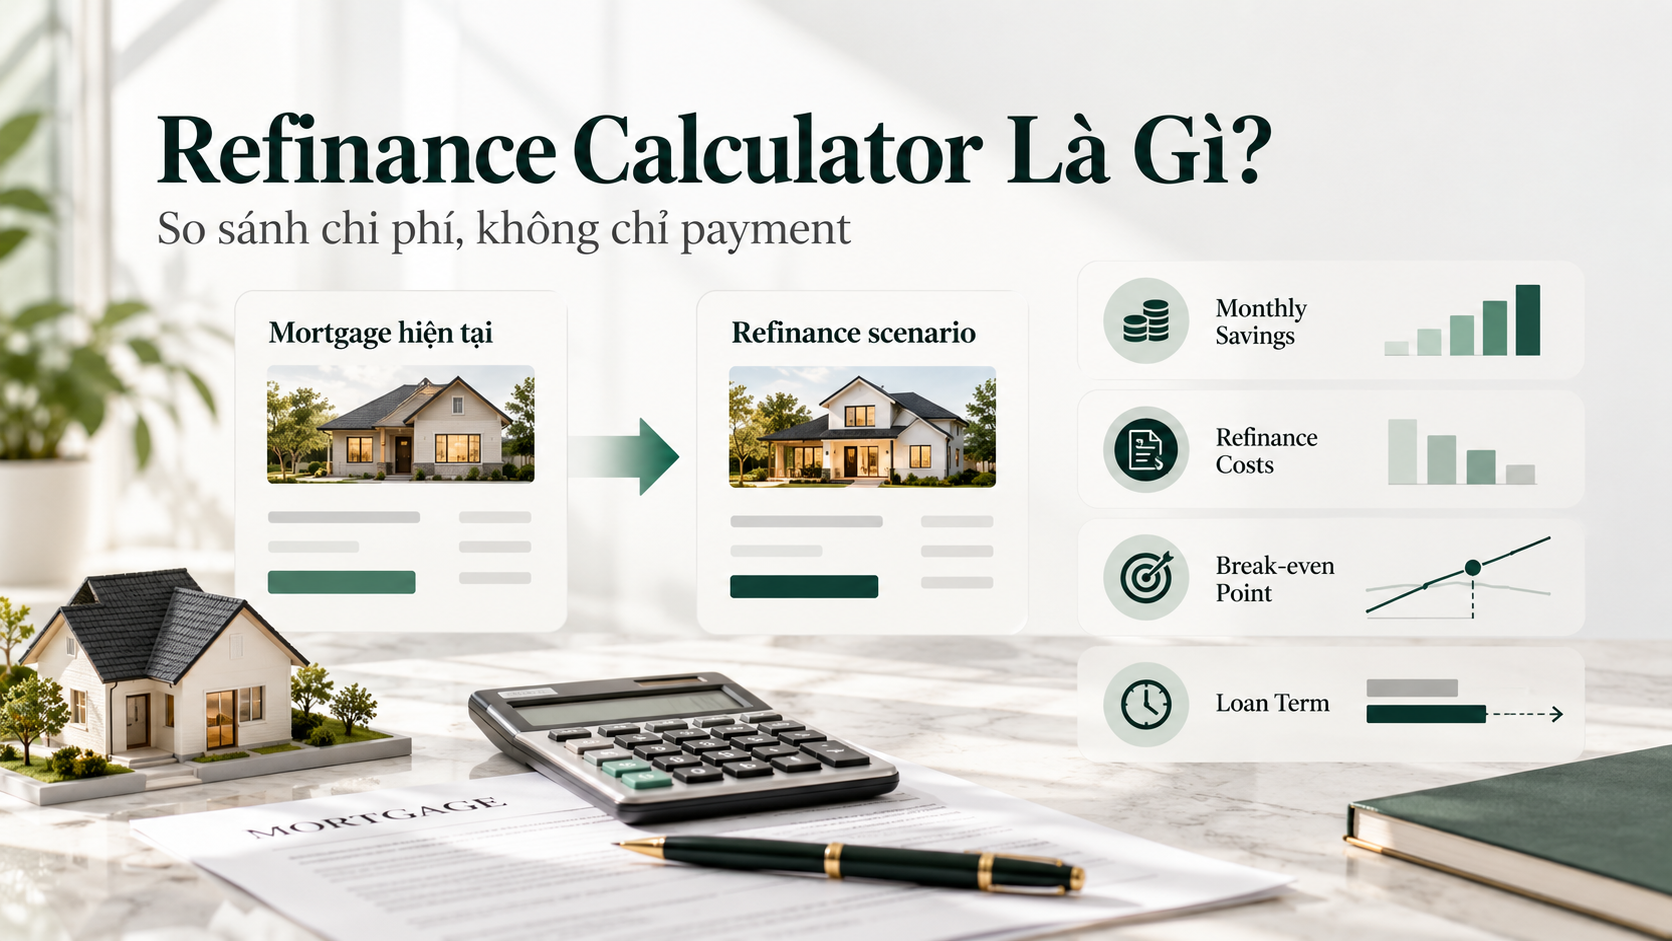
Refinance calculator là công cụ giúp bạn so sánh mortgage hiện tại với một refinance scenario mới. Một calculator hữu ích không chỉ tính monthly payment mới, mà còn nên cho bạn thấy refinance costs, monthly savings, break-even point và tác động của loan term mới.
Vấn đề là nhiều người chỉ nhập current balance, current rate và new rate, sau đó thấy payment mới thấp hơn rồi kết luận refinance có lợi.
Cách đó chưa đủ.
Một refinance có thể tạo ra payment thấp hơn vì interest rate giảm. Nhưng payment cũng có thể giảm vì bạn kéo thời gian trả nợ dài hơn. Ví dụ, bạn đã trả một phần đáng kể của mortgage hiện tại nhưng refinance sang một loan term dài hơn. Monthly payment có thể thấp hơn, trong khi tổng thời gian trả interest lại tăng.
Vì vậy, refinance calculator nên được dùng như một công cụ so sánh chi phí, không chỉ là công cụ tính payment.
Section 03
Break-even point của refinance là gì?
Break-even point là thời điểm mà tổng monthly savings từ refinance bằng với chi phí bạn đã bỏ ra để thực hiện refinance.
Công thức đơn giản nhất là:
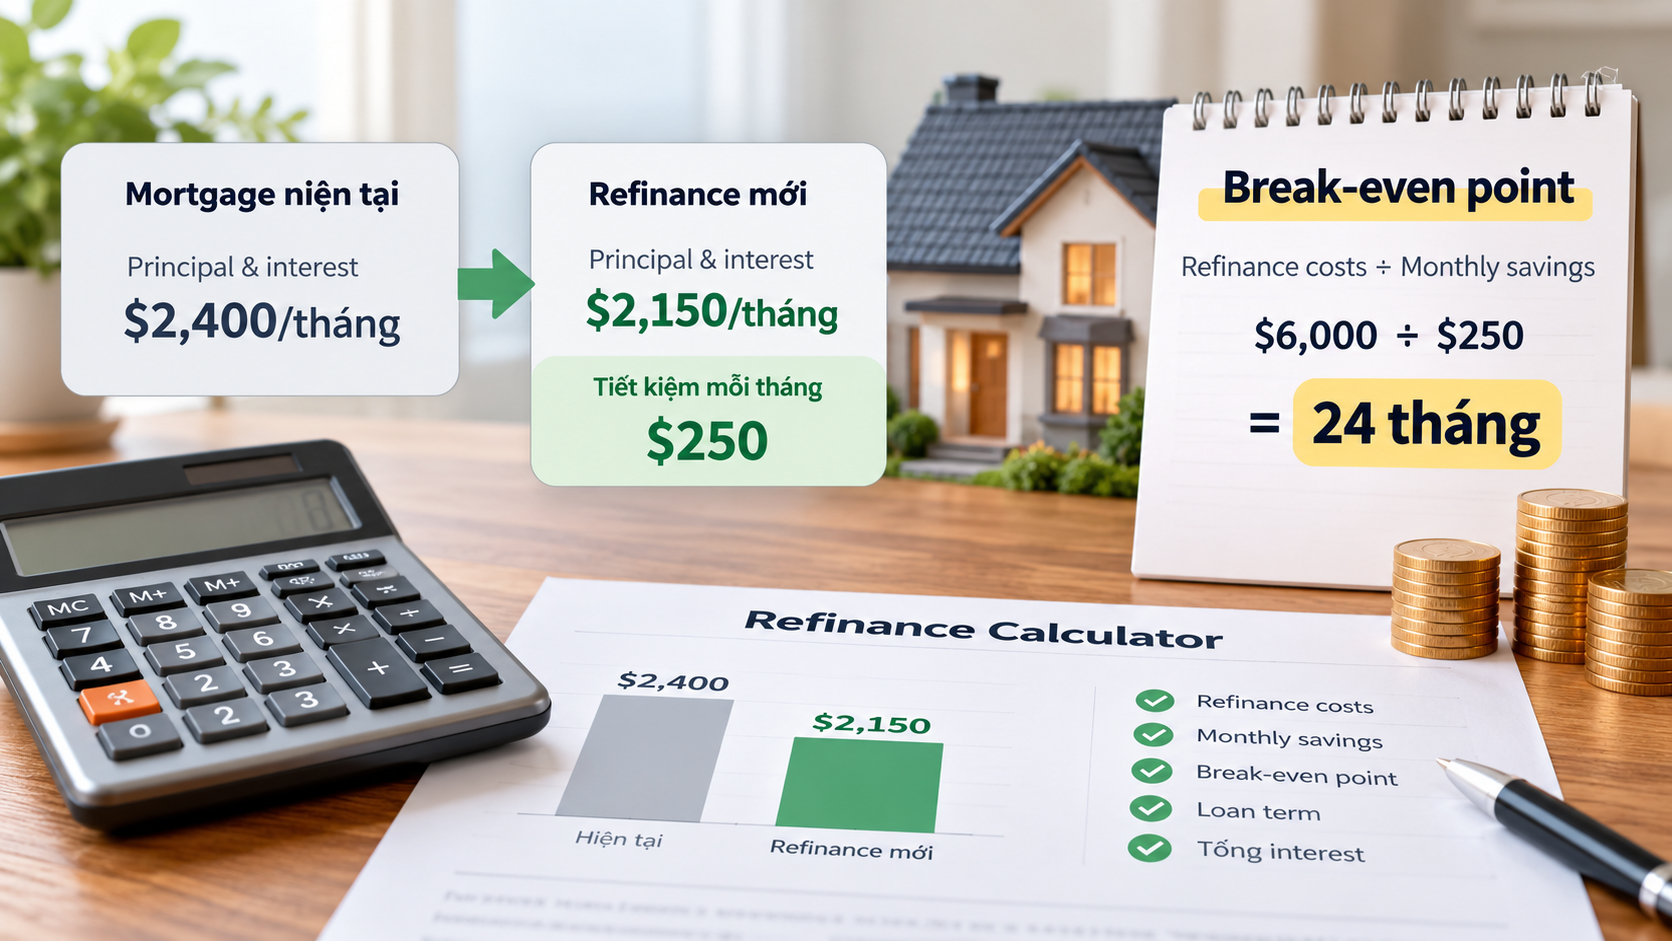
Break-even point = Refinance costs ÷ Monthly savings
Kết quả thường được tính theo số tháng.
Ví dụ, nếu refinance costs thực tế là $6,000 và refinance giúp giảm chi phí mortgage $250 mỗi tháng:
$6,000 ÷ $250 = 24 tháng
Trong ví dụ này, phải mất khoảng hai năm để phần giảm chi phí hằng tháng bù lại $6,000 đã bỏ ra cho refinance.
Nếu homeowner bán nhà sau 12 tháng, họ chưa đi qua break-even point. Nếu giữ mortgage lâu hơn nhiều so với 24 tháng, refinance có thêm thời gian để tạo ra lợi ích tài chính.
Đây chỉ là phép tính break-even cơ bản. Để đánh giá refinance đầy đủ hơn, bạn còn phải xem loan balance mới, loan term, points, mortgage insurance và tổng interest trong khoảng thời gian dự kiến giữ loan.
Section 04
Cách tính break-even point bằng refinance calculator
Bạn cần bốn nhóm thông tin: mortgage hiện tại, refinance offer mới, chi phí refinance và khoảng thời gian bạn dự kiến giữ căn nhà hoặc mortgage.
Một cách đơn giản là làm theo bốn bước:
- Xác định payment liên quan đến loan hiện tại. Ghi lại principal and interest, mortgage insurance nếu có và những khoản thực sự có thể thay đổi sau refinance.
- Xác định payment của refinance loan. Sử dụng Loan Estimate mới thay vì chỉ dựa vào con số quảng cáo hoặc calculator online.
- Tính monthly savings. So sánh những khoản chi phí thực sự thay đổi vì refinance, thay vì lấy toàn bộ thay đổi của total monthly payment.
- Lấy refinance costs chia cho monthly savings. Kết quả là số tháng cần để đạt break-even.
Nếu monthly savings bằng 0 hoặc rất nhỏ, phép tính break-even cũng cho thấy refinance có thể cần rất nhiều thời gian để bù lại closing costs.
Section 05
Ví dụ cách tính refinance break-even point
Giả sử một homeowner đang cân nhắc refinance:
| Khoản mục | Mortgage hiện tại | Refinance mới |
|---|---|---|
| Principal & interest | $2,400/tháng | $2,150/tháng |
| Monthly difference | $250 | |
| Refinance costs | $6,000 | |
| Break-even point | 24 tháng |
Phép tính là: $6,000 ÷ $250 = 24 tháng
Nếu homeowner dự định giữ mortgage thêm sáu năm, break-even sau 24 tháng có thể là một dữ liệu đáng để tiếp tục phân tích. Nếu homeowner đang có kế hoạch bán nhà trong khoảng một năm, cùng refinance scenario đó lại có ý nghĩa rất khác.
Điểm quan trọng là break-even point không trả lời câu hỏi “có nên refinance hay không”. Nó trả lời một câu hỏi cụ thể hơn: Mất bao lâu để lợi ích hằng tháng bù lại chi phí refinance?
Section 06
Closing costs nào nên đưa vào refinance calculator?
Để break-even calculation có ý nghĩa, bạn phải bắt đầu từ đúng chi phí refinance.
Theo CFPB Loan Estimate Explainer, Loan Estimate cho biết estimated interest rate, monthly payment, closing costs và estimated cash to close của loan. Lender phải cung cấp Loan Estimate trong vòng ba business days sau khi nhận mortgage application theo các yêu cầu áp dụng.
Các loan costs có thể bao gồm origination charges, underwriting hoặc processing fees, appraisal, credit report, title services và những third-party services khác. Discount points cũng cần được tính nếu bạn trả tiền upfront để đổi lấy interest rate thấp hơn.
Theo CFPB giải thích về mortgage costs, mortgage costs có thể bao gồm lender charges, points, third-party closing costs, government fees cùng prepaid expenses và deposits.
Tuy nhiên, không nên lấy nguyên con số Cash to Close rồi dùng toàn bộ làm refinance cost. Initial escrow deposit có thể làm Cash to Close cao hơn, nhưng khoản tiền đó vẫn được dùng để trả property taxes và insurance trong tương lai. Nếu mortgage cũ có escrow balance, servicer cũ cũng có thể hoàn lại balance còn lại theo quy trình áp dụng.
Vì vậy, cần phân biệt chi phí thực sự để tạo ra refinance loan với những khoản cash movement khác khi tính break-even.
Section 07
Đừng lấy Total Monthly Payment hiện tại trừ Total Monthly Payment mới một cách máy móc
Property taxes và homeowners insurance thường không giảm chỉ vì bạn refinance.
Nếu calculator cho thấy total payment giảm $400 nhưng $150 trong số đó đến từ thay đổi escrow estimate, bạn không nên mặc định toàn bộ $400 là refinance savings.
Khi tính break-even, hãy tập trung vào những khoản thực sự thay đổi vì refinance, chẳng hạn principal and interest, mortgage insurance và những loan-specific costs khác.
Taxes và homeowners insurance vẫn cần được xem khi lập household budget, nhưng chúng thường không phải lợi ích trực tiếp do refinance tạo ra.
Đây cũng là lý do sử dụng Loan Estimate thực tế thường đáng tin cậy hơn một refinance calculator chỉ yêu cầu ba hoặc bốn con số.
Section 08
“No-closing-cost refinance” có break-even bằng 0 không?
Không nhất thiết.
“No-closing-cost refinance” thường không có nghĩa là các chi phí biến mất. Theo CFPB giải thích về no-closing-cost refinance, lender có thể bù closing costs bằng lender credit đi kèm interest rate cao hơn, hoặc closing costs có thể được cộng vào loan amount.
Nếu costs được cộng vào loan balance, bạn không phải đưa toàn bộ số tiền đó ra tại closing, nhưng loan balance cao hơn. Nếu lender credit đổi lấy rate cao hơn, upfront cost thấp hơn nhưng monthly payment và long-term borrowing cost có thể cao hơn so với một option có rate thấp hơn.
Vì vậy, “không phải trả nhiều tiền tại closing” và “refinance không có chi phí” là hai chuyện khác nhau.
Section 09
Refinance giảm payment nhưng vẫn có thể tốn nhiều tiền hơn như thế nào?
Một tình huống phổ biến là homeowner nhìn thấy payment mới thấp hơn và cho rằng refinance chắc chắn tốt hơn.
Giả sử bạn đã trả mortgage hiện tại trong nhiều năm và chỉ còn 20 năm. Nếu refinance toàn bộ balance sang một new 30-year mortgage, payment có thể giảm một phần vì debt được trải lại trên thời gian dài hơn.
Bạn đang trả ít hơn mỗi tháng, nhưng đồng thời có thể trả interest trong nhiều năm hơn.
Break-even calculation cơ bản chưa phản ánh đầy đủ điều này. Ngoài break-even point, bạn nên so sánh remaining term của mortgage hiện tại với term của refinance loan và xem borrowing cost trong khoảng thời gian bạn thực sự dự kiến giữ mortgage.
CFPB cũng cung cấp một cách so sánh khác trên Loan Estimate. Trong hướng dẫn so sánh Loan Estimates của CFPB, phần “In 5 years” trên page 3 có thể được dùng để xem số tiền đã trả và principal đã giảm sau năm năm, từ đó ước tính interest và fees trong cùng khoảng thời gian.
Section 10
Break-even point không đủ khi refinance để cash out
Cash-out refinance cần được nhìn khác rate-and-term refinance.
Nếu bạn refinance từ balance thấp hơn sang loan amount cao hơn để nhận cash, monthly payment trước và sau refinance không còn là phép so sánh trực tiếp. Bạn không chỉ đổi mortgage mà còn vay thêm tiền.
Payment mới có thể tăng dù interest rate thấp hơn vì loan balance đã tăng. Trong trường hợp đó, câu hỏi không còn đơn giản là “payment giảm bao nhiêu mỗi tháng?”
Bạn cần tách phần chi phí của refinance khỏi phần debt mới được vay thêm và xem mục đích sử dụng cash có phù hợp với kế hoạch tài chính của household hay không. Một refinance calculator đơn giản thường không thể tự đánh giá toàn bộ tradeoff này.
Section 11
Discount points cũng có break-even point riêng
Nếu refinance offer có discount points, bạn đang trả thêm tiền upfront để nhận interest rate thấp hơn.
Điều đó tạo ra một break-even calculation riêng:
Break-even của points = Cost of points ÷ Monthly savings do lower rate tạo ra
Theo CFPB hướng dẫn về points và lender credits, points đổi upfront cost cao hơn lấy interest rate thấp hơn, còn lender credits làm điều ngược lại: giảm closing costs upfront nhưng thường đi cùng rate cao hơn.
CFPB cũng khuyến nghị so sánh các option trong nhiều khoảng thời gian khác nhau nếu bạn chưa chắc sẽ giữ loan bao lâu.
Ví dụ, nếu phải mất sáu năm mới hòa vốn với points nhưng bạn có khả năng bán nhà sau ba năm, kết quả sẽ khác với homeowner dự định giữ loan thêm 15 năm.
Section 12
3 lỗi thường gặp khi dùng refinance calculator
1. Chỉ nhìn interest rate
Rate thấp hơn là một yếu tố quan trọng, nhưng không cho bạn biết closing costs, points, loan balance mới hay thời gian cần để hòa vốn.
Hai refinance offers có cùng rate cũng có thể có closing costs rất khác nhau.
2. Dùng Cash to Close làm toàn bộ refinance cost
Cash to Close có thể chứa prepaids và initial escrow deposits. Những khoản này cần được hiểu đúng trước khi đưa vào break-even formula.
Trên Loan Estimate, CFPB tách Loan Costs, Other Costs và Cash to Close thành các phần riêng để borrower có thể xem từng loại chi phí thay vì chỉ nhìn một con số tổng.
3. Quên rằng refinance có thể reset loan term
Payment giảm không đồng nghĩa tổng chi phí giảm.
Nếu bạn đang ở năm thứ 10 của mortgage rồi refinance sang một 30-year loan mới, calculator cần phản ánh việc thời gian trả nợ đã thay đổi. Nếu không, bạn chỉ đang so sánh payment của hai cấu trúc loan khác nhau mà chưa nhìn vào long-term cost.
Section 13
Một refinance calculator tốt nên cho bạn thấy những gì?
Một calculator hữu ích nên giúp bạn nhìn được ít nhất:
- Current loan balance và remaining term
- Current principal and interest
- New loan amount và new term
- Refinance loan costs
- Points hoặc lender credits
- Mortgage insurance nếu có
- Monthly difference
- Break-even point
- Chi phí trong khoảng thời gian bạn dự kiến giữ loan
Nhưng calculator vẫn chỉ là bước đầu.
Khi bạn có refinance offer thực tế, Loan Estimate mới là tài liệu giúp kiểm tra loan amount, payment, costs, points, credits và các điều khoản cụ thể của loan.
CFPB cho biết Loan Estimate là standardized government form, giúp borrower xem estimated rate, monthly payment và total closing costs, đồng thời dễ so sánh offers giữa các lenders.
Section 14
Cách đọc Loan Estimate khi tính refinance break-even
Đừng chỉ nhìn page 1.
Page 1 giúp bạn xem loan amount, rate, principal and interest và estimated total monthly payment. Page 2 cho biết chi tiết closing costs, còn page 3 có phần Comparisons giúp bạn nhìn borrowing cost theo thời gian.
Khi so sánh hai refinance offers, hãy chú ý đặc biệt đến origination charges, points, services, lender credits, total loan costs và loan amount.
Một offer có closing costs thấp hơn chưa chắc có borrowing cost thấp hơn nếu đổi lại bạn nhận rate cao hơn. Ngược lại, option có closing costs cao hơn chưa chắc có ý nghĩa giống nhau nếu phần upfront cost đó tạo ra đủ monthly savings trong khoảng thời gian bạn thực sự giữ loan.
Section 15
Bao lâu thì refinance mới “đáng”?
Không có một con số break-even cố định áp dụng cho tất cả homeowner.
Break-even 18 tháng có thể có ý nghĩa rất khác với người dự định giữ căn nhà thêm 10 năm và người có kế hoạch chuyển nhà năm sau. Break-even bốn năm cũng cần được đặt cạnh thời gian bạn dự định giữ mortgage.
Vì vậy, thay vì hỏi “break-even bao nhiêu tháng là tốt?”, hãy so sánh nó với expected holding period của chính bạn.
Một cách đơn giản là tạo ba kịch bản: thời gian ngắn nhất bạn có thể giữ loan, thời gian bạn cho là thực tế nhất và thời gian dài nhất. Sau đó xem refinance costs và benefits thay đổi thế nào ở từng mốc.
Cách tiếp cận này cũng phù hợp với hướng dẫn của CFPB về việc so sánh points và lender credits trong nhiều timeframes khác nhau.
Section 16
FAQ về refinance calculator và break-even point
Break-even point của refinance được tính như thế nào?
Cách tính cơ bản là lấy refinance costs chia cho monthly savings. Ví dụ, nếu refinance costs là $6,000 và monthly savings là $250, break-even point khoảng 24 tháng. Đây là phép tính đơn giản và chưa phản ánh đầy đủ loan term, balance mới hoặc long-term interest.
Có nên refinance nếu break-even là hai năm?
Break-even hai năm chỉ cho biết cần khoảng hai năm để monthly savings bù lại refinance costs trong scenario đó. Việc refinance có phù hợp hay không còn phụ thuộc vào thời gian bạn dự định giữ loan, loan term mới, total costs và mục tiêu tài chính của household.
Closing costs có nên được cộng vào loan không?
Một số refinance structures cho phép costs được financed vào loan amount. Điều này có thể giảm cash cần đưa ra tại closing nhưng làm loan balance cao hơn. CFPB lưu ý rằng việc đưa costs vào loan không làm chúng biến mất.
“No-closing-cost refinance” có thực sự không mất phí không?
Không theo nghĩa chi phí biến mất hoàn toàn. Lender có thể cung cấp credit để bù costs đổi lấy rate cao hơn, hoặc costs có thể được thêm vào loan balance. Vì vậy, cần so sánh cả upfront cost và borrowing cost theo thời gian.
Refinance calculator online có chính xác không?
Calculator có thể giúp tạo estimate ban đầu, nhưng kết quả phụ thuộc vào dữ liệu bạn nhập và assumptions của công cụ. Khi có refinance offer thực tế, hãy dùng Loan Estimate để kiểm tra loan amount, payment, costs, points, credits và các điều khoản cụ thể.
Có nên refinance chỉ vì interest rate mới thấp hơn?
Không nên đánh giá refinance chỉ dựa vào rate. Lower rate có thể giảm borrowing cost, nhưng refinance cũng có closing costs và có thể thay đổi loan term. Break-even point giúp bạn xem phần monthly savings cần bao lâu để bù lại upfront costs.
Section 17
Kết luận
Refinance calculator hữu ích nhất khi nó giúp bạn trả lời nhiều hơn câu hỏi “payment mới là bao nhiêu?”
Con số cần biết là break-even point: Refinance costs ÷ Monthly savings = Số tháng để hòa vốn
Nhưng đừng dừng ở đó. Hãy xem refinance costs thực tế, loan balance mới, remaining term, points, lender credits và khoảng thời gian bạn dự định giữ mortgage.
Một refinance có payment thấp hơn vẫn có thể trở nên tốn kém nếu bạn bán nhà trước break-even point, finance quá nhiều costs vào balance hoặc kéo thời gian trả mortgage dài thêm đáng kể.
Khi có offer thực tế, hãy đặt Loan Estimate của mortgage mới cạnh thông tin của loan hiện tại. So sánh không chỉ rate, mà cả monthly cost, upfront cost và borrowing cost trong khoảng thời gian bạn thực sự dự kiến giữ loan.
Nếu bạn đang xem xét refinance và muốn hiểu rõ hơn về costs, monthly savings và break-even point của scenario cụ thể, bạn có thể cùng Wonder Rates team review các con số trước khi đưa ra quyết định.
Lưu ý: Nội dung này chỉ nhằm mục đích giáo dục và cung cấp thông tin chung, không phải tư vấn tài chính hoặc mortgage dành riêng cho bất kỳ trường hợp cụ thể nào. Các ví dụ trong bài chỉ nhằm minh họa cách tính và không phải loan offer. Eligibility, rates, terms và loan approval phụ thuộc vào hồ sơ thực tế, property, loan program và underwriting requirements.
Duc Pham, Mortgage Broker | NMLS# 844897 | 408-600-1900 | dp@wonderrates.com
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134
Equal Housing Opportunity. Equal Housing Lender.
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA



