
Section 01
Bạn đang có một căn nhà cho thuê và muốn dùng khoản thu nhập này để tăng khả năng qualify mortgage (đủ điều kiện vay mua nhà)? Hoặc bạn dự định mua một căn duplex, ở một bên và cho thuê bên còn lại để hỗ trợ chi phí mortgage mỗi tháng?
Câu trả lời là có. Rental income (thu nhập từ việc cho thuê bất động sản) có thể được lender tính vào thu nhập khi xét duyệt mortgage tại Mỹ. Tuy nhiên, lender không phải lúc nào cũng chấp nhận toàn bộ số tiền thuê bạn nhận được. Khoản thu nhập đủ điều kiện còn phụ thuộc vào loại bất động sản, lịch sử cho thuê, giấy tờ chứng minh và chương trình vay.
Dưới đây là những điều bạn cần biết trước khi sử dụng rental income trong hồ sơ mortgage.
Section 02
1. Rental Income Là Gì Và Khi Nào Được Tính Khi Apply Mortgage?
Rental income là khoản tiền bạn nhận được từ việc cho thuê bất động sản, chẳng hạn như nhà riêng, condo, duplex hoặc một phần bất động sản mà bạn sở hữu.
Theo hướng dẫn của Fannie Mae về rental income, lender có thể xem xét nguồn thu nhập này nếu đáp ứng các điều kiện liên quan đến tính ổn định, khả năng tiếp tục và giấy tờ xác minh.
Một số trường hợp thường gặp gồm:
- Bạn đã có nhà cho thuê: Thu nhập từ bất động sản hiện tại có thể được xem xét khi bạn mua thêm nhà.
- Bạn mua duplex, triplex hoặc fourplex: Nếu ở một unit và cho thuê những unit còn lại, tiền thuê có thể được sử dụng theo điều kiện của chương trình vay.
- Bạn giữ lại nhà cũ để cho thuê: Khi chuyển sang nhà mới, lender có thể xem xét thu nhập dự kiến từ căn nhà hiện tại theo quy định áp dụng.
- Bạn có Accessory Dwelling Unit (ADU): Thu nhập từ căn phụ có thể được chấp nhận trong một số trường hợp đủ điều kiện.
Tuy nhiên, tiền thuê thực nhận không đồng nghĩa với qualifying income (thu nhập đủ điều kiện vay). Lender phải áp dụng cách tính phù hợp với từng loại bất động sản và hồ sơ.
Điều này cũng tương tự khi bạn mua nhà với nhiều nguồn thu nhập như W-2, 1099 và rental income. Không phải cứ cộng tất cả khoản tiền nhận được là lender sẽ chấp nhận tổng số đó.
Section 03
2. Lender Tính Rental Income Như Thế Nào?
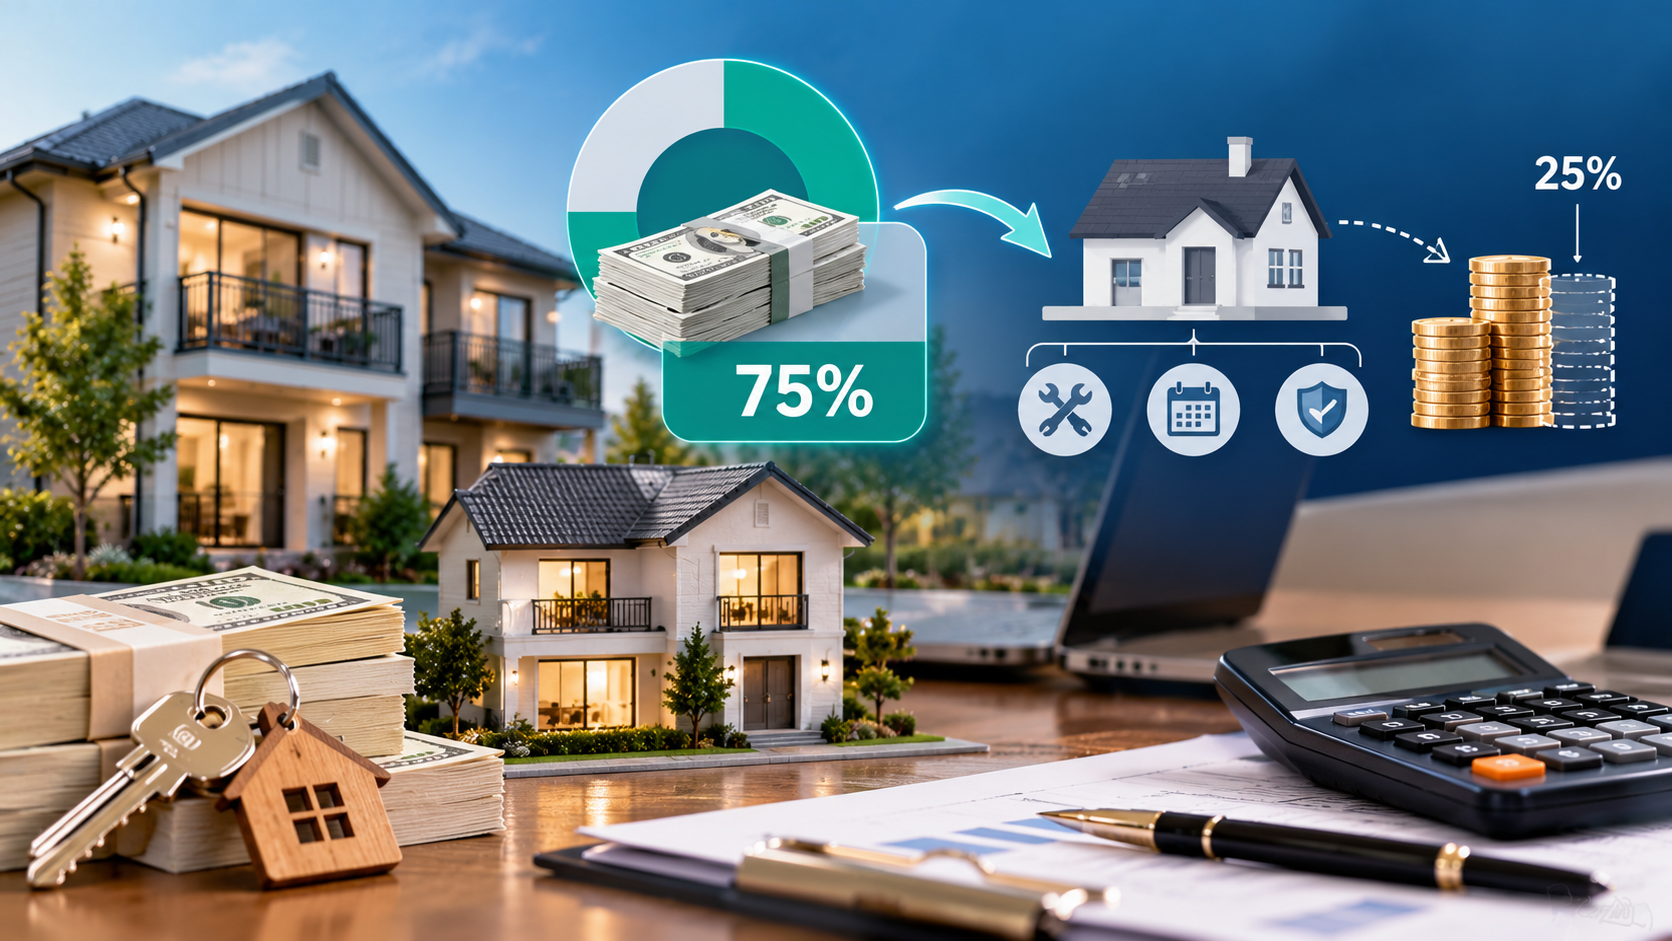
Trong một số trường hợp, lender có thể sử dụng 75% tổng tiền thuê nhà để tính qualifying rental income. Phần 25% còn lại nhằm phản ánh những chi phí có thể phát sinh như thời gian nhà trống, bảo trì và sửa chữa.
Tuy nhiên, tỷ lệ 75% không áp dụng cho mọi hồ sơ. Nếu bất động sản đã có lịch sử cho thuê và thu nhập được khai trên tax return, lender có thể sử dụng Schedule E cùng các khoản điều chỉnh theo guideline.
Ví dụ cách tính rental income
Giả sử bạn đang mua một investment property và dự kiến cho thuê với giá $2,000 mỗi tháng.
| Khoản mục | Số tiền |
|---|---|
| Tổng tiền thuê dự kiến | $2,000 |
| Tiền thuê sau khi tính 75% | $1,500 |
| PITIA của bất động sản | $1,200 |
| Phần chênh lệch | $300 |
PITIA bao gồm tiền gốc, tiền lãi, thuế bất động sản, bảo hiểm nhà và các khoản HOA dues nếu có.
Trong ví dụ này, sau khi lấy $2,000 × 75% rồi trừ $1,200 PITIA, phần chênh lệch là $300.
Tuy nhiên, $300 không tự động được cộng vào qualifying income.
Theo quy định của Fannie Mae đối với rental income từ bất động sản đang mua, nếu người vay có ít nhất 12 tháng kinh nghiệm quản lý bất động sản cho thuê và đáp ứng những điều kiện liên quan, rental income dương có thể được sử dụng làm qualifying income.
Nếu chưa có đủ kinh nghiệm, khoản thu nhập này có thể chỉ được dùng để bù trừ chi phí PITIA của bất động sản. Phần tiền còn dư không nhất thiết được cộng vào tổng thu nhập xét duyệt.
Ngoài ra, qualifying rental income khác với rental cash flow thực tế. Khi tính dòng tiền từ bất động sản cho thuê, bạn vẫn cần tính đến chi phí sửa chữa, bảo trì, thời gian không có người thuê và những khoản chi khác.
Section 04
3. Những Trường Hợp Rental Income Có Thể Được Chấp Nhận
Đã có nhà cho thuê và muốn mua thêm nhà
Nếu bạn đang sở hữu rental property và có thu nhập từ việc cho thuê, lender có thể xem xét khoản thu nhập này khi đánh giá hồ sơ mua nhà tiếp theo.
Với bất động sản đã được khai trên tax return, lender thường sử dụng Schedule E để phân tích thu nhập và chi phí liên quan. Vì vậy, số tiền người thuê chuyển cho bạn mỗi tháng có thể khác với qualifying rental income.
Chẳng hạn, bạn nhận $2,500 tiền thuê mỗi tháng nhưng cũng phải chi trả thuế bất động sản, bảo hiểm và bảo trì. Lender sẽ xem xét những yếu tố liên quan trước khi xác định khoản thu nhập đủ điều kiện. Một số khoản như depreciation có thể được điều chỉnh theo guideline, nên khoản lỗ thể hiện trên Schedule E không phải lúc nào cũng có nghĩa bất động sản không tạo ra qualifying income.
Nếu mục tiêu của bạn là mua thêm investment property, bạn cũng có thể tìm hiểu DSCR loan dành cho bất động sản cho thuê. Chương trình này tập trung vào khả năng tạo dòng tiền của bất động sản, nhưng vẫn có những yêu cầu riêng về tài sản và khoản vay.
Mua duplex, triplex hoặc fourplex để ở và cho thuê
Nếu bạn mua bất động sản có từ hai đến bốn unit và sử dụng một unit làm primary residence (nhà ở chính), tiền thuê từ những unit còn lại có thể được lender xem xét.
Cách mua nhà này thường được gọi là house hacking, tức sống trong một phần bất động sản và cho thuê phần còn lại để hỗ trợ chi phí nhà ở.
Ví dụ, bạn mua một duplex, ở unit A và cho thuê unit B với giá $1,800 mỗi tháng. Lender có thể xem xét tiền thuê từ unit B nếu bất động sản và hồ sơ đáp ứng yêu cầu. Với conventional loan theo Fannie Mae, Form 1025 có thể được sử dụng để đánh giá mức tiền thuê thị trường.
Tuy nhiên, nếu bạn chưa có đủ kinh nghiệm quản lý bất động sản cho thuê, việc sử dụng khoản thu nhập này có thể bị giới hạn. Cách xử lý rental income và PITIA cũng phải tuân theo quy định dành cho bất động sản nhiều unit được sử dụng làm nhà ở chính, không nên mặc định rằng lender sẽ tính giống investment property.
Giữ lại nhà cũ để cho thuê khi mua nhà mới
Bạn đang sống trong một căn nhà nhưng muốn chuyển sang căn khác. Thay vì bán nhà cũ, bạn dự định cho thuê để tạo thêm thu nhập.
Trường hợp này được gọi là departing residence, tức căn nhà ở chính hiện tại được chuyển thành bất động sản cho thuê khi bạn mua nhà mới.
Theo hướng dẫn của Fannie Mae về departing residence, lender có thể sử dụng 75% tiền thuê thị trường rồi trừ PITIA của căn nhà cũ. Tuy nhiên, Fannie Mae không cho phép sử dụng lease agreement làm căn cứ xác định qualifying rental income trong trường hợp này.
Nếu kết quả dương, khoản chênh lệch chỉ được dùng để bù trừ PITIA của căn nhà cũ, không được cộng phần dư vào tổng qualifying income. Nếu kết quả âm, phần chênh lệch được tính vào DTI.
Ngoài ra, nếu có dưới 12 tháng kinh nghiệm quản lý bất động sản cho thuê, bạn có thể phải chứng minh có thêm sáu tháng reserves để trang trải PITIA của căn nhà được chuyển đổi, ngoài những yêu cầu dự trữ khác nếu có.
Vì vậy, trước khi quyết định giữ nhà cũ, bạn nên tìm hiểu số tiền thuê dự kiến có thể được lender chấp nhận và nghĩa vụ trả nợ sẽ ảnh hưởng thế nào đến hồ sơ mua nhà mới.
Cho thuê Accessory Dwelling Unit (ADU)
ADU là một không gian ở phụ, chẳng hạn căn nhà nhỏ phía sau nhà chính hoặc một khu vực ở độc lập trong cùng bất động sản.
Thu nhập từ ADU có thể được xem xét trong một số giao dịch mua nhà hoặc limited cash-out refinance đủ điều kiện theo conventional loan. Tuy nhiên, lender vẫn cần đánh giá tình trạng pháp lý, đặc điểm bất động sản, appraisal và những điều kiện liên quan.
Không phải bất kỳ không gian sinh hoạt bổ sung nào cũng đủ điều kiện tạo rental income trong hồ sơ mortgage.
Nếu bạn đang cân nhắc nguồn thu nhập này, hãy tìm hiểu thêm về điều kiện sử dụng ADU rental income khi vay mortgage.
Section 05
4. Cần Giấy Tờ Gì Để Chứng Minh Rental Income?
Lender cần xác minh rằng rental income có thật và đáp ứng yêu cầu của chương trình vay. Chỉ nói rằng bạn nhận tiền thuê nhà mỗi tháng thường chưa đủ.
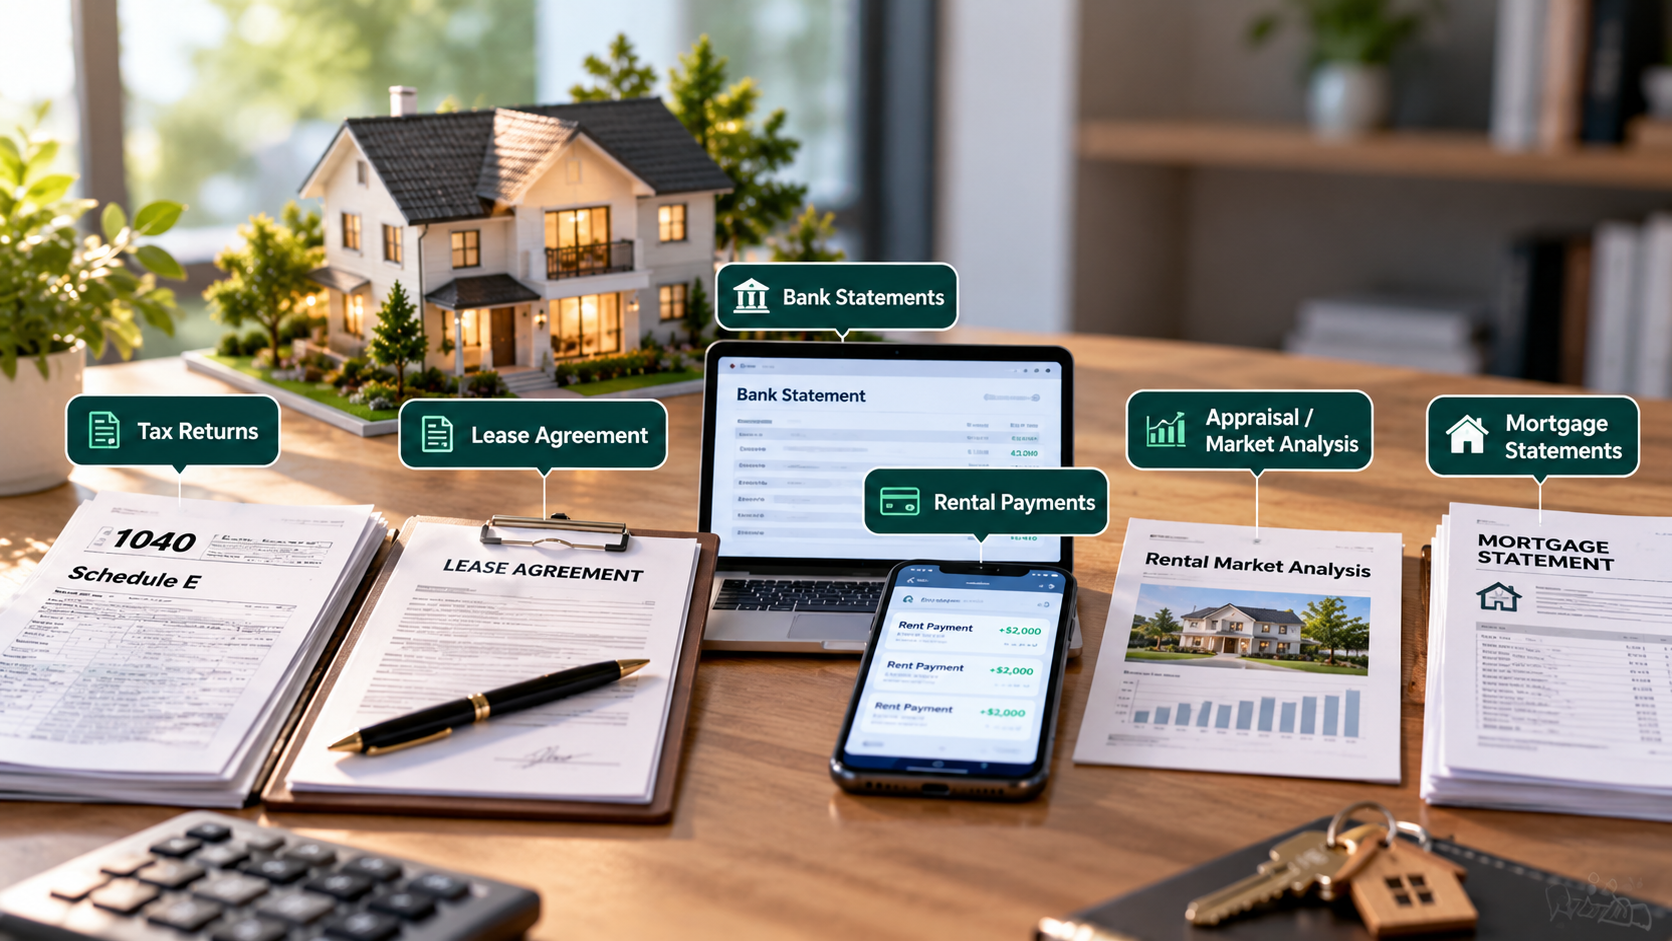
Tùy trường hợp, lender có thể yêu cầu:
- Tax returns: Hồ sơ khai thuế liên bang, thường bao gồm Form 1040 và Schedule E nếu có khai rental income.
- Lease agreement: Hợp đồng cho thuê đã được ký, trong những trường hợp guideline cho phép sử dụng.
- Bank statements: Sao kê tài khoản thể hiện tiền thuê đã nhận.
- Proof of rental payments: Bằng chứng thanh toán như electronic transfers hoặc checks.
- Appraisal hoặc rental market analysis: Tài liệu giúp xác định mức tiền thuê hợp lý trên thị trường.
- Mortgage statements: Thông tin về khoản mortgage và các chi phí liên quan đến bất động sản.
Không phải hồ sơ nào cũng cần tất cả giấy tờ trên. Một số trường hợp còn cần bằng chứng về thời gian cho thuê, lịch sử quản lý hoặc tình trạng hoạt động của bất động sản.
Theo hướng dẫn của Fannie Mae về rental income, với những trường hợp sử dụng lease agreement được phép nhưng thu nhập chưa xuất hiện trên tax return gần nhất, lender có thể cần kiểm tra bằng chứng thanh toán thực tế thay vì chỉ dựa vào số tiền ghi trong hợp đồng.
Bạn cũng nên chuẩn bị những tài liệu này từ giai đoạn mortgage pre-approval. Pre-approval giúp lender đánh giá thông tin tài chính ban đầu và ước tính khoản vay bạn có thể đủ điều kiện. Tuy nhiên, đây chưa phải là sự chấp thuận cuối cùng. Thu nhập và giấy tờ vẫn có thể được kiểm tra thêm trong quá trình underwriting.
Section 06
5. Chưa Từng Cho Thuê Nhà Có Được Tính Rental Income Không?
Có thể, nhưng việc chưa có kinh nghiệm cho thuê có thể ảnh hưởng đến cách lender sử dụng khoản thu nhập này.
Với conventional loan theo Fannie Mae, 12 tháng kinh nghiệm quản lý bất động sản cho thuê là một điều kiện quan trọng để lender có thể sử dụng rental income dương làm qualifying income trong những trường hợp áp dụng.
Nếu chưa đủ kinh nghiệm, rental income vẫn có thể được sử dụng để bù trừ PITIA khi hồ sơ đáp ứng các điều kiện liên quan.
Ví dụ, bạn mua một investment property và dự kiến nhận $2,000 tiền thuê mỗi tháng. Sau khi áp dụng cách tính phù hợp, bất động sản tạo ra rental income dương.
Nếu đáp ứng yêu cầu về kinh nghiệm và những điều kiện khác, phần thu nhập đủ điều kiện có thể được tính vào qualifying income. Ngược lại, nếu chưa đủ kinh nghiệm, lender có thể chỉ sử dụng khoản này để bù trừ chi phí PITIA mà không cộng phần dư vào tổng thu nhập.
Do đó, hai người mua cùng loại bất động sản với mức tiền thuê tương đương vẫn có thể nhận kết quả underwriting khác nhau.
Section 07
6. Conventional Loan Và FHA Loan Có Khác Nhau Khi Tính Rental Income Không?
Có. Cả conventional loan và FHA loan đều có những trường hợp cho phép sử dụng rental income, nhưng cách xác minh và điều kiện áp dụng không hoàn toàn giống nhau.
| Tiêu chí | Conventional Loan | FHA Loan |
|---|---|---|
| Nhà cho thuê hiện có | Có thể được chấp nhận theo guideline | Có thể được chấp nhận theo điều kiện FHA |
| Mua nhà nhiều unit và ở một unit | Có thể sử dụng tiền thuê từ các unit đủ điều kiện | Có thể sử dụng theo FHA guidelines |
| Thu nhập từ người thuê phòng trong nhà đang ở | Có quy định riêng về boarder income | Có quy định riêng về boarder income |
| Giấy tờ chứng minh | Tax returns, lease, appraisal hoặc tài liệu khác | Theo FHA Handbook và yêu cầu lender |
| Cách tính | Phụ thuộc loại bất động sản và hồ sơ | Phụ thuộc loại rental income và quy định FHA |
Một điểm đáng chú ý là quy định của FHA về boarder income, tức tiền nhận từ người thuê không gian trong căn nhà bạn đang sinh sống.
Theo hướng dẫn FHA về boarder income, lender có thể xem xét khoản thu nhập này nếu người vay có lịch sử nhận tiền trong 12 tháng, đã nhận tiền trong ít nhất chín tháng của giai đoạn đó và hiện vẫn đang nhận khoản thu nhập này.
Lender cũng phải xác minh việc thanh toán, nơi ở của người thuê và thỏa thuận thuê. Thu nhập đủ điều kiện được xác định dựa trên mức thấp hơn giữa thu nhập trung bình 12 tháng và tiền thuê hiện tại theo thỏa thuận.
Ngoài ra, boarder income được sử dụng để xét duyệt không được vượt quá 30% tổng monthly effective income. Giới hạn 30% này áp dụng cho boarder income, không phải tất cả các loại rental income trong FHA loan.
Với những nguồn thu nhập cho thuê khác, lender cần áp dụng quy định tương ứng trong FHA Single Family Housing Policy Handbook.
Section 08
7. Rental Income Ảnh Hưởng Đến DTI Khi Apply Mortgage Ra Sao?
DTI (debt-to-income ratio) là tỷ lệ giữa tổng nghĩa vụ trả nợ hằng tháng và tổng qualifying gross monthly income. Lender sử dụng chỉ số này để đánh giá khả năng quản lý khoản nợ hiện tại cùng với khoản mortgage bạn đang đăng ký.
Nếu rental income đủ điều kiện được cộng vào thu nhập, DTI có thể giảm. Ngược lại, nếu bất động sản tạo ra khoản lỗ sau khi áp dụng cách tính của lender, khoản lỗ đó có thể làm tăng nghĩa vụ nợ được sử dụng trong DTI.
Ví dụ rental income ảnh hưởng đến DTI
Giả sử bạn có:
- Thu nhập từ công việc: $6,000/tháng.
- Tổng nghĩa vụ trả nợ được tính trong DTI: $2,400/tháng.
- Rental income dương đủ điều kiện được cộng vào thu nhập: $600/tháng.
Nếu chưa tính rental income:
DTI = $2,400 ÷ $6,000 × 100 = 40%
Nếu lender chấp nhận cộng $600 qualifying rental income:
DTI = $2,400 ÷ $6,600 × 100 ≈ 36.4%
Trong ví dụ này, DTI giảm từ 40% xuống khoảng 36.4%.
Đây chỉ là phép tính minh họa, giả định $600 đã được xác định là qualifying rental income và không có nghĩa vụ nợ nào bị bỏ sót hoặc tính hai lần.
Với bất động sản được sử dụng làm primary residence, lender cũng cần áp dụng quy định riêng về rental income và PITIA, thay vì mặc định xử lý giống investment property.
Bạn có thể đọc thêm về cách lender tính DTI khi vay mua nhà để hiểu vì sao cùng một mức thu nhập nhưng hai hồ sơ mortgage có thể có kết quả khác nhau. Ngoài DTI, lender còn xem xét credit history, assets, loại mortgage, tình trạng bất động sản và các yêu cầu khác.
Section 09
8. Những Điều Cần Lưu Ý Khi Dùng Rental Income Để Apply Mortgage
Trước khi dựa vào tiền thuê nhà để tính khả năng vay, bạn nên lưu ý bốn điểm quan trọng.
Thứ nhất, tiền thuê thực nhận không giống qualifying income. Một bất động sản có thể tạo ra dòng tiền mỗi tháng nhưng lender vẫn phải áp dụng cách tính theo chương trình vay.
Thứ hai, lease agreement không phải lúc nào cũng đủ. Lender có thể yêu cầu tax returns, appraisal hoặc bằng chứng thanh toán. Một số trường hợp, chẳng hạn departing residence theo Fannie Mae, không cho phép sử dụng lease agreement để xác định qualifying rental income.
Thứ ba, lịch sử cho thuê có thể ảnh hưởng đến kết quả. Người đã có kinh nghiệm quản lý rental property và người mới bắt đầu có thể được áp dụng các giới hạn khác nhau.
Thứ tư, cần phân biệt rental income với rental loss. Thu nhập cho thuê có thể hỗ trợ hồ sơ trong một số trường hợp, nhưng bất động sản có chi phí cao hơn khoản thu nhập đủ điều kiện cũng có thể ảnh hưởng đến DTI.
Cuối cùng, mỗi chương trình mortgage có quy định riêng. Hướng dẫn của Fannie Mae, Freddie Mac, FHA và yêu cầu bổ sung của từng lender có thể dẫn đến cách xét duyệt khác nhau.
Section 10
Frequently Asked Questions (FAQ)
Có rental income nhưng chưa khai thuế thì có apply mortgage được không?
Có thể, tùy thời điểm bắt đầu cho thuê, loại bất động sản và chương trình vay. Trong một số trường hợp, lender có thể sử dụng lease agreement cùng bằng chứng nhận tiền thuê thay vì Schedule E. Tuy nhiên, việc chưa khai thuế không có nghĩa lender sẽ tự động chấp nhận khoản thu nhập đó. Bạn vẫn cần tuân thủ các nghĩa vụ khai thuế áp dụng.
Chỉ có lease agreement thì rental income có được tính không?
Không nhất thiết. Lease agreement có thể được sử dụng trong một số trường hợp, nhưng lender có thể yêu cầu thêm bằng chứng thanh toán, dữ liệu market rent hoặc tài liệu khác. Với departing residence theo Fannie Mae, lease agreement không được dùng làm căn cứ xác định qualifying rental income.
Thu nhập từ Airbnb có được tính khi apply mortgage không?
Có thể. Fannie Mae có quy định riêng về short-term rental income đối với bất động sản đủ điều kiện. Cách tính và giấy tờ chứng minh có thể khác với hợp đồng thuê dài hạn. Vì vậy, không nên mặc định toàn bộ thu nhập từ Airbnb sẽ được lender chấp nhận.
Có thể dùng tiền thuê dự kiến từ căn nhà sắp mua để qualify mortgage không?
Có thể trong một số trường hợp, chẳng hạn mua bất động sản nhiều unit hoặc investment property đủ điều kiện. Lender có thể sử dụng market rent được hỗ trợ bởi appraisal hoặc tài liệu phù hợp. Số tiền được chấp nhận còn phụ thuộc vào loại mortgage và mục đích sử dụng bất động sản.
Cho người thân thuê nhà có được tính rental income không?
Không phải trường hợp nào cũng được chấp nhận. Với một số hồ sơ theo Fannie Mae, hợp đồng thuê với thành viên gia đình không đáp ứng yêu cầu xác minh khi thu nhập chưa xuất hiện trên tax return gần nhất. Một số chương trình có quy định riêng về boarder income, nên cần phân biệt loại thu nhập và điều kiện áp dụng.
Section 11
Kết Luận
Rental income có thể được tính khi apply mortgage tại Mỹ, nhưng số tiền lender chấp nhận không nhất thiết bằng số tiền thuê nhà bạn nhận mỗi tháng.
Lender sẽ xem xét loại bất động sản, lịch sử cho thuê, tax returns, chi phí liên quan và yêu cầu của chương trình mortgage trước khi xác định qualifying income. Ngay cả khi có thu nhập cho thuê đều đặn, bạn vẫn cần đáp ứng các điều kiện khác về tín dụng, nợ và khả năng tài chính.
Nếu bạn đang có rental property, dự định mua duplex để vừa ở vừa cho thuê, hoặc muốn giữ lại căn nhà hiện tại khi chuyển sang nhà mới, việc hiểu cách lender tính rental income sẽ giúp bạn chuẩn bị hồ sơ rõ ràng hơn.
Wonder Rates có thể giúp bạn tìm hiểu cách rental income được xem xét theo từng chương trình mortgage, những giấy tờ cần chuẩn bị và các yếu tố có thể ảnh hưởng đến quá trình xét duyệt. Bạn có thể trao đổi với Wonder Rates về hồ sơ vay mua nhà để tìm hiểu những lựa chọn phù hợp với tình trạng thực tế.
Lưu ý: Bài viết chỉ mang tính giáo dục và cung cấp thông tin chung, không phải lời khuyên tài chính cá nhân. Đây không phải là cam kết cho vay. Lãi suất và các điều khoản có thể thay đổi. Việc cho vay tùy thuộc vào kết quả phê duyệt tín dụng và quy trình thẩm định. Điều kiện sử dụng rental income phụ thuộc vào chương trình vay, yêu cầu của lender và hồ sơ thực tế.
Duc Pham, Mortgage Broker | NMLS# 844897 | 408-600-1900 | dp@wonderrates.com
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134
Equal Housing Opportunity. Equal Housing Lender.
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA



