
Section 01
Soft pull, còn gọi là credit refresh, là lần kiểm tra tín dụng thứ hai, thường không ảnh hưởng điểm tín dụng. Nhiều lender thực hiện nó ngay trước ngày closing để xác nhận hồ sơ tài chính của bạn không thay đổi kể từ lần thẩm định ban đầu.
Cần phân biệt hai điều. Soft pull là cách kiểm tra phổ biến của lender, không phải một thủ tục cố định áp dụng cho mọi hồ sơ. Điều Fannie Mae yêu cầu, theo Selling Guide B3-6-02, là lender phải có quy trình để người vay khai báo thay đổi tài chính trong suốt quá trình vay, cùng quy trình kiểm soát chất lượng trước khi giải ngân để tăng khả năng phát hiện nợ chưa khai báo hoặc thu nhập bị giảm. Cách làm cụ thể, như kéo lại báo cáo tín dụng, dùng dịch vụ giám sát tín dụng hay đối chiếu sao kê, tùy từng lender. Một số lender còn chạy báo cáo MERS (Mortgage Electronic Registration System) để xem có khoản thế chấp thứ hai hoặc lien nào đang được thiết lập đồng thời mà chưa được khai báo hay không.
Một chi tiết kỹ thuật đáng biết: Fannie Mae không bắt lender phải lấy báo cáo tín dụng mới để xác minh khoản nợ phát sinh. Tuy nhiên, nếu lender chọn lấy báo cáo mới sau khi đã có quyết định thẩm định ban đầu, hồ sơ phải được xét lại. Vì vậy, khi lender đã kéo lại báo cáo thì bạn nên xem như mọi thay đổi tài chính đều sẽ bị phát hiện.
Section 02
Thời điểm soft pull diễn ra
Theo thực tế phổ biến trong ngành, soft pull thường diễn ra trong khoảng 1 đến 3 ngày trước ngày closing, đôi khi ngay trong ngày closing. Một số hồ sơ có thể phải kiểm tra thêm nếu quá trình xét duyệt kéo dài, vì dữ liệu tín dụng chỉ có giá trị trong 120 ngày tính đến ngày ký note. Nếu quá trình mua nhà kéo dài hơn mốc này, lender thường phải lấy báo cáo tín dụng mới, có thể là hard pull thay vì soft pull.
Những loại nợ mới thường bị phát hiện
Việc kiểm tra nhằm phát hiện bất kỳ thay đổi nào có thể ảnh hưởng đến khả năng trả nợ của bạn, không chỉ riêng các khoản vay lớn.
- Thẻ tín dụng mới mở, dù chưa sử dụng.
- Khoản vay mua xe hoặc vay tiêu dùng cá nhân mới.
- Chương trình mua trước trả sau (buy now pay later), loại nợ ngày càng phổ biến. Nó có thể không xuất hiện ngay trên báo cáo tín dụng truyền thống nhưng vẫn có thể bị phát hiện qua sao kê ngân hàng hoặc mô hình tín dụng thế hệ mới.
- Ký tên đồng vay (co-sign) cho khoản vay của người khác, ví dụ giúp con hoặc anh chị em vay mua xe.
- Dư nợ thẻ tín dụng hiện có tăng đột biến.
- Một khoản thanh toán trễ hạn mới xuất hiện trên tài khoản, dù tài khoản đó đã đóng.
- Dấu hiệu có một khoản thế chấp hoặc lien khác đang được thiết lập song song trên cùng tài sản, phát hiện qua báo cáo MERS.
Ngưỡng kỹ thuật quyết định hồ sơ có phải xét lại hay không
Đây là phần cốt lõi, vì không phải cứ phát hiện nợ mới là hồ sơ tự động bị hủy. Khi có thêm nợ (hoặc thu nhập giảm) sau lần duyệt ban đầu, lender phải ghi nhận khoản đó, tính lại DTI (tỷ lệ nợ trên thu nhập) và xét xem có phải thẩm định lại hay không. Với hồ sơ DU, DTI được tính lại bên ngoài DU. Quy tắc phụ thuộc vào loại thẩm định ban đầu.
| Loại thẩm định | Ngưỡng DTI tối đa | Khi nào hồ sơ phải được xét lại |
|---|---|---|
| Thẩm định tự động qua Desktop Underwriter (DU) | 50% | Phải nộp lại hồ sơ cho DU nếu DTI tính lại vượt 45%, hoặc tăng từ 3 điểm phần trăm trở lên (khi DTI tính lại không quá 50%). Nếu DTI tính lại vượt 50%, hồ sơ không đủ điều kiện bán cho Fannie Mae |
| Thẩm định thủ công (manual underwriting) | 36%, có thể lên tới 45% nếu đáp ứng điểm tín dụng và quỹ dự phòng theo Eligibility Matrix | Với hồ sơ DU, phải nộp lại khi DTI từ 45% trở xuống tăng lên trên 45%, hoặc tăng từ 3 điểm phần trăm trở lên mà DTI mới không quá 50%. DTI mới vượt 50% thì hồ sơ không đủ điều kiện bán cho Fannie Mae ở cấu trúc hiện tại. |
| Mọi loại hồ sơ | Không áp dụng | Nếu lender phát hiện nợ thế chấp thứ cấp mới (second mortgage hoặc lien) trên chính căn nhà đang vay, hồ sơ luôn phải được xét lại, bất kể DTI |
Để thấy cách hai điều kiện của hồ sơ DU hoạt động, hãy xem các ví dụ DTI sau (đều từ hướng dẫn của Fannie Mae, trừ dòng đầu):
| DTI ban đầu | DTI tính lại | Phải nộp lại DU? | Lý do |
|---|---|---|---|
| 42% | 44% | Không | Không vượt 45%, tăng dưới 3 điểm |
| 35% | 40% | Có | Tăng 5 điểm |
| 44% | 46% | Có | Vượt 45% |
| 46% | 48% | Không | Tăng chỉ 2 điểm, và không vượt 50% |
| 46% | 50% | Có | Tăng 4 điểm |
Việc nộp lại có thể làm chậm tiến độ closing, nhưng không đồng nghĩa với việc hồ sơ chắc chắn bị từ chối. Nghiêm trọng nhất là khi DTI tính lại vượt ngưỡng tối đa (50% với DU, 45% với manual): hồ sơ không còn đủ điều kiện bán cho Fannie Mae ở cấu trúc hiện tại, thường phải tái cấu trúc hoàn toàn chứ không chỉ chờ duyệt lại.
Section 03
Ví dụ cụ thể: ba mức độ nghiêm trọng khác nhau
Để thấy rõ sự khác biệt giữa “chậm trễ” và “không đủ điều kiện”, dùng một ví dụ cho hồ sơ DU. Người vay có thu nhập 7.000 USD mỗi tháng, nợ hiện có 700 USD, payment PITI của căn nhà mới là 2.240 USD. Tổng nghĩa vụ hàng tháng ban đầu là 2.940 USD, tương đương DTI 42%, mức đã được DU duyệt.
Tình huống một: mua xe mới, payment 450 USD mỗi tháng. Tổng nghĩa vụ mới là 3.390 USD, DTI tăng lên khoảng 48,43%, tức tăng 6,43 điểm phần trăm. DTI tính lại vượt 45% (và mức tăng cũng vượt 3 điểm), nên bắt buộc nộp lại hồ sơ cho DU. Vì DTI mới vẫn không quá 50%, hồ sơ có khả năng vẫn được duyệt lại, chỉ là cần thêm thời gian xử lý, có thể ảnh hưởng đến ngày closing đã định.
Tình huống hai: mở chương trình mua trước trả sau cho nội thất, payment 380 USD mỗi tháng. Tổng nghĩa vụ mới là 3.320 USD, DTI khoảng 47,43%, tăng 5,43 điểm phần trăm. Tương tự tình huống một, cần nộp lại hồ sơ, nhưng khả năng được duyệt lại vẫn còn.
Tình huống ba: ký tên đồng vay giúp em ruột mua xe, payment 600 USD mỗi tháng. Tổng nghĩa vụ mới là 3.540 USD, DTI khoảng 50,57%, vượt ngưỡng tối đa 50% của hồ sơ DU. Đây là tình huống nghiêm trọng nhất trong ba ví dụ. Hồ sơ không còn đủ điều kiện bán cho Fannie Mae theo cấu trúc hiện tại, trừ khi có thay đổi đáng kể, ví dụ giảm số tiền vay, tăng thu nhập được xác minh, hoặc loại bỏ khoản nợ mới đó trước khi lender tính lại.
Ba ví dụ này cho thấy mức độ nghiêm trọng không chỉ phụ thuộc vào việc có nợ mới hay không, mà phụ thuộc vào payment cụ thể của khoản nợ đó so với thu nhập của bạn, và vào việc DTI mới rơi vào vùng nào so với các ngưỡng 45% và 50%.
Section 04
Quy trình lender xử lý khi phát hiện nợ mới
Khi lender phát hiện khác biệt, quy trình thường gồm các bước sau.
Ghi nhận và xác minh khoản nợ mới. Lender phải có giấy tờ chứng minh khoản nợ hoặc khoản thu nhập giảm, theo đúng yêu cầu xác minh nợ và thu nhập của Fannie Mae.
Tính lại DTI. Lender cập nhật khoản nợ vào tổng nghĩa vụ hàng tháng và tính lại DTI dựa trên payment thực tế. Với hồ sơ DU, việc tính lại này thực hiện bên ngoài DU.
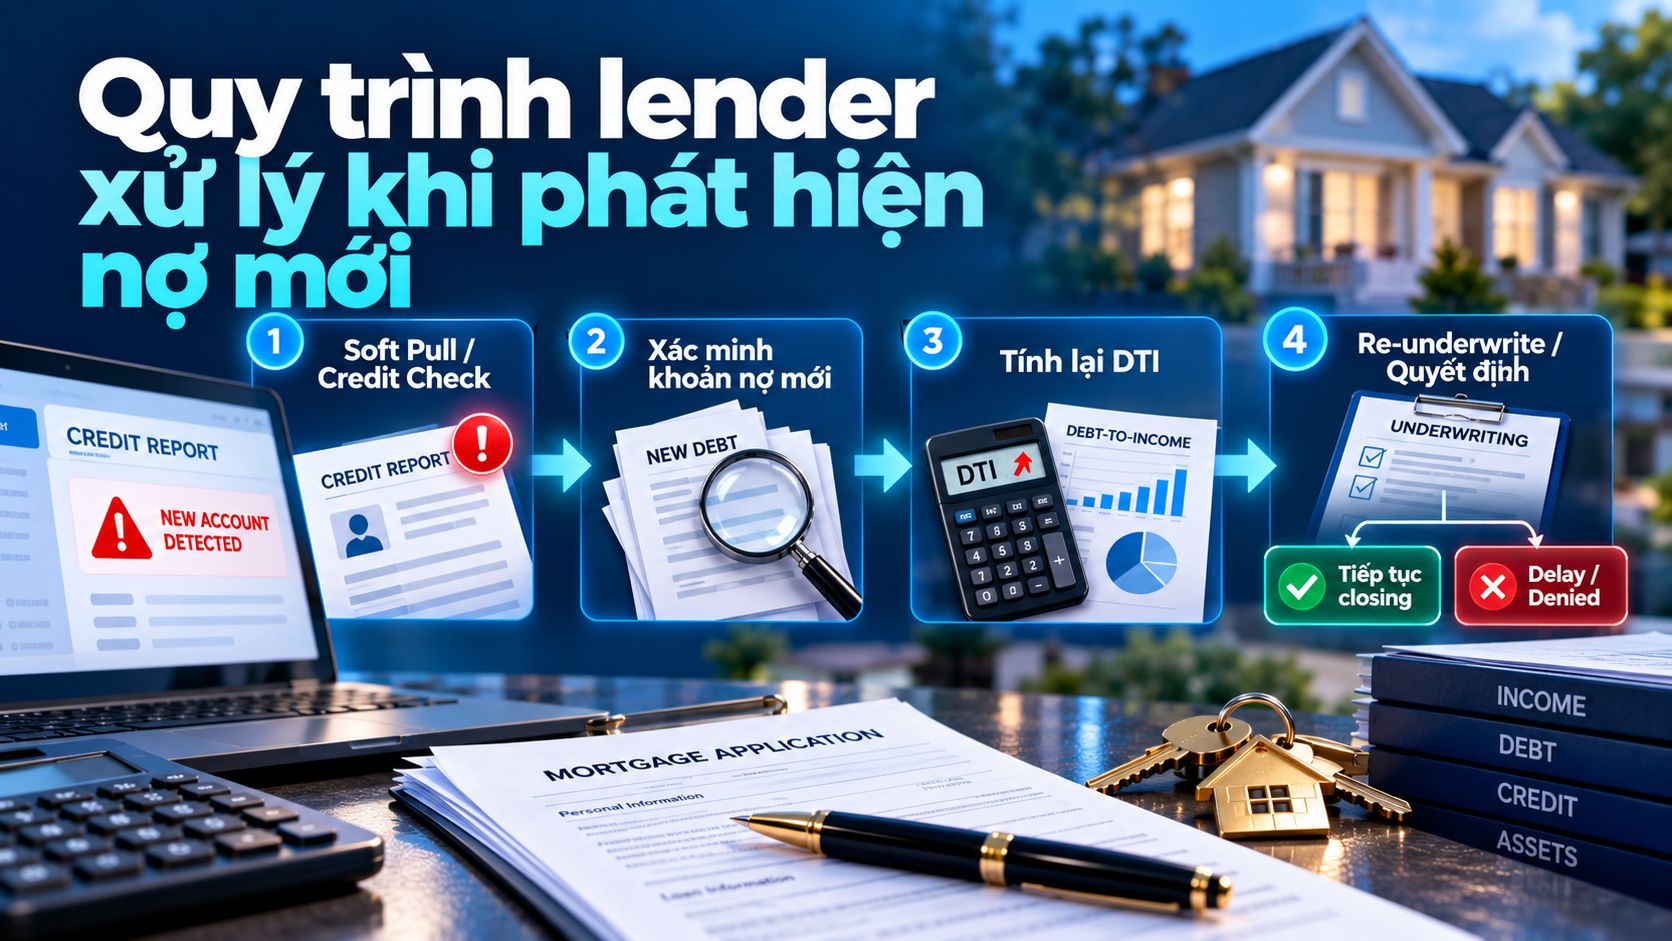
Đối chiếu với các ngưỡng. Với hồ sơ DU, nếu DTI tính lại vượt 45% hoặc tăng từ 3 điểm phần trăm trở lên (khi không quá 50%), lender phải cập nhật đơn vay và nộp lại toàn bộ hồ sơ cho DU. Với hồ sơ manual, nếu DTI tính lại không vượt 45%, lender phải thẩm định lại hồ sơ với thông tin mới. Với bất kỳ hồ sơ nào, nếu phát hiện khoản vay thứ cấp mới trên căn nhà, hồ sơ phải được xét lại. Nếu mức thay đổi nằm trong ngưỡng cho phép, Fannie Mae không bắt buộc nộp lại, nhưng lender vẫn có thể áp dụng quy định nội bộ chặt hơn.
Xử lý nếu vượt ngưỡng tối đa. Nếu DTI tính lại vượt 50% (hồ sơ DU) hoặc vượt 45% (hồ sơ manual), hồ sơ không đủ điều kiện bán cho Fannie Mae. Lender cần tìm hướng tái cấu trúc, ví dụ điều chỉnh số tiền vay hoặc xử lý khoản nợ mới, hoặc cân nhắc chương trình vay khác.
Cập nhật đơn vay cuối cùng. Đơn vay cuối cùng người vay ký phải phản ánh đầy đủ mọi khoản thu nhập và nợ đã được xác minh, công khai, hoặc phát hiện trong suốt quá trình vay, không được để sót khoản nào.
Section 05
Giải pháp thực tế nếu bạn đã rơi vào tình huống này
Nếu lender đã phát hiện khoản nợ mới của bạn, đây là những hướng xử lý khả thi, tùy mức độ nghiêm trọng.
Trao đổi với lender về payoff và giấy tờ chứng minh. Đừng tự quyết định trả hết hay đóng tài khoản rồi hy vọng DTI tự giảm. Hãy hỏi lender trước: khoản nợ đó có thể được loại khỏi DTI hay không, và họ cần giấy tờ gì, ví dụ payoff statement hoặc sao kê chứng minh số dư đã về 0. Lưu ý rằng đóng tài khoản không xóa dư nợ. Nếu bạn dùng tiền mặt để trả nợ, cũng cần hỏi lender xem việc đó có ảnh hưởng đến tiền cần để closing hoặc quỹ dự phòng của hồ sơ hay không.
Chấp nhận thời gian chờ để lender nộp lại hồ sơ. Nếu khoản nợ không quá lớn và DTI mới vẫn trong giới hạn cho phép, cách đơn giản nhất là để lender nộp lại hồ sơ cho DU hoặc thẩm định lại, rồi chờ kết quả, dù điều này có thể khiến ngày closing bị lùi vài ngày.
Thương lượng gia hạn rate lock nếu ngày closing bị trễ. Vì quá trình xét lại cần thời gian, rate lock ban đầu của bạn có thể hết hạn. Hãy hỏi lender về chi phí gia hạn, nếu có, trước khi ngày lock hết hạn.
Tăng số tiền đặt cọc để giảm số tiền vay. Nếu bạn có thêm tiền mặt, khoản vay nhỏ hơn có thể làm giảm payment nhà (PITI) và từ đó giảm DTI. Tuy vậy, mức giảm có thể không đủ bù cho một khoản nợ tiêu dùng mới, và lender sẽ cần tính lại hồ sơ để xác nhận.
Cung cấp thư giải trình (letter of explanation) nếu có tình huống bất khả kháng. Nếu khoản nợ phát sinh vì lý do khẩn cấp, ví dụ sửa xe để đi làm hoặc chi phí y tế đột xuất, một thư giải trình rõ ràng, kèm bằng chứng, đôi khi giúp lender xem xét thấu đáo hơn, dù không đảm bảo thay đổi được kết quả DTI.
Section 06
Cách phòng tránh từ đầu
Cách tốt nhất để không phải rơi vào tình huống trên là không tự ý phát sinh nợ mới. Trong suốt quá trình vay, từ ngày nộp hồ sơ đến ngày ký giấy tờ closing, hãy tuân thủ các nguyên tắc sau.
- Không mở bất kỳ thẻ tín dụng mới nào, kể cả để nhận ưu đãi mua sắm tại cửa hàng nội thất hoặc điện máy.
- Không tài trợ mua nội thất, thiết bị gia dụng, hoặc bất kỳ món đồ lớn nào qua hình thức trả góp hoặc mua trước trả sau.
- Không mua xe mới hoặc ký hợp đồng thuê xe mới.
- Không ký tên đồng vay hoặc bảo lãnh cho khoản vay của người khác, dù là người thân.
- Không vay thêm khoản thế chấp hoặc khoản vay có thế chấp nào khác trên căn nhà.
- Không đổi việc làm hoặc nghỉ việc, trừ khi đã trao đổi kỹ với lender trước.
- Không để dư nợ thẻ tín dụng hiện có tăng đột biến trong giai đoạn này.
- Không gửi vào tài khoản ngân hàng một khoản tiền lớn không có nguồn gốc rõ ràng, vì điều này có thể ảnh hưởng đến việc xác minh tài sản, dù không trực tiếp liên quan đến DTI.
- Hỏi lender trước nếu có bất kỳ thay đổi tài chính nào bạn không chắc chắn, thay vì tự quyết định rồi hy vọng không bị phát hiện.
Section 07
Câu hỏi thường gặp
Soft pull có làm giảm điểm tín dụng của tôi không?
Thông thường không. Soft pull không được xem là hard inquiry nên không ảnh hưởng trực tiếp đến điểm tín dụng. Tuy nhiên, nếu quá trình vay kéo dài và lender phải lấy báo cáo tín dụng đầy đủ mới, việc đó có thể được tính như một lần kiểm tra thông thường. Bạn nên hỏi lender mình loại nào sẽ được dùng.
Nếu tôi trả hết khoản nợ mới trước ngày closing, hồ sơ có tự động ổn không?
Không tự động. Khả năng tốt hơn nếu lender chấp nhận loại khoản nợ đó khỏi DTI, nhưng bạn cần trao đổi với lender về payoff và giấy tờ chứng minh họ yêu cầu. Cần nhớ rằng đóng tài khoản không xóa dư nợ, nên chỉ đóng tài khoản mà vẫn còn nợ thì khoản thanh toán thường vẫn bị tính.
DTI của tôi tăng nhưng chưa vượt 45% và tăng dưới 3 điểm phần trăm, tôi có cần lo không?
Với hồ sơ DU, rủi ro thấp hơn vì chưa chạm ngưỡng bắt buộc nộp lại theo Fannie Mae. Tuy vậy, lender vẫn phải ghi nhận khoản nợ mới, đơn vay cuối cùng phải phản ánh khoản đó, và lender có thể áp dụng quy định nội bộ chặt hơn. Ngoài ra, nếu khoản mới là nợ thế chấp thứ cấp trên căn nhà thì hồ sơ luôn phải được xét lại. Tốt nhất vẫn là tránh phát sinh nợ mới.
Tôi có thể ký tên đồng vay cho người thân sau khi đã closing xong nhà mình chưa?
Có thể, vì lúc đó khoản vay nhà của bạn đã hoàn tất và không còn bị ảnh hưởng bởi bước kiểm tra trước closing nữa. Nhưng hãy đợi đến sau ngày closing, không thực hiện trong lúc hồ sơ vay nhà của bạn còn đang xử lý.
Nếu hồ sơ của tôi là thẩm định thủ công (manual underwriting), quy tắc có khác không?
Có khác. Với thẩm định thủ công, ngưỡng DTI tối đa là 36%, có thể lên tới 45% nếu đáp ứng yêu cầu điểm tín dụng và quỹ dự phòng trong Eligibility Matrix. Khi lender phát hiện nợ mới, nếu DTI tính lại không vượt 45%, hồ sơ phải được thẩm định lại toàn diện với thông tin mới (và nếu DTI vượt mốc 36% thì phải đáp ứng yêu cầu của Eligibility Matrix cho mức đó). Nếu DTI tính lại vượt 45%, hồ sơ không đủ điều kiện bán cho Fannie Mae.
Section 08
Kết luận
Kiểm tra tín dụng, thường dưới dạng soft pull, ngay trước closing là cách lender phổ biến để đáp ứng yêu cầu của Fannie Mae về việc phát hiện nợ chưa khai báo và đảm bảo hồ sơ tài chính của người vay không thay đổi kể từ lúc được duyệt. Khi phát hiện nợ mới, số phận hồ sơ phụ thuộc vào loại thẩm định và vào việc DTI mới rơi vào vùng nào: với hồ sơ DU là vượt 45% hoặc tăng từ 3 điểm phần trăm, với hồ sơ manual là thẩm định lại toàn diện, và với khoản vay thứ cấp mới trên căn nhà thì luôn phải xét lại. Cách an toàn nhất vẫn là không tự ý phát sinh bất kỳ khoản nợ mới nào, dù nhỏ, trong suốt quá trình vay cho đến khi đã chính thức ký giấy tờ closing.
Bài viết mang tính chất tham khảo chung, không phải tư vấn tài chính cho tình huống cá nhân. Các ngưỡng DTI, quy tắc resubmission và quy trình xử lý phản ánh hướng dẫn công khai của Fannie Mae Selling Guide (B3-6-02 và B3-2-10) tại thời điểm biên soạn năm 2026, có thể thay đổi hoặc có khác biệt tùy chính sách nội bộ của từng lender và tùy chương trình vay khác như FHA, VA, hoặc USDA. Trước khi có bất kỳ thay đổi tài chính nào trong quá trình vay, bạn nên hỏi trực tiếp chuyên viên tín dụng đang xử lý hồ sơ của mình.
Bạn đang tính chuyện mua nhà hoặc refinance? Hãy thử mortgage calculator của team Wonder Rates để ước tính khoản trả hàng tháng, rồi kết nối với Duc Pham và team Wonder Rates để được tư vấn chương trình vay phù hợp với hồ sơ của bạn.
Nguồn tham khảo:
- Fannie Mae Selling Guide, B3-6-02, Debt-to-Income Ratios (selling-guide.fanniemae.com)
- Fannie Mae Selling Guide, B3-2-10, Accuracy of DU Data, DU Tolerances, and Errors in the Credit Report (selling-guide.fanniemae.com)
- Redfin, How Many Times Do Lenders Check Your Credit Before Closing, về thời điểm và tần suất kiểm tra tín dụng thực tế (redfin.com)
Duc Pham, Mortgage Broker | NMLS# 844897,
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134 |
Equal Housing Opportunity. Equal Housing Lender. |
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA.



