
Section 01
Nhiều người tìm được một căn nhà cũ giá tốt, ký hợp đồng, rồi bất ngờ khi lender báo khoản vay không thể closing vì báo cáo appraisal ghi nhà ở tình trạng C5 hoặc C6. Giá nhà không có vấn đề, hồ sơ người vay cũng tốt, nhưng chính căn nhà lại không đạt chuẩn của chương trình vay.
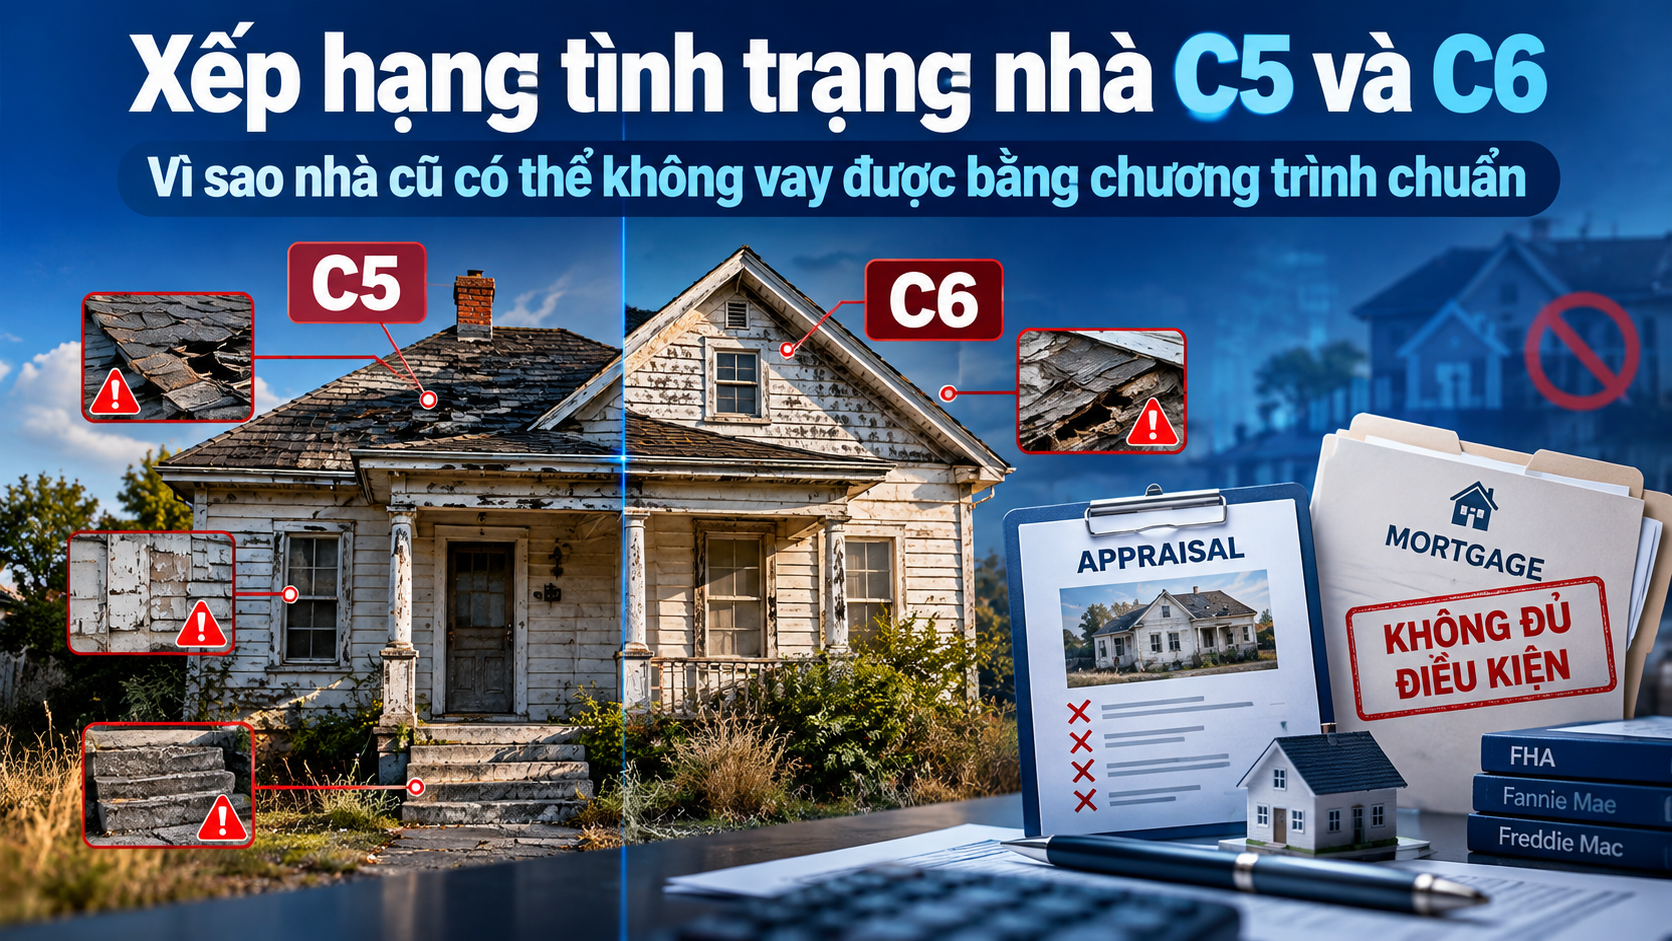
Câu trả lời ngắn: xếp hạng tình trạng nhà C5 và C6 cho thấy căn nhà có nhiều hư hỏng hoặc bảo trì bị bỏ bê. Với C6, hư hỏng nghiêm trọng đến mức ảnh hưởng an toàn, độ vững chắc hoặc kết cấu, nên các chương trình chuẩn như conventional, FHA và VA thường yêu cầu sửa trước khi closing. Với C5, phải xem đúng chương trình: Fannie Mae có thể chấp nhận khi đáp ứng yêu cầu; Freddie Mac yêu cầu khắc phục các vấn đề dẫn đến C5 trước khi giao khoản vay, trừ chương trình renovation đủ điều kiện. Bạn vẫn có thể mua những căn này, nhưng thường phải chọn cách khác như yêu cầu người bán sửa, vay renovation, hoặc mua tiền mặt rồi refinance.
Section 02
Thang xếp hạng tình trạng nhà từ C1 đến C6
Trong báo cáo appraisal theo chuẩn UAD (Uniform Appraisal Dataset) của Fannie Mae và Freddie Mac, thẩm định viên chấm tình trạng tổng thể của căn nhà theo thang từ C1 đến C6:
| Xếp hạng | Mô tả tóm tắt (tham khảo) | Ảnh hưởng thường gặp khi vay |
|---|---|---|
| C1 | Nhà mới xây hoặc mới hoàn toàn, chưa ai ở | Thường không có vấn đề |
| C2 | Không có bảo trì bị bỏ bê, gần như mới, thường đã được cải tạo gần đây | Thường không có vấn đề |
| C3 | Được bảo trì tốt, có hao mòn bình thường theo tuổi nhà | Thường không có vấn đề |
| C4 | Có hao mòn và một số hạng mục bảo trì nhỏ bị trì hoãn, nhưng vẫn được bảo trì ở mức chấp nhận được | Thường vẫn vay được |
| C5 | Bảo trì bị bỏ bê rõ ràng, cần sửa chữa đáng kể, khả năng sử dụng và sinh hoạt bị giảm phần nào | Với C5, phải xem đúng chương trình: Fannie Mae có thể chấp nhận khi đáp ứng yêu cầu; Freddie Mac yêu cầu khắc phục các vấn đề dẫn đến C5 trước khi giao khoản vay, trừ chương trình renovation đủ điều kiện. |
| C6 | Hư hỏng hoặc bảo trì bị bỏ bê nghiêm trọng, ảnh hưởng an toàn, độ vững chắc hoặc kết cấu | Thường không vay được bằng chương trình chuẩn nếu chưa sửa |
Đây là đánh giá chuyên môn của thẩm định viên dựa trên những gì quan sát được, không phải là kết quả home inspection.
Mô tả trên được tóm tắt để dễ hiểu. Định nghĩa chính thức nằm trong hướng dẫn của Fannie Mae và Freddie Mac, và định dạng báo cáo appraisal đang được cập nhật dần nên cách trình bày có thể thay đổi.
Section 03
Vì sao xếp hạng tình trạng nhà C5 và C6 ảnh hưởng khoản vay?
Căn nhà là tài sản bảo đảm cho khoản vay. Nếu nhà không an toàn hoặc có nguy cơ xuống cấp nhanh, lender và các cơ quan mua lại khoản vay không muốn chịu rủi ro đó. Vì vậy, xếp hạng tình trạng nhà C5 và C6 thường dẫn tới việc appraisal được lập “subject to” sửa chữa, nghĩa là phải sửa và có xác nhận hoàn tất trước khi closing hoặc giải ngân.
| Chương trình | Cách xử lý thường gặp với nhà C5 (tham khảo) | Cách xử lý thường gặp với nhà C6 (tham khảo) |
|---|---|---|
| Fannie Mae | C5 có thể được chấp nhận nếu đáp ứng yêu cầu của Fannie Mae; các vấn đề về an toàn, độ vững chắc hoặc kết cấu phải được xử lý | C6 cần sửa các vấn đề để đáp ứng yêu cầu trước khi giao khoản vay |
| Freddie Mac | Các vấn đề dẫn đến C5 phải được sửa trước khi giao khoản vay, trừ chương trình renovation đủ điều kiện | Các vấn đề dẫn đến C6 phải được sửa trước khi giao khoản vay, trừ chương trình renovation đủ điều kiện |
| FHA | Phải đáp ứng Minimum Property Requirements về an toàn, an ninh và độ vững chắc; hạng mục không đạt phải sửa | Thường phải sửa trước khi closing hoặc dùng chương trình FHA 203(k) |
| VA | Phải đáp ứng Minimum Property Requirements của VA; hạng mục không đạt phải sửa | Thường phải sửa trước khi closing |
| Portfolio hoặc Non-QM | Tùy lender, một số chấp nhận nhà cần sửa với điều kiện riêng | Tùy lender, thường đòi đặt cọc cao hơn |
| Mua tiền mặt hoặc hard money | Không phụ thuộc chuẩn tình trạng nhà của chương trình vay chuẩn | Không phụ thuộc chuẩn tình trạng nhà của chương trình vay chuẩn |
Bảng mang tính tham khảo. Quyết định cụ thể phụ thuộc vào báo cáo appraisal, hướng dẫn của từng chương trình và chính sách lender.
Ví dụ: một căn nhà cũ, năm cách xử lý
Ví dụ dưới đây cho thấy xếp hạng tình trạng nhà C5 và C6 thay đổi lựa chọn tài chính của người mua như thế nào.
Giả định minh họa:
- Giá mua $350.000, appraisal ghi tình trạng C5 kèm các hạng mục ảnh hưởng an toàn.
- Chi phí sửa ước tính $35.000 (mái nhà, điện, hệ thống sưởi và làm mát).
- Giá trị sau sửa ước tính $390.000.
- Tỷ lệ đặt cọc dưới đây là giả định để so sánh, không phải điều kiện tối thiểu của chương trình.
| Phương án | Tiền mặt ban đầu (ước tính, chưa gồm closing cost) | Ai lo việc sửa | Thời gian | Rủi ro chính |
|---|---|---|---|---|
| Người bán sửa trước closing, vay conventional đặt cọc 5% | Khoảng $17.500 | Người bán | Thêm vài tuần để sửa và kiểm tra lại | Người bán có thể từ chối hoặc sửa với chất lượng thấp |
| Vay renovation conventional, đặt cọc 5% trên tổng chi phí $385.000 | Khoảng $19.250 | Người mua, qua nhà thầu được duyệt | Lâu hơn, cần báo giá nhà thầu và giải ngân theo đợt | Chi phí phát sinh, nhà thầu trễ tiến độ |
| FHA 203(k), đặt cọc 3,5% trên tổng chi phí $385.000 | Khoảng $13.475 | Người mua, qua nhà thầu | Lâu hơn, nhiều giấy tờ | Có giới hạn chi phí sửa theo loại 203(k), phí bảo hiểm FHA |
| Mua tiền mặt, sửa, rồi refinance | Khoảng $385.000 | Người mua | Linh hoạt, refinance sau theo quy định của chương trình | Cần rất nhiều tiền mặt, phụ thuộc định giá khi refinance |
| Vay portfolio hoặc Non-QM, đặt cọc 20%, mua nguyên trạng | Khoảng $70.000, chưa gồm tiền sửa | Người mua tự lo sau khi mua | Nhanh hơn renovation | Lãi thường cao hơn, phải tự có tiền sửa |
Bài học: cùng một căn nhà, số tiền mặt cần có có thể chênh từ khoảng $13.000 đến hơn $380.000 tùy cách xử lý. Biết trước tình trạng nhà giúp bạn chọn đúng chương trình ngay từ đầu, thay vì phát hiện khi đã gần closing.
Số liệu chỉ để minh họa, dựa trên giả định nêu trên và đã làm tròn. Mức đặt cọc, giới hạn chi phí sửa, lãi suất và điều kiện thực tế khác nhau theo chương trình, lender và hồ sơ.
Section 04
Cách mua nhà có xếp hạng tình trạng nhà C5 và C6
| Cách làm | Hoạt động thế nào | Phù hợp khi | Lưu ý |
|---|---|---|---|
| Yêu cầu người bán sửa trước closing | Người bán sửa các hạng mục appraisal yêu cầu, thẩm định viên xác nhận hoàn tất | Hạng mục sửa không quá lớn, người bán hợp tác | Ghi rõ trong hợp đồng ai trả và hạn chót sửa |
| Thương lượng giảm giá hoặc seller credit | Giảm giá để bù chi phí sửa | Bạn có cách tài chính khác cho phần sửa | Seller credit thường không dùng trực tiếp để sửa với chương trình chuẩn; kiểm tra với lender |
| Vay renovation (ví dụ Fannie Mae HomeStyle, Freddie Mac CHOICERenovation, FHA 203(k)) | Gộp tiền mua và tiền sửa vào một khoản vay, giải ngân phần sửa theo tiến độ | Nhà cần sửa đáng kể, bạn muốn tài trợ cả phần sửa | Cần nhà thầu, báo giá, kiểm tra tiến độ; thời gian closing lâu hơn |
| Mua tiền mặt rồi refinance | Mua và sửa bằng tiền mặt, sau đó vay để lấy lại tiền | Có sẵn nhiều tiền mặt | Refinance sau khi mua có quy định riêng về thời gian và giấy tờ |
| Vay portfolio, Non-QM hoặc hard money | Lender giữ khoản vay hoặc cho vay ngắn hạn | Nhà đầu tư, mua nhanh, nhà ở tình trạng rất kém | Lãi và phí cao hơn, đặt cọc lớn |
| Phá dỡ và xây mới | Dùng khoản vay xây dựng cho căn nhà mới trên lô đất | Nhà hư hỏng quá nặng, sửa không hiệu quả | Xem thêm construction-to-permanent loan để tài trợ cả giai đoạn xây và ở lâu dài |
Những điểm ít ai biết
1. Xếp hạng là đánh giá của thẩm định viên
Xếp hạng tình trạng dựa trên quan sát và chuyên môn của thẩm định viên. Nếu báo cáo có sai sót về sự thật, ví dụ ghi nhầm hạng mục đã được sửa, bạn có thể đề nghị lender xem xét lại giá trị và nội dung báo cáo (reconsideration of value), kèm hóa đơn, giấy phép hoặc hình ảnh chứng minh.
2. Điện, nước, gas phải được mở khi thẩm định
Nhà bỏ trống, đặc biệt nhà ngân hàng thu hồi, thường bị ngắt điện nước. Thẩm định viên không kiểm tra được hệ thống thì báo cáo có thể yêu cầu kiểm tra lại, làm chậm closing. Hãy yêu cầu người bán mở lại các tiện ích trước ngày thẩm định.
3. Bán “as-is” không thay đổi yêu cầu của lender
Hợp đồng ghi “as-is” chỉ có nghĩa người bán không cam kết sửa. Nếu chương trình vay yêu cầu sửa, khoản vay vẫn không closing được cho đến khi sửa xong, dù hợp đồng ghi gì.
4. Xác nhận hoàn tất sửa chữa tốn thêm thời gian và phí
Khi appraisal lập “subject to” sửa chữa, thẩm định viên thường phải quay lại kiểm tra và lập xác nhận hoàn tất. Việc này có thể tốn thêm phí và vài ngày, nên hãy tính vào lịch closing và thời hạn khóa lãi.
5. Nhà xây trước năm 1978 và sơn bong tróc
Với FHA, sơn bong tróc ở nhà xây trước năm 1978 thường phải được xử lý vì nguy cơ sơn chì. Đây là lý do phổ biến khiến nhà cũ cần sửa dù hư hỏng nhìn có vẻ nhỏ.
6. Bảo hiểm nhà có thể là rào cản thứ hai
Mái quá cũ, hệ thống điện đời cũ hoặc hệ thống ống nước có vấn đề có thể khiến công ty bảo hiểm từ chối hoặc tính phí cao. Không có bảo hiểm thì cũng không closing được. Hãy xin báo giá bảo hiểm sớm, ngay trong thời gian kiểm tra nhà.
7. Một số hạng mục nhỏ có thể được sửa sau closing
Trong một số trường hợp và tùy chương trình, các hạng mục nhỏ không ảnh hưởng an toàn, ví dụ việc phụ thuộc thời tiết, có thể được xử lý sau closing bằng khoản tiền giữ lại (escrow holdback). Đây không phải lựa chọn có sẵn cho mọi hồ sơ, nên hãy hỏi lender trước.
8. So sánh phương án trên cùng một mẫu
Khoản vay renovation và khoản vay chuẩn có lãi suất, phí và điều kiện khác nhau. Hãy xin Loan Estimate cho từng phương án để so sánh tổng chi phí, không chỉ nhìn lãi suất.
Section 05
Checklist trước khi đặt cọc nhà cũ
- Đọc kỹ thông tin listing: “as-is”, “investor special”, “cash only” thường là dấu hiệu nhà cần sửa nhiều.
- Làm home inspection sớm, trước khi hết thời gian kiểm tra trong hợp đồng.
- Hỏi loan officer xem chương trình bạn định vay có chấp nhận tình trạng nhà này không, hay nên chuyển sang khoản vay renovation ngay từ đầu.
- Xin báo giá sửa chữa từ nhà thầu có giấy phép cho các hạng mục lớn như mái, điện, ống nước, móng.
- Xin báo giá bảo hiểm nhà sớm.
- Thêm điều khoản trong hợp đồng về việc ai trả tiền sửa nếu appraisal yêu cầu, và hạn chót sửa.
- Đảm bảo điện, nước, gas được mở trước ngày thẩm định.
- Tính thời gian sửa và kiểm tra lại vào lịch closing và thời hạn khóa lãi.
Section 06
Câu hỏi thường gặp
Xếp hạng tình trạng nhà C5 và C6 có nghĩa là không thể vay mua nhà?
Không hẳn. Nhà C6 thường không vay được bằng chương trình chuẩn nếu chưa sửa. Với C5, phải xem đúng chương trình: Fannie Mae có thể chấp nhận khi đáp ứng yêu cầu; Freddie Mac yêu cầu khắc phục các vấn đề dẫn đến C5 trước khi giao khoản vay, trừ chương trình renovation đủ điều kiện. Bạn vẫn có thể mua bằng cách yêu cầu người bán sửa, vay renovation hoặc dùng các lựa chọn khác.
Ai trả tiền sửa khi appraisal yêu cầu?
Tùy thỏa thuận giữa người mua và người bán. Hợp đồng nên ghi rõ ai chịu chi phí và hạn chót hoàn thành.
Người mua có được tự sửa nhà trước closing không?
Thường không nên, vì căn nhà chưa thuộc về bạn. Nếu muốn làm, cần thỏa thuận bằng văn bản với người bán và hỏi lender trước. Khoản vay renovation là cách chính thức hơn để tài trợ việc sửa.
Nhà C4 có vay được không?
Thường có. C4 là nhà có hao mòn và một số hạng mục bảo trì nhỏ, nhưng vẫn được bảo trì ở mức chấp nhận được.
Sau khi sửa xong, xếp hạng có được nâng lên không?
Thẩm định viên sẽ kiểm tra lại các hạng mục được yêu cầu. Nếu sửa đúng và đủ, khoản vay có thể tiếp tục, và tình trạng căn nhà được đánh giá theo hiện trạng mới.
Khoản vay renovation có lãi cao hơn không?
Có thể cao hơn khoản vay thông thường một chút và có thêm phí liên quan đến việc quản lý sửa chữa, tùy chương trình và lender.
Section 07
Kết luận
Xếp hạng tình trạng nhà C5 và C6 không làm căn nhà mất giá trị, nhưng có thể khiến nó không đạt chuẩn của các chương trình vay thông thường. Nhà C6 gần như luôn cần sửa trước khi closing. Với C5, phải xem đúng chương trình: Fannie Mae có thể chấp nhận khi đáp ứng yêu cầu; Freddie Mac yêu cầu khắc phục các vấn đề dẫn đến C5 trước khi giao khoản vay, trừ chương trình renovation đủ điều kiện. Nếu bạn biết sớm tình trạng căn nhà qua listing, home inspection và trao đổi với loan officer, bạn có thể chọn đúng hướng ngay từ đầu: yêu cầu người bán sửa, vay renovation, mua tiền mặt rồi refinance, hoặc dùng chương trình chấp nhận nhà cần sửa.
Bạn đang tính chuyện mua nhà hoặc refinance? Hãy thử mortgage calculator của team Wonder Rates để ước tính khoản trả hàng tháng, rồi kết nối với Duc Pham và team Wonder Rates để được tư vấn chương trình vay phù hợp với hồ sơ của bạn.
Miễn trừ trách nhiệm: Bài viết chỉ mang tính thông tin chung, không phải tư vấn tài chính hay pháp lý. Mọi số liệu trong bài là ví dụ minh họa dựa trên giả định. Định nghĩa xếp hạng tình trạng nhà, yêu cầu về tình trạng tài sản và điều kiện vay renovation khác nhau theo chương trình và lender, và có thể thay đổi. Hãy xác nhận với loan officer có giấy phép trước khi quyết định.
Nguồn nên tham khảo
- Fannie Mae Selling Guide: yêu cầu về tình trạng tài sản, appraisal và HomeStyle Renovation.
- Freddie Mac Single-Family Seller/Servicer Guide: yêu cầu về tài sản và CHOICERenovation.
- HUD (hud.gov): Handbook 4000.1 về Minimum Property Requirements và chương trình 203(k).



