
Section 01
Một trong những hiểu lầm phổ biến khi vay mua nhà tại Mỹ là người nhận W-2 luôn dễ được duyệt mortgage hơn người nhận 1099.
Thực tế, cả hai nhóm đều có thể đủ điều kiện vay mua nhà. Điểm khác biệt nằm ở cách lender xác minh thu nhập, tính toán qualifying income (thu nhập được chấp nhận để xét vay) và đánh giá khả năng duy trì nguồn thu nhập trong tương lai.
Với người nhận W-2, lender thường có thể xác minh thu nhập qua pay stubs, W-2 forms và thông tin việc làm. Với người nhận 1099, lender có thể cần xem thêm tax returns, lịch sử thu nhập và các tài liệu liên quan đến hoạt động kinh doanh hoặc công việc độc lập.
Điều này không có nghĩa người nhận 1099 chắc chắn khó vay hơn. Một hồ sơ có thu nhập cao nhưng biến động, thiếu giấy tờ hoặc khai báo thuế không thể hiện đủ qualifying income vẫn có thể gặp khó khăn. Ngược lại, một người làm independent contractor có lịch sử thu nhập rõ ràng và ổn định vẫn có thể xây dựng hồ sơ mortgage phù hợp.
Section 02
W-2 và 1099 khác nhau như thế nào?
W-2 và 1099 là các biểu mẫu thuế liên quan đến những loại thu nhập khác nhau. Tuy nhiên, chỉ nhìn vào biểu mẫu không đủ để xác định một người có thể vay bao nhiêu hoặc cần dùng chương trình mortgage nào.
W-2 employee là gì?
W-2 employee là người làm việc cho doanh nghiệp với tư cách nhân viên. Người sử dụng lao động thường khấu trừ các khoản thuế cần thiết từ tiền lương và cung cấp Form W-2 để báo cáo thu nhập hằng năm.
Khi xét mortgage, lender có thể yêu cầu những giấy tờ như:
- Pay stubs gần nhất.
- W-2 forms của những năm được yêu cầu.
- Employment verification (xác minh việc làm).
- Các giấy tờ bổ sung nếu thu nhập có bonus, commission, overtime hoặc nhiều nguồn khác.
Hồ sơ W-2 có thể tương đối đơn giản nếu borrower có mức lương ổn định, lịch sử việc làm rõ ràng và ít nguồn thu nhập phức tạp. Tuy nhiên, W-2 không tự động đảm bảo được duyệt vay. Lender vẫn cần xem xét credit profile, monthly debts, tài sản, down payment và các yêu cầu của loan program.
1099 contractor là gì?
1099 contractor thường là independent contractor, freelancer hoặc người cung cấp dịch vụ theo hợp đồng. Thay vì được trả lương theo mô hình nhân viên W-2, họ thường nhận khoản thanh toán từ khách hàng hoặc doanh nghiệp và tự chịu trách nhiệm về nghĩa vụ thuế liên quan.
Một số ví dụ thường gặp gồm:
- Freelancer làm việc với nhiều khách hàng.
- Consultant nhận phí theo hợp đồng.
- Salesperson nhận commission theo hình thức contractor.
- Người làm dịch vụ độc lập có thu nhập được báo cáo bằng Form 1099.
Tuy nhiên, nhận 1099 không đồng nghĩa với việc mọi trường hợp đều được lender xem là self-employed theo cùng một cách. Cách đánh giá còn phụ thuộc vào cấu trúc công việc, quyền sở hữu doanh nghiệp, loại thu nhập và chương trình vay đang xét.
Vì vậy, lender có thể cần xem tax returns, lịch sử thu nhập và những tài liệu khác để xác định phần thu nhập nào đủ điều kiện sử dụng cho mortgage.
Section 03
So sánh W-2 và 1099 dưới góc độ mortgage
| Tiêu chí | W-2 employee | 1099 contractor |
|---|---|---|
| Tài liệu phổ biến | Pay stubs, W-2, xác minh việc làm | 1099, tax returns và tài liệu liên quan đến thu nhập |
| Cách xác minh | Thường dựa vào bảng lương và thông tin từ employer | Có thể cần phân tích lịch sử thu nhập, chi phí và hồ sơ thuế |
| Tính ổn định | Có thể dễ thể hiện hơn nếu lương đều đặn | Phụ thuộc vào lịch sử thu nhập, khách hàng, hợp đồng và hoạt động kinh doanh |
| Cách tính qualifying income | Dựa trên loại thu nhập và khả năng tiếp tục nhận | Có thể cần phân tích thêm thu nhập ròng và các khoản điều chỉnh được cho phép |
| Lựa chọn loan program | Phụ thuộc vào credit, income, assets và các điều kiện khác | Có thể xem xét loan program truyền thống hoặc lựa chọn thay thế nếu phù hợp |
| Khả năng được duyệt | Không được đảm bảo chỉ vì nhận W-2 | Không bị loại tự động chỉ vì nhận 1099 |
Bảng trên mô tả xu hướng thường gặp, không phải quy tắc áp dụng cho mọi hồ sơ. Tài liệu cụ thể và cách tính thu nhập có thể khác nhau theo loan program và lender.
Section 04
Vì sao hồ sơ W-2 thường dễ xác minh hơn?
Với một người có lương cố định, lender thường có thể đối chiếu pay stubs, W-2 forms và thông tin việc làm để hiểu mức thu nhập hiện tại. Nếu các tài liệu nhất quán và khoản thu nhập được đánh giá là có khả năng tiếp tục, quá trình xác minh có thể đơn giản hơn.
Nhưng lender không chỉ quan tâm borrower kiếm được bao nhiêu trong tháng gần nhất. Họ còn cần xác định nguồn thu nhập có ổn định và đủ đáng tin cậy để sử dụng khi xét khoản vay hay không.
Ví dụ, một người nhận W-2 có mức lương cơ bản $7,000/tháng nhưng mới chuyển sang công việc có cơ cấu lương khác, phụ thuộc nhiều vào commission. Lender có thể cần thêm tài liệu để đánh giá phần commission đó, thay vì tự động tính toàn bộ số tiền dự kiến vào qualifying income.
Ngược lại, một borrower nhận W-2 với mức lương ổn định, lịch sử việc làm rõ ràng và hồ sơ tài chính nhất quán có thể dễ chứng minh khả năng trả nợ hơn.
Yếu tố quan trọng vẫn là loại thu nhập cụ thể, lịch sử nhận thu nhập và khả năng tiếp tục nhận khoản thu nhập đó.
Section 05
Người nhận 1099 có thể gặp khó khăn ở đâu?
Thách thức thường không nằm ở việc nhận Form 1099, mà ở cách lender xác định thu nhập có thể dùng để xét vay.
Taxable income và qualifying income có thể khác nhau
Người làm việc độc lập có thể có doanh thu khá cao nhưng cũng phát sinh nhiều chi phí kinh doanh. Khi khai thuế, các khoản chi phí hợp lệ có thể làm giảm taxable income (thu nhập chịu thuế).
Trong quá trình mortgage underwriting, lender không nhất thiết sử dụng toàn bộ doanh thu được ghi trên 1099. Họ cần phân tích hồ sơ thuế và áp dụng quy tắc của loan program để xác định qualifying income.
Điều này có thể tạo ra khoảng cách giữa số tiền borrower cảm thấy mình kiếm được và số thu nhập lender chấp nhận để xét khoản vay.
Thu nhập biến động giữa các năm
Một contractor có thể kiếm được $150,000 trong một năm nhưng chỉ đạt $90,000 trong năm tiếp theo. Lender có thể cần xem xét nguyên nhân biến động, xu hướng thu nhập và khả năng duy trì nguồn thu nhập trong tương lai.
Một năm thu nhập thấp không nhất thiết khiến hồ sơ bị từ chối. Tuy nhiên, nếu thu nhập giảm đáng kể và chưa có bằng chứng cho thấy tình hình đã ổn định, lender có thể thận trọng hơn khi tính qualifying income.
Lịch sử làm việc độc lập còn ngắn
Người mới chuyển từ W-2 sang 1099 có thể cần chứng minh lịch sử làm việc, kinh nghiệm trong cùng lĩnh vực và khả năng duy trì thu nhập.
Theo hướng dẫn của Fannie Mae, một số hồ sơ self-employed có lịch sử dưới hai năm vẫn có thể được xem xét nếu đáp ứng những điều kiện nhất định, bao gồm tài liệu thể hiện đủ một năm thu nhập từ hoạt động tự kinh doanh hiện tại và bằng chứng hỗ trợ về kinh nghiệm hoặc thu nhập trước đó. Đây không phải ngoại lệ tự động áp dụng cho mọi borrower hoặc mọi loan program.
Nguồn tham khảo: Fannie Mae, Underwriting Factors and Documentation for a Self-Employed Borrower.
Section 06
Người nhận 1099 nên chuẩn bị những giấy tờ nào?
Danh sách giấy tờ phụ thuộc vào lender, loại thu nhập và loan program. Tuy nhiên, người nhận 1099 nên chuẩn bị trước một số tài liệu phổ biến sau:
- Form 1099 từ các nguồn thu nhập liên quan.
- Personal tax returns và các schedules cần thiết.
- Business tax returns nếu áp dụng.
- Bank statements để hỗ trợ xác minh dòng tiền khi được yêu cầu.
- Profit and loss statement nếu lender yêu cầu cập nhật tình hình kinh doanh.
- Tài liệu về hợp đồng, khách hàng hoặc hoạt động kinh doanh nếu cần làm rõ nguồn thu nhập.
- Giấy tờ về tài sản, down payment và reserves theo yêu cầu của hồ sơ.
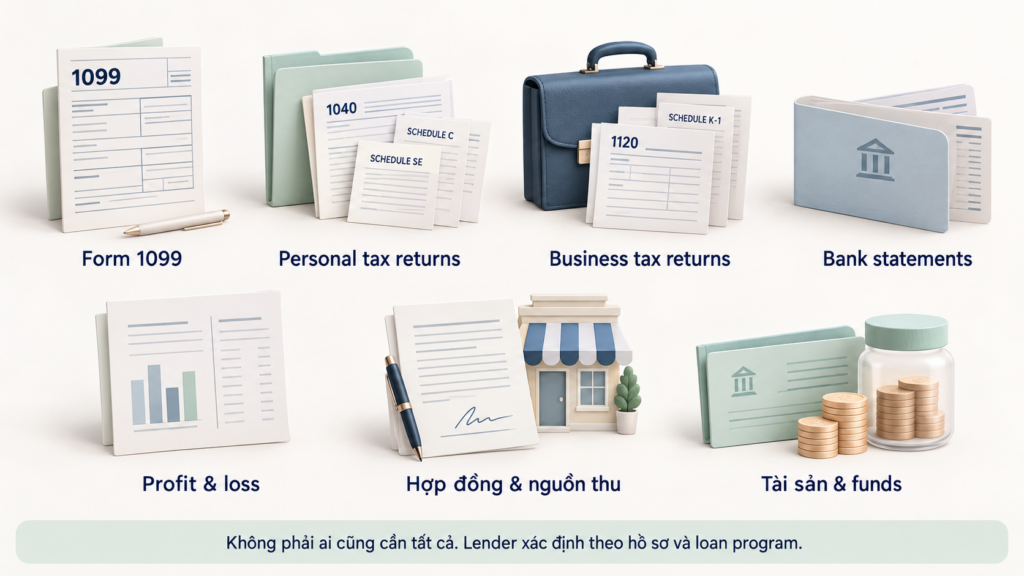
Không phải borrower nào cũng cần nộp tất cả tài liệu trên. Lender sẽ xác định hồ sơ nào cần thiết dựa trên loại thu nhập được sử dụng để qualify và yêu cầu của chương trình vay.
Nếu muốn hiểu kỹ hơn về vai trò của hồ sơ thuế, bạn có thể đọc thêm bài Tax Returns for a Mortgage: Why Lenders Ask for Them and What They Look For.
Section 07
Bank statement loan và Non-QM có phù hợp với người nhận 1099 không?
Ngoài các chương trình mortgage truyền thống, một số borrower có thể xem xét các lựa chọn thay thế. Tuy nhiên, việc nhận 1099 không tự động khiến borrower đủ điều kiện cho những chương trình này.
Bank statement loan
Bank statement loan là một lựa chọn thường được nhắc đến với người tự kinh doanh có dòng tiền thể hiện rõ qua tài khoản ngân hàng nhưng hồ sơ thuế không phản ánh đầy đủ thu nhập mà chương trình cho vay đó cho phép sử dụng.
Tùy chương trình, lender có thể xem xét bank statements trong một khoảng thời gian nhất định để phân tích tiền gửi và ước tính thu nhập đủ điều kiện. Cách tính có thể khác nhau, bao gồm việc phân biệt tiền thu từ hoạt động kinh doanh với các khoản chuyển tiền nội bộ, tiền vay hoặc nguồn tiền không phải thu nhập.
Bank statement loan không có nghĩa lender sẽ tính toàn bộ tiền vào tài khoản là qualifying income. Borrower vẫn phải đáp ứng các yêu cầu khác như credit, tài sản, down payment, reserves và các điều kiện riêng của lender.
Non-QM loan
Non-QM là viết tắt của Non-Qualified Mortgage, một nhóm chương trình không đáp ứng toàn bộ tiêu chuẩn của Qualified Mortgage. Một số chương trình Non-QM có thể sử dụng phương pháp đánh giá thu nhập khác với chương trình truyền thống.
Tùy sản phẩm, lender có thể xem xét các loại hồ sơ như bank statements hoặc những phương pháp xác minh thu nhập khác. Đổi lại, điều kiện, lãi suất, phí và yêu cầu down payment có thể khác đáng kể giữa các chương trình.
Vì vậy, borrower nên so sánh tổng chi phí và điều kiện thực tế, thay vì cho rằng Non-QM luôn dễ duyệt hơn hoặc là lựa chọn tốt hơn.
DSCR loan
DSCR loan thường được sử dụng để tài trợ bất động sản đầu tư. DSCR là viết tắt của Debt Service Coverage Ratio, tỷ lệ so sánh dòng tiền được dùng trong phân tích với nghĩa vụ trả nợ của bất động sản.
Khác với mortgage mua nhà để ở, một số chương trình DSCR tập trung nhiều hơn vào khả năng tạo dòng tiền của bất động sản cho thuê. Điều kiện cụ thể phụ thuộc vào lender và sản phẩm.
DSCR loan không đơn thuần là chương trình thay thế dành cho người nhận 1099. Đây chủ yếu là một lựa chọn tài trợ cho bất động sản đầu tư, và borrower cần xác định rõ mục đích sử dụng bất động sản trước khi so sánh các chương trình.
Section 08
Vậy W-2 hay 1099 có nhiều lựa chọn mortgage hơn?
Không có câu trả lời chung cho mọi trường hợp. Loại thu nhập chỉ là một phần của hồ sơ mortgage.
Người nhận W-2 có thể có lợi thế khi thu nhập cố định, dễ xác minh và lịch sử việc làm rõ ràng. Nhưng nếu phần lớn thu nhập đến từ commission, overtime hoặc bonus biến động, lender vẫn có thể cần phân tích thêm.
Người nhận 1099 có thể cần chuẩn bị nhiều giấy tờ hơn, đặc biệt khi lender phải phân tích tax returns và thu nhập từ hoạt động độc lập. Tuy nhiên, người có lịch sử thu nhập tốt, hồ sơ thuế nhất quán và dòng tiền rõ ràng vẫn có thể đủ điều kiện cho các chương trình phù hợp.
Điều quan trọng không phải là cố chứng minh W-2 tốt hơn 1099 hay ngược lại. Borrower cần hiểu lender có thể sử dụng bao nhiêu qualifying income, khoản nợ hằng tháng đang ảnh hưởng đến DTI ra sao và chương trình nào phù hợp với tình hình tài chính của mình.
Section 09
Cách chuẩn bị trước khi đăng ký mortgage
Trước khi bắt đầu hồ sơ, bạn có thể thực hiện một số bước sau:
- Xác định nguồn thu nhập sẽ dùng để qualify. Nếu bạn có cả W-2 và 1099, hãy chuẩn bị tài liệu cho từng nguồn thay vì chỉ tính tổng số tiền nhận được.
- Kiểm tra hồ sơ thuế và tài liệu thu nhập. Đảm bảo thông tin nhất quán, đầy đủ và có thể giải thích những thay đổi lớn giữa các năm.
- Rà soát khoản nợ hiện tại. Car loan, student loan, credit card và các nghĩa vụ trả nợ khác có thể ảnh hưởng đến DTI.
- Ước tính chi phí mua nhà. Ngoài khoản vay, hãy tính cả property taxes, homeowners insurance, HOA dues nếu có và các chi phí sở hữu nhà khác.
- Trao đổi về chương trình vay phù hợp. Hỏi Loan Officer cách tính qualifying income, tài liệu cần bổ sung và những lựa chọn hiện có cho hồ sơ của bạn.
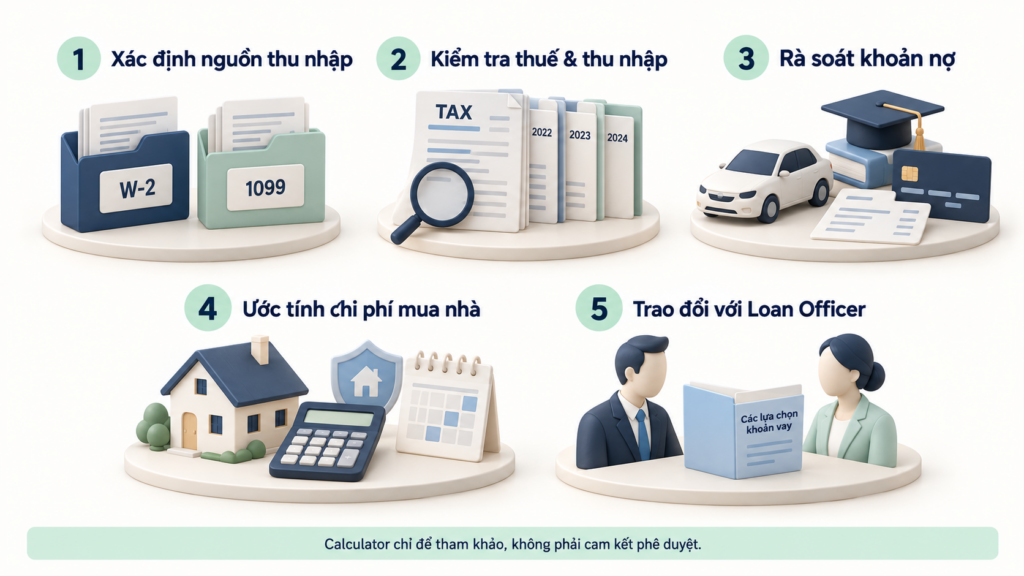
Bạn có thể bắt đầu bằng mortgage payment calculator của Wonder Rates để ước tính khoản thanh toán hằng tháng theo giá nhà, down payment, lãi suất và thời hạn vay. Kết quả calculator chỉ mang tính tham khảo, chưa bao gồm đầy đủ mọi chi phí và không phải cam kết phê duyệt khoản vay.
Nếu đang lên kế hoạch mua nhà, bạn có thể xem thêm các lựa chọn tại Wonder Rates Buy hoặc liên hệ Wonder Rates để trao đổi về tình huống của mình.
Section 10
Kết luận
Người nhận W-2 và người nhận 1099 đều có thể đủ điều kiện vay mua nhà tại Mỹ. Sự khác biệt chủ yếu nằm ở cách xác minh thu nhập, tài liệu cần cung cấp và phương pháp lender sử dụng để xác định qualifying income.
Với W-2, hồ sơ có thể đơn giản hơn khi mức lương ổn định và dễ xác minh. Với 1099, lender có thể cần xem xét kỹ hơn lịch sử thu nhập, tax returns và dòng tiền. Một số chương trình thay thế có thể phù hợp với những borrower nhất định, nhưng không phải lựa chọn nào cũng phù hợp với mọi người.
Chuẩn bị hồ sơ sớm và hiểu cách lender đánh giá thu nhập sẽ giúp bạn xác định những bước cần làm tiếp theo, thay vì tự loại mình khỏi cơ hội mua nhà chỉ vì đang nhận 1099.
Disclaimer: Bài viết chỉ nhằm mục đích giáo dục, không cấu thành lời khuyên tài chính, thuế hoặc pháp lý, cũng không phải cam kết phê duyệt khoản vay. Yêu cầu xác minh thu nhập và điều kiện đủ tiêu chuẩn có thể khác nhau theo loan program, lender và hồ sơ cụ thể. Các lựa chọn bank statement loan, Non-QM và DSCR có điều kiện riêng và không phù hợp với mọi borrower. Hãy trao đổi với Loan Officer được cấp phép để xác định lựa chọn phù hợp với tình huống của bạn.
Duc Pham, Mortgage Broker | NMLS# 844897, Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134 | Equal Housing Opportunity. Equal Housing Lender. | Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA.




