
Section 01
Khi ký một khoản vay ARM, phần lớn người vay tập trung vào lãi suất khởi điểm. Con số này thường thấp hơn vay cố định, dễ gây thiện cảm. Nhưng lãi suất khởi điểm chỉ là một phần của bức tranh. Phần còn lại nằm ở cấu trúc rate cap, tức trần lãi suất, quy định mức tăng tối đa mà ngân hàng được phép áp dụng sau mỗi lần điều chỉnh. Đây là điều khoản mang tính kỹ thuật cao, thường bị bỏ qua trong quá trình đàm phán, dù nó ảnh hưởng trực tiếp đến mức độ rủi ro tài chính bạn gánh chịu trong suốt vòng đời khoản vay. Bài viết này phân tích cấu trúc cap ở mức độ chuyên sâu, cách thị trường định giá cap, và những đòn bẩy thực tế bạn có thể dùng để đàm phán.
Section 02
Cấu trúc kỹ thuật của rate cap
Rate cap trong một khoản vay ARM luôn được biểu diễn dưới dạng ba con số, ví dụ 2/2/5 hoặc 5/2/5. Mỗi con số đại diện cho một giới hạn riêng biệt, áp dụng ở giai đoạn khác nhau trong vòng đời khoản vay.
Cap ban đầu, gọi là initial adjustment cap, giới hạn mức tăng tối đa tại lần điều chỉnh đầu tiên, ngay sau khi kết thúc giai đoạn lãi suất cố định. Với một khoản vay 5/1 ARM, đây là mức tăng tối đa được áp dụng ở đầu năm thứ sáu.
Cap định kỳ, gọi là periodic hoặc subsequent adjustment cap, giới hạn mức tăng tối đa ở mỗi lần điều chỉnh sau lần đầu tiên. Với ARM điều chỉnh hàng năm, đây là mức trần áp dụng mỗi năm kể từ năm thứ bảy trở đi.
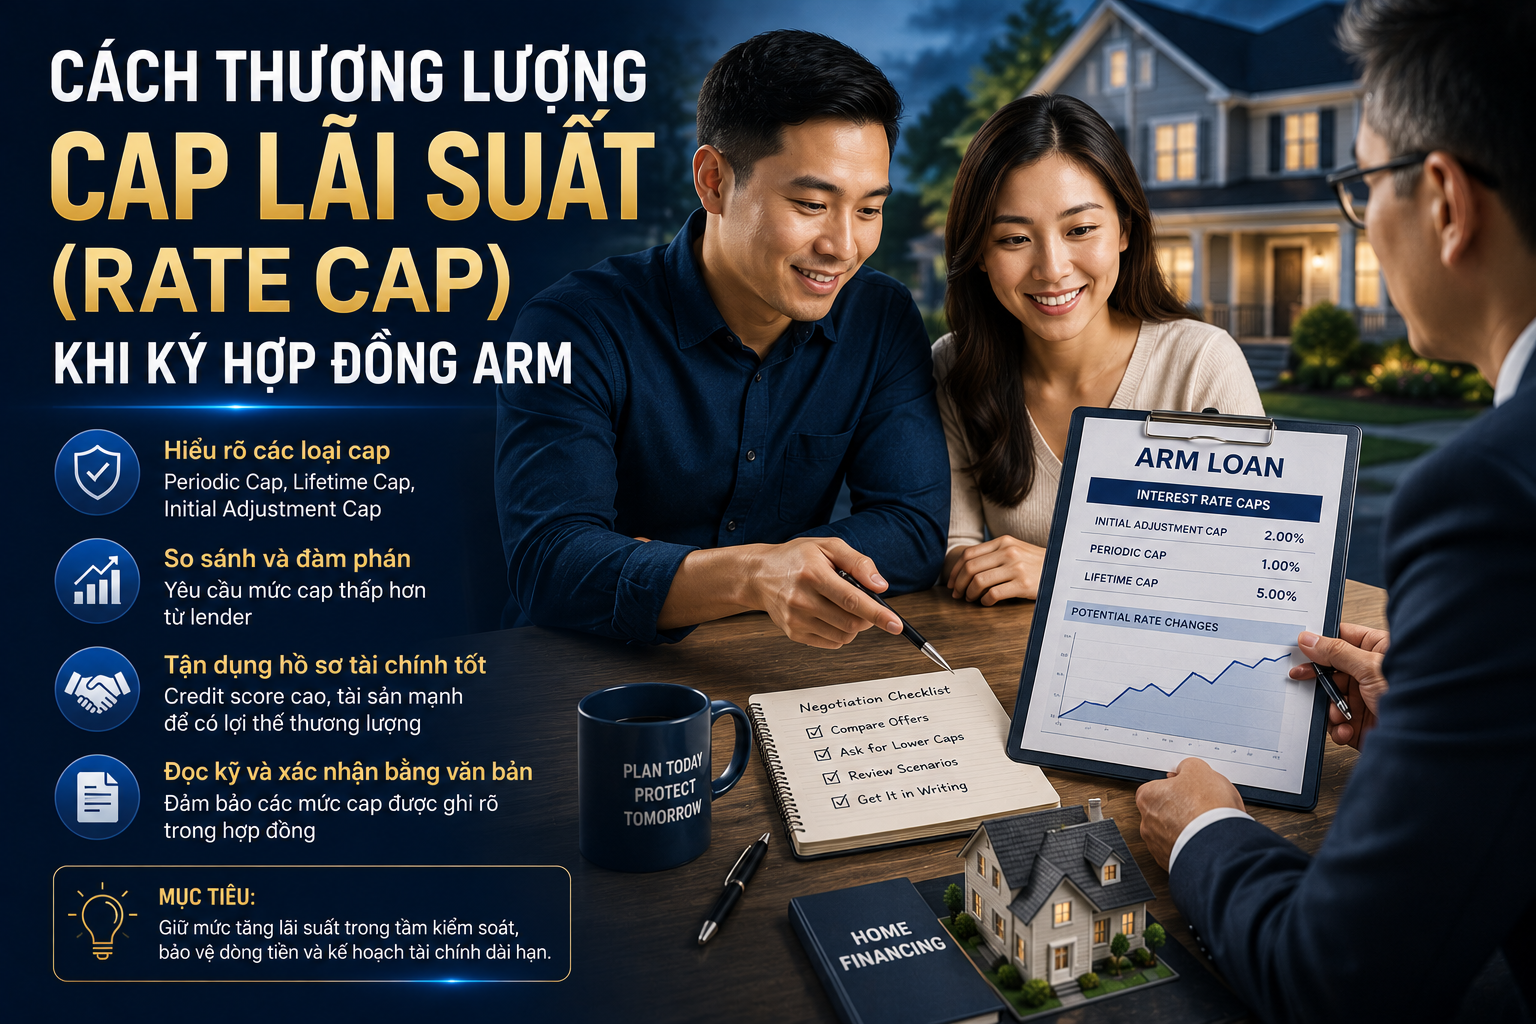
Cap trọn đời, gọi là lifetime cap, giới hạn tổng mức tăng tối đa so với lãi suất khởi điểm, tính trong suốt thời gian tồn tại của khoản vay. Đây là con số quan trọng nhất khi đánh giá rủi ro tối đa, vì nó cho biết mức lãi suất trần tuyệt đối bạn có thể phải trả, bất kể thị trường biến động ra sao.
Ngoài ba cap này, một số hợp đồng còn quy định floor, tức mức lãi suất tối thiểu, và adjustment interval, tức khoảng cách thời gian giữa các lần điều chỉnh. Cả hai yếu tố này thường bị bỏ qua khi người vay chỉ tập trung vào ba con số cap chính, nhưng chúng ảnh hưởng trực tiếp đến biên độ dao động thực tế của khoản vay.
| Thành phần | Định nghĩa kỹ thuật | Vai trò trong quản trị rủi ro |
|---|---|---|
| Initial adjustment cap | Mức tăng tối đa tại lần điều chỉnh đầu tiên | Giới hạn cú sốc thanh toán ngay khi hết giai đoạn cố định |
| Periodic adjustment cap | Mức tăng tối đa mỗi lần điều chỉnh sau đó | Giới hạn tốc độ tăng lãi suất theo từng chu kỳ |
| Lifetime cap | Tổng mức tăng tối đa so với lãi suất khởi điểm | Xác định mức trần tuyệt đối trong toàn bộ vòng đời khoản vay |
| Floor | Mức lãi suất tối thiểu | Giới hạn mức giảm, ảnh hưởng đến lợi ích khi thị trường đi xuống |
| Adjustment interval | Khoảng cách giữa các lần điều chỉnh | Quyết định tần suất tiếp xúc rủi ro lãi suất |
Ghi chú: mức cap phổ biến trên thị trường năm 2026 thường dao động từ 1% đến 2% cho cap ban đầu và cap định kỳ, và khoảng 5% đến 6% cho cap trọn đời. Đây là mức tham khảo chung, không áp dụng cho mọi sản phẩm hay mọi ngân hàng.
Section 03
Cơ sở pháp lý và nghĩa vụ công bố thông tin
Tại Hoa Kỳ, việc công bố cấu trúc cap trong hợp đồng ARM chịu sự điều chỉnh của Truth in Lending Act, gọi tắt là TILA, và Regulation Z do Cục Bảo vệ Tài chính Người tiêu dùng ban hành. Ngân hàng có nghĩa vụ cung cấp cho người vay tài liệu CHARM booklet, viết tắt của Consumer Handbook on Adjustable Rate Mortgages, trước hoặc tại thời điểm nộp hồ sơ vay ARM. Tài liệu này giải thích cách cap hoạt động và yêu cầu ngân hàng trình bày rõ ví dụ minh họa dựa trên lịch sử biến động của chỉ số tham chiếu.
Điều quan trọng cần hiểu là không có quy định liên bang nào ấn định một mức cap cụ thể bắt buộc áp dụng cho mọi khoản vay. Cấu trúc cap do từng ngân hàng tự thiết lập, dựa trên chính sách rủi ro nội bộ và điều kiện thị trường vốn. Điều này có nghĩa cap là một điều khoản mang tính thương mại, không phải một con số cố định theo luật, và vì vậy hoàn toàn nằm trong phạm vi có thể đàm phán.
Section 04
Cách thị trường định giá cap
Đây là phần kỹ thuật ít người vay hiểu rõ nhưng lại là chìa khóa để đàm phán hiệu quả. Về bản chất, rate cap là một dạng quyền chọn lãi suất, tương tự công cụ phái sinh gọi là interest rate cap trên thị trường vốn. Khi ngân hàng cấp cho bạn một mức cap thấp, họ đang gánh nhiều rủi ro hơn nếu lãi suất thị trường tăng mạnh, vì họ bị giới hạn không được điều chỉnh lãi suất bạn trả vượt quá mức cap đó, trong khi chi phí vốn của họ vẫn tăng theo thị trường.
Để bù đắp rủi ro này, ngân hàng thường phải mua công cụ phòng ngừa rủi ro, gọi là hedging, trên thị trường phái sinh lãi suất. Chi phí hedging này được tính vào giá của khoản vay, thể hiện qua một trong hai cách, hoặc lãi suất khởi điểm cao hơn một chút, hoặc margin cao hơn khi điều chỉnh. Nói cách khác, cap thấp hơn không bao giờ miễn phí. Nó luôn đi kèm một chi phí ẩn, được phân bổ vào một biến số khác trong cấu trúc lãi suất.
Hiểu nguyên lý này giúp bạn đàm phán thông minh hơn. Khi yêu cầu ngân hàng hạ cap, câu hỏi đúng không phải là có được không, mà là chi phí đánh đổi nằm ở đâu, trong lãi suất khởi điểm, trong margin, hay trong một khoản phí trả trước.
Section 05
Sự khác biệt giữa conforming loan và portfolio loan trong khả năng đàm phán
Khả năng đàm phán cap phụ thuộc rất nhiều vào việc khoản vay của bạn có được bán lại trên thị trường thứ cấp hay không. Với conforming ARM, tức khoản vay tuân theo tiêu chuẩn của Fannie Mae hoặc Freddie Mac để được bán lại, cấu trúc cap thường bị chuẩn hóa theo quy định của hai tổ chức này, và dư địa đàm phán khá hẹp. Ngân hàng phát hành khoản vay không có nhiều quyền tự quyết, vì họ cần khoản vay đáp ứng đúng khung tiêu chuẩn để bán lại trên thị trường MBS.
Ngược lại, với portfolio ARM, tức khoản vay ngân hàng giữ lại trong danh mục của chính họ thay vì bán ra thị trường thứ cấp, hoặc với các sản phẩm non-QM và jumbo ARM, ngân hàng có toàn quyền thiết kế cấu trúc cap theo chính sách nội bộ. Đây là nhóm sản phẩm có dư địa đàm phán lớn nhất, vì không bị ràng buộc bởi tiêu chuẩn của cơ quan tài trợ vay bên ngoài.
| Loại khoản vay | Ai kiểm soát cấu trúc cap | Mức độ linh hoạt khi đàm phán |
|---|---|---|
| Conforming ARM bán cho Fannie Mae hoặc Freddie Mac | Tiêu chuẩn của cơ quan tài trợ vay | Thấp, cấu trúc gần như cố định |
| Jumbo ARM | Chính sách nội bộ ngân hàng | Trung bình đến cao |
| Non-QM ARM | Chính sách nội bộ ngân hàng hoặc quỹ đầu tư | Cao, tùy khả năng thẩm định rủi ro riêng |
| Portfolio ARM giữ lại trong danh mục ngân hàng | Hoàn toàn do ngân hàng quyết định | Cao nhất, đặc biệt với khách hàng có quan hệ tín dụng lâu năm |
Ghi chú: phân loại trên phản ánh cấu trúc thị trường phổ biến năm 2026. Từng ngân hàng có thể áp dụng chính sách riêng, và không phải mọi khách hàng đều được tiếp cận sản phẩm portfolio hay non-QM.
Section 06
Các đòn bẩy đàm phán cụ thể
Hồ sơ tín dụng và định giá theo cấp độ rủi ro
Ngân hàng định giá khoản vay theo hệ thống loan level price adjustment, gọi tắt là LLPA, dựa trên điểm tín dụng, tỷ lệ vay trên giá trị nhà, và loại tài sản. Người vay thuộc cấp tín dụng cao nhất thường được xếp vào nhóm rủi ro thấp, và ngân hàng sẵn sàng nhượng bộ hơn về cap cho nhóm này, vì chi phí hedging cho một khách hàng rủi ro thấp cũng thấp hơn tương ứng.
Tỷ lệ vay trên giá trị nhà
Tỷ lệ vay trên giá trị nhà thấp, tức bạn đặt cọc nhiều, làm giảm mức độ tổn thất tiềm năng của ngân hàng nếu bạn gặp khó khăn tài chính khi lãi suất điều chỉnh tăng. Đây là yếu tố định lượng dễ trình bày khi đàm phán, vì nó trực tiếp làm giảm rủi ro tổn thất cho bên cho vay.
Cạnh tranh báo giá giữa các ngân hàng
Đây là đòn bẩy thực tế và hiệu quả nhất. Khi bạn có trong tay báo giá chi tiết từ hai hoặc ba ngân hàng khác nhau, bao gồm cả cấu trúc cap, margin, và floor, bạn có cơ sở cụ thể để yêu cầu ngân hàng đang đàm phán điều chỉnh đề nghị của họ. Loan officer thường có một khoảng linh hoạt nhất định trong rate sheet nội bộ, và việc trình bày báo giá cạnh tranh là cách hợp lý nhất để kích hoạt khoảng linh hoạt đó.
Mua điểm để hạ cap
Một số ngân hàng, đặc biệt trong nhóm portfolio và jumbo, cho phép người vay trả thêm phí trả trước để đổi lấy mức cap thấp hơn, tương tự cơ chế mua điểm giảm lãi suất trong vay cố định. Đây là quyết định tài chính cần được tính toán dựa trên thời gian dự kiến giữ khoản vay và xác suất lãi suất thị trường tăng trong tương lai.
Đàm phán margin tách biệt với cap
Margin là biên độ cố định cộng thêm vào chỉ số tham chiếu, thường là SOFR, để tính lãi suất mới sau mỗi lần điều chỉnh. Cap giới hạn mức tăng, nhưng margin quyết định mức lãi suất thực tế bạn phải trả trong phạm vi cho phép của cap. Một ngân hàng có thể đồng ý cap thấp nhưng bù lại đặt margin cao, khiến tổng chi phí không thực sự giảm. Người vay có kinh nghiệm luôn yêu cầu ngân hàng trình bày cả cap và margin cùng lúc để đánh giá tổng thể, thay vì chỉ nhìn vào một con số riêng lẻ.
Section 07
Điều khoản chuyển đổi và quyền tái cấp vốn
Ngoài cấu trúc cap, một số sản phẩm ARM có điều khoản cho phép chuyển đổi sang lãi suất cố định vào một thời điểm xác định trong vòng đời khoản vay, thường đi kèm phí chuyển đổi và một cửa sổ thời gian giới hạn. Điều khoản này đóng vai trò như một công cụ quản trị rủi ro bổ sung, độc lập với cap, và nên được đàm phán ngay từ giai đoạn đầu, trước khi ký hợp đồng, chứ không phải khi lãi suất đã bắt đầu điều chỉnh bất lợi.
Section 08
Danh sách câu hỏi cần đặt ra khi đàm phán
Trước khi ký bất kỳ hợp đồng ARM nào, người vay nên yêu cầu ngân hàng trả lời rõ ràng các câu hỏi sau. Cấu trúc cap cụ thể là bao nhiêu, và có sản phẩm nào với cap thấp hơn không. Margin áp dụng là bao nhiêu, và margin có thay đổi nếu cap thay đổi hay không. Có floor hay không, và floor được đặt ở mức nào. Chỉ số tham chiếu được sử dụng là gì, và tần suất điều chỉnh là bao lâu. Có tùy chọn chuyển đổi sang lãi suất cố định hay không, và chi phí chuyển đổi là bao nhiêu. Có tùy chọn mua cap thấp hơn bằng phí trả trước hay không, và chi phí đó là bao nhiêu.
Section 09
Kết luận
Rate cap trong hợp đồng ARM không phải là một con số cố định do quy định pháp luật áp đặt. Nó là một điều khoản thương mại, được định giá dựa trên chi phí phòng ngừa rủi ro của ngân hàng, và hoàn toàn nằm trong phạm vi có thể đàm phán, đặc biệt với các sản phẩm portfolio hoặc non-QM. Người vay có hồ sơ tín dụng mạnh, tỷ lệ vay trên giá trị nhà thấp, và báo giá cạnh tranh từ nhiều ngân hàng có vị thế đàm phán tốt nhất. Trước khi ký, hãy yêu cầu ngân hàng trình bày đầy đủ cấu trúc cap, margin, floor, chỉ số tham chiếu, và điều khoản chuyển đổi, thay vì chỉ tập trung vào lãi suất khởi điểm hấp dẫn trên bề mặt.
Disclaimer: Bài viết này mang tính chất giáo dục và tham khảo chuyên ngành, không phải tư vấn tài chính hay pháp lý cá nhân hóa. Các con số về cấu trúc cap, margin, và cơ chế định giá nêu trong bài phản ánh thông lệ phổ biến trên thị trường tại thời điểm giữa năm 2026 và có thể thay đổi theo từng ngân hàng, loại sản phẩm vay, và điều kiện thị trường vốn. Trước khi ký hợp đồng ARM, bạn nên đọc kỹ CHARM booklet, Loan Estimate, và Closing Disclosure, đồng thời tham khảo trực tiếp chuyên viên cho vay được cấp phép hoặc cố vấn tài chính để hiểu rõ điều khoản áp dụng cho hồ sơ cụ thể của mình.
Duc Pham, Mortgage Broker | NMLS# 844897,
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134 |
Equal Housing Opportunity. Equal Housing Lender. |
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA.





