
Section 01
Một trong những câu hỏi phổ biến mà nhiều người mua nhà lần đầu đặt ra là: “Nếu income (thu nhập) của tôi chưa đủ để qualify, tôi có thể nhờ bố mẹ hoặc người thân cùng đứng tên khoản vay không?”
Trong nhiều trường hợp, câu trả lời là có. Tuy nhiên, thêm một người vào hồ sơ mortgage không đơn giản là cộng thêm thu nhập để vay được nhiều tiền hơn. Lender còn phải xem xét credit history, các khoản nợ hiện tại, điều kiện của loan program và trách nhiệm pháp lý của từng người.
Trước khi nhờ người thân tham gia hồ sơ, bạn nên hiểu rõ sự khác nhau giữa co-borrower và co-signer, hai vai trò có thể có những khác biệt quan trọng tùy theo chương trình vay và cấu trúc giao dịch.
Section 02
Khi nào người mua nhà cân nhắc thêm co-borrower hoặc co-signer?
Người mua nhà thường cân nhắc phương án này khi:
- Income hiện tại chưa đáp ứng yêu cầu của khoản vay dự kiến.
- Debt-to-income ratio (DTI), tức tỷ lệ nợ trên thu nhập, đang quá cao.
- Muốn kết hợp thu nhập với vợ, chồng hoặc người thân đủ điều kiện tham gia khoản vay.
- Được bố mẹ hoặc thành viên gia đình hỗ trợ trong quá trình mua căn nhà đầu tiên.
Ví dụ, thu nhập từ công việc hiện tại có thể đủ để chi trả các sinh hoạt phí hàng ngày, nhưng khi lender tính khoản mortgage dự kiến cùng các khoản nợ khác, DTI lại vượt mức phù hợp với hồ sơ vay.
Trong trường hợp này, thêm người có thu nhập đủ điều kiện có thể giúp cải thiện khả năng qualify. Tuy nhiên, thu nhập của người đó không phải lúc nào cũng được tính theo cách giống nhau giữa các loan program. Các khoản nợ, credit profile và yêu cầu underwriting của họ cũng có thể ảnh hưởng đến kết quả.
Bạn có thể tìm hiểu thêm về cách lender đánh giá DTI trong bài Debt-to-Income Ratio (DTI): A Complete Guide for Homebuyers.
Section 03
Co-borrower là gì?
Co-borrower là người cùng tham gia vay và có trách nhiệm với khoản mortgage theo các điều khoản của hợp đồng vay.
Trong một hồ sơ mortgage, co-borrower thường sẽ:
- Cùng nộp hồ sơ vay với người vay còn lại.
- Cung cấp thông tin tài chính để lender đánh giá khả năng trả nợ.
- Có income đủ điều kiện được xem xét theo quy định của loan program.
- Chịu trách nhiệm thanh toán khoản vay theo hợp đồng.
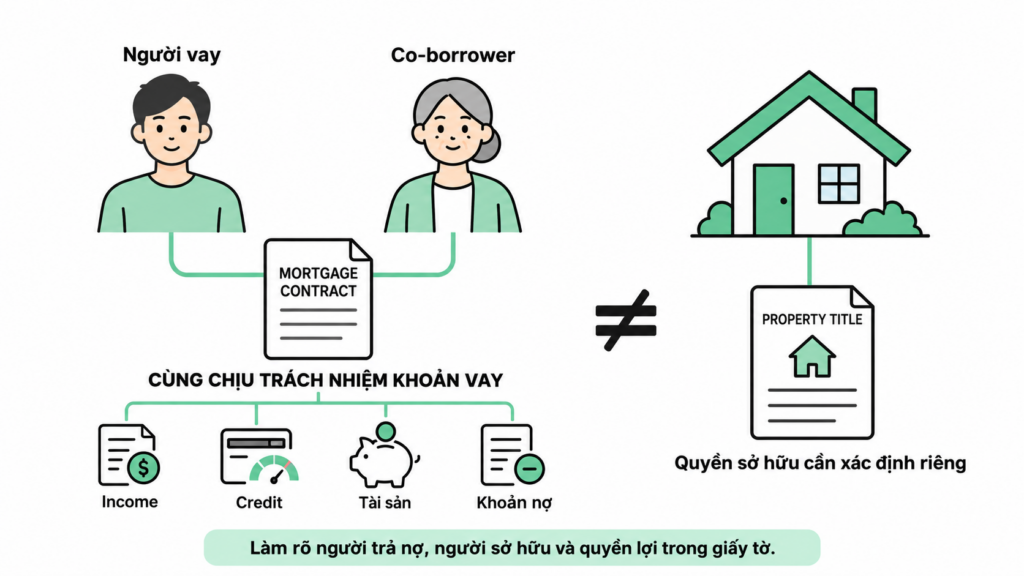
Lender có thể xem xét income, credit history, credit score, tài sản và các khoản nợ của co-borrower khi đánh giá toàn bộ hồ sơ.
Tuy nhiên, đứng tên trên mortgage và đứng tên sở hữu căn nhà không phải lúc nào cũng là một việc. Việc một người có quyền sở hữu trên property title hay không còn phụ thuộc vào cấu trúc giao dịch, quy định của loan program và các yếu tố pháp lý liên quan.
Vì vậy, nếu bố mẹ cùng tham gia hồ sơ vay, hai bên nên xác định rõ ngay từ đầu ai sẽ chịu trách nhiệm trả nợ, ai sẽ sở hữu căn nhà và quyền lợi của mỗi người được thể hiện như thế nào trong giấy tờ.
Section 04
Co-signer là gì?
Co-signer là người ký cùng khoản vay để hỗ trợ hồ sơ của người vay chính. Trong một số cấu trúc mortgage, co-signer có thể không có quyền sở hữu đối với căn nhà, dù vẫn chịu trách nhiệm tài chính theo hợp đồng vay.
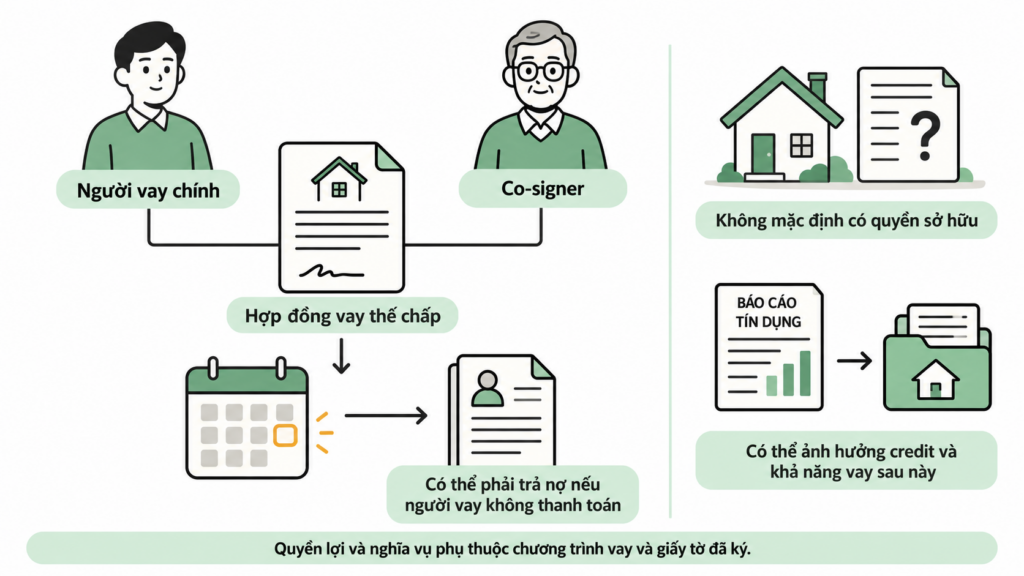
Vai trò cụ thể của co-signer phụ thuộc vào chương trình vay và các giấy tờ được ký. Không nên mặc định rằng mọi co-signer đều có quyền lợi hoặc nghĩa vụ giống hệt nhau trong mọi giao dịch.
Có một điểm đặc biệt quan trọng: nếu người vay chính không thanh toán theo đúng hợp đồng, co-signer có thể phải chịu trách nhiệm trả khoản nợ đó. Việc khoản vay được báo cáo trên credit report và cách khoản nợ ảnh hưởng đến hồ sơ tín dụng của họ cũng phụ thuộc vào cách khoản vay được cấu trúc và báo cáo.
Điều này có thể ảnh hưởng đến kế hoạch tài chính của người đồng ký, chẳng hạn khi họ muốn vay mua nhà riêng hoặc đăng ký một khoản vay khác trong tương lai.
Theo Consumer Financial Protection Bureau (CFPB), co-signer hoặc co-borrower trong mortgage có thể cùng chịu trách nhiệm trả khoản vay, kể cả các khoản thanh toán bị bỏ lỡ và số dư nợ còn lại nếu người vay không thực hiện nghĩa vụ.
Section 05
Co-borrower và co-signer khác nhau như thế nào?
| Tiêu chí | Co-borrower | Co-signer |
|---|---|---|
| Tham gia hồ sơ vay | Có | Có |
| Trách nhiệm theo hợp đồng vay | Có | Có |
| Income được xem xét | Theo điều kiện của loan program | Theo cấu trúc khoản vay và điều kiện của loan program |
| Credit và khoản nợ được xem xét | Có | Có thể được xem xét theo quy định áp dụng |
| Quyền sở hữu căn nhà | Có thể có, tùy cấu trúc giao dịch | Có thể không có quyền sở hữu |
| Ảnh hưởng đến khả năng vay sau này | Có thể | Có thể |
Bảng trên giúp hình dung những khác biệt thường gặp, nhưng không thay thế việc xem xét hồ sơ và giấy tờ của một khoản vay cụ thể. Trong mortgage, cách lender phân loại người tham gia, tính income và đánh giá credit có thể khác nhau tùy loan program.
Điều quan trọng nhất không chỉ là tên gọi của vai trò. Bạn cần biết chính xác người thân sẽ ký loại giấy tờ nào, có quyền sở hữu căn nhà hay không và phải chịu trách nhiệm đến mức nào nếu khoản vay gặp vấn đề.
Section 06
Thêm co-borrower có đồng nghĩa với việc hồ sơ mạnh hơn?
Không hẳn.
Lender thường xem xét nhiều yếu tố cùng lúc, bao gồm:
- Income đủ điều kiện của từng người.
- Credit history và credit score.
- Các khoản nợ hàng tháng hiện tại.
- Debt-to-income ratio (DTI).
- Tài sản, tiền dự trữ và các yếu tố khác nếu loan program yêu cầu.
- Quy định của loan program và kết quả underwriting.
Việc thêm người có income ổn định có thể giúp hồ sơ, nhưng nếu người đó đang có nhiều khoản nợ hoặc credit profile không phù hợp, lợi ích có thể thấp hơn dự kiến.
Credit score của người đồng vay có thể ảnh hưởng đến khoản vay như thế nào?
Với một số khoản vay conventional theo hướng dẫn của Fannie Mae, representative credit score dùng cho việc định giá khoản vay được xác định dựa trên credit score áp dụng của những người vay. Khi có nhiều borrower, quy tắc xác định score có thể khiến score thấp hơn trong nhóm ảnh hưởng đến việc định giá.
Điều này không có nghĩa tất cả loan program đều dùng cùng một công thức. Cách xác định credit score cho eligibility và pricing phụ thuộc vào chương trình vay và quy tắc underwriting tương ứng.
Bạn có thể tham khảo hướng dẫn chính thức của Fannie Mae về cách xác định credit score cho mortgage loan.
Ví dụ minh họa: Giả sử bạn đang xin vay $400,000 và DTI của bạn cao hơn mức phù hợp với chương trình dự kiến. Bố bạn có income ổn định và ít khoản nợ hàng tháng. Nếu income của ông đủ điều kiện được tính theo loan program, việc thêm ông vào hồ sơ có thể cải thiện DTI.
Tuy nhiên, nếu ông có khoản vay xe lớn hoặc credit score thấp hơn đáng kể, kết quả cuối cùng có thể không thuận lợi như dự kiến. Lender cần tính toán lại toàn bộ hồ sơ để xác định liệu phương án này có thực sự giúp ích hay không.
Lưu ý: Ví dụ trên chỉ nhằm minh họa cách income, debt và credit có thể ảnh hưởng đến hồ sơ. Đây không phải kết quả underwriting hoặc cam kết phê duyệt khoản vay. Kết quả thực tế phụ thuộc vào hồ sơ và loan program cụ thể.
Section 07
Những điều cần trao đổi trước khi nhờ người thân đồng vay
Trước khi nhờ bố mẹ, anh chị em hoặc người thân tham gia hồ sơ, cả hai bên nên thảo luận rõ những vấn đề sau.
Ai sẽ thực sự thanh toán mortgage hàng tháng?
Dù một người dự kiến sẽ tự trả toàn bộ khoản mortgage, những người cùng chịu trách nhiệm theo hợp đồng vẫn có thể bị ảnh hưởng nếu khoản vay không được thanh toán đúng hạn.
Hai bên nên thống nhất cách chia sẻ khoản thanh toán, cách xử lý khi người trả chính gặp khó khăn và cách trao đổi nếu có thay đổi về thu nhập.
Việc đồng vay có ảnh hưởng đến kế hoạch tài chính của người thân không?
Khoản mortgage mà họ cùng ký có thể ảnh hưởng đến khả năng vay sau này. Khi người thân muốn mua nhà riêng hoặc đăng ký khoản vay khác, lender của khoản vay mới có thể phải xem xét nghĩa vụ mortgage hiện có theo các quy tắc áp dụng.
Trong một số trường hợp, ngay cả khi người thân không trực tiếp trả mortgage hàng tháng, khoản nợ vẫn có thể ảnh hưởng đến việc đánh giá khả năng trả nợ của họ. Việc có thể loại trừ khoản thanh toán đó khỏi DTI hay không phụ thuộc vào chương trình vay và tài liệu chứng minh theo yêu cầu.
Hai bên có hiểu rõ trách nhiệm pháp lý và quyền sở hữu không?
Người ký mortgage không tự động có quyền sở hữu căn nhà chỉ vì họ tham gia khoản vay. Ngược lại, việc chuyển quyền sở hữu trên title cũng không tự động giải phóng một người khỏi nghĩa vụ mortgage.
Nếu người thân chỉ hỗ trợ khả năng qualify nhưng không dự định sở hữu căn nhà, cần xác định cấu trúc phù hợp trước khi ký. Những vấn đề liên quan đến quyền sở hữu, thừa kế, hôn nhân hoặc luật của từng tiểu bang có thể cần được trao đổi với chuyên gia pháp lý.
Có kế hoạch để người đồng vay rút khỏi khoản vay trong tương lai không?
Nếu mục tiêu là để người mua nhà đứng tên vay một mình sau vài năm, hai bên nên hiểu rằng việc này không tự động xảy ra khi income của người vay chính tăng lên.
Để giải phóng người đồng vay khỏi trách nhiệm mortgage, người vay có thể cần refinance hoặc thực hiện một phương án khác được lender chấp thuận. Việc có thể thực hiện hay không phụ thuộc vào điều kiện tại thời điểm đó, bao gồm income, credit, giá trị căn nhà và yêu cầu của khoản vay.
Section 08
Có phải co-borrower hoặc co-signer là giải pháp duy nhất?
Không nhất thiết. Trước khi thêm người vào hồ sơ, bạn có thể cân nhắc một số hướng khác.
Điều chỉnh ngân sách mua nhà. Một căn nhà có giá thấp hơn hoặc khoản vay nhỏ hơn có thể giúp giảm payment dự kiến và cải thiện khả năng qualify.
Xem xét loan program khác. Các chương trình vay có thể có yêu cầu khác nhau về income, credit, down payment và DTI. Loan officer có thể giúp bạn xác định lựa chọn nào phù hợp với hồ sơ thực tế.
Rà soát các khoản nợ hiện tại. Nếu DTI cao do khoản vay xe, student loan hoặc các nghĩa vụ hàng tháng khác, việc hiểu cách từng khoản nợ được tính có thể giúp bạn lập kế hoạch trước khi nộp hồ sơ.
Chuẩn bị lại hồ sơ thu nhập. Với người tự kinh doanh hoặc freelancer, lender thường cần tài liệu để xác minh income theo quy định của chương trình vay. Việc rà soát giấy tờ hiện có có thể giúp xác định income nào đủ điều kiện được tính, thay vì mặc định phải thêm người đồng vay.
Chờ đến thời điểm phù hợp hơn. Nếu chưa có phương án phù hợp, bạn có thể dành thời gian cải thiện credit profile, giảm một số khoản nợ hoặc tích lũy thêm tiền dự trữ trước khi nộp hồ sơ.
Không có một giải pháp phù hợp cho tất cả mọi người. Điều quan trọng là so sánh tác động của từng lựa chọn trên cùng một bộ số liệu trước khi quyết định.
Section 09
Ước tính khoản thanh toán trước khi chọn phương án vay
Trước khi quyết định thêm người vào hồ sơ, bạn nên hiểu khoản mortgage dự kiến sẽ phù hợp với ngân sách của mình đến đâu.
Bạn có thể sử dụng Mortgage Payment Calculator của Wonder Rates để ước tính principal, interest, property tax, homeowners insurance và các chi phí liên quan khi có đủ thông tin đầu vào.
Nếu đang cân nhắc nhiều mức giá nhà, hãy thử thay đổi giá mua, down payment và interest rate để so sánh các kịch bản. Kết quả calculator chỉ là ước tính khoản thanh toán, không xác nhận bạn đủ điều kiện vay. Lender vẫn cần xem xét income, debt, credit và các yêu cầu underwriting trước khi đưa ra quyết định.
Khi đã có một khoảng ngân sách dự kiến, bạn có thể tìm hiểu các lựa chọn trong mục Buy a Home của Wonder Rates và trao đổi với loan officer về cấu trúc hồ sơ phù hợp.
Nếu muốn xem xét tình huống của mình cụ thể hơn, bạn có thể bắt đầu trao đổi với Wonder Rates tại đây. Việc đánh giá hồ sơ thực tế sẽ giúp làm rõ liệu thêm co-borrower hoặc co-signer có mang lại lợi ích hay có lựa chọn nào khác phù hợp hơn.
Section 10
Vì sao nên trao đổi với loan officer trước khi quyết định?
Thêm co-borrower hoặc co-signer không chỉ là quyết định về income. Đây còn là quyết định liên quan đến nghĩa vụ trả nợ dài hạn, credit profile và kế hoạch tài chính của cả hai bên.
Loan officer có thể giúp bạn:
- Đánh giá income và khoản nợ nào có thể được tính theo loan program.
- So sánh DTI và khả năng qualify trước và sau khi thêm người.
- Xem xét cách credit score của những người tham gia có thể ảnh hưởng đến eligibility hoặc pricing.
- Xác định cấu trúc hồ sơ và quyền sở hữu cần làm rõ trước khi ký.
- So sánh phương án đồng vay với những lựa chọn khác phù hợp với tình huống thực tế.
Thay vì chỉ dựa vào việc một người có thu nhập cao hay credit score tốt, hãy yêu cầu đánh giá toàn bộ hồ sơ. Điều đó giúp cả người mua nhà lẫn người thân hiểu rõ lợi ích, giới hạn và trách nhiệm trước khi cam kết.
Section 11
Kết luận
Nếu bạn đang cân nhắc nhờ bố mẹ hoặc người thân cùng tham gia khoản mortgage, hãy tìm hiểu rõ vai trò của co-borrower và co-signer trước khi đưa ra quyết định.
Thêm người vào hồ sơ có thể giúp cải thiện khả năng qualify trong một số trường hợp, nhưng không đảm bảo khoản vay sẽ được phê duyệt hoặc điều kiện vay sẽ tốt hơn. Income, debt, credit profile, loan program và cấu trúc giao dịch đều có thể ảnh hưởng đến kết quả.
Quan trọng hơn, người thân cùng ký khoản vay có thể phải chịu trách nhiệm tài chính trong thời gian dài và bị ảnh hưởng đến kế hoạch vay sau này. Vì vậy, hãy làm rõ nghĩa vụ trả nợ, quyền sở hữu và phương án trong tương lai trước khi ký bất kỳ giấy tờ nào.
Mỗi hồ sơ vay có đặc điểm riêng. Hiểu rõ các lựa chọn và xem xét con số thực tế ngay từ đầu sẽ giúp bạn chủ động hơn trong quá trình mua nhà.
Section 12
Disclaimer
Bài viết này chỉ nhằm mục đích giáo dục và cung cấp thông tin chung, không phải tư vấn tài chính, pháp lý hoặc cam kết cho vay. Các yêu cầu về income, credit score, DTI, co-borrower và co-signer có thể khác nhau tùy loan program, lender và tình huống của người vay. Ví dụ trong bài chỉ mang tính minh họa, không bảo đảm khả năng qualify, lãi suất hoặc phê duyệt khoản vay. Vui lòng trao đổi với loan officer được cấp phép và chuyên gia pháp lý phù hợp để được hướng dẫn theo hoàn cảnh cụ thể.
Duc Pham, Mortgage Broker | NMLS# 844897, Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134 | Equal Housing Opportunity. Equal Housing Lender. | Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA.




