
Section 01
Conforming loan limit 2026
Conforming loan limit là mức vay tối đa mà Fannie Mae và Freddie Mac được phép mua lại từ ngân hàng. Đây là hai tổ chức được chính phủ Mỹ bảo trợ. Họ mua các khoản vay thế chấp nhà ở từ ngân hàng. Sau đó họ đóng gói thành chứng khoán để bán lại cho nhà đầu tư.
Một khoản vay nằm dưới mức trần này được gọi là conventional conforming loan. Conventional loan là một khoản vay thế chấp không được bảo lãnh hay bảo hiểm bởi cơ quan chính phủ như FHA hay VA. (theo 719 Lending) Khoản vay này thường có lãi suất thấp hơn. Điều kiện vay cũng dễ thở hơn.
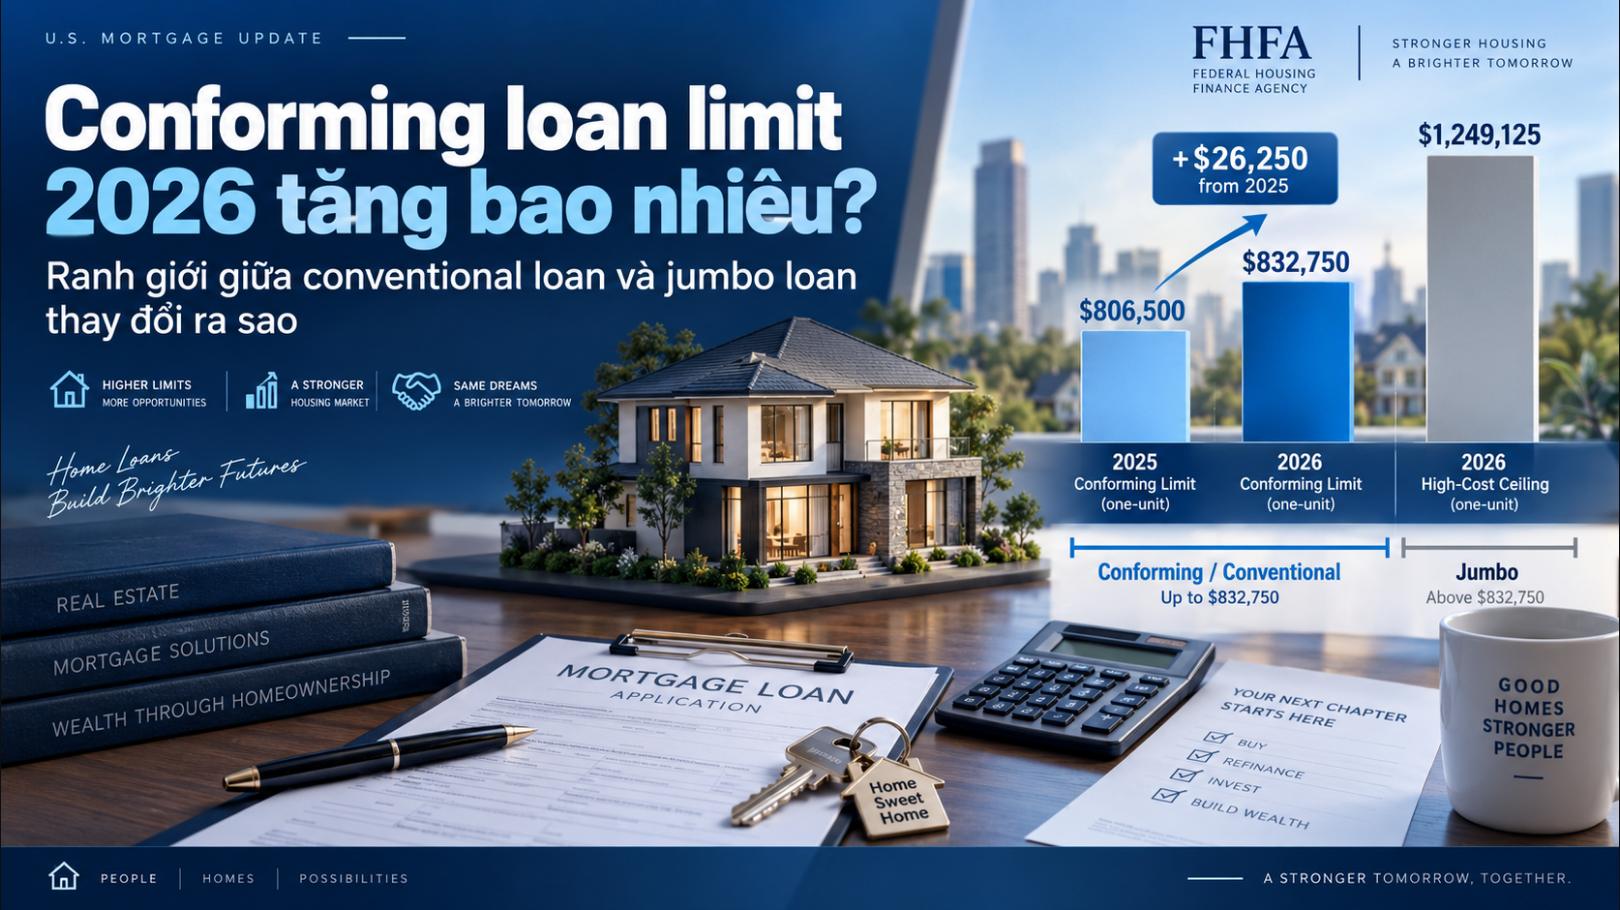
Một khoản vay vượt mức trần này rơi vào nhóm jumbo loan. Ngân hàng thương mại giữ lại khoản vay này trên sổ sách của mình. Họ không bán được cho Fannie Mae hay Freddie Mac.
Section 02
Vai trò của Fannie Mae và Freddie Mac trong thị trường vay nhà
Fannie Mae và Freddie Mac không cho người mua nhà vay trực tiếp. Họ mua lại khoản vay từ ngân hàng, sau khi ngân hàng đã giải ngân cho người mua nhà. Việc mua lại này giúp ngân hàng có thêm vốn để cho vay tiếp. Nhờ vậy, dòng tiền trong thị trường thế chấp Mỹ luôn được luân chuyển.
Chỉ những khoản vay đáp ứng đúng tiêu chuẩn, bao gồm mức vay dưới conforming loan limit, mới được hai tổ chức này mua lại. Đây là lý do vì sao con số loan limit ảnh hưởng trực tiếp đến khả năng tiếp cận vốn vay của người mua nhà.
Vì sao mức trần này quan trọng với người vay
Người khoản conventional nằm trong giới hạn có thể là conforming; vượt giới hạn thường là jumbo/non-conforming. Yêu cầu về điểm tín dụng cũng nhẹ nhàng hơn.
Người vay trên mức trần phải tìm đến jumbo loan. Ngân hàng tự đặt điều kiện cho vay riêng, không theo khung chuẩn của Fannie Mae hay Freddie Mac. Lãi suất jumbo loan thường cao hơn một chút. Yêu cầu về thu nhập và tài sản dự trữ cũng khắt khe hơn.
Section 03
Conforming loan limit 2026 tăng bao nhiêu
Với hầu hết khu vực tại Mỹ, giá trị conforming loan limit năm 2026 cho nhà một căn hộ sẽ là 832.750 USD, tăng 26.250 USD so với năm 2025. (theo FHFA) Mức tăng này tương đương khoảng 3,25%.
Mức nền áp dụng cho phần lớn khu vực
Con số cũ của năm 2025 là 806.500 USD. Đây là mức nền (baseline) áp dụng cho phần lớn các quận tại Mỹ. Mức nền này là con số mà đa số người mua nhà sẽ gặp khi tra cứu thông tin vay.
Mức trần ở khu vực giá nhà cao
Ở những khu vực có giá nhà cao (high-cost areas), mức trần sẽ khác. Mức trần loan limit cho nhà một căn ở các khu vực này sẽ là 1.249.125 USD, tương đương 150% của con số nền 832.750 USD. (theo FHFA)
Mức trần riêng cho Alaska, Hawaii, Guam và Quần đảo Virgin
Alaska, Hawaii, Guam và Quần đảo Virgin thuộc Mỹ có quy định riêng. Ở những vùng này, mức nền và mức trần cho nhà một căn đều là 1.249.125 USD và 1.873.675 USD. (theo FHFA)
Mức trần cho nhà nhiều căn hộ
Với nhà nhiều căn hộ, mức trần cũng tăng theo. Ví dụ minh họa: mức trần cho nhà bốn căn hộ ở khu vực thường là khoảng 1.601.750 USD. Ở khu vực giá nhà cao, con số này có thể lên tới khoảng 2.402.625 USD.
Nhìn lại tốc độ tăng qua nhiều năm
Nhìn lại một chặng đường dài hơn sẽ thấy rõ tốc độ tăng. Mức nền năm 2020 chỉ ở khoảng 510.400 USD. Sau sáu năm, mức nền năm 2026 đã tăng khoảng 63%. Tốc độ tăng này phản ánh đúng đà tăng giá nhà tại Mỹ trong cùng giai đoạn.
Section 04
Vì sao mức trần này tăng mỗi năm
FHFA không tự ý chọn con số. Luật liên bang mang tên HERA (Housing and Economic Recovery Act) buộc cơ quan này phải điều chỉnh mức trần mỗi năm. Mức điều chỉnh dựa trên biến động giá nhà trung bình toàn nước Mỹ.
Luật HERA quy định thế nào
HERA yêu cầu FHFA phải cập nhật mức trần hàng năm để phản ánh đúng biến động giá nhà. Đây không phải quyết định mang tính chủ quan. Đây là một công thức bắt buộc theo luật.
Chỉ số giá nhà FHFA House Price Index
FHFA dùng chỉ số giá nhà FHFA House Price Index để tính toán, và mức tăng 2026 phản ánh mức tăng khoảng 3,26% giá nhà tại Mỹ giữa quý ba năm 2024 và quý ba năm 2025. (theo 719 Lending) Chỉ số này được tính từ dữ liệu giao dịch nhà thực tế trên toàn quốc.
Điều gì xảy ra khi giá nhà giảm
Nói đơn giản, giá nhà tăng thì mức trần vay cũng tăng. Nếu giá nhà giảm, mức trần sẽ không giảm theo. Đây là một điểm ít người để ý. Mức trần từng đứng yên ở 417.000 USD suốt từ năm 2006 đến năm 2016. (theo Calculated Risk) Con số này chỉ nhích lên nhẹ vào năm 2017, khi chỉ số giá nhà mới vượt qua đỉnh cũ từ thời bong bóng bất động sản.
Section 05
Ranh giới giữa conventional loan và jumbo loan thay đổi ra sao
Ranh giới này chính là con số 832.750 USD. Vay dưới mức này, người mua nhà có thể tiếp cận conventional loan. Vay trên mức này, người mua nhà buộc phải tìm đến jumbo loan.
Ranh giới mới nằm ở đâu
Những khoản vay vượt ngưỡng này được xếp vào nhóm jumbo và nằm ngoài khung tiêu chuẩn mua lại của Fannie Mae và Freddie Mac. (theo Asurity) Ranh giới này thay đổi mỗi năm, đúng theo con số FHFA công bố.
Ngân hàng áp dụng mức trần riêng sớm hơn
Một điểm đáng chú ý: nhiều ngân hàng không chờ đến ngày 1 tháng 1 mới áp dụng mức mới. Rocket Mortgage đã nâng mức trần riêng lên 825.550 USD cho nhà một căn hộ tại 48 bang, khoảng một tháng sau khi các đối thủ như United Wholesale Mortgage, Pennymac và CrossCountry Mortgage áp dụng mức tăng nhỏ hơn, mỗi bên đặt trần ở mức 819.000 USD. (theo HousingWire)
Người vay nên làm gì trước ranh giới mới
Mỗi ngân hàng có thể áp dụng mức trần nội bộ khác với mức trần chính thức của FHFA. Người vay nên hỏi trực tiếp ngân hàng về mức trần họ đang áp dụng, thay vì chỉ dựa vào con số công bố chung. Việc này giúp tránh nhầm lẫn khi tính toán ngân sách mua nhà.
Section 06
Khía cạnh nâng cao cần nắm
Công thức tính mức trần ở khu vực giá nhà cao
Không phải khu vực nào cũng dùng con số 832.750 USD. Ở những khu vực mà 115% giá trị nhà trung vị địa phương vượt quá mức nền, mức trần áp dụng sẽ cao hơn mức nền. (theo FHFA) HERA quy định mức trần khu vực giá cao được tính theo bội số của giá trị nhà trung vị khu vực đó, nhưng không được vượt quá 150% mức nền.
Mức trần khác nhau theo từng quận
FHFA công bố bảng tra cứu riêng cho từng quận (hoặc đơn vị hành chính tương đương). Hầu hết các quận trên cả nước, bao gồm Alaska, Hawaii, Guam và Quần đảo Virgin, đều có mức trần tăng so với năm 2025. 31 quận không thay đổi mức trần. Sáu quận chuyển từ nhóm mức nền sang nhóm khu vực giá cao. (theo Fannie Mae)
Người mua nhà nên tra cứu bảng loan limit theo mã quận cụ thể trước khi tính toán ngân sách. Con số 832.750 USD chỉ là mức nền áp dụng cho phần lớn quận, không phải con số chung cho toàn quốc.
FHA loan limit đi theo conforming loan limit
FHA (Cơ quan Nhà ở Liên bang) không tự đặt mức trần riêng cho vay FHA. Theo luật, FHA không chỉ dành cho first-time buyers hoặc low-income borrowers; FHA loan limits được tính theo công thức gắn với conforming loan limit và thay đổi theo county/property units. (theo U.S. Bank) Đây là lý do vì sao mỗi lần FHFA công bố con số mới, giới cho vay FHA cũng công bố con số mới ngay sau đó.
Tác động đến tái cấp vốn
Mức trần mới không chỉ ảnh hưởng người mua nhà lần đầu. Người đang vay thế chấp và muốn tái cấp vốn cũng hưởng lợi. Nếu số dư khoản vay hiện tại nằm ngay trên mức trần cũ 806.500 USD, người vay có thể chuyển sang diện conventional loan khi mức trần mới có hiệu lực. Điều này giúp tiếp cận lãi suất thấp hơn và điều kiện vay dễ hơn so với jumbo loan.
Thời điểm mức trần mới có hiệu lực
Mức trần 2026 áp dụng cho các khoản vay chuyển giao cho Fannie Mae trong năm 2026, kể cả khi khoản vay được khởi tạo trước ngày 1/1/2026. (theo Fannie Mae) Nhiều ngân hàng lớn đã áp dụng mức trần mới sớm, ngay từ khi FHFA công bố vào cuối tháng 11 năm trước, thay vì chờ đến đầu năm sau.
Tranh luận chính sách xung quanh mức trần cao
Tuy nhiên, mức trần cao hơn cũng kéo theo tranh luận về chính sách. Một số ý kiến cho rằng chương trình vay do chính phủ bảo trợ không nên mở rộng tới những căn nhà giá trị rất cao. Mức trần khu vực giá cao đã vượt ngưỡng 1 triệu USD từ năm 2022, ở những nơi mà 115% giá trị nhà trung vị địa phương vượt quá mức nền. (theo HousingWire) Đây vẫn là chủ đề gây tranh cãi trong giới hoạch định chính sách nhà ở tại Mỹ.
Section 07
Tác động thực tế với người mua nhà và người vay tái cấp vốn
Mức trần tăng mang lại vài lợi ích rõ ràng, nhưng cũng có vài điều cần cân nhắc.
Lợi ích cho người mua nhà lần đầu
Người mua nhà có thêm dư địa vay theo diện conventional loan. Họ không cần chuyển sang jumbo loan chỉ vì mua một căn nhà giá cao hơn một chút so với năm trước.
Lợi ích cho người vay tái cấp vốn
Người tái cấp vốn có thêm cơ hội thoát khỏi diện jumbo loan. Lãi suất jumbo loan thường cao hơn. Yêu cầu về điểm tín dụng và tỷ lệ thanh toán trước cũng khắt khe hơn. Mức trần mới giúp nhiều người trong nhóm này quay lại diện conventional loan.
Điều cần cân nhắc trước khi vay
Mức trần cao hơn không có nghĩa là ai cũng nên vay tối đa. Khoản vay lớn hơn kéo theo khoản trả góp hàng tháng lớn hơn. Người vay nên tính toán kỹ khả năng chi trả dài hạn, không chỉ dựa vào việc mình đủ điều kiện vay theo mức trần mới.
Section 08
Câu hỏi thường gặp về conforming loan limit 2026
Conforming loan limit có áp dụng giống nhau ở mọi nơi tại Mỹ không
Không. Mức nền 832.750 USD chỉ áp dụng cho phần lớn quận. Nhiều khu vực có giá nhà cao sẽ có mức trần riêng, có thể lên tới 1.249.125 USD hoặc hơn ở Alaska, Hawaii, Guam và Quần đảo Virgin.
Vay 900.000 USD năm 2026 có phải jumbo loan không
Còn tùy khu vực. Ở khu vực áp dụng mức nền 832.750 USD, khoản vay 900.000 USD sẽ vượt trần và rơi vào nhóm jumbo loan. Ở khu vực giá nhà cao với trần 1.249.125 USD, khoản vay này vẫn nằm trong diện conventional loan.
Mức trần FHA năm 2026 có giống conforming loan limit không
Không hoàn toàn giống nhau về cách công bố, nhưng có liên hệ chặt chẽ. FHA phải điều chỉnh mức trần vay của mình theo đúng mức trần mà FHFA vừa công bố cho conforming loan limit, theo quy định của luật.
Section 09
Tóm lại
Conforming loan limit 2026 tăng lên 832.750 USD cho nhà một căn hộ ở hầu hết khu vực Mỹ, tăng 26.250 USD so với năm 2025. Mức trần khu vực giá cao tăng lên 1.249.125 USD. Ranh giới giữa conventional loan và jumbo loan cũng dịch chuyển theo đúng những con số này.
Người mua nhà và người vay tái cấp vốn nên kiểm tra mức trần áp dụng cho quận nơi mình mua nhà. Nên hỏi ngân hàng về mức trần nội bộ họ đang dùng, vì con số này đôi khi khác với con số FHFA công bố.
Muốn biết khoản trả nhà hàng tháng của bạn là bao nhiêu để ước tính DTI? Hãy thử mortgage calculator của team Wonder Rates trước khi nói chuyện với loan officer.
Bài viết mang tính chất tham khảo và tổng hợp thông tin công khai từ FHFA cùng các nguồn báo chí ngành bất động sản, cập nhật tại thời điểm viết bài. Các con số loan limit theo từng quận cụ thể có thể khác với mức nền nêu trong bài. Người đọc nên kiểm tra trực tiếp với FHFA, Fannie Mae, Freddie Mac hoặc tổ chức cho vay để có con số chính xác và cập nhật nhất áp dụng cho trường hợp của mình. Bài viết không phải là tư vấn tài chính hay tư vấn vay thế chấp.
Duc Pham, Mortgage Broker | NMLS# 844897,
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134 |
Equal Housing Opportunity. Equal Housing Lender. |
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA.




