
Section 01
Có đủ tiền cho down payment chưa chắc đã có nghĩa là bạn đã sẵn sàng về mặt tài chính để mua nhà.
Một câu hỏi quan trọng khác là: Sau khi closing, bạn còn bao nhiêu tiền dự phòng?
Emergency fund, hay quỹ khẩn cấp, giúp bạn xử lý những chi phí bất ngờ mà không phải ngay lập tức dựa vào credit card hoặc các khoản vay khác. Khi chuẩn bị mua nhà, khoản tiền này nên được tính riêng với tiền dành cho down payment, closing costs và các chi phí chuyển vào nhà mới.
Theo Consumer Financial Protection Bureau (CFPB) , khi tính số tiền có thể dùng để mua nhà, người mua nên dành riêng một khoản emergency cushion. CFPB đưa ra mốc tham khảo phổ biến là khoảng 3 đến 6 tháng chi phí sinh hoạt, tùy hoàn cảnh của mỗi gia đình.
Section 02
Emergency fund là gì?
Emergency fund là khoản tiền được dành riêng cho những chi phí bất ngờ hoặc tình huống tài chính khẩn cấp.
Ví dụ có thể là:
- Xe cần sửa đột xuất
- Hóa đơn y tế ngoài dự kiến
- Thiết bị trong nhà bị hỏng
- Thu nhập bị gián đoạn
- Một khoản sửa chữa nhà không thể trì hoãn
Trong hướng dẫn xây dựng emergency fund của CFPB, lưu ý rằng ngay cả một cú sốc tài chính nhỏ cũng có thể khiến kế hoạch tài chính bị lệch hướng nếu bạn không có tiền dự phòng. Khi đó, một số người có thể phải dùng credit card, vay thêm hoặc rút tiền từ những khoản tiết kiệm dành cho mục tiêu khác.
Điều này càng đáng chú ý khi bạn trở thành homeowner, vì từ thời điểm nhận nhà, trách nhiệm sửa chữa và bảo trì phần lớn chuyển sang bạn.
Section 03
Emergency fund liên quan gì đến kế hoạch mua nhà?
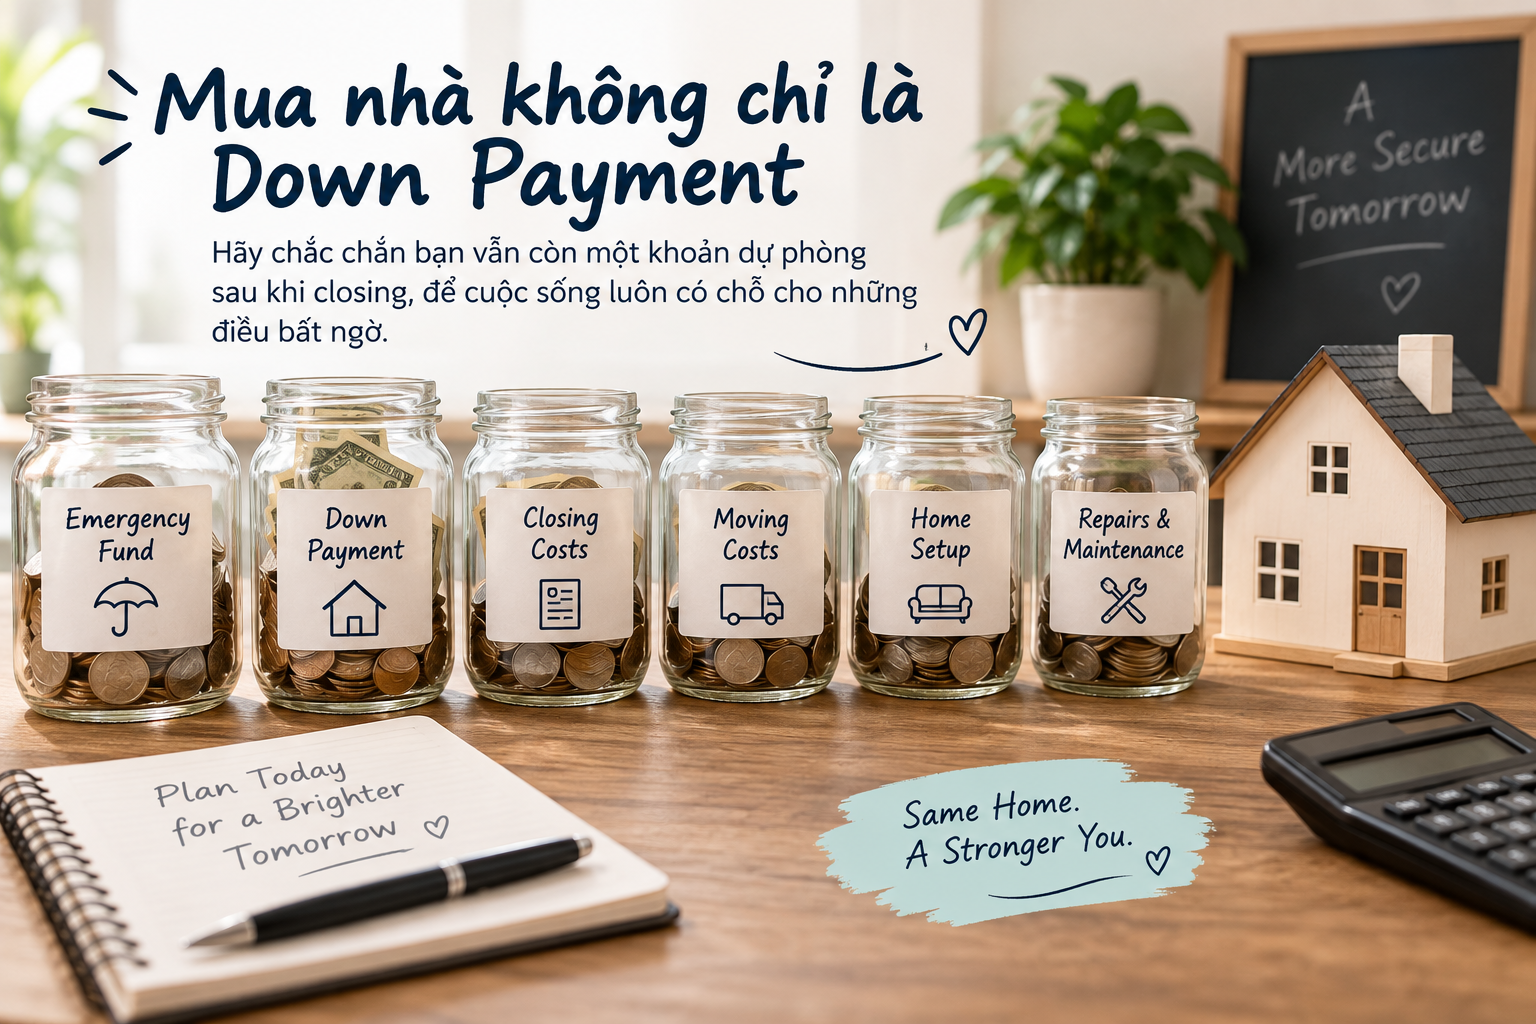
Một kế hoạch mua nhà nên tính cả số tiền cần trước ngày closing và số tiền bạn muốn giữ lại sau closing.
Nhiều người tập trung gần như toàn bộ vào down payment. Nhưng tiền cần chuẩn bị cho một căn nhà không dừng ở đó.
Bạn còn có thể phải tính đến:
| Khoản tiền | Mục đích |
|---|---|
| Emergency fund | Chi phí bất ngờ, mất thu nhập, sửa chữa khẩn cấp |
| Down payment | Phần tiền bạn trả trước khi mua nhà |
| Closing costs | Các chi phí liên quan đến việc hoàn tất giao dịch và khoản vay |
| Moving costs | Thuê xe, movers, chuyển đồ |
| Home setup | Đồ dùng, thiết bị hoặc những thứ cần mua khi chuyển vào |
| Repairs and maintenance | Sửa chữa và bảo trì sau khi sở hữu nhà |
CFPB khuyến nghị người mua tính tổng số tiền tiết kiệm đang có, sau đó tách riêng tiền cho các mục tiêu khác, moving costs, renovation và emergency cushion trước khi xác định số tiền tối đa có thể dùng tại closing.
Nói cách khác, câu hỏi không chỉ là: “Tôi có bao nhiêu tiền để mua nhà?”
Mà còn là: “Sau khi mua nhà, tôi muốn còn lại bao nhiêu tiền để cuộc sống vẫn có khoảng dự phòng?”
Section 04
Nên có bao nhiêu tiền trong emergency fund trước khi mua nhà?
CFPB dùng khoảng 3 đến 6 tháng chi phí sinh hoạt như một mốc tham khảo. Nhưng số tiền bạn thực sự cần giữ lại còn phụ thuộc vào thu nhập, chi phí hàng tháng và mức độ ổn định tài chính của gia đình.
Điểm quan trọng là con số này dựa trên chi phí sinh hoạt, không phải giá căn nhà.
Ví dụ, nếu các chi phí thiết yếu của gia đình khoảng $4,000 mỗi tháng, thì:
- 3 tháng chi phí tương đương khoảng $12,000
- 6 tháng chi phí tương đương khoảng $24,000
Đây chỉ là ví dụ minh họa. Khoản dự phòng phù hợp có thể khác đáng kể giữa các gia đình.
Một người có thu nhập ổn định từ hai nguồn có thể nhìn rủi ro khác với một gia đình chỉ có một nguồn thu nhập. Người làm commission, self-employed hoặc có thu nhập thay đổi theo mùa cũng có thể muốn đánh giá khả năng chịu đựng một giai đoạn thu nhập thấp dài hơn.
Tình trạng căn nhà cũng quan trọng. Một căn nhà mới và một căn nhà cũ với roof, HVAC hoặc plumbing đã nhiều năm tuổi có thể tạo ra hai mức rủi ro sửa chữa rất khác nhau.
Vì vậy, 3 đến 6 tháng nên được xem là điểm tham khảo để lập kế hoạch, không phải một quy tắc bắt buộc cho mọi người.
Section 05
Có nên dùng emergency fund cho down payment?
Dùng tiền emergency fund cho down payment đồng nghĩa với việc bạn sẽ có ít tiền dự phòng hơn sau khi mua nhà. Điều đó không tự động là đúng hay sai, nhưng tradeoff này cần được nhìn rõ trước khi quyết định.
CFPB khuyên người mua không nên chỉ lấy toàn bộ savings rồi xem đó là tiền có thể dùng cho down payment. Thay vào đó, hãy tính riêng emergency cushion, các mục tiêu tiết kiệm khác, moving costs và chi phí cần thiết sau khi chuyển nhà.
Giả sử bạn có $50,000 trong savings.
Điều đó không nhất thiết có nghĩa toàn bộ $50,000 là tiền có thể đưa vào giao dịch mua nhà.
Bạn có thể cần dành một phần cho:
- Emergency fund
- Closing costs
- Chuyển nhà
- Sửa chữa ban đầu
- Đồ dùng hoặc appliance cần thiết
- Những mục tiêu tài chính khác
Phần còn lại mới giúp bạn có cái nhìn thực tế hơn về lượng cash có thể dành cho giao dịch.
Section 06
Đừng chỉ tính mortgage payment
Chi phí sở hữu nhà thường lớn hơn con số principal và interest trên khoản mortgage.
CFPB khuyến nghị người mua tính tổng monthly housing cost, có thể bao gồm:
- Mortgage principal và interest
- Property taxes
- Homeowners insurance
- Mortgage insurance, nếu áp dụng
- HOA fees, nếu có
- Utilities
- Maintenance và repairs
Một số chi phí cũng có thể thay đổi theo thời gian. Property taxes và homeowners insurance không phải lúc nào cũng giữ nguyên từ năm này sang năm khác.
Đây là lý do emergency fund và monthly budget nên được xem cùng nhau.
Bạn có thể đủ khả năng thanh toán mortgage trong một tháng bình thường. Nhưng một kế hoạch bền vững hơn cần trả lời thêm câu hỏi:
Nếu cùng tháng đó xe hỏng, máy lạnh cần sửa hoặc thu nhập giảm tạm thời thì sao?
Emergency fund tạo ra khoảng đệm cho những tháng không bình thường như vậy.
Section 07
Closing xong không có nghĩa là hết chi phí
Ngày nhận chìa khóa thường được xem là điểm kết thúc của hành trình mua nhà. Về mặt tài chính, đó lại là lúc một nhóm chi phí mới bắt đầu.
Khi thuê nhà, một số sửa chữa lớn thường thuộc trách nhiệm của landlord. Khi sở hữu nhà, bạn có thể phải tự chi trả khi roof bị rò, water heater hỏng hoặc HVAC cần sửa.
Trong tài liệu Ready to Buy a Home của CFPB, người mua được nhắc tính đến repairs, maintenance, property taxes, insurance và những chi phí khác của việc sở hữu nhà.
Freddie Mac cũng khuyến nghị người mua tính khoản tiết kiệm dành cho những tình huống bất ngờ như bệnh tật, mất việc tạm thời, sửa chữa nhà cần thiết hoặc các sự kiện thời tiết nghiêm trọng.
Vì vậy, giữ lại cash sau closing không có nghĩa là tiền đó “đang nằm yên”. Nó đang làm một công việc khác: bảo vệ ngân sách của bạn trước những điều chưa thể dự đoán.
Section 08
Cách đưa emergency fund vào kế hoạch mua nhà
Một cách đơn giản là chia quá trình chuẩn bị thành năm bước.
1. Tính chi phí sinh hoạt thực tế mỗi tháng
Đừng chỉ nhìn mortgage dự kiến.
Hãy xem lại vài tháng bank statements và xác định những khoản thực tế như:
- Housing hiện tại
- Food
- Transportation
- Insurance
- Utilities
- Childcare
- Debt payments
- Medical costs
- Những khoản hỗ trợ gia đình thường xuyên
CFPB hướng dẫn người mua đánh giá chi tiêu thực tế bằng cách xem lại nhiều tháng, vì một số khoản không xuất hiện đều mỗi tháng, chẳng hạn insurance, tuition, medical expenses, quà tặng hoặc hỗ trợ người thân.
2. Xác định khoản emergency cushion bạn muốn giữ
Từ monthly expenses, bạn có thể xem mốc 3 đến 6 tháng của CFPB như một điểm bắt đầu để đánh giá.
Sau đó cân nhắc hoàn cảnh riêng như:
- Thu nhập có ổn định không?
- Gia đình có một hay nhiều nguồn thu nhập?
- Công việc có phụ thuộc commission hoặc overtime không?
- Có người phụ thuộc tài chính không?
- Căn nhà dự định mua có khả năng cần sửa chữa lớn không?
Con số phù hợp sẽ khác nhau giữa từng gia đình. Hãy bắt đầu từ chi phí thực tế mỗi tháng rồi điều chỉnh theo mức độ ổn định của thu nhập và những khoản chi bất ngờ có thể xảy ra.
3. Tách emergency fund khỏi cash for closing
Sau khi xác định khoản tiền muốn giữ lại, bạn có thể nhìn rõ hơn lượng savings thực sự có thể dùng cho giao dịch.
CFPB cho biết closing costs thường có thể nằm trong khoảng 2% đến 5% giá mua nhà, không bao gồm down payment, nhưng chi phí thực tế phụ thuộc vào nhiều yếu tố như giá nhà, loại loan, lender và địa điểm.
Khi có Loan Estimate, bạn có thể xem phần Estimated Cash to Close để hiểu số tiền dự kiến cần mang tới closing. CFPB cũng khuyến nghị kiểm tra nguồn tiền này và bảo đảm bạn hiểu các khoản closing costs được liệt kê.
4. Lập thử ngân sách sau khi mua nhà
Thay vì chỉ hỏi “mortgage payment sẽ là bao nhiêu?”, hãy thử xây một ngân sách cho cuộc sống sau closing.
Ví dụ:
Thu nhập hàng tháng − Housing costs − Debt payments − Living expenses − Savings = Khoảng tiền còn lại
Nếu ngân sách chỉ hoạt động khi mọi tháng đều hoàn hảo, kế hoạch có thể đang khá sát.
Nếu vẫn còn khoảng linh hoạt cho savings và những chi phí không thường xuyên, bạn sẽ có thêm thông tin để đánh giá mức giá nhà phù hợp với mình.
5. Stress-test kế hoạch
Hãy thử đặt ngân sách vào một vài tình huống không thuận lợi.
Ví dụ:
- Nếu thu nhập giảm tạm thời trong vài tháng thì sao?
- Nếu vừa chuyển vào nhà đã có một khoản sửa chữa lớn thì sao?
- Nếu homeowners insurance tăng?
- Nếu property taxes thay đổi?
- Nếu gia đình phát sinh một khoản chi quan trọng khác?
Stress test không cho bạn một câu trả lời hoàn hảo. Nhưng nó giúp nhìn thấy những điểm yếu trong ngân sách trước khi bạn cam kết với một khoản chi dài hạn.
Section 09
Dấu hiệu kế hoạch mua nhà có thể đang dùng quá nhiều cash
Không có một công thức chung, nhưng một vài dấu hiệu đáng để xem lại gồm:
- Bạn phải dùng gần như toàn bộ savings để hoàn tất giao dịch
- Sau closing không còn khoản dự phòng cho tình huống bất ngờ
- Một repair lớn có thể khiến bạn phải dùng credit card
- Monthly budget không còn chỗ cho savings
- Kế hoạch chỉ hoạt động nếu overtime, bonus hoặc commission luôn giữ ở mức cao
- Bạn chưa tính property taxes, insurance, utilities hoặc maintenance
Nếu gặp những dấu hiệu này, bạn nên xem lại ngân sách trước khi quyết định mức giá nhà phù hợp.
Section 10
Emergency fund nên để ở đâu?
Emergency fund thường nên là khoản tiền riêng, dễ nhận biết và có thể tiếp cận khi thật sự cần.
CFPB định nghĩa emergency fund là một cash reserve dành riêng cho các chi phí không nằm trong spending thường xuyên. Việc tách khoản này khỏi tiền tiêu hằng ngày cũng giúp bạn dễ theo dõi hơn và giảm khả năng vô tình sử dụng nó cho mục tiêu khác.
Mỗi người có thể chọn cách quản lý tiền khác nhau. Điều quan trọng là bạn hiểu:
- Bao nhiêu tiền đang dành cho emergency
- Bao nhiêu dành cho mua nhà
- Bao nhiêu dành cho các mục tiêu khác
Khi ba khoản này bị trộn với nhau, rất dễ có cảm giác mình “có nhiều tiền hơn” số thực sự có thể sử dụng cho việc mua nhà.
Section 11
Emergency fund không làm bạn mua nhà nhanh hơn, nhưng giúp kế hoạch rõ hơn
Mục tiêu của emergency fund không phải tạo thêm một rào cản trước khi mua nhà.
Nó giúp bạn nhìn việc mua nhà theo một bức tranh đầy đủ hơn.
Down payment chỉ là một phần của số tiền bạn cần chuẩn bị. Closing costs, moving costs và khoản dự phòng sau closing cũng cần được tính vào ngân sách.
Vì vậy, khi tính ngân sách, hãy nhìn cả ba con số:
- Tiền cần để hoàn tất giao dịch
- Chi phí sở hữu nhà mỗi tháng
- Khoản dự phòng còn lại sau closing
Ba con số này kết hợp với nhau sẽ cho bạn một bức tranh thực tế hơn nhiều so với việc chỉ nhìn vào down payment.
Section 12
FAQ: Emergency fund và mua nhà
Có bắt buộc phải có emergency fund mới được vay mortgage không?
Không có một quy tắc chung nói rằng mọi borrower phải có cùng một emergency fund để được mortgage approval. Các yêu cầu vay phụ thuộc vào loan program, lender và hồ sơ cụ thể. Emergency fund trong bài này được đề cập như một phần của kế hoạch tài chính cá nhân, không phải cam kết về điều kiện phê duyệt.
Emergency fund có tính vào down payment không?
Emergency fund và down payment phục vụ hai mục đích khác nhau. Down payment được dùng trong giao dịch mua nhà. Emergency fund là khoản dự phòng cho những chi phí bất ngờ. Nếu dùng emergency fund cho down payment, số tiền dự phòng còn lại của bạn sẽ giảm.
Nên có 3 tháng hay 6 tháng emergency fund?
CFPB sử dụng khoảng 3 đến 6 tháng chi phí như một rule of thumb khi người mua nhà tính emergency cushion. Khoản phù hợp thực tế phụ thuộc vào thu nhập, chi phí, người phụ thuộc, mức ổn định của công việc và những rủi ro riêng của gia đình.
Có nên trì hoãn mua nhà để xây emergency fund trước không?
Không có câu trả lời phù hợp cho tất cả mọi người. Thay vì chỉ nhìn một yếu tố, bạn có thể so sánh savings hiện có, cash needed at closing, monthly housing costs và khoản tiền còn lại cho emergencies. Một loan officer có thể giải thích các con số liên quan đến mortgage, còn quyết định tài chính cuối cùng phụ thuộc vào hoàn cảnh và mục tiêu của bạn.
Section 13
Chuẩn bị mua nhà bắt đầu từ việc hiểu rõ các con số
Mua được nhà là một mục tiêu. Có đủ khả năng để sống thoải mái trong căn nhà đó mới là một kế hoạch tài chính bền vững. Vì vậy, đừng chỉ tính xem bạn cần bao nhiêu tiền để closing. Hãy nhìn cả down payment, closing costs, emergency fund và ngân sách sau khi trở thành homeowner để biết mình thực sự đang ở đâu về mặt tài chính.
Nếu bạn đang tính mua nhà, đừng chỉ tính số tiền cần để closing. Hãy tính cả số tiền bạn muốn còn lại sau closing. Wonder Rates có thể giúp bạn hiểu rõ hơn về cash needed for the transaction, monthly housing costs và các con số liên quan đến khoản mortgage của bạn.
Lưu ý: Nội dung này chỉ nhằm mục đích giáo dục và cung cấp thông tin chung, không phải lời khuyên tài chính, thuế hoặc pháp lý dành cho một trường hợp cụ thể. Điều kiện vay và phê duyệt phụ thuộc vào hồ sơ thực tế và chương trình vay.
Duc Pham, Mortgage Broker | NMLS# 844897 | 408-600-1900 | dp@wonderrates.com
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134
Equal Housing Opportunity. Equal Housing Lender.
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA





