
Section 01
Bạn muốn sửa lại nhà bếp, nâng cấp phòng tắm hoặc thay mái nhà, nhưng chi phí renovation (cải tạo, sửa chữa nhà) không hề nhỏ. Trong khi đó, mỗi tháng bạn vẫn đang trả mortgage cho căn nhà hiện tại.
Vậy có cách nào đưa luôn chi phí sửa nhà vào mortgage, thay vì phải sử dụng tiền tiết kiệm hoặc vay thêm một khoản riêng?
Câu trả lời là có. Bạn có thể gộp chi phí renovation vào mortgage refinance thông qua một số chương trình vay nhất định, nếu đáp ứng điều kiện.
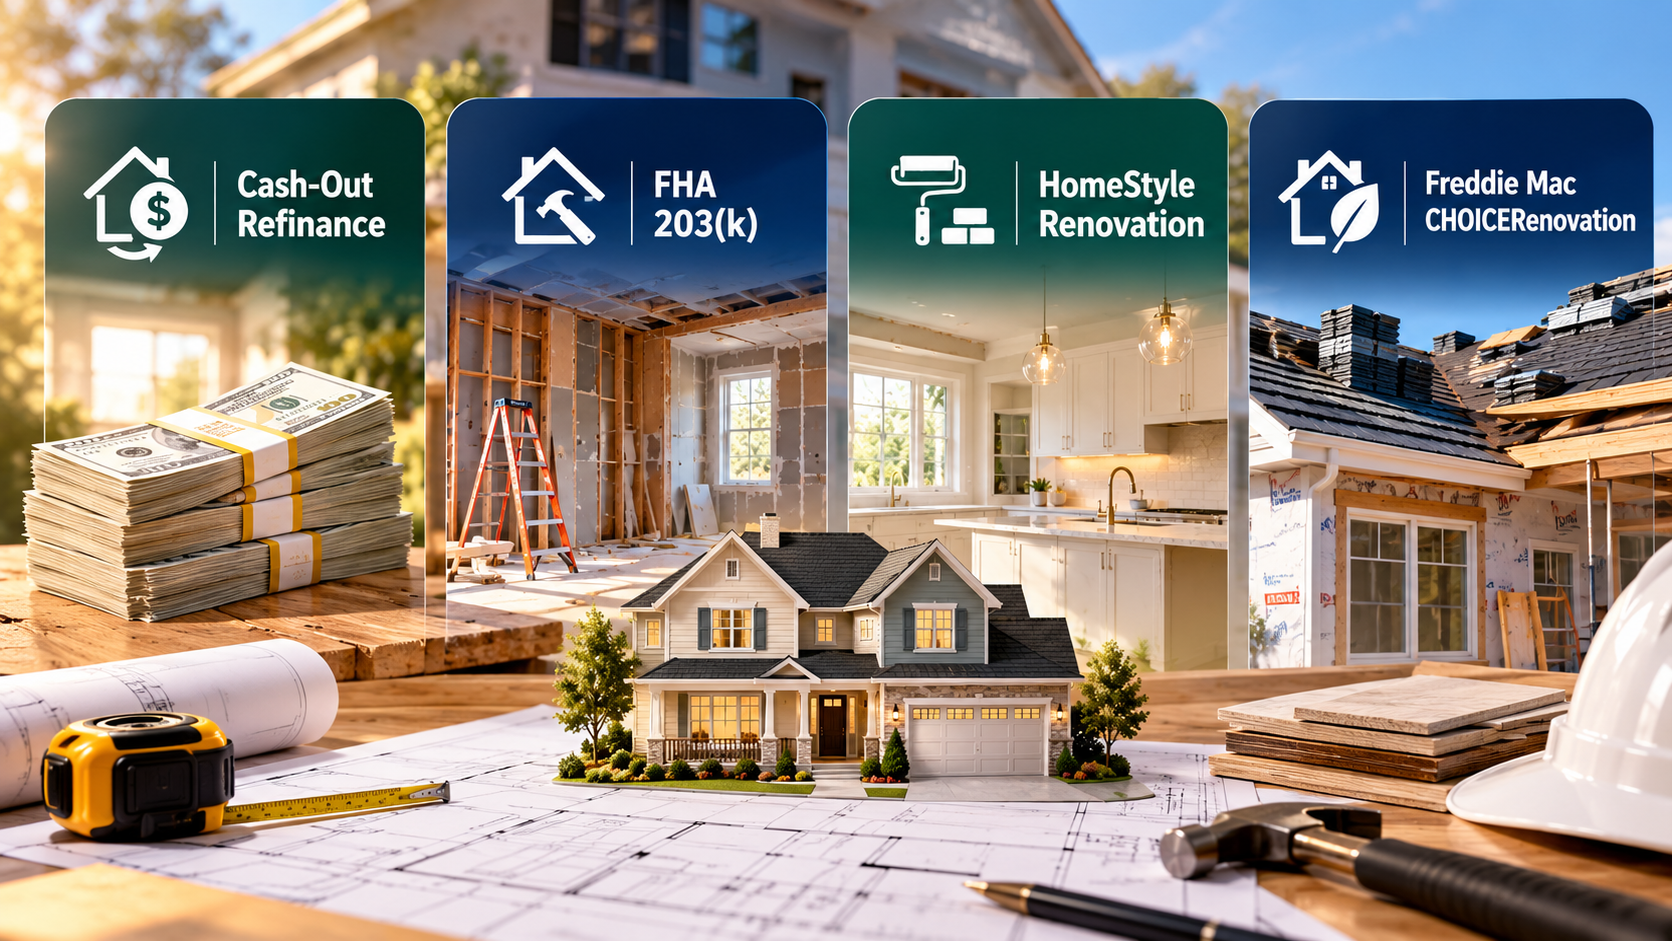
Các lựa chọn phổ biến gồm cash-out refinance, FHA 203(k), HomeStyle Renovation và Freddie Mac CHOICERenovation. Mỗi chương trình có cách tính khoản vay, yêu cầu về căn nhà và quy trình giải ngân khác nhau.
Tuy nhiên, việc gộp chi phí renovation vào mortgage không phải lúc nào cũng có lợi về mặt tài chính. Trước khi quyết định, bạn cần hiểu khoản vay mới sẽ ảnh hưởng thế nào đến lãi suất, số tiền trả hằng tháng và tổng chi phí vay.
Section 02
Gộp Chi Phí Renovation Vào Mortgage Refinance Là Gì?
Gộp chi phí renovation vào mortgage refinance là hình thức thay thế khoản mortgage hiện tại bằng một khoản vay mới, trong đó có thể bao gồm thêm chi phí sửa chữa hoặc cải tạo nhà.
Thông thường, khi refinance, khoản mortgage cũ sẽ được thanh toán bằng khoản vay mới. Tùy chương trình, bạn có thể vay thêm dựa trên home equity (phần giá trị nhà thuộc sở hữu của bạn sau khi trừ nợ thế chấp) hoặc sử dụng một khoản renovation mortgage được thiết kế riêng cho việc sửa nhà.
Ví dụ, bạn đang sở hữu một căn nhà trị giá khoảng $450,000, với mortgage còn nợ $250,000. Bạn dự định chi $40,000 để nâng cấp nhà bếp và hai phòng tắm.
Nếu đáp ứng điều kiện của chương trình renovation refinance, khoản mortgage mới có thể bao gồm $250,000 để thanh toán khoản vay cũ và $40,000 dành cho renovation, chưa tính các chi phí liên quan.
Như vậy, bạn không nhất thiết phải trả toàn bộ chi phí sửa chữa bằng tiền mặt ngay từ đầu.
Tuy nhiên, khoản vay thực tế còn phụ thuộc vào giá trị căn nhà, thu nhập, credit score, tỷ lệ nợ và quy định của từng chương trình. Chi phí renovation được đưa vào mortgage cũng không có nghĩa lender sẽ giải ngân toàn bộ số tiền trực tiếp cho bạn.
Nếu chưa quen với cách tái cấp vốn hoạt động, bạn có thể tìm hiểu thêm về mortgage refinancing và những yếu tố cần cân nhắc trước khi thay khoản vay hiện tại.
Section 03
Những Chương Trình Nào Cho Phép Gộp Chi Phí Renovation Vào Mortgage?
Có nhiều cách sử dụng mortgage để tài trợ renovation, nhưng chúng không hoạt động giống nhau. Một số chương trình cho phép bạn nhận tiền mặt để tự chi trả, trong khi những chương trình khác quản lý nguồn tiền theo tiến độ sửa chữa.
1. Cash-Out Refinance: Rút Home Equity Để Sửa Nhà
Cash-out refinance cho phép bạn thay mortgage hiện tại bằng một khoản vay mới có số dư lớn hơn. Phần chênh lệch sau khi thanh toán khoản vay cũ và các chi phí liên quan có thể được nhận bằng tiền mặt.
Bạn có thể sử dụng số tiền này để sửa nhà bếp, thay sàn, nâng cấp phòng tắm hoặc thực hiện những hạng mục renovation khác.
Ví dụ, căn nhà của bạn trị giá $500,000 và mortgage còn nợ $250,000. Nếu được phê duyệt khoản cash-out refinance $300,000, phần chênh lệch trước closing costs và các khoản điều chỉnh khác là $50,000.
Điểm thuận tiện của cash-out refinance là bạn thường có nhiều linh hoạt hơn trong cách sử dụng số tiền nhận được, thay vì phải tuân theo quy trình giải ngân renovation của một chương trình chuyên biệt.
Tuy nhiên, số tiền thực tế bạn có thể rút phụ thuộc vào home equity, loan-to-value ratio (LTV), điều kiện tín dụng và giới hạn của chương trình vay.
Điều cần lưu ý là cash-out refinance sẽ thay thế toàn bộ mortgage hiện tại, không chỉ tạo thêm một khoản vay cho phần renovation.
Nếu bạn đang có lãi suất mortgage thấp, refinance có thể khiến toàn bộ số dư còn lại chuyển sang mức lãi suất mới. Điều này có thể làm tăng tổng chi phí vay, ngay cả khi bạn chỉ cần thêm một khoản tiền tương đối nhỏ để sửa nhà.
Bạn có thể tìm hiểu kỹ hơn trong bài cash-out refinance là gì và cách đánh giá việc sử dụng home equity của Wonder Rates.
2. FHA 203(k): Refinance Kết Hợp Sửa Nhà
FHA 203(k) là chương trình mortgage được Federal Housing Administration bảo hiểm, cho phép người đủ điều kiện refinance và tài trợ chi phí sửa chữa nhà trong cùng một khoản vay.
Chương trình này được thiết kế cho những căn nhà cần rehabilitation hoặc renovation, thay vì chỉ đơn thuần rút tiền mặt từ home equity.
FHA 203(k) có hai loại chính.
Limited 203(k) dành cho các công việc sửa chữa hoặc cải tạo quy mô nhỏ hơn, không bao gồm những thay đổi kết cấu lớn. Theo quy định hiện hành của HUD, giới hạn chi phí rehabilitation cho Limited 203(k) là $75,000 đối với các hồ sơ được cấp FHA case number từ ngày 4/11/2024 trở đi.
Standard 203(k) dành cho những dự án sửa chữa lớn hơn, bao gồm một số công việc liên quan đến kết cấu căn nhà. Chương trình yêu cầu chi phí rehabilitation đủ điều kiện tối thiểu $5,000 và cần có FHA-approved 203(k) Consultant tham gia.
Khác với cash-out refinance, nguồn tiền renovation của FHA 203(k) thường được quản lý thông qua tài khoản escrow và giải ngân theo quy trình của chương trình.
Điều đó cũng có nghĩa bạn cần chuẩn bị kế hoạch sửa chữa, dự toán chi phí và các tài liệu liên quan trước khi lender có thể hoàn tất việc xét duyệt.
Bạn có thể xem thêm các loại công trình được chấp nhận và điều kiện căn nhà trong hướng dẫn FHA 203(k) của HUD.
3. HomeStyle Renovation: Conventional Refinance Để Cải Tạo Nhà
HomeStyle Renovation là chương trình conventional mortgage của Fannie Mae, cho phép kết hợp khoản refinance với chi phí renovation đủ điều kiện.
Chương trình có thể hỗ trợ nhiều loại công việc, từ nâng cấp nhà bếp, phòng tắm đến sửa chữa hệ thống điện, nước hoặc những dự án cải tạo lớn hơn.
Một điểm đáng chú ý là HomeStyle Renovation có thể sử dụng giá trị căn nhà sau khi hoàn thành renovation, hay còn gọi là as-completed appraised value, để đánh giá khoản vay.
Ví dụ, căn nhà hiện tại có giá trị khoảng $400,000 nhưng dự kiến được thẩm định ở mức $450,000 sau khi hoàn thành dự án cải tạo. Lender có thể sử dụng giá trị sau renovation trong quá trình tính toán khoản vay, theo quy định của chương trình.
Đối với refinance, Fannie Mae quy định chi phí renovation không được vượt quá 75% as-completed appraised value. Đây là giới hạn dành cho chi phí renovation, không phải tỷ lệ LTV được tự động phê duyệt.
HomeStyle Renovation cũng yêu cầu lender xem xét phạm vi công việc, contractor, appraisal và quy trình hoàn thành renovation.
Thông tin chi tiết được trình bày trong hướng dẫn HomeStyle Renovation của Fannie Mae.
4. Freddie Mac CHOICERenovation
CHOICERenovation là một chương trình conventional renovation mortgage khác, do Freddie Mac phát triển.
Chương trình cho phép người đủ điều kiện tài trợ các công việc cải tạo nhà thông qua một mortgage mới, bao gồm cả một số giao dịch refinance.
Những hạng mục được chấp nhận có thể liên quan đến sửa chữa, nâng cấp nhà ở hoặc cải thiện khả năng chống chịu của căn nhà trước các điều kiện thời tiết khắc nghiệt.
Tương tự HomeStyle Renovation, CHOICERenovation có yêu cầu riêng về appraisal, phạm vi công trình, contractor và cách quản lý renovation funds.
Bạn có thể tìm hiểu thêm trong thông tin chương trình CHOICERenovation của Freddie Mac.
Section 04
Cash-Out Refinance Và Renovation Mortgage Khác Nhau Thế Nào?
Điểm khác biệt lớn nhất nằm ở cách khoản tiền sửa nhà được tài trợ và quản lý.
Với cash-out refinance, bạn sử dụng home equity để nhận tiền mặt. Với các chương trình renovation mortgage chuyên biệt, chi phí sửa nhà được đưa trực tiếp vào cấu trúc khoản vay và thường được giải ngân theo quy trình renovation.
| Tiêu chí | Cash-Out Refinance | Renovation Mortgage |
|---|---|---|
| Mortgage hiện tại | Được thay thế | Được thay thế |
| Nguồn tài trợ | Home equity | Chi phí renovation đủ điều kiện |
| Cách nhận tiền | Thường nhận tiền mặt sau closing | Thường giải ngân theo quy trình công trình |
| Appraisal | Chủ yếu dựa trên giá trị nhà hiện tại | Có thể dựa trên giá trị sau renovation |
| Kế hoạch sửa chữa | Thường không cần phê duyệt riêng | Thường yêu cầu hồ sơ renovation |
| Mức độ linh hoạt | Linh hoạt hơn trong việc sử dụng tiền | Gắn với công trình được chấp thuận |
Nếu bạn muốn sử dụng tiền cho nhiều công việc khác nhau và đã có đủ home equity, cash-out refinance là một lựa chọn có thể tìm hiểu.
Ngược lại, nếu căn nhà cần sửa chữa đáng kể và bạn muốn tài trợ chi phí dựa trên một kế hoạch renovation cụ thể, các chương trình renovation mortgage chuyên biệt có thể đáng để so sánh.
Tuy nhiên, không có chương trình nào phù hợp với mọi homeowner. Lựa chọn cần dựa trên điều kiện căn nhà, khả năng trả nợ và tổng chi phí của từng phương án.
Section 05
Điều Kiện Để Refinance Và Gộp Chi Phí Renovation
Việc sở hữu nhà không đồng nghĩa với việc bạn tự động đủ điều kiện refinance để sửa chữa.
Lender thường đánh giá ba nhóm yếu tố quan trọng.
Giá Trị Căn Nhà Và Home Equity
Với cash-out refinance, lender xem xét giá trị căn nhà và số dư các khoản nợ thế chấp để xác định khả năng rút home equity.
Chẳng hạn, căn nhà trị giá $450,000 và mortgage còn nợ $280,000 sẽ có khoảng $170,000 home equity, nếu không có khoản nợ thế chấp khác.
Tuy nhiên, bạn không thể mặc định rút toàn bộ số tiền này. Lender vẫn phải áp dụng giới hạn LTV và các quy định của chương trình.
Với renovation mortgage, giá trị dự kiến sau khi hoàn thành công trình cũng có thể ảnh hưởng đến số tiền được xét duyệt.
Credit Score, Thu Nhập Và Khả Năng Trả Nợ
Lender sẽ xem xét lịch sử tín dụng, thu nhập, các khoản nợ hiện tại và debt-to-income ratio (DTI), tức tỷ lệ nợ hằng tháng so với thu nhập gộp hằng tháng.
Nếu mortgage mới có số dư cao hơn, khoản thanh toán hằng tháng cũng có thể thay đổi.
Do đó, lender cần xác định bạn có khả năng duy trì việc trả nợ theo điều khoản mới hay không.
Yêu cầu cụ thể khác nhau giữa FHA, conventional loans và từng lender.
Kế Hoạch Renovation Và Contractor
Nếu sử dụng FHA 203(k), HomeStyle Renovation hoặc CHOICERenovation, bạn có thể cần cung cấp bản dự toán, danh sách hạng mục sửa chữa và thông tin contractor.
Một số chương trình yêu cầu nhà thầu đáp ứng điều kiện nhất định, có giấy phép nếu luật địa phương yêu cầu, đồng thời cho phép lender kiểm tra tiến độ công trình.
Điều này giúp lender xác định nguồn tiền được sử dụng đúng cho những hạng mục đã được phê duyệt.
Section 06
Quy Trình Refinance Kết Hợp Renovation Diễn Ra Như Thế Nào?
Mỗi lender và chương trình có thể có quy trình khác nhau, nhưng nhìn chung bạn sẽ trải qua các bước sau.
Bước 1: Xác định ngân sách renovation. Liệt kê những hạng mục cần sửa, dự toán chi phí và dự trù các khoản phát sinh. Nếu thuê contractor, bạn có thể cần báo giá chi tiết.
Bước 2: Đánh giá mortgage hiện tại. Xem lại số dư còn nợ, lãi suất, giá trị căn nhà và khả năng sử dụng home equity.
Bước 3: Tìm hiểu chương trình vay. So sánh cash-out refinance với các renovation mortgage để hiểu giới hạn vay, yêu cầu hồ sơ và cách giải ngân.
Bước 4: Hoàn tất hồ sơ và appraisal. Lender sẽ kiểm tra thu nhập, credit, tài sản và các thông tin liên quan. Đối với renovation mortgage, appraisal có thể cần đánh giá giá trị sau cải tạo.
Bước 5: Underwriting và closing. Nếu hồ sơ được phê duyệt và các điều kiện được đáp ứng, bạn sẽ hoàn tất closing để khoản mortgage mới thay thế khoản vay hiện tại.
Bước 6: Thực hiện renovation. Với chương trình renovation mortgage, nguồn tiền thường được giải ngân theo tiến độ và yêu cầu kiểm tra công trình. Với cash-out refinance, bạn thường trực tiếp quản lý khoản tiền nhận được.
Một điểm cần lưu ý là các chương trình renovation mortgage có thể cần thêm thời gian xử lý do phải xem xét cả hồ sơ vay lẫn kế hoạch sửa chữa.
Section 07
Những Chi Phí Và Rủi Ro Cần Cân Nhắc Trước Khi Refinance
Gộp chi phí renovation vào mortgage có thể giúp bạn giảm nhu cầu sử dụng tiền mặt ban đầu, nhưng không có nghĩa tổng chi phí sửa nhà sẽ thấp hơn.
Có ba vấn đề cần nhìn kỹ trước khi quyết định.
Bạn Có Thể Mất Lãi Suất Mortgage Hiện Tại
Đây là một trong những yếu tố quan trọng nhất.
Giả sử bạn đang có mortgage với lãi suất thấp hơn đáng kể so với các khoản vay mới trên thị trường. Khi thực hiện cash-out refinance, lãi suất mới sẽ áp dụng cho toàn bộ mortgage được refinance, chứ không chỉ phần tiền bổ sung để sửa nhà.
Vì vậy, ngay cả khi chỉ muốn vay thêm một khoản nhỏ, bạn vẫn cần đánh giá tác động của việc thay đổi lãi suất đối với toàn bộ dư nợ.
Closing Costs Có Thể Làm Tăng Tổng Chi Phí
Refinance thường đi kèm những khoản phí như appraisal, origination, title services và các chi phí closing khác.
Nếu sử dụng renovation mortgage, bạn còn có thể gặp phí kiểm tra công trình, consultant, giấy phép và khoản dự phòng phát sinh.
Một số chương trình cho phép đưa những khoản phí đủ điều kiện vào mortgage. Tuy nhiên, cách này làm tăng số dư khoản vay và có thể khiến tổng tiền lãi phải trả cao hơn.
Khoản Mortgage Mới Có Thể Kéo Dài Nghĩa Vụ Trả Nợ
Monthly payment không phải con số duy nhất cần xem xét.
Nếu bạn refinance sang khoản vay có thời gian trả nợ dài hơn, monthly payment có thể giảm, nhưng tổng số tiền lãi trong suốt thời gian vay có thể tăng.
Ngoài ra, căn nhà vẫn là tài sản bảo đảm cho khoản mortgage. Nếu không thể đáp ứng nghĩa vụ thanh toán, bạn có thể đối mặt với nguy cơ foreclosure.
Vì vậy, khi đánh giá renovation refinance, cần nhìn vào cả ngân sách hằng tháng và tác động tài chính lâu dài.
Section 08
Nếu Không Muốn Refinance, Có Thể Dùng HELOC Hoặc Home Equity Loan Không?
Có. Nếu mục tiêu chính của bạn là có thêm tiền sửa nhà nhưng không muốn thay thế mortgage hiện tại, HELOC hoặc home equity loan là hai lựa chọn khác đáng tìm hiểu.
Home equity loan thường cung cấp một khoản tiền một lần, với lịch trả nợ và lãi suất theo hợp đồng. Bạn có thể dùng khoản tiền đó để thanh toán chi phí renovation.
HELOC (Home Equity Line of Credit) là một hạn mức tín dụng được bảo đảm bằng căn nhà. Thay vì nhận toàn bộ tiền ngay từ đầu, bạn có thể rút tiền theo nhu cầu trong giai đoạn được phép.
Điều này có thể hữu ích nếu công trình renovation diễn ra theo nhiều giai đoạn, chẳng hạn trả tiền thiết kế trước, sau đó thanh toán vật liệu và nhân công.
Tuy nhiên, nhiều HELOC có lãi suất thay đổi, nên chi phí trả nợ có thể biến động theo thời gian.
Cả HELOC và home equity loan đều tạo thêm nghĩa vụ nợ được bảo đảm bằng căn nhà. Chúng không loại bỏ rủi ro tài chính chỉ vì bạn giữ nguyên mortgage đầu tiên.
Bạn có thể đọc thêm bài so sánh cash-out refinance, HELOC và home equity loan theo từng nhu cầu sử dụng tiền để hiểu rõ sự khác biệt trước khi quyết định.
Section 09
Câu Hỏi Thường Gặp Về Renovation Refinance
Có thể gộp chi phí sửa nhà vào mortgage hiện tại mà không refinance không?
Thông thường, bạn không thể đơn giản cộng thêm chi phí renovation vào số dư mortgage hiện tại. Renovation refinance sẽ thay thế khoản vay cũ bằng khoản vay mới. Nếu muốn giữ mortgage hiện tại, bạn có thể tìm hiểu HELOC hoặc home equity loan.
FHA 203(k) có dùng để sửa căn nhà đang sở hữu không?
Có. FHA 203(k) cho phép refinance và tài trợ những hạng mục sửa chữa đủ điều kiện đối với căn nhà đáp ứng yêu cầu chương trình. Phạm vi công việc và quy trình sẽ khác nhau giữa Limited 203(k) và Standard 203(k).
Có cần nhiều home equity để refinance sửa nhà không?
Điều này phụ thuộc chương trình. Cash-out refinance dựa nhiều vào home equity hiện có, trong khi một số renovation mortgage có thể xem xét giá trị căn nhà sau khi hoàn thành công trình. Dù vậy, bạn vẫn phải đáp ứng giới hạn vay và các yêu cầu underwriting.
Có thể tự sửa nhà thay vì thuê contractor không?
Một số chương trình có lựa chọn cho phép tự thực hiện những hạng mục nhất định, nhưng đi kèm giới hạn và yêu cầu phê duyệt. Chẳng hạn, HomeStyle Renovation có quy định riêng cho DIY projects. Không phải mọi công việc tự sửa nhà đều đủ điều kiện được tài trợ.
Gộp renovation vào mortgage có làm tăng monthly payment không?
Có thể. Monthly payment phụ thuộc vào số dư khoản vay mới, lãi suất, thời hạn vay và các khoản phí hoặc mortgage insurance nếu áp dụng. Khoản vay cao hơn có thể làm tăng nghĩa vụ tài chính, nên cần xem xét cả monthly payment và tổng chi phí vay.
Section 10
Kết Luận: Có Nên Gộp Chi Phí Renovation Vào Mortgage Refinance?
Bạn hoàn toàn có thể tìm hiểu các chương trình cho phép kết hợp chi phí renovation với mortgage refinance. Tuy nhiên, lựa chọn phù hợp phụ thuộc vào tình trạng căn nhà, số dư mortgage hiện tại, home equity và mục tiêu tài chính của bạn.
Cash-out refinance mang lại sự linh hoạt trong cách sử dụng tiền, nhưng có thể khiến bạn phải thay đổi lãi suất của toàn bộ mortgage. Trong khi đó, FHA 203(k), HomeStyle Renovation và CHOICERenovation cho phép tài trợ những công việc sửa chữa đủ điều kiện, đổi lại là quy trình kiểm soát renovation chặt chẽ hơn.
Nếu không muốn thay mortgage hiện tại, HELOC và home equity loan cũng là những lựa chọn đáng so sánh.
Trước khi đưa ra quyết định, điều quan trọng không chỉ là bạn có thể vay thêm bao nhiêu, mà còn là tổng chi phí khoản vay mới và khả năng duy trì thanh toán trong dài hạn.
Nếu đang cân nhắc sử dụng mortgage để sửa nhà, bạn có thể tìm hiểu các lựa chọn refinance tại Wonder Rates và trao đổi với loan officer để hiểu rõ những chương trình hiện có, điều kiện xét duyệt và chi phí liên quan.
Lưu ý: Bài viết chỉ nhằm mục đích cung cấp thông tin giáo dục, không phải lời khuyên tài chính cá nhân hoặc cam kết cấp tín dụng. Điều kiện vay, chương trình và khả năng phê duyệt phụ thuộc vào hồ sơ thực tế, đặc điểm căn nhà, lender và các yêu cầu underwriting hiện hành.
Duc Pham, Mortgage Broker | NMLS# 844897 | 408-600-1900 | dp@wonderrates.com
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134
Equal Housing Opportunity. Equal Housing Lender.
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA





