
Section 01
Mortgage lending là một trong những mảng phức tạp nhất để một ngân hàng tự xây dựng từ đầu. Không chỉ cần loan officers và underwriters, ngân hàng còn phải đầu tư vào loan origination system, pricing, document collection, compliance, closing, servicing integrations và secondary market infrastructure.
Đó là lý do một mô hình mới đang được chú ý nhiều hơn trong fintech: Mortgage-as-a-Service, viết tắt là MaaS.
Thay vì ngân hàng tự xây toàn bộ “mortgage factory”, một fintech có thể cung cấp phần lớn technology và operations phía sau. Ngân hàng vẫn giữ thương hiệu và quan hệ với khách hàng, còn fintech vận hành phần hạ tầng cần thiết để originate khoản vay.
Section 02
Mortgage-as-a-Service là gì?
Mortgage-as-a-Service là mô hình trong đó một bên thứ ba cung cấp một phần hoặc gần như toàn bộ hạ tầng cần thiết để một financial institution cung cấp mortgage.
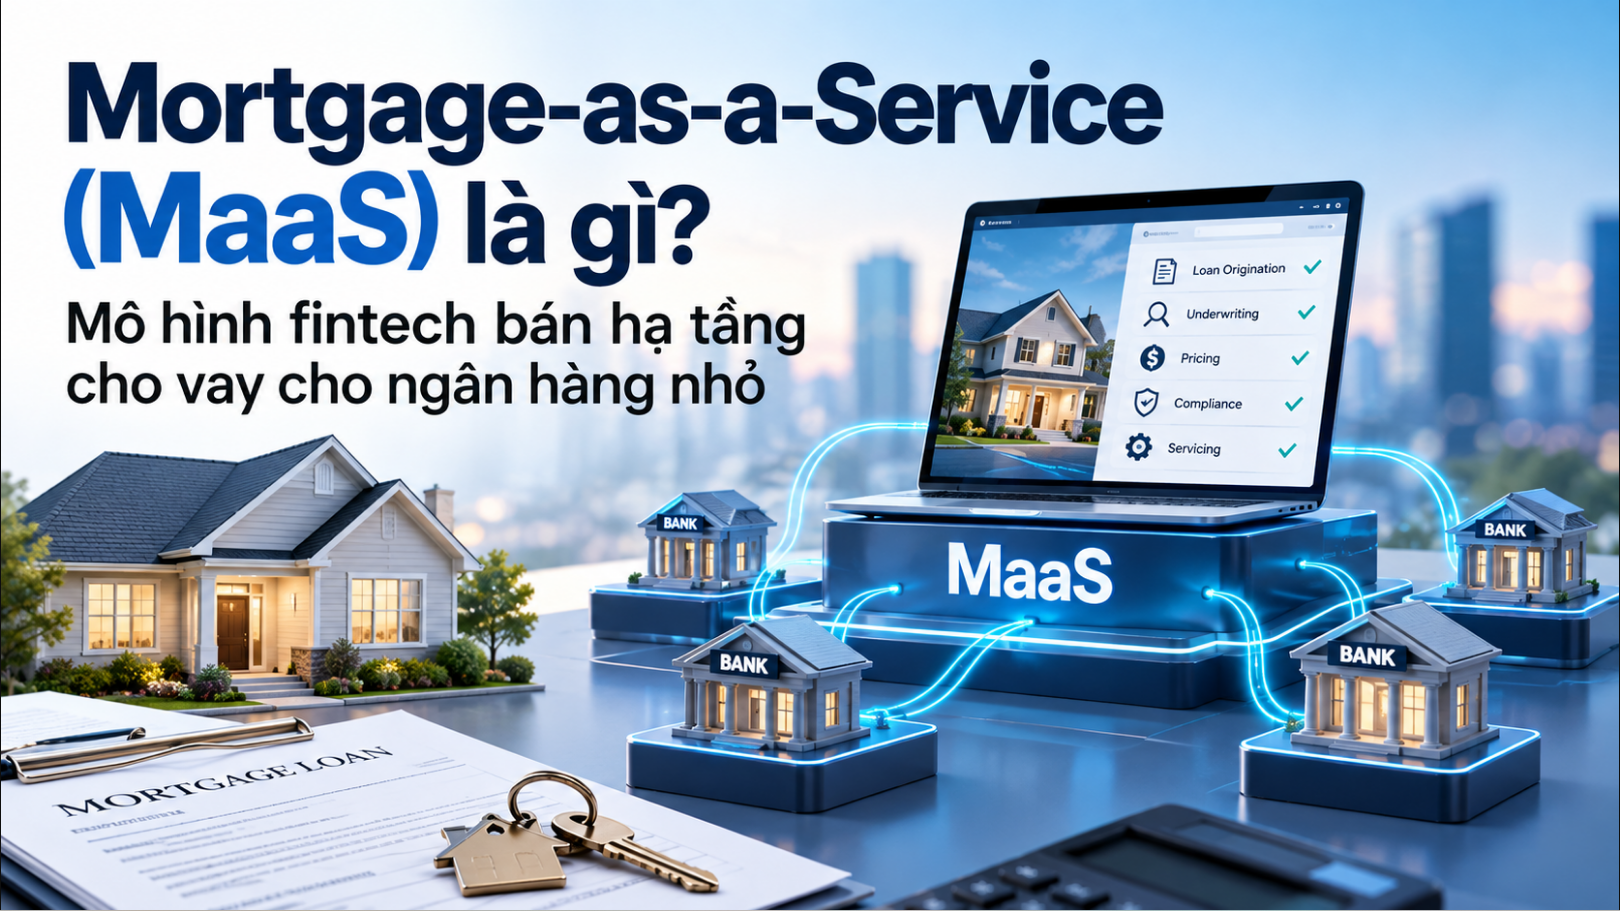
Tùy nhà cung cấp, MaaS có thể bao gồm borrower application, loan origination technology, pricing, processing, underwriting support, compliance workflow, closing, post-closing và capital markets connectivity.
Một số nền tảng còn cho phép ngân hàng sử dụng trải nghiệm hoàn toàn white-label, nghĩa là borrower vẫn nhìn thấy thương hiệu của ngân hàng trong suốt quá trình.
Infosys và Better hiện mô tả Mortgage as a Service của họ là một nền tảng white-label tích hợp technology và operations cho banks và credit unions, hỗ trợ mortgage, HELOC và các sản phẩm home financing khác.
Mô hình này có thể hiểu đơn giản như sau:
Ngân hàng sở hữu customer relationship. Fintech cung cấp mortgage infrastructure.
Section 03
MaaS giải quyết vấn đề gì cho ngân hàng nhỏ?
Mortgage lending có một đặc điểm không thuận lợi với ngân hàng quy mô nhỏ: rất nhiều chi phí là fixed cost.
Một institution vẫn cần technology, compliance controls và nhân sự chuyên môn ngay cả khi chỉ originate vài trăm loans mỗi năm. Khi volume giảm, cost per loan có thể tăng mạnh.
Trong khi đó, fintech platform có thể spread cùng một technology stack và operations infrastructure trên nhiều lenders.
Đây là logic kinh tế cơ bản của MaaS:
| Mô hình truyền thống | Mortgage-as-a-Service |
|---|---|
| Bank tự xây mortgage operation | Sử dụng infrastructure của fintech |
| Chi phí fixed cao | Nhiều chi phí chuyển sang variable cost |
| Phải duy trì nhiều vendor integrations | Vendor cung cấp integrated stack |
| Tuyển processing và operations team riêng | Có thể outsource một phần operations |
| Thời gian triển khai dài | Có thể launch nhanh hơn |
| Bank kiểm soát trực tiếp nhiều hoạt động | Cần quản lý third-party risk chặt hơn |
Pylon, một mortgage infrastructure company, mô tả proposition cho banks là chuyển mortgage operation sang một mô hình software-driven với chi phí thấp hơn và khả năng triển khai white-label hoặc thông qua APIs.
Section 04
Mortgage-as-a-Service hoạt động như thế nào?
Không có một cấu trúc MaaS duy nhất. Mỗi provider có thể đảm nhận một phần khác nhau của mortgage lifecycle.
Một cấu trúc phổ biến có thể gồm 5 lớp.
1. Borrower experience
Fintech cung cấp online application, document upload, borrower portal và communication tools.
Toàn bộ giao diện có thể mang thương hiệu của bank hoặc credit union.
Khách hàng có thể không biết rằng phần technology phía sau đến từ một vendor khác.
2. Loan origination infrastructure
MaaS platform có thể cung cấp hoặc kết nối:
- Loan origination system
- Product and pricing engine
- Credit and verification services
- Automated underwriting integrations
- Disclosure generation
- Document management
- Closing workflows
Thay vì bank phải tích hợp từng vendor riêng, MaaS provider cố gắng gom nhiều phần của workflow vào một stack.
3. Mortgage operations
Một số MaaS providers không chỉ bán software mà còn cung cấp nhân sự hoặc managed services cho:
- Processing
- Underwriting support
- Closing
- Post-closing
- Quality control
Đây là điểm làm MaaS khác một loan origination software thông thường.
4. Capital markets
Sau khi mortgage được originate, lender phải quyết định giữ loan trong portfolio hay bán ra secondary market.
Một MaaS platform đầy đủ có thể hỗ trợ loan eligibility, pricing, investor delivery hoặc các capital-market connections cần thiết.
Một số mortgage infrastructure providers còn cung cấp broader capital markets support cho tổ chức muốn mở hoặc scale mortgage channel.
5. Servicing hoặc servicing transfer
Sau closing, mortgage cần được serviced.
Tùy cấu trúc, bank có thể giữ servicing, chuyển servicing cho một third party hoặc sử dụng servicing integrations được MaaS provider hỗ trợ.
Section 05
MaaS khác gì với Loan Origination System?
Đây là điểm dễ nhầm.
Một Loan Origination System, LOS, chủ yếu là phần mềm dùng để quản lý workflow của một mortgage từ application đến closing.
Mortgage-as-a-Service rộng hơn.
| Capability | LOS | MaaS |
|---|---|---|
| Loan workflow | Có | Có |
| Borrower portal | Có thể | Thường có |
| Pricing integrations | Có | Có |
| Processing staff | Không | Có thể có |
| Underwriting operations | Không | Có thể có |
| Compliance operations | Chủ yếu là tools | Có thể bao gồm managed services |
| Closing operations | Integration | Có thể trực tiếp hỗ trợ |
| Capital markets | Hạn chế | Có thể bao gồm |
| White-label mortgage business | Không nhất thiết | Thường là mục tiêu chính |
Nói đơn giản, LOS là software. MaaS có thể là software + operations + infrastructure.
MaaS khác gì với Banking-as-a-Service?
Mortgage-as-a-Service cũng không hoàn toàn giống Banking-as-a-Service, hay BaaS.
BaaS thường rộng hơn, có thể bao gồm deposits, payments, cards và lending infrastructure. MaaS tập trung cụ thể vào home lending.
| MaaS | BaaS | |
|---|---|---|
| Trọng tâm | Mortgage và home lending | Banking products rộng hơn |
| Mortgage origination | Core function | Có thể có hoặc không |
| Deposit accounts | Không phải trọng tâm | Thường có |
| Cards/payments | Không phải trọng tâm | Có thể là core product |
| Target users | Banks, credit unions, lenders, fintechs | Fintechs, brands, banks |
| Regulatory complexity | Mortgage lending laws | Banking, deposits, payments và lending |
Một bank có thể dùng MaaS mà không trở thành một BaaS bank.
Section 06
Vì sao community banks có thể quan tâm MaaS?
Community banks có một lợi thế mà fintech khó mua được bằng technology: customer relationships và local trust.
Nhưng họ thường không có technology budgets giống các national banks hoặc large nonbank lenders.
MaaS tạo ra khả năng kết hợp hai thứ:
Local distribution của community bank + mortgage technology của fintech.
Điều này đặc biệt đáng chú ý khi community banks muốn quay lại mortgage lending nhưng không muốn tuyển lại một mortgage operations team lớn.
Federal Home Loan Bank of Chicago cũng ghi nhận rằng depository lenders đã đóng vai trò nhỏ hơn trong mortgage originations so với trước đây, trong khi các policy developments gần đây có thể tạo cơ hội để community banks tham gia mạnh hơn trở lại.
Section 07
MaaS có thể giúp bank giảm chi phí như thế nào?
Mortgage business có tính chu kỳ rất cao.
Khi rates giảm, application volume có thể tăng nhanh. Khi rates tăng, volume có thể giảm mạnh.
Một bank tự vận hành toàn bộ mortgage department phải giữ:
- Staff
- Technology contracts
- Compliance resources
- Vendor integrations
- Licensing infrastructure
- Quality control
ngay cả khi volume thấp.
MaaS có thể giúp chuyển một phần cấu trúc này từ fixed cost sang variable cost.
Ví dụ, thay vì duy trì một processing team lớn quanh năm, institution có thể trả cho provider dựa trên số lượng loans hoặc services thực tế sử dụng.
Đây là một trong những lý do mortgage infrastructure providers thường nhấn mạnh khả năng giảm origination cost và scale theo volume.
Section 08
Fintech kiếm tiền từ MaaS bằng cách nào?
Business model tùy provider nhưng thường có thể kết hợp nhiều nguồn revenue.
| Revenue model | Cách hoạt động |
|---|---|
| Platform fee | Bank trả phí sử dụng technology |
| Per-loan fee | Thu phí trên mỗi mortgage originated |
| Processing fee | Tính phí operations theo file |
| Subscription | Monthly hoặc annual platform fee |
| Capital markets economics | Revenue liên quan đến loan sale hoặc execution |
| Servicing economics | Revenue từ servicing hoặc servicing transfer |
| Add-on services | Verification, compliance, analytics, AI tools |
Điểm hấp dẫn với fintech là revenue có thể tăng cùng loan volume mà không cần sở hữu toàn bộ customer acquisition channel.
Bank mang khách hàng đến. MaaS provider monetizes infrastructure.
Section 09
Nhưng ngân hàng có thật sự outsource được compliance không?
Không hoàn toàn.
Đây có lẽ là điểm quan trọng nhất khi đánh giá Mortgage-as-a-Service.
Federal Reserve, FDIC và OCC đã nói rõ rằng việc một bank sử dụng third party không làm giảm trách nhiệm của bank trong việc hoạt động an toàn và tuân thủ pháp luật.
Nói cách khác:
Bank có thể outsource activity, nhưng không thể outsource regulatory responsibility.
Điều này đặc biệt quan trọng với mortgage vì process liên quan đến nhiều consumer-protection requirements, fair lending obligations, data security và vendor dependencies.
Third-party risk là rủi ro lớn nhất của MaaS
Nếu một fintech xử lý phần lớn mortgage process, bank có thể trở nên phụ thuộc sâu vào vendor đó.
Regulators yêu cầu banks áp dụng risk management xuyên suốt vòng đời third-party relationship, gồm planning, due diligence, contract negotiation, ongoing monitoring và termination.
Đối với community banks, regulators cũng nhấn mạnh rằng thuê một third party không loại bỏ trách nhiệm quản lý rủi ro của bank.
Một MaaS partnership vì vậy cần xem xét ít nhất các nhóm risk sau:
| Risk | Ví dụ |
|---|---|
| Compliance risk | Disclosures hoặc underwriting workflow không tuân thủ |
| Fair lending risk | Model hoặc process tạo disparate treatment |
| Operational risk | Platform outage làm loans không close được |
| Cybersecurity risk | Borrower data bị compromise |
| Model risk | Automated decisioning hoạt động sai |
| Vendor concentration | Quá nhiều critical functions nằm ở một provider |
| Business continuity | Fintech gặp financial trouble hoặc ngừng hoạt động |
| Reputation risk | Borrower gặp vấn đề nhưng bank vẫn chịu ảnh hưởng thương hiệu |
White-label không có nghĩa responsibility biến mất
MaaS thường được quảng bá bằng một điểm rất hấp dẫn: customer experience vẫn mang thương hiệu của bank.
Borrower apply trên website của ngân hàng.
Emails có logo ngân hàng.
Portal có màu sắc của ngân hàng.
Nhưng phía sau có thể là infrastructure của fintech.
Điều này giúp bank giữ customer relationship, nhưng cũng có nghĩa nếu vendor gây ra service failure hoặc compliance problem, borrower có thể vẫn nhìn đó là lỗi của bank.
Đó là lý do third-party oversight không chỉ là một IT project. Nó là vấn đề của board, risk management, compliance và operations.
Section 10
AI đang thay đổi Mortgage-as-a-Service như thế nào?
Một thế hệ MaaS mới đang chuyển từ “digital mortgage” sang automation-first mortgage infrastructure.
Các platform hiện quảng bá khả năng tự động hóa:
- Document classification
- Income verification
- Condition management
- Underwriting workflows
- Compliance checks
- Borrower communication
- Pricing
- Quality control
Infosys và Better hiện mô tả MaaS của họ là một white-label AI-driven platform dành cho banks và credit unions.
Pylon cũng định vị platform của mình như mortgage rails có thể hỗ trợ pricing, rate lock, underwriting và origination workflows thông qua một unified platform và APIs.
Xu hướng này có thể làm giảm manual work, nhưng đồng thời đặt thêm câu hỏi về model governance, data quality và accountability.
Section 11
MaaS có thay thế Loan Officer không?
Không nhất thiết.
MaaS chủ yếu thay đổi infrastructure phía sau loan, không tự động loại bỏ vai trò tư vấn phía trước.
Technology có thể giúp borrower upload documents nhanh hơn, verify income tự động hoặc xử lý conditions hiệu quả hơn.
Nhưng nhiều mortgage decisions vẫn liên quan đến:
- Chọn loan program
- So sánh loan structures
- Giải thích ARM và fixed rate
- Down payment strategy
- DTI
- Self-employed income
- Credit issues
- Property type
- Timing risk
Vai trò LO có thể chuyển từ “người vận chuyển paperwork” sang “người giải thích và thiết kế loan structure”.
MaaS càng tự động hóa operations, giá trị của LO càng nằm ở phần tư vấn mà software khó thay thế hoàn toàn.
MaaS có phù hợp với mọi ngân hàng nhỏ không?
Không.
Một community bank có portfolio lending mạnh, existing mortgage team hiệu quả và technology stack đã được amortize có thể không cần chuyển toàn bộ sang MaaS.
Ngược lại, MaaS có thể đáng xem xét với một institution đang ở một trong các tình huống sau:
- Muốn mở lại mortgage channel sau khi đã thu hẹp operations.
- Có customer base nhưng mortgage volume chưa đủ để xây team lớn.
- Muốn thêm HELOC hoặc home lending product nhanh hơn.
- Muốn modernize borrower experience mà không thay toàn bộ core systems.
- Muốn mở rộng sang nhiều markets nhưng không muốn tăng fixed cost tương ứng.
Quyết định cuối cùng phải dựa vào economics và risk appetite, không chỉ vì technology mới.
Mortgage-as-a-Service có thể thay đổi cạnh tranh mortgage thế nào?
Nếu MaaS tiếp tục phát triển, mortgage market có thể chuyển từ mô hình “ai sở hữu mortgage factory lớn nhất” sang “ai sở hữu customer relationship tốt nhất và kết nối được infrastructure hiệu quả nhất”.
Điều đó có thể giúp community banks cạnh tranh với large banks và national nonbank lenders theo một cách khác.
Họ không nhất thiết phải tự xây everything.
Họ có thể thuê infrastructure giống như doanh nghiệp sử dụng cloud computing thay vì tự xây data center.
Nhưng mortgage không phải một technology product thuần túy. Nó là regulated financial product.
Vì vậy, lợi thế của MaaS chỉ thực sự tồn tại khi cost efficiency, customer experience và regulatory control cùng hoạt động tốt.
Section 12
Ưu và nhược điểm của Mortgage-as-a-Service
| Ưu điểm | Rủi ro |
|---|---|
| Giảm nhu cầu build technology từ đầu | Phụ thuộc vào third-party provider |
| Có thể giảm fixed operating cost | Bank vẫn chịu regulatory responsibility |
| Launch mortgage channel nhanh hơn | Cybersecurity và data risk |
| Scale operations theo volume | Vendor concentration |
| White-label customer experience | Khó chuyển provider nếu integration quá sâu |
| Access automation và AI nhanh hơn | Model và compliance governance |
| Có thể mở thêm product nhanh hơn | Economics phụ thuộc contract và volume |
Section 13
Điều cần kiểm tra trước khi chọn MaaS provider
Một bank không nên chọn provider chỉ vì demo đẹp hoặc automation cao.
Một due-diligence process tốt nên xem xét:
- Financial condition của provider
- Mortgage licensing structure
- Regulatory history
- Information security
- Business continuity
- Data ownership
- Fair lending controls
- AI/model governance
- SLA và uptime
- Audit rights
- Complaint handling
- Subcontractors
- Capital markets capabilities
- Exit và data-migration plan
Federal banking regulators đặc biệt nhấn mạnh due diligence, contract structure và ongoing monitoring trong third-party risk management.
Section 14
Frequently Asked Questions về Mortgage-as-a-Service
Mortgage-as-a-Service là gì?
Mortgage-as-a-Service là mô hình trong đó fintech hoặc mortgage infrastructure provider cung cấp technology và có thể cả operational services để banks, credit unions hoặc financial institutions cung cấp mortgage mà không cần tự xây toàn bộ mortgage platform.
MaaS có giống white-label mortgage không?
Có liên quan nhưng không hoàn toàn giống nhau. White-label mô tả cách sản phẩm xuất hiện dưới thương hiệu của lender. MaaS có thể bao gồm white-label experience, nhưng còn có thể cung cấp processing, underwriting workflows, compliance infrastructure và capital-market support.
Community bank có thể outsource toàn bộ mortgage department không?
Institution có thể outsource nhiều functions, nhưng regulatory responsibility vẫn thuộc về bank. Federal regulators nói rõ rằng sử dụng third party không loại bỏ trách nhiệm tuân thủ và risk management của banking organization.
MaaS có giúp mortgage rẻ hơn không?
MaaS có thể giúp lender giảm operating và technology costs, đặc biệt khi volume biến động. Tuy nhiên, việc borrower có nhận được lower mortgage rate hay lower fees hay không còn phụ thuộc pricing, secondary-market execution, lender margin và cấu trúc sản phẩm.
MaaS có thay thế LOS không?
Không nhất thiết. MaaS có thể chứa LOS hoặc tích hợp với LOS, nhưng phạm vi của nó rộng hơn vì có thể bao gồm technology, people, operations và capital markets.
MaaS có thay thế Loan Officer không?
Không nhất thiết. MaaS chủ yếu tự động hóa infrastructure và operations. LO vẫn có vai trò trong việc tư vấn loan structure, giải thích lựa chọn và xử lý những hồ sơ phức tạp.
Section 15
Kết luận
Mortgage-as-a-Service (MaaS) phản ánh một thay đổi quan trọng trong cách mortgage business có thể được xây dựng.
Thay vì mỗi community bank phải tự sở hữu cả một mortgage factory, fintech có thể cung cấp technology, operations và infrastructure như một service. Bank giữ customer relationship và brand, trong khi một phần lớn backend được cung cấp bởi chuyên gia bên ngoài.
Mô hình này có thể giúp ngân hàng nhỏ giảm fixed cost, triển khai sản phẩm nhanh hơn và tiếp cận automation mà trước đây chủ yếu dành cho lenders lớn.
Nhưng MaaS không biến mortgage thành một plug-and-play business.
Federal regulators vẫn đặt trách nhiệm cuối cùng về safety, soundness và compliance lên banking organization, ngay cả khi activity được thực hiện bởi third party.
Vì vậy, câu hỏi quan trọng không phải chỉ là:
“Fintech này có thể originate mortgage cho chúng ta không?”
Mà là:
“Chúng ta có thể kiểm soát technology, compliance, customer experience và third-party risk của mô hình này tốt đến mức nào?”
Đó mới là yếu tố quyết định Mortgage-as-a-Service trở thành lợi thế cạnh tranh hay một nguồn rủi ro mới cho ngân hàng.
Bài viết mang tính chất thông tin và giáo dục về mortgage technology và banking infrastructure tại Mỹ. Nội dung không phải legal, regulatory hoặc investment advice.
Bạn đang tính chuyện mua nhà hoặc refinance? Hãy thử mortgage calculator của team Wonder Rates để ước tính khoản trả hàng tháng, rồi kết nối với Duc Pham và team Wonder Rates để được tư vấn chương trình vay phù hợp với hồ sơ của bạn.
Duc Pham, Mortgage Broker | NMLS# 844897
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134
Equal Housing Opportunity. Equal Housing Lender.
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA.




