
Section 01
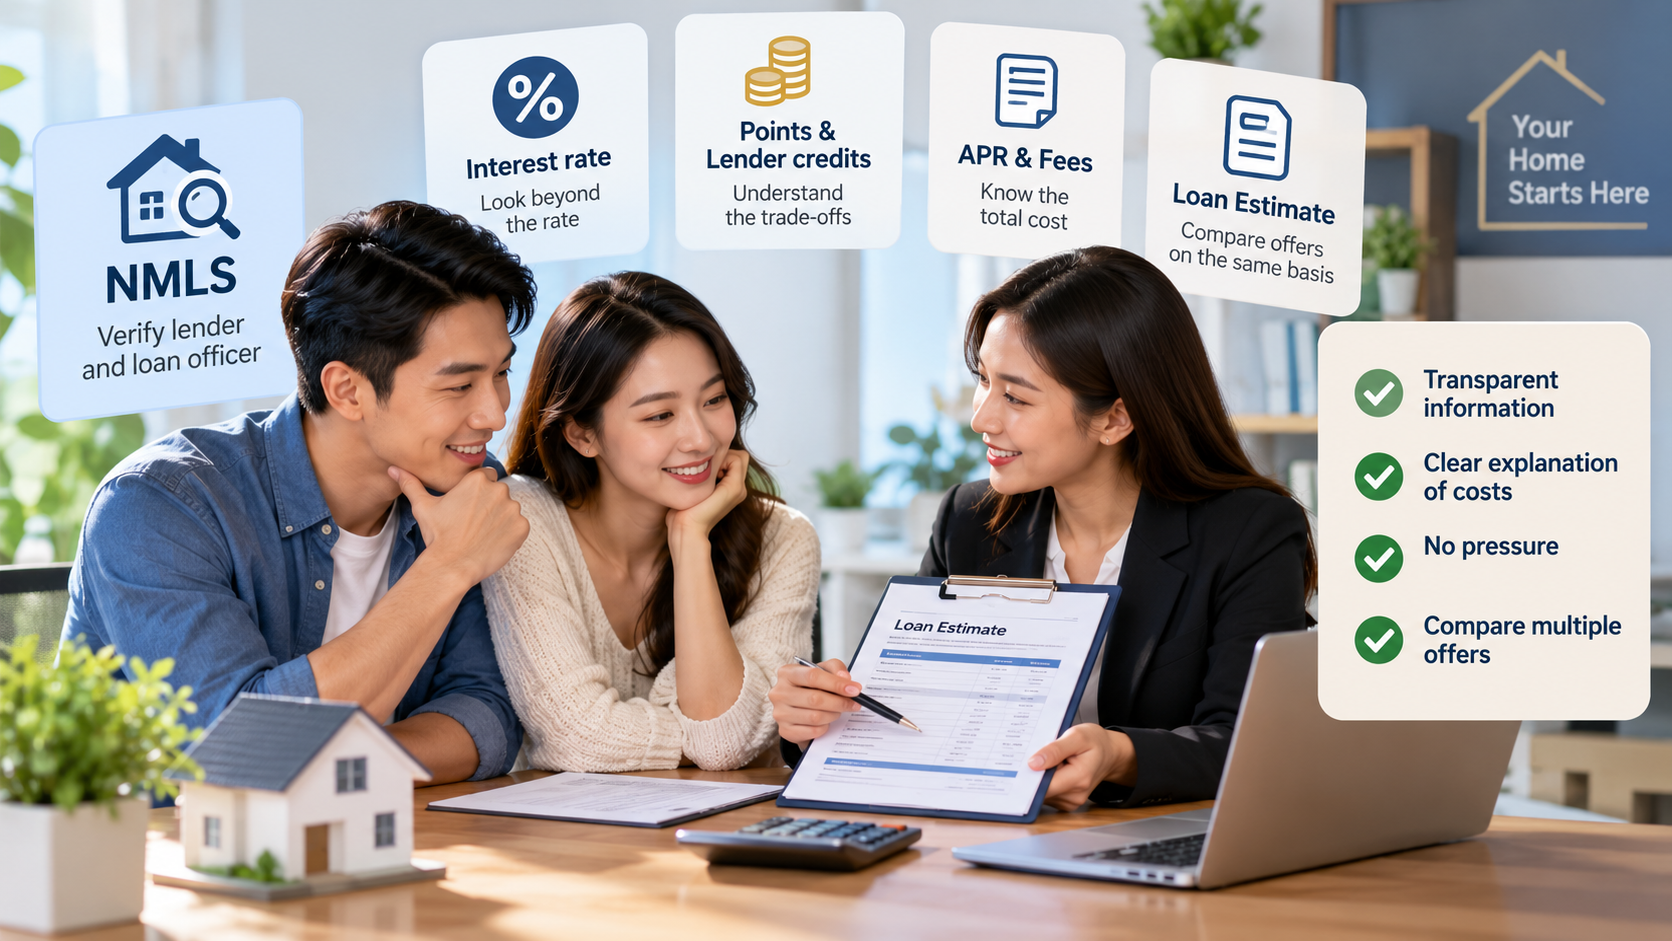
Chọn mortgage lender không chỉ là tìm nơi đưa ra một mức interest rate hấp dẫn. Bạn còn cần biết mình đang làm việc với ai, khoản vay có những chi phí gì, lender giải thích các con số ra sao và những thông tin họ cung cấp có minh bạch hay không.
Một offer có thể có points, offer khác có lender credits. Origination charges, APR, cash to close hoặc cách khoản vay được cấu trúc cũng có thể khác nhau. Vì vậy, nếu bạn chỉ hỏi “rate hôm nay là bao nhiêu?”, bạn mới chỉ nhìn thấy một phần của mortgage offer.
Điều này đặc biệt quan trọng với first-time homebuyers tại Mỹ. Mortgage có nhiều thuật ngữ, giấy tờ và khoản phí mà bạn có thể chưa từng gặp. Trước khi apply, hãy xác minh lender và loan officer, hỏi rõ về rate và fees, rồi dùng Loan Estimate để so sánh các offer trên cùng một cơ sở. [CFPB khuyến nghị người vay yêu cầu Loan Estimate từ nhiều lender](https://www.consumerfinance.gov/ask-cfpb/what-do-i-have-to-do-to-apply-for-a-mortgage-loan-en-144/?) để có cơ sở so sánh rõ ràng hơn.
Section 02
Những dấu hiệu nhanh để đánh giá một mortgage lender
Không có một dấu hiệu duy nhất chứng minh lender nào là lựa chọn phù hợp nhất. Tuy nhiên, một số yếu tố có thể giúp bạn biết khi nào nên tiếp tục tìm hiểu và khi nào nên đặt thêm câu hỏi.
| Điều cần kiểm tra | Dấu hiệu tích cực | Dấu hiệu cần cẩn thận |
|---|---|---|
| NMLS và thông tin đăng ký | Có thông tin xác minh được và khớp với người đang làm việc với bạn | Không muốn cung cấp NMLS ID hoặc thông tin không khớp |
| Approval | Giải thích approval phụ thuộc hồ sơ và underwriting | Hứa “guaranteed approval” trước khi review hồ sơ |
| Interest rate | Giải thích rate cùng points, credits và các chi phí liên quan | Chỉ tập trung vào rate nhưng né các câu hỏi về chi phí |
| Fees | Giải thích fee là gì, ai thu và khi nào phải trả | Dùng fee để đổi lấy lời hứa chắc chắn được approved |
| Loan Estimate | Cung cấp theo đúng quy trình và giải thích các con số | Né tránh hoặc trì hoãn Loan Estimate dù đã nhận đủ thông tin cần thiết |
| Communication | Trả lời câu hỏi rõ ràng, không gây áp lực | Thúc ép bạn ký hoặc chuyển tiền khi bạn chưa hiểu |
| So sánh offer | Cho bạn đủ thông tin để tự so sánh | Không muốn bạn xem hoặc so sánh offer từ lender khác |
Bảng này chỉ nên được dùng như một công cụ sàng lọc ban đầu. Việc một lender không có red flag rõ ràng cũng không có nghĩa mọi loan option họ đưa ra đều phù hợp với hoàn cảnh của bạn.
Section 03
1. Kiểm tra lender và loan officer trên NMLS
Trước khi gửi thông tin tài chính hoặc đi sâu vào hồ sơ, hãy kiểm tra lender và loan officer mà bạn đang làm việc cùng.
. Bạn có thể tìm kiếm bằng tên công ty, tên loan officer, NMLS ID hoặc license number.
Sau khi tìm được hồ sơ, hãy kiểm tra tên công ty, nơi làm việc và thông tin registration hoặc licensing có khớp với người đang liên hệ với bạn hay không. Điều này đặc biệt hữu ích nếu bạn tìm thấy lender qua social media, quảng cáo online hoặc referral.
NMLS cũng có thể hiển thị một số thông tin liên quan đến disciplinary actions. Nếu cần kiểm tra thêm, [CFPB hướng dẫn người tiêu dùng liên hệ với state regulator phù hợp](https://www.consumerfinance.gov/ask-cfpb/is-there-any-way-i-can-see-if-there-have-been-disciplinary-actions-against-my-broker-en-134/?).
Section 04
Có NMLS ID nghĩa là lender chắc chắn uy tín không?
Không.
NMLS giúp bạn xác minh danh tính, registration hoặc licensing status và một số thông tin công khai. Nó không phải hệ thống chấm điểm chất lượng dịch vụ và cũng không chứng nhận lender có rate hoặc fees phù hợp nhất với bạn.
Hãy xem NMLS là bước kiểm tra đầu tiên. Sau đó, bạn vẫn cần xem cách lender giải thích loan terms, chi phí và quy trình xử lý hồ sơ.
Section 05
2. Đừng chỉ nhìn vào interest rate
Interest rate quan trọng, nhưng một con số rate đứng riêng không cho bạn biết toàn bộ chi phí của mortgage.
Hai lender có thể cùng báo một rate nhưng một offer yêu cầu bạn trả points, trong khi offer kia không có. Một lender khác có thể đưa lender credits để giảm một phần upfront costs nhưng rate lại khác.
Khi nhận một rate quote, bạn nên hỏi:
- Rate này có points không?
- Có lender credits không?
- APR là bao nhiêu?
- Origination charges dự kiến là bao nhiêu?
- Rate đã lock chưa?
- Estimated cash to close là bao nhiêu?
CFPB giải thích về points và lender credits. Points là khoản tiền bạn trả upfront cho lender để đổi lấy interest rate thấp hơn trong cùng một loại loan. Lender credits thường giúp giảm một phần closing costs nhưng có thể đi cùng interest rate cao hơn.
Vì vậy, rate thấp hơn không tự động có nghĩa là tổng chi phí thấp hơn trong mọi trường hợp.
Rate, APR, points và lender credits khác nhau thế nào?
| Thuật ngữ | Hiểu đơn giản | Điều cần chú ý |
|---|---|---|
| Interest rate | Lãi suất dùng để tính interest trên khoản vay | Không thể hiện đầy đủ mọi chi phí |
| APR | Một thước đo rộng hơn về cost of credit | Nên xem cùng các loan terms khác |
| Points | Tiền trả upfront để đổi lấy rate thấp hơn | Làm tăng closing costs |
| Lender credits | Credit từ lender giúp giảm một số upfront costs | Có thể đi cùng rate cao hơn |
| Origination charges | Một số chi phí lender thu để tạo và xử lý loan | Nên so sánh giữa các lender |
| Cash to close | Số tiền ước tính cần chuẩn bị tại closing | Giúp bạn biết ngân sách thực tế |
Điều quan trọng là so sánh các lender trên cùng một loan scenario. Nếu một lender đang quote loan có points còn lender kia quote zero-point loan, chỉ đặt hai interest rates cạnh nhau có thể tạo ra một phép so sánh thiếu chính xác.
Section 06
3. Dùng Loan Estimate để so sánh offer
Nếu bạn chỉ so sánh rate được gửi qua text, email hoặc điện thoại, bạn có thể bỏ sót nhiều khoản chi phí quan trọng.
Loan Estimate giúp bạn nhìn thấy loan amount, interest rate, projected payments, closing costs và các thông tin khác trong một cấu trúc tương đối thống nhất.
CFPB hướng dẫn người vay review Loan Estimates để kiểm tra xem các thông tin có phản ánh đúng loan option đã trao đổi với loan officer hay không. Nếu một chi tiết khác với những gì bạn đã thảo luận, hãy hỏi lender để làm rõ.
Bạn cần cung cấp gì để nhận Loan Estimate?
Đối với các mortgage thuộc TRID Rule, lender phải cung cấp Loan Estimate sau khi nhận đủ sáu thông tin:
- Tên của bạn
- Income
- Social Security number để lender lấy credit report
- Property address
- Estimated property value
- Desired loan amount
CFPB giải thích sáu thông tin cần thiết để nhận Loan Estimate.
Sau khi nhận đủ sáu thông tin này, đối với giao dịch thuộc TRID Rule, lender phải bảo đảm Loan Estimate được gửi hoặc đặt vào mail trong vòng ba business days.
Điều này không có nghĩa lender không được yêu cầu thêm pay stubs, W-2s, bank statements hoặc các tài liệu khác. Những tài liệu đó vẫn có thể cần thiết cho processing và underwriting.
Điểm quan trọng là lender không nên yêu cầu bạn hoàn tất toàn bộ verifying documents như một điều kiện để phát hành Loan Estimate sau khi đã nhận đủ sáu thông tin cần thiết.
Những mục nên so sánh trên Loan Estimate
| Mục cần xem | Câu hỏi nên đặt ra |
|---|---|
| Loan amount | Các lender có đang tính cùng số tiền vay không? |
| Loan type | Có đang so cùng loại loan không? |
| Interest rate | Rate có points hoặc credits đi kèm không? |
| Monthly principal & interest | Hai offer khác nhau thế nào? |
| Origination charges | Chi phí lender thu khác nhau bao nhiêu? |
| Points | Bạn phải trả thêm upfront bao nhiêu? |
| Lender credits | Upfront costs được giảm bao nhiêu? |
| Cash to close | Cần chuẩn bị bao nhiêu tiền tại closing? |
| APR | Chi phí tín dụng giữa các offer khác nhau ra sao? |
CFPB cũng khuyến nghị khi so sánh Loan Estimates nên yêu cầu cùng loại loan từ các lender khác nhau. Điều này giúp việc so sánh có ý nghĩa hơn.
Section 07
4. Nhận biết những dấu hiệu cần cẩn thận
Không có một dấu hiệu duy nhất chứng minh lender nào phù hợp với bạn. Tuy nhiên, một số hành vi nên khiến bạn đặt thêm câu hỏi.
Guaranteed approval
Hãy cẩn thận nếu lender hoặc người tự nhận là lender hứa rằng bạn chắc chắn được approved trước khi hồ sơ được review.
Những câu như “guaranteed approval”, “bad credit cũng chắc chắn được vay” hoặc “chỉ cần đóng phí là loan sẽ được approve” cần được kiểm tra kỹ hơn.
FTC cảnh báo về advance-fee loan scams, trong đó scammers hứa người vay chắc chắn nhận được loan hoặc credit rồi yêu cầu trả tiền trước. FTC cũng lưu ý rằng legitimate lenders có thể thu một số application hoặc appraisal fees, nhưng việc trả fee không thể bảo đảm bạn sẽ được cấp loan.
Vì vậy, vấn đề không phải là “có fee hay không”. Hãy hỏi fee đó dùng cho việc gì, được thu ở giai đoạn nào và có đang được dùng để đổi lấy lời hứa về approval hay không.
Áp lực ký hoặc chuyển tiền
Bạn cũng nên thận trọng nếu lender liên tục thúc ép bạn ký khi chưa hiểu terms, hoặc yêu cầu thanh toán theo cách bất thường.
Nếu payment hoặc wire instructions đột ngột thay đổi, hãy xác minh bằng một kênh liên lạc đáng tin cậy mà bạn đã có từ trước. Đừng chỉ reply vào email vừa gửi yêu cầu chuyển tiền.
Một lender có thể yêu cầu bạn cung cấp tài liệu hoặc thanh toán các khoản phí hợp lệ trong quá trình mortgage. Điều quan trọng là bạn phải hiểu khoản tiền đó dùng cho việc gì và tại sao nó xuất hiện.
Section 08
5. Một lender minh bạch sẽ giải thích được các con số
Bạn không cần biết sẵn mọi thuật ngữ mortgage trước khi apply.
Nếu bạn hỏi APR khác interest rate thế nào, lender nên có khả năng giải thích bằng ngôn ngữ dễ hiểu. Nếu cash to close thay đổi, họ nên chỉ ra phần nào đã thay đổi. Nếu xuất hiện một fee mới, bạn có thể hỏi khoản đó thuộc lender, third party hay một estimate có thể thay đổi.
Theo CFPB, Loan Estimate là mẫu ba trang cung cấp các thông tin quan trọng về khoản vay, như estimated interest rate, monthly payment, total closing costs, taxes và insurance. Nó cũng cho biết một số đặc điểm của khoản vay mà người vay cần chú ý.
Một lender minh bạch không cần làm mọi con số trở nên “đẹp”. Họ cần giúp bạn hiểu con số đó đến từ đâu và nó có ý nghĩa gì với khoản vay của bạn.
Những câu hỏi nên hỏi lender
Bạn có thể bắt đầu bằng những câu hỏi đơn giản:
| Câu hỏi | Vì sao nên hỏi |
|---|---|
| NMLS ID của company và loan officer là gì? | Giúp xác minh thông tin |
| Loan option nào đang được xem xét? | Biết mình đang so sánh sản phẩm nào |
| Rate quote này có points không? | Hiểu chi phí phía sau rate |
| Có lender credits không? | Hiểu tradeoff giữa rate và upfront costs |
| APR là bao nhiêu? | Có thêm một thước đo để so sánh |
| Origination charges dự kiến là bao nhiêu? | Biết phần chi phí lender thu |
| Rate đã lock chưa? | Phân biệt quote với locked rate |
| Khi nào tôi nhận Loan Estimate? | Theo dõi mốc giấy tờ quan trọng |
| Những fees nào có thể thay đổi? | Tránh bất ngờ trong quá trình loan |
| Ai phụ trách hồ sơ khi vào processing? | Biết đầu mối liên hệ |
Một lender không nhất thiết phải có mọi câu trả lời ngay lập tức. Nhưng họ nên sẵn sàng giải thích, kiểm tra lại khi cần và cho bạn biết đâu là estimate, đâu là thông tin đã được xác nhận.
Section 09
6. So sánh lender trên cùng một cơ sở
Shopping mortgage là một phần bình thường của quá trình mua nhà. CFPB khuyến nghị người vay request Loan Estimates từ nhiều lender để có thể so sánh options trước khi quyết định.
Khi so sánh, hãy cố gắng giữ các yếu tố chính giống nhau:
- Cùng loan type
- Cùng loan amount
- Cùng property scenario
- Cùng cách xử lý points hoặc lender credits
- Quote ở khoảng thời gian tương đối gần nhau
Mortgage rates có thể thay đổi. Vì vậy, một quote hôm nay và một quote vài ngày sau không nhất thiết phản ánh cùng market conditions. Bạn cũng nên hỏi rõ rate đã lock hay chưa.
Bạn không cần tìm một lender chỉ vì họ đưa ra một con số rate thấp hơn. Điều quan trọng là bạn có đủ thông tin để hiểu offer đó thực sự bao gồm những gì.
Một lender cũng không nên khiến bạn cảm thấy mình không được phép so sánh. Nếu bạn đang xem nhiều offers, hãy yêu cầu họ giải thích tại sao loan terms, costs hoặc credits của họ khác với offer khác.
Section 10
7. Checklist trước khi chọn mortgage lender
Trước khi quyết định tiếp tục với một lender, hãy kiểm tra lại:
- NMLS và thông tin công ty có xác minh được không?
- Loan officer có gắn với đúng company không?
- Có lời hứa “guaranteed approval” không?
- Interest rate có được giải thích cùng points và lender credits không?
- Bạn có hiểu các lender fees chính không?
- Loan Estimate có phản ánh đúng loan scenario đã trao đổi không?
- Bạn có biết rate đã lock hay chưa?
- Lender có giải thích được khi một con số thay đổi không?
- Bạn có bị thúc ép ký hoặc chuyển tiền khi chưa hiểu rõ không?
- Bạn đã có đủ thông tin để so sánh với offer khác chưa?
Nếu một điểm quan trọng vẫn chưa rõ, đừng tự đoán. Hỏi lender và yêu cầu họ giải thích bằng con số hoặc tài liệu cụ thể.
Section 11
FAQ về cách chọn mortgage lender
Làm sao kiểm tra mortgage lender hoặc loan officer có được phép hoạt động không?
Bạn có thể kiểm tra thông tin qua NMLS Consumer Access. CFPB cho biết NMLS cung cấp dịch vụ miễn phí để người tiêu dùng kiểm tra liệu mortgage company hoặc professional có được phép hoạt động tại tiểu bang của mình hay không. Nếu cần kiểm tra disciplinary actions, bạn có thể xem thêm thông tin trên NMLS và state regulator phù hợp.
Tôi cần cung cấp gì để nhận Loan Estimate?
Đối với mortgage thuộc TRID Rule, lender phải cung cấp Loan Estimate sau khi nhận đủ sáu thông tin gồm tên, income, Social Security number để lấy credit report, property address, estimated property value và desired loan amount.
Loan Estimate có nghĩa mortgage đã được approved không?
Không. Loan Estimate cho biết các terms và estimated costs của mortgage đang được xem xét. Hồ sơ vẫn có thể cần trải qua verification, processing và underwriting trước khi có quyết định cuối cùng.
Có nên chọn lender chỉ vì interest rate thấp hơn?
Không nên chỉ nhìn vào interest rate. Points, lender credits, origination charges, APR và cash to close đều có thể ảnh hưởng đến cấu trúc chi phí của offer. Khi so sánh, hãy xem Loan Estimates cho cùng một loan scenario.
Section 12
Kết luận
Chọn mortgage lender không chỉ là tìm một con số interest rate hấp dẫn. Bạn cần biết mình đang làm việc với ai, khoản vay có những chi phí gì và lender có giải thích rõ những con số đó hay không.
Trước khi apply, hãy kiểm tra lender và loan officer trên NMLS. Khi bắt đầu nhận offer, hãy nhìn beyond the rate và xem points, lender credits, APR, fees và cash to close. Sau đó, dùng Loan Estimate để so sánh các lender trên cùng một cơ sở.
Nếu bạn đang so sánh mortgage lenders nhưng chưa chắc nên nhìn vào rate, APR, points hay closing costs trước, Wonder Rates có thể giúp bạn hiểu rõ hơn từng phần của loan offer trước khi đưa ra quyết định.
Cuối cùng, trước khi ký hoặc chuyển tiền, hãy bảo đảm bạn trả lời được ba câu hỏi: Tôi đang vay với điều khoản nào? Tôi đang trả những chi phí gì? Và tôi có hiểu những gì mình sắp đồng ý hay không?
Nếu một trong ba câu trả lời vẫn chưa rõ, hãy hỏi thêm trước khi tiếp tục.
Lưu ý: Nội dung này chỉ nhằm mục đích giáo dục và cung cấp thông tin chung, không phải lời khuyên tài chính hoặc mortgage dành riêng cho bất kỳ trường hợp cụ thể nào. Loan options, rates, terms và eligibility phụ thuộc vào hồ sơ thực tế và có thể thay đổi.
Duc Pham, Mortgage Broker | NMLS# 844897 | 408-600-1900 | dp@wonderrates.com
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134
Equal Housing Opportunity. Equal Housing Lender.
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA





