
Section 01
Một người mới sang Mỹ, đang ở nhờ nhà người thân. Sau một thời gian, họ muốn có không gian riêng.
Lúc này, lựa chọn đầu tiên họ nghĩ tới thường là thuê apartment (căn hộ).
Nhưng không phải ai muốn ra riêng cũng muốn mua nhà ngay. Có người chưa ổn định công việc. Có người chưa biết sẽ sống ở thành phố nào lâu dài. Có người chưa có đủ savings (tiền tiết kiệm). Có người chỉ đơn giản là chưa sẵn sàng với trách nhiệm của homeownership (sở hữu nhà).
Vậy nếu chưa muốn mua nhà, thuê có phải là lựa chọn duy nhất? Và nếu đang thuê, có cần bắt đầu chuẩn bị mortgage hay chưa?
Bài viết này không trả lời theo kiểu “nên mua” hay “nên thuê” một cách tuyệt đối. Không có câu trả lời chung rằng rent (thuê) luôn tốt hơn buy (mua) hoặc ngược lại. Điều cần nhìn là hoàn cảnh hiện tại, khả năng tài chính, mức độ ổn định và mục tiêu của mỗi người.
Disclaimer*:** Nội dung này chỉ nhằm mục đích cung cấp thông tin và giáo dục chung. Đây không phải là financial, mortgage, tax, legal hoặc investment advice (lời khuyên tài chính, vay mua nhà, thuế, pháp lý hoặc đầu tư). Các con số, ví dụ trong bài chỉ mang tính minh họa.*
Section 02
Thuê nhà không có nghĩa là bạn chưa thành công
Đây là một hiểu lầm rất phổ biến, đặc biệt trong cộng đồng người Việt tại Mỹ, nơi sở hữu nhà thường được xem như một cột mốc bắt buộc. Nhưng thực tế tài chính không vận hành theo cảm tính đó.
Rent có thể mang lại sự linh hoạt
Người thuê thường có nhiều flexibility (sự linh hoạt) hơn trong việc thay đổi nơi ở, tùy vào điều khoản lease (hợp đồng thuê) của họ. Khi lease hết hạn, người thuê có thể chọn gia hạn, chuyển sang một căn khác, hoặc chuyển sang thành phố khác mà không phải trải qua quá trình bán nhà.
Điều này có thể quan trọng với người trẻ, người mới sang Mỹ, hoặc bất kỳ ai chưa chắc chắn về công việc hay nơi định cư lâu dài. Tính linh hoạt không phải là một điểm yếu của việc thuê nhà. Nó là một đặc điểm có giá trị riêng, tùy vào hoàn cảnh của người thuê.
Không phải ai cũng cần sở hữu nhà ngay khi có khả năng
Có khả năng mua nhà không đồng nghĩa với việc phải mua ngay. Một người có thể đủ điều kiện vay mortgage nhưng vẫn chọn giữ tiền mặt, chờ công việc ổn định hơn, hoặc chờ xác định rõ nơi mình thật sự muốn sống lâu dài.
Đây là một quyết định hợp lý, không phải một sự chần chừ. Homeownership là một cam kết tài chính và địa lý dài hạn, và việc trì hoãn nó để có thêm thông tin không phải là sai lầm.
Rent cũng là một phần của kế hoạch tài chính
Thay vì nói rent là “tiền mất”, cách nhìn chính xác hơn là xem rent như một housing expense (chi phí nhà ở), giống như bất kỳ chi phí sinh hoạt cần thiết nào khác.
Người thuê đang trả tiền để có nơi ở và có được sự linh hoạt mà việc thuê mang lại. Họ không có equity (phần giá trị sở hữu tăng dần theo thời gian), nhưng họ cũng không gánh chi phí bảo trì, không bị ràng buộc bởi property tax (thuế bất động sản) tăng theo thời gian, và không phải bỏ ra khoản tiền lớn ban đầu.
Không nên đánh giá một lựa chọn chỉ dựa trên việc tiền đó có tạo ra ownership (quyền sở hữu) hay không. Cả hai lựa chọn đều có chi phí, chỉ là cấu trúc chi phí khác nhau.
Section 03
Khi nào thuê nhà có thể là lựa chọn hợp lý?
Công việc hoặc income (thu nhập) chưa ổn định
Một người chưa chắc chắn về công việc có thể cần giữ sự linh hoạt trong nơi ở. Ví dụ, một người mới đổi nghề, hoặc mới bắt đầu công việc ở một bang khác và chưa biết liệu công việc đó có ổn định lâu dài hay không.
Disclaimer: Ví dụ chỉ nhằm minh họa cho cách suy nghĩ. Đây không phải là khuyến nghị rằng người có income chưa ổn định nên thuê nhà, và không phải mọi người trong hoàn cảnh này đều đưa ra cùng một quyết định.
Có khả năng chuyển bang hoặc chuyển thành phố
Nếu người đọc chưa biết mình sẽ sống ở đâu trong vài năm tới, việc thuê có thể giúp giữ sự linh hoạt đó. Không có một quy tắc cứng kiểu “sống dưới một số năm nhất định thì chắc chắn không nên mua”. Mỗi trường hợp phụ thuộc vào chi phí giao dịch, thị trường tại thời điểm đó, và hoàn cảnh cá nhân.
Savings chưa đủ mạnh
Mua nhà không chỉ cần nghĩ đến down payment (tiền trả trước). Còn có closing costs (chi phí hoàn tất giao dịch), moving expenses (chi phí chuyển nhà), repairs (sửa chữa) và emergency fund (quỹ dự phòng khẩn cấp).
Điểm cần nhấn mạnh: có đủ tiền để đóng cửa một căn nhà không đồng nghĩa với việc có đủ tiền dự phòng sau khi closing (hoàn tất giao dịch).
Chưa có emergency fund
Nếu toàn bộ savings được dùng cho việc mua nhà, một khoản chi bất ngờ sau đó, như một lần sửa xe lớn hoặc một hóa đơn y tế, có thể tạo áp lực nghiêm trọng lên ngân sách của một homeowner (chủ nhà) mới.
Bài viết này không đưa ra một con số emergency fund cố định như một quy tắc áp dụng cho tất cả mọi người, vì mức phù hợp phụ thuộc vào thu nhập, chi phí sinh hoạt và mức độ ổn định công việc của từng người.
Chưa biết mình muốn sống lâu dài ở đâu
Đây là một pain point (nỗi trăn trở) rất phù hợp với người trẻ và người mới định cư. Các yếu tố có thể ảnh hưởng gồm công việc, gia đình, trường học cho con cái, commute (quãng đường di chuyển đi làm), khả năng chuyển bang hoặc chuyển thành phố trong tương lai gần.
Location stability (sự ổn định về nơi ở) là một phần quan trọng của quyết định rent vs buy, không kém gì yếu tố tài chính.
Section 04
Khi nào nên bắt đầu tìm hiểu khả năng mua nhà?
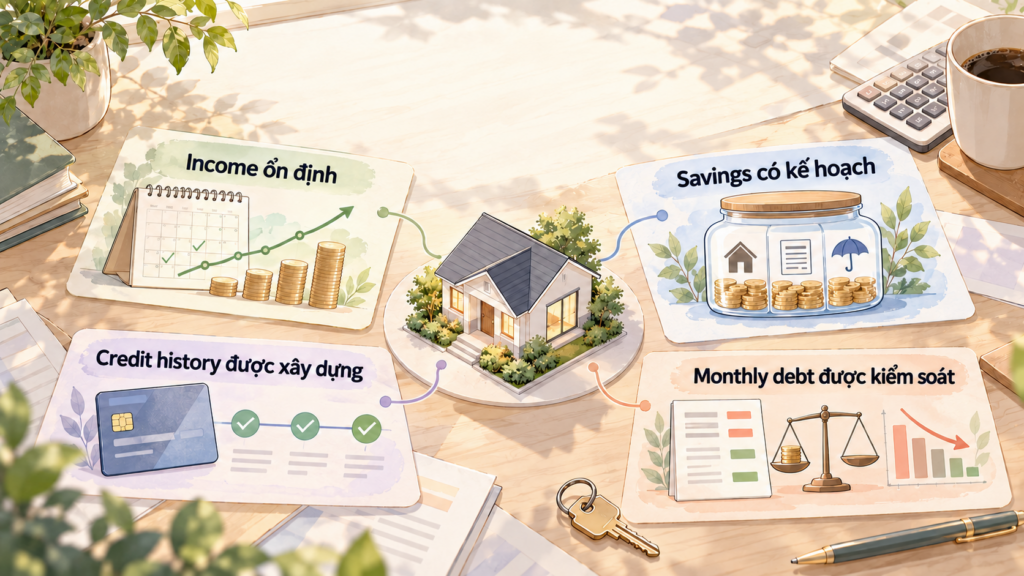
Khi income bắt đầu ổn định hơn
Mortgage lender (bên cho vay mua nhà) sẽ xem xét income khi đánh giá hồ sơ vay. Theo hướng dẫn của Consumer Financial Protection Bureau (CFPB, tạm dịch: Cục Bảo vệ Tài chính Người tiêu dùng), một trong những dấu hiệu cho thấy một người có thể sẵn sàng mua nhà là có ít nhất hai năm thu nhập đều đặn và ổn định, cùng với việc thu nhập đó đáng tin cậy.
Nhưng income không phải yếu tố duy nhất. Nó là điều kiện cần, không phải điều kiện đủ.
Khi savings bắt đầu có kế hoạch rõ ràng
Người đọc nên hiểu rằng savings có thể cần phục vụ nhiều mục đích cùng lúc: down payment, closing costs, emergency fund, moving expenses và các chi phí ban đầu khi sở hữu nhà như nội thất hoặc sửa chữa nhỏ.
CFPB khuyến nghị người mua tính toán tổng số tiền tiết kiệm và đầu tư hiện có, sau đó trừ đi số tiền cần cho các mục tiêu tiết kiệm khác, chi phí chuyển nhà, nội thất, hoặc một khoản dự phòng khẩn cấp thường tương đương ba đến sáu tháng chi phí sinh hoạt, trước khi xác định số tiền tối đa có thể dùng cho việc mua nhà.
Khi credit history (lịch sử tín dụng) đã bắt đầu được xây dựng
Credit history là hồ sơ ghi lại cách một người vay và trả nợ theo thời gian, bao gồm thẻ tín dụng, khoản vay mua xe, khoản vay sinh viên, và các nghĩa vụ tài chính khác.
Credit là một phần của mortgage application (hồ sơ vay mua nhà), nhưng credit tốt không tự động có nghĩa là người đó sẽ được approve (chấp thuận khoản vay). Lender còn xem xét nhiều yếu tố khác cùng lúc.
Khi monthly debt (nợ hàng tháng) nằm trong khả năng kiểm soát
Đây là lúc khái niệm DTI, viết tắt của Debt-to-Income ratio (tỷ lệ nợ trên thu nhập), được giới thiệu. Phần sau của bài sẽ đào sâu hơn về khái niệm này. Ở đây, chỉ cần hiểu rằng DTI là một trong những thước đo lender dùng để đánh giá mức độ nợ hàng tháng của một người so với thu nhập của họ.
Section 05
Đừng chỉ nhìn rent và mortgage payment rồi kết luận
Mortgage payment không chỉ là principal and interest (tiền gốc và tiền lãi)
Principal là phần tiền vay gốc mà người mua nợ lender. Interest là chi phí phải trả để được vay số tiền đó.
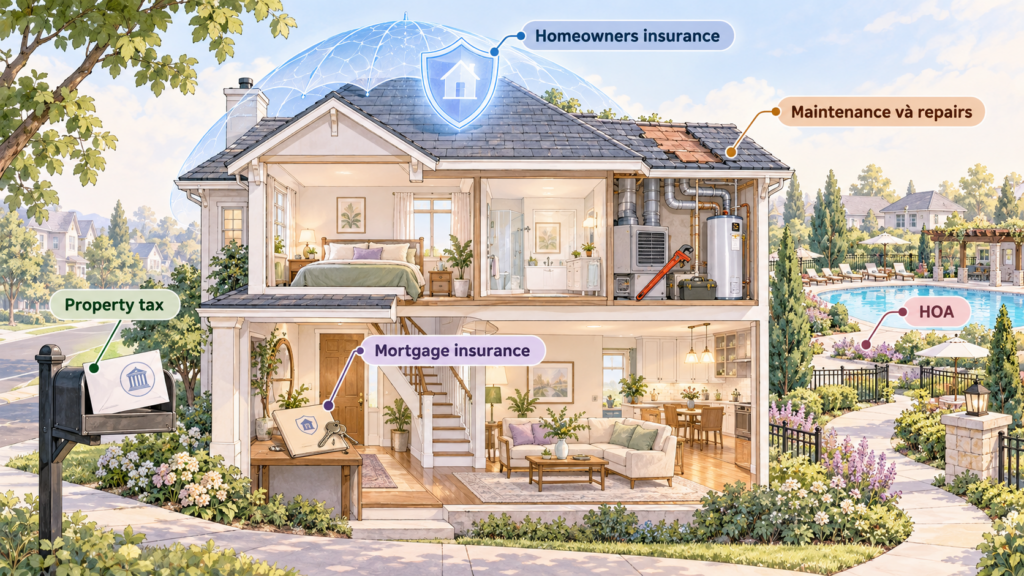
Nhưng total monthly housing cost (tổng chi phí nhà ở hàng tháng) của một homeowner thường còn bao gồm nhiều khoản khác:
- Property tax
- Homeowners insurance (bảo hiểm nhà)
- Mortgage insurance (bảo hiểm khoản vay), nếu áp dụng
- HOA fees (phí hiệp hội quản lý khu dân cư), nếu property có HOA
CFPB khuyến nghị người mua nhìn vào tổng monthly home payment (khoản thanh toán nhà hàng tháng) thay vì chỉ nhìn vào principal và interest, vì đây mới là con số thực sự rời khỏi tài khoản của người mua mỗi tháng.
Vì sao so rent với principal and interest có thể gây hiểu nhầm?
Hãy xem một ví dụ đơn giản.
Giả sử rent hàng tháng là $2,500. Và giả sử một người tìm được một mortgage với principal and interest là $2,400 mỗi tháng. Nếu muốn tự thử các mức giá nhà, down payment, interest rate, property tax và homeowners insurance khác nhau, bạn có thể dùng Mortgage Payment Calculator của Wonder Rates để ước tính total monthly housing cost cho từng scenario.
Disclaimer: Đây là ví dụ giả định để giải thích cách so sánh. Các con số không đại diện cho mức rent hoặc mortgage payment thực tế tại bất kỳ khu vực cụ thể nào, và không phải là một dự đoán, một mức giá thị trường, hay một lời chào mời cho vay.
Nhìn thoáng qua, mortgage có vẻ thấp hơn rent 100 đô la mỗi tháng. Nhưng $2,400 mới chỉ là phần principal and interest. Người mua nhà còn có thể phải cộng thêm property tax, homeowners insurance, mortgage insurance (nếu down payment dưới 20%) và HOA nếu có.
Ví dụ minh họa cụ thể hơn: nếu property tax ước tính $300 mỗi tháng, homeowners insurance $125 mỗi tháng, và mortgage insurance $140 mỗi tháng, thì total monthly housing cost thực tế sẽ là khoảng $2,965, không phải $2,400. Con số này cao hơn rent $2,500 khoảng $465 mỗi tháng, chứ không thấp hơn như phép so sánh ban đầu gợi ý. Nếu muốn nhìn kỹ hơn về cách so sánh chi phí giữa thuê và mua nhà, bạn có thể xem thêm bài Rent vs Buy: Should You Invest or Save for a House?
Disclaimer: Các con số property tax, insurance trong ví dụ này hoàn toàn là giả định để minh họa cách tính, không phải mức phí trung bình hay mức phí áp dụng cho bất kỳ khu vực hay property cụ thể nào. Chi phí thực tế phụ thuộc vào location, property, loan amount, loan program và nhiều yếu tố khác.
Vì vậy, không thể kết luận chỉ từ hai con số rent và principal and interest rằng mua nhà rẻ hơn thuê.
Ngược lại, cũng không thể nói mua nhà lúc nào cũng đắt hơn
Đây là phần cân bằng cần thiết. Housing costs (chi phí nhà ở) khác nhau rất nhiều tùy theo:
- Location (vị trí)
- Property (loại bất động sản)
- Loan amount (số tiền vay)
- Interest rate (lãi suất)
- Down payment
- Taxes (thuế)
- Insurance (bảo hiểm)
- HOA
- Loan program (chương trình vay)
Có những trường hợp mortgage payment, kể cả sau khi tính đủ mọi chi phí, vẫn thấp hơn rent tại cùng khu vực, đặc biệt khi rent tăng nhanh còn lãi suất mortgage cố định không đổi trong nhiều năm. Vì vậy, rent vs buy cần được tính theo từng trường hợp cụ thể, không theo một quy tắc chung.
Section 06
Total monthly housing cost là gì?
Property tax
Property tax là khoản thuế địa phương đánh trên giá trị bất động sản, thường được thu hàng năm nhưng được chia nhỏ và cộng vào khoản thanh toán hàng tháng thông qua escrow account (tài khoản ký quỹ).
Mức thuế phụ thuộc rất nhiều vào location, cụ thể là thành phố, quận và tiểu bang, cùng giá trị property. Hai căn nhà cùng mức giá ở hai khu vực khác nhau có thể có mức property tax chênh lệch đáng kể. Bài viết này không đưa ra một mức thuế trung bình chung, vì làm vậy có thể gây hiểu nhầm cho người đọc ở các khu vực khác nhau.
Homeowners insurance
Đây là loại bảo hiểm gần như luôn được yêu cầu khi vay mortgage, bảo vệ property khỏi các rủi ro như hỏa hoạn hoặc trộm cắp.
Premium (phí bảo hiểm) có thể khác nhau đáng kể theo location, đặc điểm property, và mức coverage (phạm vi bảo hiểm) được chọn. Những khu vực có rủi ro thiên tai cao hơn, như vùng dễ ngập lụt hoặc cháy rừng, thường có premium cao hơn, và có thể cần thêm supplementary insurance (bảo hiểm bổ sung) như flood insurance (bảo hiểm lũ lụt).
Mortgage insurance
Mortgage insurance có thể áp dụng trong một số khoản vay, tùy loan program và cấu trúc khoản vay. Theo CFPB, mortgage insurance thường được yêu cầu khi người mua trả down payment dưới 20% giá mua nhà, và cũng thường được yêu cầu đối với các khoản vay FHA và USDA bất kể mức down payment.
Mortgage insurance làm giảm rủi ro cho lender, giúp người mua có thể qualify (đủ điều kiện) cho khoản vay mà họ có thể không đủ điều kiện nếu không có nó, nhưng đồng thời làm tăng chi phí của khoản vay đó. Đây không phải là một quy tắc tuyệt đối áp dụng như nhau cho mọi loan program, nên người mua cần xác nhận với lender cụ thể của mình.
HOA (Homeowners Association, tạm dịch: hiệp hội chủ nhà)
Nếu mua một property nằm trong khu dân cư có HOA, người mua có thể có thêm HOA fees hàng tháng hoặc hàng năm, dùng để duy trì các tiện ích chung như hồ bơi, khu vui chơi, hoặc bảo trì cảnh quan chung.
Không phải property nào cũng có HOA. Đây là yếu tố cần kiểm tra riêng cho từng căn nhà cụ thể, không phải một chi phí mặc định của việc sở hữu nhà.
Maintenance (bảo trì) và repairs
Đây là điểm khác biệt lớn giữa renter (người thuê) và homeowner. Khi một thiết bị trong nhà thuê hỏng, thường landlord (chủ nhà cho thuê) chịu trách nhiệm sửa chữa. Khi một homeowner gặp tình huống tương tự, chính họ là người chịu trách nhiệm và chi phí.
Homeowner có trách nhiệm lớn hơn nhiều với property, từ mái nhà, hệ thống điện nước, đến máy sưởi và điều hòa. Bài viết này không đưa ra một mức maintenance cố định vì chi phí thực tế rất khác nhau tùy theo tuổi đời của căn nhà, khí hậu khu vực, và tình trạng bảo trì trước đó.
Section 07
Mua nhà còn có những khoản tiền phải chuẩn bị trước closing
Nhiều người chỉ nghĩ đến monthly payment mà quên mất khoản tiền cần có trước khi giao dịch hoàn tất.
Down payment là gì?
Down payment là khoản tiền người mua trả trước bằng tiền mặt khi mua nhà, phần còn lại của giá nhà sẽ được vay qua mortgage.
Không nên nói người mua “phải có 20%”. Các loan program khác nhau có yêu cầu khác nhau. Theo CFPB, với một căn nhà trị giá $200,000, một down payment 20% sẽ là $40,000, nhưng một down payment 5% chỉ là $10,000, và một số chương trình như FHA có thể chấp nhận mức 3.5%, tương đương $7,000 trên căn nhà cùng mức giá đó.
Một down payment lớn hơn có thể giúp tăng khả năng được approve và giảm interest rate phải trả, nhưng nó không phải là điều kiện bắt buộc duy nhất để mua nhà.
Closing costs là gì?
Closing costs là các khoản chi phí liên quan đến việc hoàn tất giao dịch mua nhà và mortgage. Theo CFPB, các khoản này có thể gồm origination fees (phí xử lý hồ sơ vay của lender), appraisal (thẩm định giá nhà), title-related costs (chi phí liên quan đến pháp lý quyền sở hữu), government fees (phí chính quyền địa phương), và prepaid items (các khoản trả trước) như tiền bảo hiểm năm đầu hoặc tiền nạp vào escrow account.
Tổng closing costs thường dao động trong khoảng 2% đến 5% giá mua nhà, không tính down payment, nhưng con số thực tế phụ thuộc vào giá nhà, down payment, loại loan, loại property và location cụ thể.
Cash to close (tổng tiền mặt cần thanh toán tại closing) là gì?
Đây là tổng số tiền người mua cần chuẩn bị sẵn tại thời điểm closing, sau khi tính down payment, closing costs, và trừ đi bất kỳ khoản credit nào (nếu có). Con số này được thể hiện rõ trong Loan Estimate (Bản ước tính khoản vay) mà lender cung cấp sớm trong quá trình vay, và sau đó được xác nhận lại trong Closing Disclosure (Bản công bố khi hoàn tất giao dịch) trước ngày closing chính thức.
Vì sao không nên chỉ nghĩ đến down payment?
Đây là điểm mấu chốt của cả phần này: người mua cần nhìn vào số tiền mình còn lại sau closing, không chỉ số tiền mình có thể đưa vào closing.
Một người có đủ $50,000 để đóng cửa một căn nhà, nhưng nếu dùng hết cả $50,000 đó, họ sẽ bước vào giai đoạn làm chủ nhà với $0 trong emergency fund. Đây chính xác là tình huống mà phần trước của bài đã cảnh báo.
Section 08
Mortgage qualification (đủ điều kiện vay) không giống personal affordability (khả năng chi trả cá nhân)
Đây là khái niệm quan trọng bậc nhất trong toàn bộ quá trình chuẩn bị mua nhà, và cũng là điều dễ bị bỏ qua nhất.
Mortgage qualification là gì?
Đây là quá trình lender đánh giá xem borrower (người vay) có đáp ứng yêu cầu của loan program và lender đó hay không. Các yếu tố có thể được xem xét gồm income, debt, credit, assets (tài sản), property, và các yêu cầu underwriting (thẩm định hồ sơ vay) áp dụng cho loan program cụ thể.
Kết quả của quá trình này là một câu trả lời có, không, hoặc có kèm điều kiện, về việc liệu hồ sơ có đáp ứng tiêu chuẩn hay không.
Affordability (khả năng chi trả) là gì?
Affordability là một câu hỏi rộng hơn nhiều: khoản thanh toán này có thực sự phù hợp với ngân sách và cuộc sống của tôi hay không?
Câu hỏi này bao gồm cả những yếu tố mà lender không xem xét, như kế hoạch tiết kiệm cho hưu trí, chi phí nuôi con, chi phí đi lại thăm gia đình, hoặc mong muốn duy trì một mức độ linh hoạt tài chính nhất định.
Vì sao hai con số này có thể khác nhau?
Một lender hoàn toàn có thể xác định rằng borrower đủ điều kiện cho một khoản vay ở một mức nhất định. Nhưng điều đó không có nghĩa borrower nên vay đến mức tối đa đó.
CFPB nói rõ rằng lender thường sẽ cho bạn biết họ sẵn sàng cho vay bao nhiêu, nhưng số tiền có thể vay được khác rất nhiều so với số tiền có thể trả nợ mà không phải thu hẹp ngân sách cho những khoản quan trọng khác, và lender không tính đến toàn bộ hoàn cảnh gia đình và tài chính cá nhân của người vay.
Người mua vẫn cần tự xem xét các khoản chi tiêu và mục tiêu tài chính của riêng mình, độc lập với con số mà lender đưa ra.
Section 09
DTI (Debt-to-Income ratio) là gì và tại sao người mới mua nhà cần hiểu?
DTI là gì?
DTI, viết tắt của Debt-to-Income ratio, so sánh monthly debt obligations (nghĩa vụ nợ hàng tháng) với gross monthly income (thu nhập hàng tháng trước thuế).
Công thức đơn giản: DTI = tổng các khoản nợ phải trả hàng tháng chia cho gross monthly income. Nếu muốn hiểu rõ hơn cách DTI được tính và vì sao tỷ lệ này ảnh hưởng đến mortgage qualification, bạn có thể xem thêm Debt-to-Income Ratio (DTI).
Ví dụ, nếu một người trả $1,500 mỗi tháng cho mortgage, $100 cho khoản vay xe, và $400 cho các khoản nợ khác, tổng nợ hàng tháng là $2,000. Nếu gross monthly income của người đó là $6,000, thì DTI là 33%, vì $2,000 chiếm 33% của $6,000.
Disclaimer: Con số trong ví dụ này chỉ nhằm minh họa cách tính DTI, không phải là mức DTI được khuyến nghị hay áp dụng cho mọi loan program.
DTI giúp lender nhìn vào điều gì?
DTI giúp lender đánh giá mức độ debt burden (gánh nặng nợ) của borrower theo các quy định và loan program áp dụng. Different loan products và different lenders có thể có DTI limits (giới hạn DTI) khác nhau, vì vậy không có một con số DTI tối đa áp dụng chung cho tất cả mọi trường hợp.
DTI không phải toàn bộ affordability
Đây là điểm cần nhấn mạnh nhất trong phần này. Một người có DTI nằm trong giới hạn cho phép của lender vẫn có thể có những khoản chi tiêu cá nhân khác không nằm trong công thức DTI, như tiền học cho con, chi phí y tế định kỳ, hoặc mục tiêu tiết kiệm cho hưu trí.
DTI là một công cụ trong mortgage qualification, không phải một con số quyết định toàn bộ ngân sách sống của một gia đình.
Section 10
Credit tốt không có nghĩa là bạn đã sẵn sàng mua nhà
Credit chỉ là một phần của hồ sơ
Lender không chỉ nhìn vào credit score (điểm tín dụng). Họ còn xem xét income, debt, assets, và property cùng lúc, tùy loan program và hồ sơ cụ thể của từng người.
Theo CFPB, để có được interest rate tốt nhất, người vay cần có credit tốt, và với một số loan, lender yêu cầu credit score tối thiểu 620, trừ khi người vay có down payment lớn hơn để bù đắp.
Người mới sang Mỹ có thể gặp một vấn đề khác
Một số người mới sang Mỹ có thể có credit history còn ngắn, vì hệ thống tín dụng ở Mỹ được xây dựng dựa trên lịch sử vay và trả nợ trong nước, không tính đến lịch sử tài chính ở quốc gia khác.
Điều này có thể ảnh hưởng đến cách hồ sơ được đánh giá, vì lender thường cần một khoảng thời gian nhất định để đánh giá độ tin cậy của người vay. Tuy nhiên, không phải tất cả người mới sang Mỹ đều gặp vấn đề này ở cùng mức độ, vì điều này còn phụ thuộc vào loại visa, thời gian cư trú, và cách người đó đã xây dựng tài chính tại Mỹ.
Đang thuê vẫn có thể bắt đầu chuẩn bị
Renter hoàn toàn có thể bắt đầu chuẩn bị cho mortgage ngay từ bây giờ, bằng cách xây dựng credit, quản lý debt, tiết kiệm, theo dõi spending, giữ hồ sơ income đầy đủ, và tìm hiểu về mortgage.
CFPB gợi ý một số cách xây dựng credit tốt: trả bills đúng hạn mỗi lần, tránh sử dụng gần hết hạn mức thẻ tín dụng, cẩn trọng khi đóng những tài khoản có lịch sử thanh toán đúng hạn lâu năm, và chỉ mở những tài khoản tín dụng thực sự cần thiết.
Section 11
Thời gian bạn dự định sống ở một nơi cũng rất quan trọng
Nếu bạn cần flexibility
Rent có thể là lựa chọn phù hợp với người chưa chắc chắn về nơi ở lâu dài, vì chi phí giao dịch khi bán một căn nhà, bao gồm phí môi giới và các chi phí liên quan, có thể khiến việc mua rồi bán trong thời gian ngắn trở nên tốn kém.
Nếu bạn đã xác định nơi muốn sống lâu dài
Lúc này có thể bắt đầu nghiên cứu sâu hơn về homeownership. Nhưng vẫn phải tính affordability, không chỉ location, vì một nơi phù hợp về mặt địa lý không tự động có nghĩa là mức giá nhà tại đó phù hợp với ngân sách.
Không có quy tắc “ở X năm thì chắc chắn nên mua”
Bài viết này không đưa ra một con số cứng nào cho việc này. Transaction costs (chi phí giao dịch), market conditions (điều kiện thị trường tại thời điểm mua và bán), financing (cách thức vay vốn), và hoàn cảnh cá nhân đều có thể làm thay đổi phép tính này đáng kể giữa các trường hợp khác nhau.
Section 12
Homeownership mang lại gì?
Có thể tạo ra sự ổn định về nơi ở
Tùy hoàn cảnh, ownership có thể giúp người mua có quyền kiểm soát lớn hơn đối với property của mình, như quyền sửa đổi, cải tạo, hoặc không phải lo lắng về việc lease không được gia hạn.
Có thể xây dựng equity
Equity là phần giá trị property thuộc về homeowner, được tính bằng giá trị hiện tại của căn nhà trừ đi số dư mortgage debt còn lại. Khi homeowner trả bớt principal theo thời gian, equity của họ tăng lên.
Cần nhấn mạnh rõ: equity không phải là một khoản tiền được đảm bảo tăng lên. Home values (giá trị nhà) có thể tăng hoặc giảm tùy theo thị trường, và không có gì bảo đảm rằng một căn nhà sẽ tăng giá trong tương lai.
Nhưng ownership cũng đi kèm trách nhiệm
Đây là phần cân bằng cần thiết. Homeowner chịu trách nhiệm cho maintenance, repairs, property tax, insurance, HOA nếu có, và tất nhiên là mortgage payment hàng tháng.
Bài viết này không biến homeownership thành một khoản investment (đầu tư) chắc chắn sinh lời. Đó là một quyết định vừa mang tính tài chính, vừa mang tính lối sống, và cả hai khía cạnh đều cần được cân nhắc nghiêm túc.
Section 13
Một ví dụ đơn giản để hiểu rent vs buy
Một người đang thuê apartment
Giả sử monthly rent của họ là $2,500.
Disclaimer: $2,500 chỉ là con số giả định để minh họa. Không đại diện cho mức rent trung bình hay mức giá tại một thành phố cụ thể nào.
Người đó tìm được một mortgage với principal and interest là $2,400
Disclaimer: $2,400 là số liệu giả định. Mortgage payment thực tế phụ thuộc vào loan amount, interest rate, down payment, property taxes, insurance, mortgage insurance và các yếu tố khác, và không phải là một mức lãi suất hay khoản vay có sẵn.
Nhìn như vậy vẫn chưa đủ
Cần cộng thêm những housing costs có thể áp dụng cho căn nhà đó. Ví dụ, nếu tổng property tax, homeowners insurance và mortgage insurance ước tính thêm $565 mỗi tháng, total monthly housing cost thực tế sẽ là khoảng $2,965, cao hơn rent $2,500 khoảng $465.
Ngược lại, nếu property đó không cần mortgage insurance vì down payment trên 20%, và property tax cùng insurance chỉ cộng thêm $300 mỗi tháng, total monthly housing cost sẽ là khoảng $2,700, vẫn cao hơn rent nhưng chênh lệch nhỏ hơn nhiều.
Disclaimer: Tất cả các con số trong ví dụ này là giả định, chỉ nhằm minh họa cách cộng các thành phần chi phí. Không đại diện cho bất kỳ property, location hay loan program cụ thể nào.
Rent $2,500 và principal and interest $2,400 không phải là một phép so sánh hoàn chỉnh. Đây là lỗi so sánh phổ biến nhất mà người mua nhà lần đầu mắc phải.
Bài học từ ví dụ
Không phải “buy thắng”. Cũng không phải “rent thắng”. Bài học đúng là: phải so sánh những khoản chi phí tương đương với nhau, tức là total monthly housing cost của việc mua so với total monthly cost của việc thuê, chứ không phải rent so với một phần của mortgage payment.
Section 14
7 sai lầm thường gặp khi quyết định rent vs buy
Sai lầm 1: Nghĩ rent là tiền mất
Cách nhìn này bỏ qua thực tế rằng rent đang mua sự linh hoạt, giảm trách nhiệm bảo trì, và tránh rủi ro biến động giá nhà. Đây là một khoản chi phí có giá trị đi kèm, không phải một khoản tiền bị “vứt bỏ”.
Sai lầm 2: Chỉ nhìn principal and interest
Như đã phân tích ở trên, total housing cost luôn cao hơn con số principal and interest riêng lẻ, đôi khi đáng kể.
Sai lầm 3: Nghĩ credit score quyết định tất cả
Credit chỉ là một phần trong hồ sơ mortgage. Income, debt, assets và property đều đóng vai trò quan trọng không kém.
Sai lầm 4: Dùng gần hết savings cho down payment
Điều này bỏ qua nhu cầu về emergency fund và các chi phí phát sinh sau closing, như đã thảo luận ở phần trước.
Sai lầm 5: Nghĩ lender approve bao nhiêu thì nên mua nhà bấy nhiêu
Qualification không phải personal budget. Đây là hai câu hỏi khác nhau, như phần trước của bài đã giải thích chi tiết.
Sai lầm 6: Nghĩ mua nhà chắc chắn là investment tốt
Không có guaranteed appreciation (sự tăng giá được đảm bảo). Home values có thể biến động theo cả hai chiều.
Sai lầm 7: So sánh bản thân với người khác
Người khác mua nhà không có nghĩa bạn cũng cần mua ngay. Hoàn cảnh tài chính, mục tiêu sống, và mức độ ổn định của mỗi người khác nhau, và quyết định nhà ở nên dựa trên hoàn cảnh riêng, không phải áp lực xã hội.
Section 15
Chưa muốn mua nhà vẫn có thể bắt đầu chuẩn bị mortgage
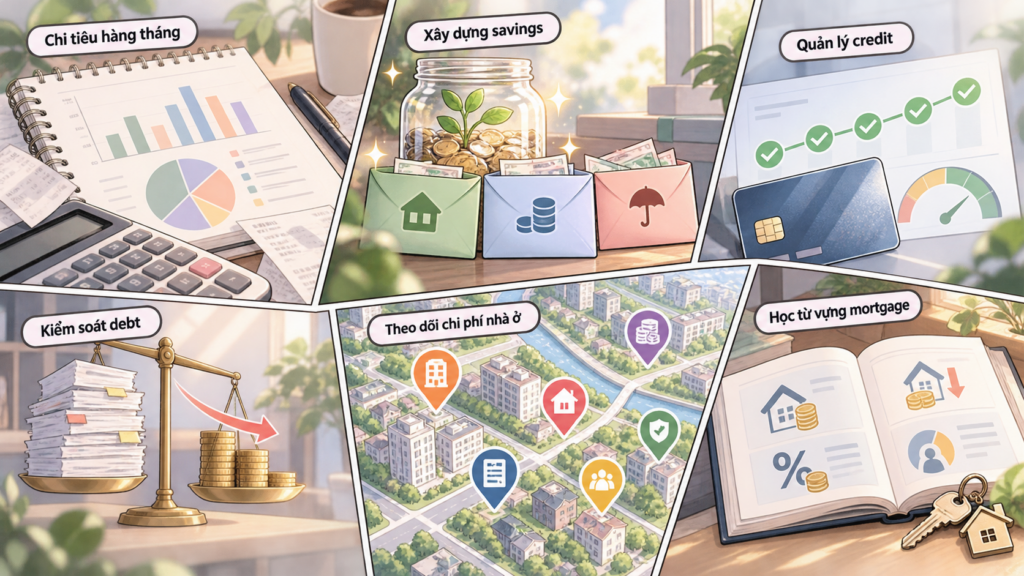
Theo dõi monthly spending (chi tiêu hàng tháng)
Biết rõ tiền đi đâu mỗi tháng là bước đầu tiên để xây dựng bất kỳ kế hoạch tài chính nào, kể cả kế hoạch mua nhà trong tương lai.
Xây dựng savings
Không chỉ nghĩ đến down payment. Hãy nghĩ đến savings như một khoản tổng thể phục vụ nhiều mục đích: down payment, closing costs, emergency fund, và các chi phí phát sinh sau khi mua.
Quản lý credit
Hiểu credit report (báo cáo tín dụng) và payment history (lịch sử thanh toán) của bản thân. Người tiêu dùng tại Mỹ có quyền nhận một bản sao credit report miễn phí mỗi 12 tháng từ mỗi trong ba công ty báo cáo tín dụng toàn quốc, thông qua annualcreditreport.com.
Kiểm soát debt
Hiểu rõ DTI và các monthly obligations hiện tại, để biết mình đang đứng ở đâu trước khi bắt đầu quá trình vay mortgage.
Theo dõi housing costs tại khu vực mong muốn
Biết khu vực mình muốn sống đang có mức rent, home prices (giá nhà), property taxes, insurance và HOA (nếu có) như thế nào, để có một bức tranh thực tế trước khi bắt đầu quá trình mua.
Học mortgage vocabulary (từ vựng liên quan đến vay mua nhà) trước khi cần đến nó
Mortgage là khoản vay dùng để mua nhà. Principal là phần tiền gốc. Interest là tiền lãi. Down payment là khoản tiền trả trước. Closing costs là các chi phí liên quan đến việc hoàn tất giao dịch. DTI là tỷ lệ nợ so với thu nhập. Property tax là thuế bất động sản. Homeowners insurance là bảo hiểm nhà. HOA là phí của hiệp hội quản lý khu dân cư, nếu property có HOA.
Hiểu những khái niệm này trước khi cần dùng đến chúng sẽ giúp quá trình mua nhà sau này bớt căng thẳng và bớt bị động hơn rất nhiều.
Section 16
Bạn không nhất thiết phải chọn rent hoặc buy ngay hôm nay
Có một lựa chọn thứ ba mà nhiều người bỏ qua: rent now, prepare for later (thuê nhà bây giờ, chuẩn bị cho sau này).
Điều này có nghĩa là bạn vẫn thuê nhà, vẫn giữ được sự riêng tư và flexibility mà việc thuê mang lại. Nhưng đồng thời, bạn bắt đầu xây dựng savings, quản lý credit, giảm debt nếu phù hợp, hiểu rõ housing costs tại khu vực mình quan tâm, và tìm hiểu về quy trình mortgage.
Khi hoàn cảnh của bạn thay đổi, dù là công việc ổn định hơn, đã xác định nơi ở lâu dài, hay savings đã đủ vững, bạn sẽ có nền tảng tốt hơn rất nhiều để đánh giá khả năng mua nhà, thay vì phải bắt đầu từ số 0.
Section 17
Vậy nên thuê nhà hay mua nhà ở Mỹ?
Câu trả lời không phải “nên mua” hay “nên thuê” một cách chung chung. Nó phụ thuộc vào bạn đang ở tình huống nào.
Nếu bạn cần flexibility
Rent có thể là lựa chọn cần được cân nhắc nghiêm túc, đặc biệt khi công việc, nơi sống, hoặc hoàn cảnh cá nhân của bạn chưa ổn định.
Nếu bạn đang xây dựng nền tảng tài chính
Hãy tập trung vào savings, credit, debt và income documentation (hồ sơ chứng minh thu nhập), thay vì vội vàng bước vào quá trình mua nhà khi nền tảng chưa vững.
Nếu bạn đã ổn định và muốn tìm hiểu homeownership
Có thể bắt đầu xem xét affordability, mortgage qualification, total housing cost, down payment, closing costs và các loan options (lựa chọn khoản vay) phù hợp với hoàn cảnh của mình. Nếu bạn muốn xem những yếu tố này áp dụng như thế nào vào tình hình tài chính cụ thể của mình, bạn có thể trao đổi với một mortgage professional được cấp phép.
Điều quan trọng nhất
Không phải cứ muốn ra riêng là phải mua nhà. Và cũng không phải cứ đang thuê thì không cần nghĩ đến mortgage.
Bạn có thể thuê nhà hôm nay và vẫn chuẩn bị cho khả năng mua nhà trong tương lai. Điều quan trọng là hiểu rõ mình đang trả bao nhiêu, vì điều gì, và lựa chọn đó có phù hợp với cuộc sống hiện tại của mình hay không.
Section 18
Câu hỏi thường gặp (Frequently Asked Questions)
Nên thuê nhà hay mua nhà ở Mỹ?
Không có câu trả lời chung cho tất cả mọi người. Nếu bạn cần flexibility, chưa ổn định công việc, hoặc chưa có đủ savings cho down payment và emergency fund, rent có thể phù hợp hơn. Nếu bạn đã ổn định tài chính và xác định rõ nơi muốn sống lâu dài, đây có thể là lúc bắt đầu tìm hiểu homeownership.
Thuê nhà có phải là lãng phí tiền không?
Không nên nhìn theo cách này. Rent là một housing expense đổi lấy nơi ở và sự linh hoạt. Người thuê không xây dựng equity, nhưng cũng không gánh chi phí bảo trì, property tax, hay rủi ro biến động giá nhà.
Khi nào nên thuê nhà thay vì mua?
Khi công việc hoặc income chưa ổn định, khi có khả năng chuyển bang hoặc thành phố trong tương lai gần, khi savings chưa đủ cho cả down payment lẫn emergency fund, hoặc khi chưa xác định rõ nơi muốn sống lâu dài.
Khi nào nên bắt đầu chuẩn bị mortgage?
Ngay cả khi chưa muốn mua nhà, bạn có thể bắt đầu chuẩn bị bằng cách theo dõi chi tiêu, xây dựng savings, quản lý credit, kiểm soát debt và tìm hiểu mortgage vocabulary từ sớm.
Mortgage payment có phải chỉ gồm principal và interest không?
Không. Total monthly housing cost thường còn bao gồm property tax, homeowners insurance, mortgage insurance (nếu áp dụng), và HOA fees (nếu có).
Total monthly housing cost gồm những gì?
Principal, interest, property tax, homeowners insurance, mortgage insurance nếu down payment dưới 20% hoặc loan program yêu cầu, và HOA fees nếu property có HOA.
Có cần 20% down payment mới mua được nhà không?
Không. Nhiều loan program cho phép down payment thấp hơn nhiều, ví dụ một số chương trình FHA có thể chấp nhận khoảng 3.5%. Tuy nhiên, down payment dưới 20% thường đi kèm yêu cầu mortgage insurance.
Credit score tốt có đủ để mua nhà không?
Không. Credit chỉ là một phần trong hồ sơ. Lender còn xem xét income, debt, DTI, assets và property cùng lúc.
DTI là gì và DTI ảnh hưởng mortgage như thế nào?
DTI, Debt-to-Income ratio, là tỷ lệ giữa tổng nợ phải trả hàng tháng và gross monthly income. Lender dùng DTI để đánh giá mức độ gánh nặng nợ của borrower, và các loan program khác nhau có giới hạn DTI khác nhau.
Lender approve bao nhiêu thì có thể mua nhà bấy nhiêu không?
Không nên xem con số approve như một hướng dẫn tự động. Số tiền lender sẵn sàng cho vay khác với số tiền phù hợp với ngân sách và mục tiêu tài chính cá nhân của bạn.
Đang thuê nhà có thể bắt đầu chuẩn bị mortgage không?
Có. Renter hoàn toàn có thể xây dựng credit, quản lý debt, tiết kiệm, và tìm hiểu mortgage trong khi vẫn đang thuê nhà.
Section 19
Nguồn tham khảo
- Consumer Financial Protection Bureau: How can I figure out if I can afford to buy a home and take out a mortgage?
- Consumer Financial Protection Bureau: Ready to buy a home?
- Consumer Financial Protection Bureau: Figure out how much you want to spend
- Consumer Financial Protection Bureau: What costs come with taking out a mortgage?
- Consumer Financial Protection Bureau: What is a debt-to-income ratio?
- Consumer Financial Protection Bureau: Loan Estimate explainer
- Consumer Financial Protection Bureau: What is mortgage insurance and how does it work?
- Fannie Mae: How Much House Can You Afford?
Section 20
Disclaimer
Nội dung này được cung cấp chỉ nhằm mục đích thông tin và giáo dục chung, không phải là financial, mortgage, tax, legal hoặc investment advice.
Chi phí thuê nhà, mortgage payment, interest rate, property tax, homeowners insurance, mortgage insurance, HOA, down payment, closing costs và các điều kiện vay thực tế có thể khác nhau đáng kể tùy theo borrower, property, location, loan program, lender và thời điểm nộp hồ sơ.
Mọi con số, ví dụ, và bảng tính trong bài viết này đều mang tính giả định, chỉ nhằm minh họa cách tính toán, không phải là báo giá, lời chào mời cho vay, hay cam kết về lãi suất, khoản vay hay điều kiện phê duyệt.
Việc một người có thể qualify cho một khoản mortgage không có nghĩa khoản vay đó phù hợp với ngân sách hoặc mục tiêu tài chính cá nhân của họ. Người đọc nên xem xét hoàn cảnh riêng của mình và trao đổi với các chuyên gia phù hợp, bao gồm mortgage professional được cấp phép, trước khi đưa ra bất kỳ quyết định tài chính nào.
📌 Duc Pham, Mortgage Broker | NMLS# 844897 | 408-600-1900 | dp@wonderrates.com
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134
Equal Housing Opportunity. Equal Housing Lender.
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA.




