Section 01
Nếu bạn đang nuôi con một mình và muốn mua nhà, bạn không cần tìm một loại “single parent mortgage” đặc biệt.
Tại Mỹ, không có một federal mortgage program phổ biến chỉ dành riêng cho single parents. Thay vào đó, bạn có thể qualify cho nhiều mortgage programs và down payment assistance (DPA) dựa trên income, credit, debts, property location và các yêu cầu cụ thể của từng chương trình.
Điều này cũng có nghĩa là hai người có cùng mức thu nhập nhưng mua nhà ở hai khu vực khác nhau có thể có những lựa chọn hoàn toàn khác nhau.
Vì vậy, câu hỏi quan trọng không phải là “Có mortgage nào dành riêng cho single parent không?” mà là:
“Với income, nơi mình muốn mua nhà và hồ sơ hiện tại, mình có thể đủ điều kiện cho những mortgage và DPA programs nào?”
Section 02
Có mortgage program riêng cho single parent không?
Thông thường là không.
Single parents có thể sử dụng những mortgage programs giống các homebuyers khác nếu đáp ứng guidelines của chương trình. Bạn cũng có thể qualify cho DPA hoặc affordable lending programs dựa trên income, location, first-time homebuyer status và các tiêu chí khác.
Lender không được từ chối hoặc đối xử bất lợi với người vay chỉ vì marital status. Equal Credit Opportunity Act (ECOA) bảo vệ người vay khỏi credit discrimination dựa trên marital status và một số đặc điểm khác. Fair Housing Act cũng cấm discrimination trong housing và mortgage dựa trên familial status cùng các protected classes khác.
Điểm quan trọng là single parent status tự nó không giúp bạn được ưu tiên approval, rate hoặc loan terms. Eligibility vẫn phụ thuộc vào hồ sơ thực tế và requirements của chương trình.
Section 03
Down Payment Assistance là gì?
Down payment assistance, thường gọi là DPA, là các chương trình có thể giúp người mua nhà trang trải một phần down payment và, tùy chương trình, một số closing costs.
DPA không phải là một loan program duy nhất. Các chương trình có thể được cung cấp bởi state housing finance agencies, county, city, nonprofit organizations, employers hoặc các tổ chức khác.
Một DPA có thể được cấu trúc dưới dạng grant, forgivable loan, deferred-payment loan hoặc repayable second mortgage. Điều quan trọng là không phải khoản hỗ trợ nào cũng được miễn hoàn trả.
Ví dụ, một forgivable loan có thể được xóa dần nếu bạn giữ căn nhà làm primary residence trong khoảng thời gian chương trình yêu cầu. Một deferred loan có thể chưa cần thanh toán hàng tháng nhưng sẽ đến hạn khi bạn bán nhà, refinance hoặc xảy ra một sự kiện khác được quy định trong program terms.
Vì vậy, đừng chỉ nhìn vào số tiền assistance. Bạn cần hiểu khoản hỗ trợ được cấu trúc thế nào, khi nào phải hoàn trả và có yêu cầu về occupancy hay thời gian sở hữu hay không.
Freddie Mac hiện cung cấp DPA One, một công cụ dành cho housing professionals với thông tin về hơn 1,000 DPA programs. Điều này cho thấy DPA thực tế là một hệ thống gồm rất nhiều chương trình với requirements khác nhau, chứ không phải một chương trình chung cho toàn quốc.
Section 04
Single parent có thể qualify cho DPA không?
Có thể.
Single parent status thường không phải yếu tố chính quyết định eligibility. Thay vào đó, mỗi DPA program có thể xem xét những tiêu chí như income, property location, purchase price, first mortgage, first-time homebuyer status, primary residence requirements, homebuyer education, credit hoặc các underwriting requirements khác.
Một số chương trình cũng có thể dành cho những nhóm đủ điều kiện cụ thể, chẳng hạn Veterans hoặc một số nghề nghiệp nhất định.
Quan trọng nhất, DPA mang tính địa phương rất cao. Một chương trình có tại California chưa chắc có tại Texas. Ngay trong cùng một tiểu bang, county này có thể có chương trình khác county bên cạnh.
HUD cũng cung cấp thông tin về homebuying programs theo từng tiểu bang và địa phương để người mua tìm hiểu những lựa chọn có thể available tại nơi họ dự định mua nhà.
Section 05
Income limits của DPA hoạt động như thế nào?
Nhiều DPA programs có income limits, nhưng không có một mức income limit chung cho toàn nước Mỹ.
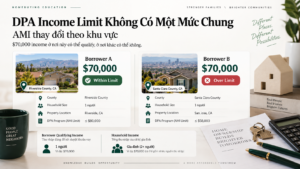
Một số chương trình sử dụng Area Median Income (AMI). Chương trình khác có thể dùng income limits riêng dựa trên county, household size, property location hoặc program rules.
Điều này rất quan trọng vì AMI thay đổi theo khu vực.
Nếu hai borrowers cùng kiếm $70,000 mỗi năm nhưng mua nhà ở hai khu vực có AMI khác nhau, một người có thể nằm dưới income limit trong khi người còn lại vượt giới hạn của chương trình.
Bạn cũng cần phân biệt borrower qualifying income và household income. Hai khái niệm này không phải lúc nào cũng giống nhau.
Một mortgage program có thể tập trung vào qualifying income của borrower. Một assistance program khác có thể tính income của nhiều thành viên trong household.
Vì vậy, đừng lấy một con số income limit tìm thấy trên Google rồi tự kết luận mình qualify hay không. Bạn cần kiểm tra program rules và income limit đang có hiệu lực cho đúng property location.
Section 06
HomeReady, Home Possible, FHA, USDA và VA khác nhau thế nào?
Đây là điểm dễ gây nhầm nhất khi tìm mortgage options cho single parents.
| Program | Income limit | Điều cần biết |
|---|---|---|
| Fannie Mae HomeReady | Qualifying income không quá 80% AMI | Limit dựa trên location của property |
| Freddie Mac Home Possible | Qualifying income không quá 80% AMI | Limit dựa trên location của property |
| FHA loan | Không có general income cap | Một DPA kết hợp với FHA vẫn có thể có income limit riêng |
| USDA Guaranteed Loan | Có household income limit | Property cũng phải nằm trong eligible rural area |
| VA loan | Eligibility gắn với VA benefit và service requirements | Borrower vẫn phải đáp ứng income, credit và occupancy requirements |
Mỗi program giải quyết một nhu cầu khác nhau. Vì vậy, đừng chọn mortgage chỉ dựa trên việc một chương trình có income limit hay không.
Section 07
HomeReady income limit năm 2026 là bao nhiêu?
Fannie Mae HomeReady giới hạn qualifying income của borrower ở mức không quá 80% Area Median Income của khu vực nơi property tọa lạc.
Fannie Mae đã đưa AMI 2026 vào Desktop Underwriter, HomeReady tools và Area Median Income Lookup Tool từ June 13, 2026.
Điều đó có nghĩa là không có một con số HomeReady income limit duy nhất cho toàn nước Mỹ.
Mức income có thể qualify tại một location nhưng vượt limit ở location khác. Nếu đang xem HomeReady, bạn nên kiểm tra cả property address và current qualifying income bằng eligibility tools hiện hành.
Section 08
FHA loan có income limit không?
FHA loan không có general income restriction theo cách HomeReady, Home Possible hoặc một số DPA programs áp dụng income cap. HUD cũng xác nhận rằng quan niệm “I make too much money to get an FHA loan” là không chính xác.
Tuy nhiên, FHA loan và DPA là hai thứ khác nhau.
Bạn có thể đủ điều kiện cho FHA mortgage nhưng không đủ điều kiện cho DPA mà bạn muốn sử dụng cùng khoản vay đó.
Ví dụ, một DPA program có thể đặt income limit riêng hoặc yêu cầu borrower đáp ứng additional eligibility rules.
Vì vậy, nếu đang xem FHA + DPA, hãy coi đây là hai lớp eligibility riêng biệt:
Mortgage phải đáp ứng FHA requirements, trong khi assistance phải đáp ứng requirements của DPA program.
Qualify cho FHA không tự động có nghĩa là qualify cho DPA.
Section 09
USDA loan có income limit không?
Có.
USDA Single Family Housing Guaranteed Loan Program yêu cầu applicant đáp ứng income eligibility. Theo USDA, household income không được vượt quá 115% của applicable median household income. Property cũng phải nằm trong eligible rural area và borrower phải đáp ứng các requirements khác của chương trình.
USDA đặc biệt đáng chú ý vì program rules sử dụng household income.
Nếu household có nhiều người có income, đừng tự giả định rằng USDA chỉ xem income của người đứng tên mortgage.
Eligibility nên được kiểm tra theo household size, property location và current USDA guidelines.
Section 10
VA loan có dành cho single parent không?
VA loan không phải chương trình dành riêng cho single parents.
Eligibility chủ yếu dựa trên qualifying military service hoặc duty status và việc borrower có đủ điều kiện nhận Certificate of Eligibility (COE) hay không.
VA cũng cho biết việc có COE mới chỉ là một phần của quá trình. Borrower vẫn phải đáp ứng applicable credit, income và occupancy requirements của VA và lender.
Vì vậy, một eligible Veteran hoặc service member đang nuôi con một mình có thể sử dụng VA home loan benefit nếu đáp ứng các requirements áp dụng.
Một số state hoặc local programs cũng có thể cung cấp homebuyer assistance cho Veterans hoặc military households. Những chương trình này cần được kiểm tra riêng với VA loan eligibility.
Section 11
Child support có được tính vào mortgage income không?
Có thể.
Nếu bạn muốn sử dụng child support để qualify cho mortgage, lender có thể xem xét nguồn income này nếu nó đáp ứng applicable underwriting and documentation requirements.
Nhưng có một protection quan trọng mà người vay nên biết.
Theo Regulation B của ECOA, khi lender hỏi chung về income, lender phải cho applicant biết rằng alimony, child support hoặc separate maintenance income không cần phải được tiết lộ nếu applicant không muốn dựa vào khoản income đó để xác định creditworthiness.
Nói đơn giản, có child support không có nghĩa khoản tiền này tự động phải được đưa vào hồ sơ qualifying income.
Nếu bạn muốn sử dụng nó để qualify, lender sẽ xác định khoản income đó có đáp ứng guidelines và documentation requirements hay không.
Section 12
Public assistance income có được sử dụng không?
Việc một phần hoặc toàn bộ income của applicant đến từ public assistance không cho phép lender phân biệt đối xử với người vay.
ECOA cấm credit discrimination vì applicant nhận income từ public assistance program.
Điều đó không có nghĩa mọi nguồn public assistance đều tự động trở thành qualifying mortgage income.
Lender vẫn phải xác định nguồn income nào có thể được sử dụng theo applicable underwriting guidelines. Nhưng nguồn gốc của income là public assistance không thể tự nó là lý do để lender đối xử bất lợi với applicant.
Vì vậy, thay vì tự loại mình vì nghĩ rằng một loại income “không được tính”, hãy xác định chính xác nguồn income đó là gì và hỏi lender những documentation nào được yêu cầu.
Section 13
Housing Choice Voucher có thể hỗ trợ mua nhà không?
Trong một số trường hợp, có.
HUD có Housing Choice Voucher Homeownership Program, cho phép một số families đang tham gia HCV program sử dụng voucher để hỗ trợ homeownership expenses thay vì chỉ hỗ trợ rent.
Đây không phải là một mortgage program dành riêng cho single parents.
Để tham gia, household phải đáp ứng program requirements, bao gồm các điều kiện liên quan đến first-time homeownership, minimum income và housing counseling. Ngoài ra, không phải Public Housing Authority nào cũng cung cấp homeownership option. Mỗi PHA có quyền quyết định có triển khai chương trình tại địa phương hay không.
Nếu bạn đang nhận Housing Choice Voucher và muốn tìm hiểu khả năng mua nhà, hãy kiểm tra trực tiếp với local PHA xem homeownership program có available tại khu vực của bạn hay không.
Section 14
Cách kiểm tra mortgage và DPA options của bạn
Thay vì bắt đầu bằng câu hỏi “loan nào tốt nhất?”, hãy bắt đầu từ hồ sơ và nơi bạn muốn mua nhà.
- Xác định location của property. State, county và city có thể ảnh hưởng đến DPA availability. Property address cũng quyết định AMI dùng cho HomeReady và Home Possible.
- Xác định những nguồn income bạn muốn sử dụng. W-2 wages, self-employment income, overtime, bonus, child support hoặc những nguồn khác có thể được xử lý khác nhau tùy mortgage program và documentation.
- Kiểm tra chương trình dùng borrower income hay household income. Đây là điểm đặc biệt quan trọng với USDA và nhiều assistance programs.
- Kiểm tra current income limits. Đừng dựa vào bảng của năm trước hoặc một con số lấy từ bài viết cũ. HomeReady và Home Possible, chẳng hạn, đã chuyển sang AMI 2026 từ June 13, 2026.
- Kiểm tra first mortgage và DPA riêng biệt. Một DPA có thể yêu cầu participating lender, một loại mortgage cụ thể hoặc những conditions khác. Qualify cho first mortgage không đồng nghĩa tự động qualify cho assistance.
Section 15
Những lỗi thường gặp khi tìm single parent mortgage assistance
Một trong những lỗi phổ biến nhất là chỉ search cụm “single parent home loan” và bỏ qua những chương trình không có chữ “single parent” trong tên.
Bạn có thể đang tìm một special loan, trong khi những options đáng kiểm tra lại là HomeReady, Home Possible, FHA, USDA, VA hoặc state and local DPA programs.
Một lỗi khác là chỉ nhìn vào số tiền assistance mà không đọc repayment terms. Một program được gọi là “assistance” không nhất thiết có nghĩa toàn bộ số tiền đó là grant.
Người mua cũng dễ nhầm FHA mortgage với down payment assistance. FHA là mortgage insurance program với requirements riêng. DPA là một nguồn assistance riêng và có thể đặt thêm income hoặc eligibility requirements.
Ngoài ra, income limits thay đổi theo program và location. Một con số đúng với county này hoặc năm trước chưa chắc đúng với property bạn đang xem hôm nay.
Section 16
Single parent nên bắt đầu từ đâu khi muốn mua nhà?
Bạn không cần chọn loan program ngay từ đầu.
Bước đầu tiên hữu ích hơn là hiểu hồ sơ hiện tại của mình: income, debts, credit, savings và những nguồn income bạn muốn lender xem xét.
Sau đó, xác định khu vực bạn đang cân nhắc mua nhà. Khi có location, bạn có thể bắt đầu kiểm tra AMI, DPA availability và những mortgage programs phù hợp hơn với hồ sơ.
Điều này cũng giúp bạn tránh mất thời gian vào một program nghe hấp dẫn nhưng không available tại khu vực của mình hoặc không phù hợp với income structure của household.
HUD cũng cung cấp resources về local homebuying programs và HUD-approved housing counseling để người mua tìm hiểu thêm trước khi đưa ra quyết định.
Nếu bạn chưa chắc nên bắt đầu từ mortgage program hay DPA nào, Duc Pham và Wonder Rates team có thể giúp bạn xem xét những options có thể phù hợp dựa trên income, property location và homebuying goals của bạn.
Section 17
FAQ về Single Parent Mortgage Programs
Single parent có được ưu tiên khi xin mortgage không?
Không có quy định chung cho phép borrower được ưu tiên mortgage chỉ vì họ là single parent.
Mortgage eligibility thường dựa trên income, debts, credit, assets và guidelines của chương trình. Federal fair lending laws cũng cấm discrimination trong credit và housing dựa trên những protected characteristics, trong đó ECOA bảo vệ marital status và Fair Housing Act bảo vệ familial status.
HomeReady income limit năm 2026 là bao nhiêu?
HomeReady giới hạn borrower qualifying income ở mức không quá 80% AMI của property location. Fannie Mae đưa AMI 2026 vào HomeReady và các eligibility tools từ June 13, 2026.
Mức dollar cụ thể phụ thuộc vào location của căn nhà.
Home Possible income limit năm 2026 là bao nhiêu?
Home Possible giới hạn qualifying income ở mức không quá 80% AMI của property location. Freddie Mac đưa AMI 2026 vào Loan Product Advisor và các eligibility tools từ June 13, 2026.
FHA loan có income limit không?
FHA không có general maximum income restriction theo cách một income-restricted affordable mortgage hoặc DPA program có thể có.
Tuy nhiên, nếu bạn kết hợp FHA với DPA, DPA program vẫn có thể áp dụng income limit riêng.
Child support có thể được dùng để qualify mortgage không?
Có thể, nếu borrower muốn sử dụng nguồn income này và nó đáp ứng applicable documentation and underwriting requirements.
Borrower không bắt buộc phải disclose child support, alimony hoặc separate maintenance income nếu họ không muốn dựa vào khoản income đó để xác định creditworthiness.
USDA có income limit cho single parent không?
USDA Guaranteed Loan Program có household income requirements. USDA hiện yêu cầu applicant household income không vượt quá 115% của applicable median household income. Property cũng phải nằm trong eligible rural area.
Có DPA program nào áp dụng trên toàn nước Mỹ không?
DPA không hoạt động như một chương trình thống nhất trên toàn quốc. Availability và requirements có thể thay đổi theo state, county, city, provider và mortgage program.
Vì vậy, location là một trong những thông tin quan trọng nhất khi tìm DPA.
Section 18
Kết luận
Single parent không cần một loại mortgage riêng để bắt đầu hành trình mua nhà.
Điều quan trọng hơn là hiểu cách income, property location, credit profile và program requirements kết hợp với nhau.
HomeReady và Home Possible sử dụng income limits dựa trên AMI. FHA không có general income cap nhưng một DPA đi kèm có thể có. USDA áp dụng household income requirements. VA dựa trên military eligibility cùng credit, income và occupancy requirements. Child support và một số nguồn public assistance cũng có thể được xem xét theo applicable rules.
Thay vì tự kết luận mình qualify hay không dựa trên một con số hoặc một bài viết trên mạng, hãy kiểm tra current program guidelines cho hồ sơ và location thực tế của bạn.
Wonder Rates có thể giúp bạn hiểu những chương trình nào có thể phù hợp với tình hình tài chính, income và mục tiêu mua nhà của mình, đồng thời kết nối bạn với các loan options phù hợp để tiếp tục đánh giá hồ sơ.
Lưu ý: Nội dung này chỉ nhằm mục đích giáo dục và tham khảo chung. Đây không phải lời khuyên tài chính, legal advice hoặc cam kết cho vay. Mortgage programs, income limits, eligibility requirements và loan terms có thể thay đổi. Approval phụ thuộc vào hồ sơ thực tế, credit approval, underwriting và applicable program guidelines tại thời điểm xét duyệt.
Duc Pham, Mortgage Broker | NMLS# 844897 | 408-600-1900 | dp@wonderrates.com
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134
Equal Housing Opportunity. Equal Housing Lender.
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA