
Section 01
The Mortgage Decision Room: Nếu Bạn Là Mortgage Advisor, Bạn Sẽ Chọn Phương Án Nào?
Trong ngành mortgage, nhiều người thường hỏi: “Khoản vay nào tốt nhất?”
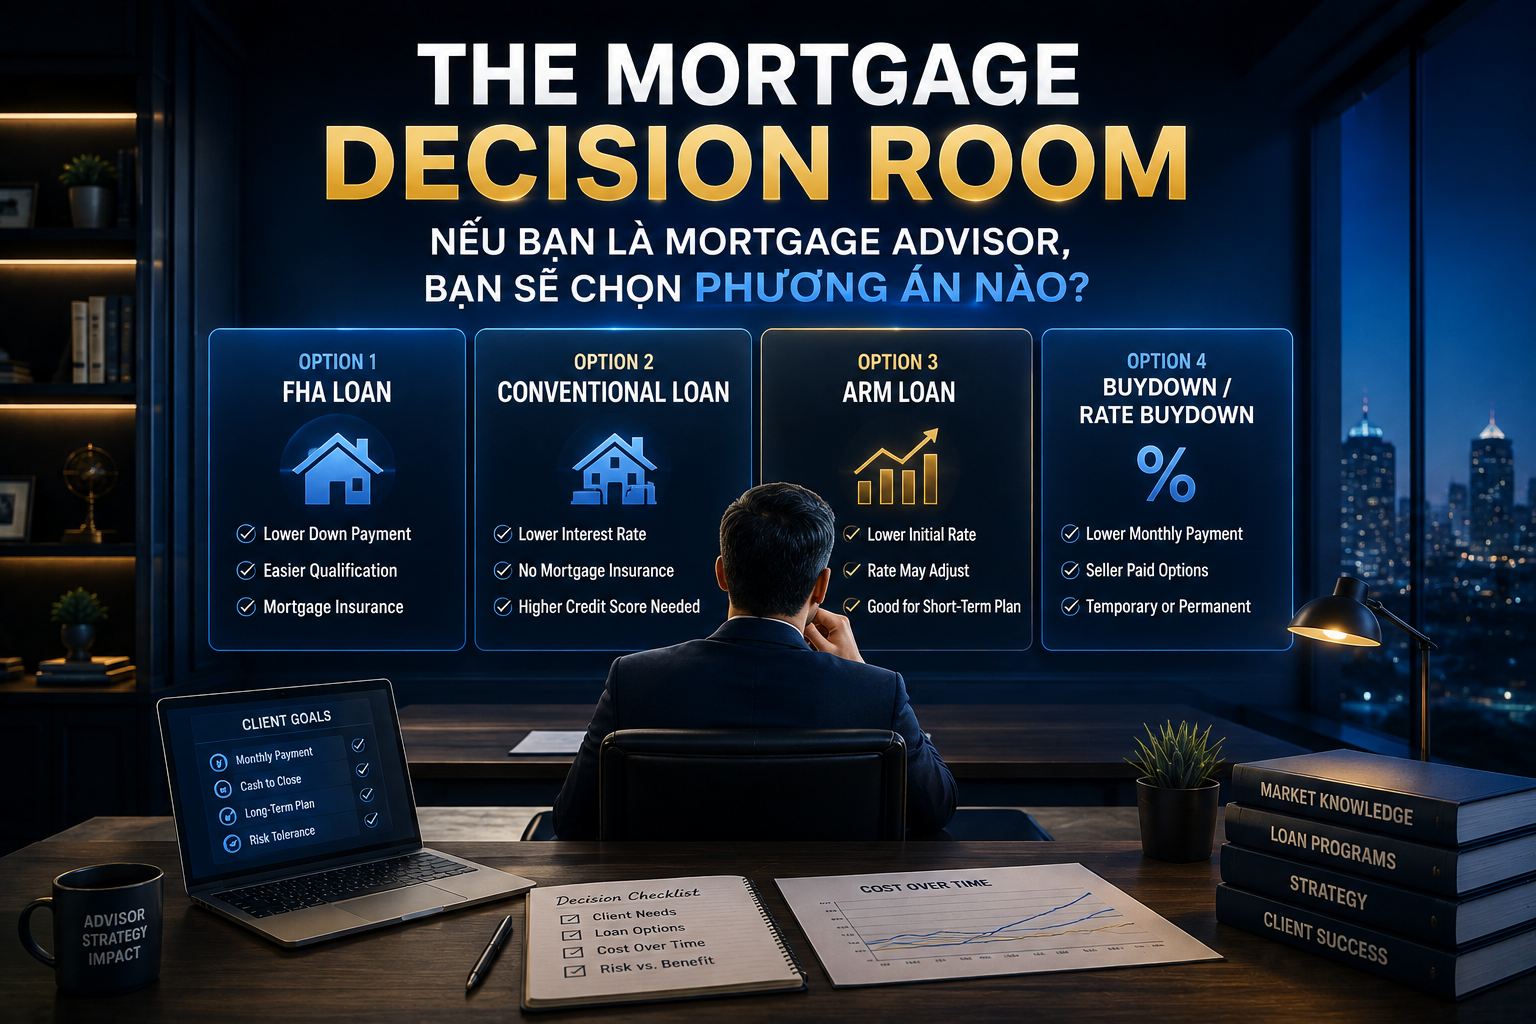
Thực tế, câu hỏi này gần như không có đáp án chung. Một mortgage advisor giỏi không chọn chương trình vay vì lãi suất thấp hơn vài phần trăm. Họ phải nhìn toàn bộ hồ sơ, mục tiêu tài chính và kế hoạch của khách hàng trong nhiều năm tới.
Hôm nay, bạn hãy thử đổi vai. Thay vì là người đi mua nhà, hãy tưởng tượng mình là mortgage advisor đang tư vấn cho một khách hàng thật.
Section 02
Hồ sơ khách hàng
Khách hàng muốn mua căn nhà đầu tiên và cần lời khuyên trước khi gửi hồ sơ.
| Thông tin | Giá trị |
|---|---|
| Giá mua căn nhà | $550,000 |
| Tiền down payment hiện có | 5% |
| Credit Score | 678 |
| Thu nhập hộ gia đình | $9,500/tháng |
| DTI dự kiến | 44% |
| Nghề nghiệp | W2 ổn định hơn 3 năm |
| Quỹ dự phòng sau khi mua | Khoảng 2 tháng chi phí sinh hoạt |
| Thời gian muốn mua | Trong 30 ngày |
Lưu ý: Toàn bộ số liệu trong bài chỉ mang tính minh họa.
Khách hàng chỉ hỏi một câu.
“Nếu là anh, anh sẽ tư vấn em chọn phương án nào?”
Có bốn lựa chọn
Bạn có bốn phương án trước mắt.
| Phương án | Mô tả ngắn |
|---|---|
| Option A | FHA với 3.5% down payment |
| Option B | Conventional với 5% down payment |
| Option C | Chờ khoảng 6 tháng để cải thiện FICO |
| Option D | Giảm ngân sách và mua căn nhà rẻ hơn |
Đến đây, hãy thử tự đưa ra quyết định trước khi đọc tiếp.
Section 03
Phân tích Option A: FHA 3.5% Down
FHA thường là lựa chọn quen thuộc với những borrower chưa có credit score thật cao hoặc chưa tích lũy được nhiều tiền mặt. Chỉ cần down payment tối thiểu, khách hàng vẫn giữ lại được một phần tiền dự phòng sau khi closing. Đây là lợi thế khá lớn nếu sau khi nhận nhà còn phải sửa chữa hoặc mua sắm thêm.
Tuy nhiên, FHA cũng đi kèm Mortgage Insurance Premium. Khoản chi phí này có thể làm tổng payment hàng tháng cao hơn và trong nhiều trường hợp sẽ tồn tại lâu hơn PMI của Conventional. Nếu khách hàng dự định giữ khoản vay trong thời gian dài, tổng chi phí có thể tăng đáng kể.
| Ưu điểm | Hạn chế |
|---|---|
| Down payment thấp | Có Mortgage Insurance Premium |
| Dễ giữ lại tiền mặt | Tổng chi phí dài hạn có thể cao hơn |
| Phù hợp với nhiều hồ sơ | Khó tối ưu nếu credit score cải thiện nhanh |
Section 04
Phân tích Option B: Conventional 5% Down
Conventional thường hấp dẫn hơn khi borrower có hồ sơ tín dụng tốt. PMI có thể được hủy khi đáp ứng đủ điều kiện, vì vậy chi phí sở hữu căn nhà trong dài hạn có thể thấp hơn FHA.
Vấn đề của hồ sơ này là credit score chỉ ở mức 678 và DTI đã khá cao. Điều đó có thể khiến khoản vay chịu nhiều điều chỉnh về giá hơn so với một borrower có FICO trên 740. Nói cách khác, khách hàng vẫn có thể được duyệt nhưng chưa chắc đang vay với điều kiện tối ưu.
| Ưu điểm | Hạn chế |
|---|---|
| Có thể hủy PMI sau này | Pricing phụ thuộc nhiều vào FICO |
| Phù hợp nếu giữ nhà lâu | Hồ sơ hiện tại chưa thật sự mạnh |
| Tổng chi phí dài hạn có thể thấp hơn | DTI đang ở mức khá cao |
Section 05
Phân tích Option C: Chờ thêm 6 tháng
Đây là phương án ít người thích vì ai cũng muốn mua nhà càng sớm càng tốt. Tuy nhiên, với một mortgage advisor, đây đôi khi lại là lựa chọn đáng cân nhắc nhất.
Nếu khách hàng dành sáu tháng để giảm dư nợ thẻ tín dụng và nâng FICO từ khoảng 678 lên trên 720, khoản vay có thể được định giá tốt hơn. Một số khoản phí cũng có thể giảm và khả năng được nhiều lender cạnh tranh báo giá sẽ cao hơn.
Điểm cần cân nhắc là không ai biết chắc thị trường sẽ thay đổi thế nào trong sáu tháng tới. Lãi suất, giá nhà và phí bảo hiểm đều có thể tăng hoặc giảm. Chờ đợi không phải lúc nào cũng giúp tiết kiệm tiền.
Section 06
Phân tích Option D: Mua căn nhà có giá thấp hơn
Đây là lựa chọn thường bị bỏ qua nhưng lại khá hiệu quả trong thực tế.
Giả sử khách hàng giảm ngân sách từ $550,000 xuống khoảng $510,000. Khoản vay sẽ nhỏ hơn, monthly payment giảm, DTI cũng thấp hơn. Điều đó giúp borrower có thêm dư địa cho các chi phí khác như homeowners insurance, property tax hoặc các khoản sửa chữa sau khi nhận nhà.
Đổi lại, khách hàng có thể phải chấp nhận căn nhà nhỏ hơn hoặc vị trí không đúng như kỳ vọng ban đầu.
| So sánh | Nhà $550K | Nhà $510K* |
|---|---|---|
| Giá mua | $550,000 | $510,000 |
| Khoản vay ước tính | Cao hơn | Thấp hơn |
| Monthly payment | Cao hơn | Thấp hơn |
| DTI | Cao hơn | Thấp hơn |
Các số liệu trong bảng chỉ mang tính minh họa.
Section 07
Nếu là mortgage advisor, bạn sẽ chọn gì?
Nhiều người sẽ chọn phương án có lãi suất thấp nhất. Một mortgage advisor lại suy nghĩ theo cách khác. Họ sẽ hỏi khách hàng còn bao nhiêu tiền sau khi closing, dự định giữ căn nhà bao lâu, thu nhập có khả năng tăng không và liệu khách hàng có đủ quỹ dự phòng để xử lý những chi phí bất ngờ trong năm đầu tiên hay không.
Đó mới là những câu hỏi quyết định một khoản vay có thực sự phù hợp.
Với hồ sơ minh họa này, tôi sẽ ưu tiên Option D, sau đó mới đến Option B.
Lý do không phải vì FHA là chương trình vay kém hơn. Vấn đề là khách hàng đang có DTI khá cao và quỹ dự phòng sau khi mua nhà còn mỏng. Việc giảm ngân sách mua nhà sẽ giúp hồ sơ an toàn hơn, giảm áp lực payment mỗi tháng và tạo khoảng đệm tài chính tốt hơn trong những năm đầu sở hữu nhà.
Nếu khách hàng bắt buộc phải mua đúng căn nhà này và không muốn thay đổi ngân sách, FHA sẽ là phương án đáng cân nhắc hơn việc cố theo Conventional bằng mọi giá.
Section 08
Kết luận
Mortgage không phải là trò chơi tìm lãi suất thấp nhất. Đây là quá trình cân bằng giữa khả năng được phê duyệt, chi phí dài hạn, dòng tiền hàng tháng và mức độ an toàn về tài chính.
Đó cũng là lý do hai khách hàng có cùng thu nhập vẫn có thể nhận hai lời khuyên hoàn toàn khác nhau. Một mortgage advisor giỏi không cố bán một chương trình vay. Họ tìm ra phương án phù hợp nhất với mục tiêu và hoàn cảnh của từng khách hàng.
Lưu ý: Lãi suất, điều khoản và chương trình vay có thể thay đổi theo từng thời điểm. Bài viết chỉ nhằm mục đích cung cấp thông tin và không được xem là lời khuyên về tài chính, thuế hoặc pháp lý. Các ví dụ và số liệu trong bài chỉ mang tính minh họa, không phản ánh điều kiện khoản vay hoặc lãi suất hiện hành.
Duc Pham, Mortgage Broker | NMLS# 844897,
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134 |
Equal Housing Opportunity. Equal Housing Lender. |
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA.





