Section 01
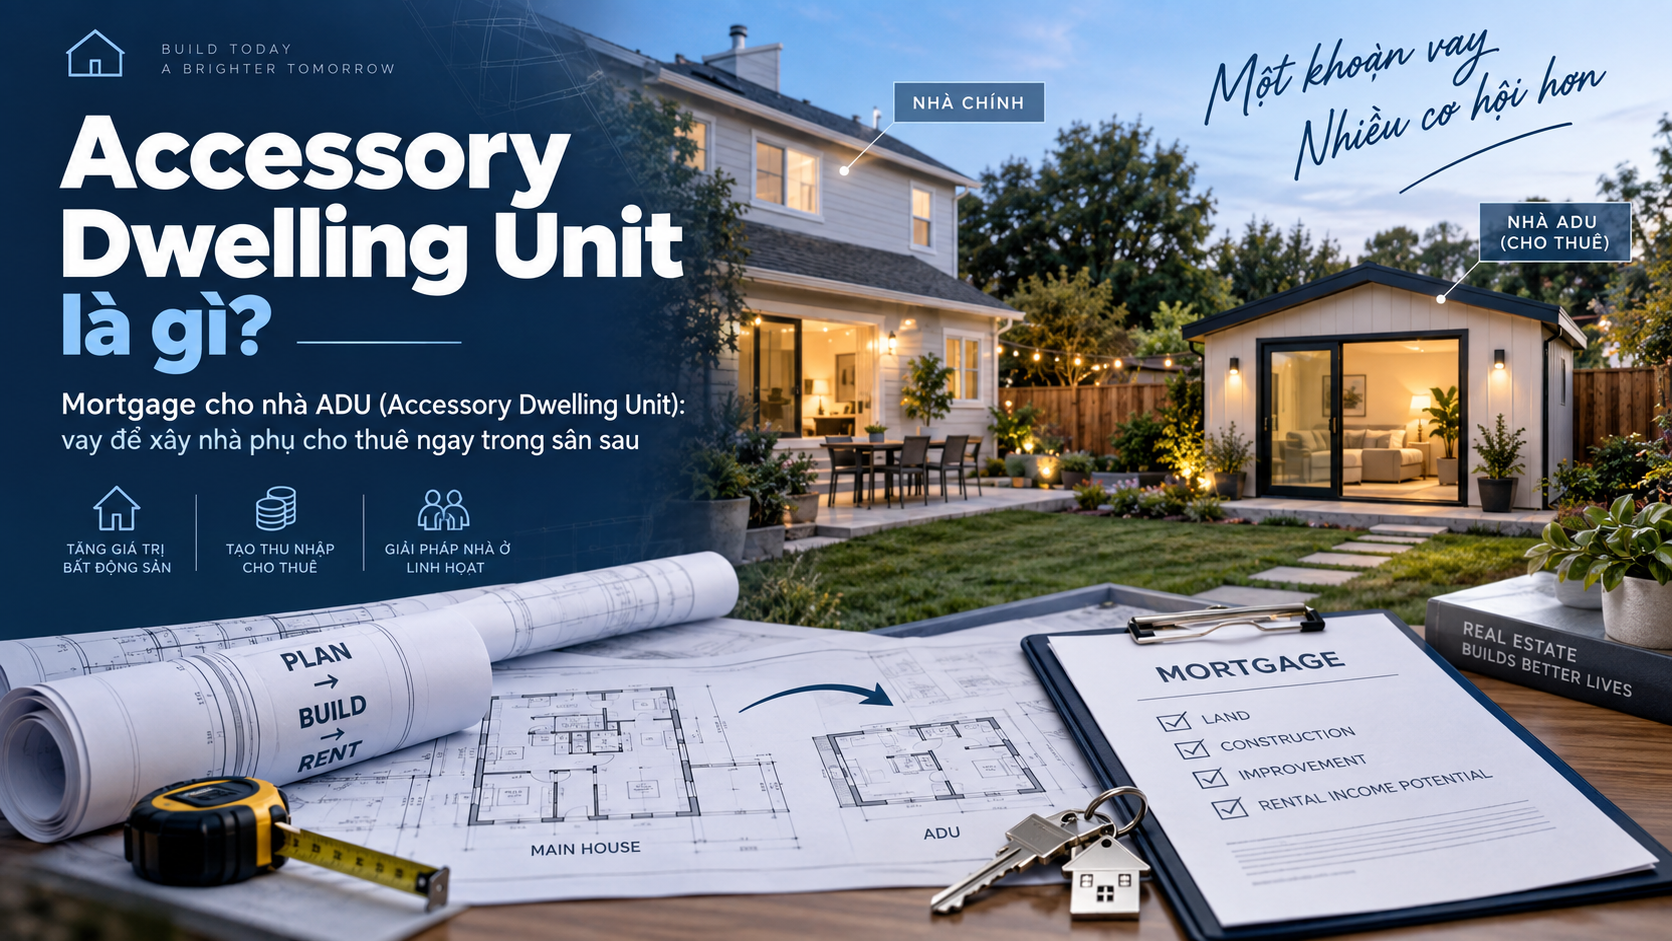
ADU, viết tắt của Accessory Dwelling Unit, là căn nhà phụ nhỏ nằm trên cùng khu đất với căn nhà chính. Nhiều người gọi đây là nhà khách, nhà cho ông bà, hay đơn giản là nhà nhỏ trong sân sau. Nhu cầu xây ADU đang tăng mạnh tại Mỹ, một phần vì có thể cho thuê để tạo thu nhập, một phần vì giải quyết nhu cầu ở của người thân. Bài viết này giải thích các hình thức vay để xây hoặc mua nhà có ADU, và quy định mới nhất năm 2026 về việc dùng tiền thuê ADU để đủ điều kiện vay.
Section 02
Accessory Dwelling Unit là gì?
ADU là một đơn vị ở độc lập, có bếp, phòng tắm và lối vào riêng, nằm trên cùng lô đất với nhà chính. ADU có thể là công trình gắn liền với nhà chính, công trình tách biệt trong sân, hoặc cải tạo từ gara sẵn có. Nhiều tên gọi khác nhau được dùng cho cùng khái niệm này, như nhà khách, nhà ở người thân, casita, hay tiny home (theo Freddie Mac Single-Family Seller/Servicer Guide, tài liệu tóm tắt ADU).
Section 03
Vì sao ADU giải quyết nhiều vấn đề nhà ở cùng lúc
ADU mang lại không gian sống độc lập cho người thân, cơ hội có người thuê để tạo thu nhập, hoặc đơn giản là thêm diện tích sinh hoạt cho gia đình. Đây là lý do cả Fannie Mae và Freddie Mac đều mở rộng chính sách cho vay liên quan đến ADU trong những năm gần đây.
Section 04
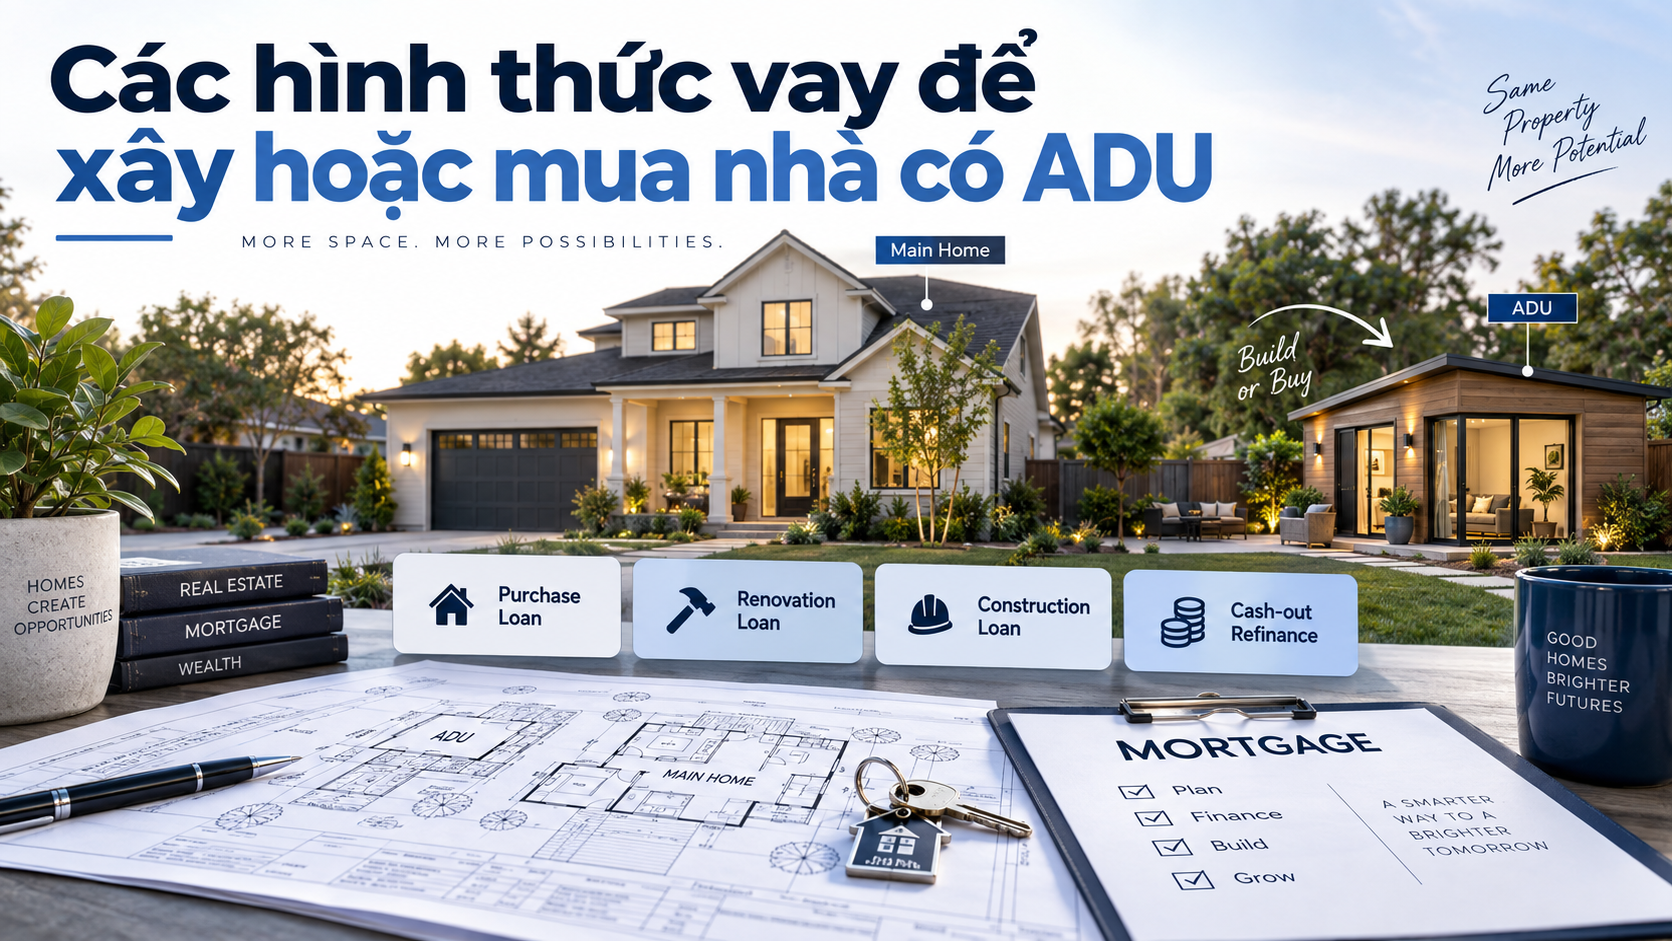
Các hình thức vay để xây hoặc mua nhà có ADU
Vay conventional thông thường cho nhà đã có sẵn ADU
Nếu bạn mua một căn nhà đã có ADU từ trước, khoản vay conventional tiêu chuẩn thường là lựa chọn đơn giản nhất. Đây là con đường phù hợp nhất khi ADU đã xây xong, đã hoàn công, và đủ điều kiện tính thu nhập cho thuê ngay từ ngày đóng hồ sơ.
Fannie Mae HomeStyle Renovation
HomeStyle Renovation là sản phẩm vay để tài trợ việc xây một ADU mới trên nền nhà đang có sẵn, gộp chung chi phí xây dựng vào khoản vay mua nhà hoặc tái cấp vốn.
Ngày 10 tháng 12 năm 2025, Fannie Mae công bố Selling Guide Announcement SEL-2025-10, cập nhật đáng kể chính sách HomeStyle Renovation, có hiệu lực ngay từ ngày công bố. Thay đổi quan trọng nhất là cho phép giải ngân trước tới 50% tổng chi phí cải tạo ngay tại thời điểm đóng hồ sơ, dùng để trả tiền vật liệu, giấy phép, phí thiết kế, hoặc tiền đặt cọc nhà thầu/nhà máy sản xuất module (theo Fannie Mae Selling Guide Announcement SEL-2025-10). Đây là thay đổi có ý nghĩa lớn với người mua ADU dạng lắp ghép sẵn (modular), vốn thường phải trả tiền đặt cọc trước khi nhà máy giao hàng.
Lưu ý: SEL-2025-10 là một thông báo riêng, khác với thông báo về rental income (SEL-2025-08, công bố hai tháng trước đó). Chi tiết ở phần “Mốc thời gian” bên dưới.
Freddie Mac CHOICERenovation
CHOICERenovation cho phép tài trợ cả ADU gắn liền lẫn tách biệt, và có thể dùng để xây mới hoàn toàn một ADU tách biệt. Điểm cần lưu ý: với ADU tách biệt xây mới hoàn toàn, khoản thu nhập cho thuê dự kiến trong tương lai không được dùng để tính vào hồ sơ đủ điều kiện vay của người vay, vì chính sách rental-income của Freddie Mac cho ADU (Guide Section 5306.1(g)) yêu cầu chứng minh bằng hợp đồng thuê hoặc lịch sử cho thuê thực tế — thứ mà một ADU chưa xây xong chưa thể có. Đây là khác biệt quan trọng so với trường hợp ADU đã có người thuê từ trước.
FHA 203(k)
Chương trình vay cải tạo của FHA cũng có thể áp dụng cho công việc xây ADU, nếu dự án phù hợp với quy định cải tạo của FHA. FHA đã cập nhật chính sách liên quan đến ADU từ năm 2023 (Mortgagee Letter 2023-17), bao gồm hướng dẫn về cải tạo công trình sẵn có để thêm ADU và xây nhà mới kèm ADU.
Construction-to-permanent (vay xây dựng chuyển thành vay dài hạn)
Với người xây nhà chính mới hoàn toàn kèm ADU ngay từ đầu, khoản vay construction-to-permanent là lựa chọn phù hợp. Khoản vay này gộp giai đoạn xây dựng và giai đoạn vay dài hạn thành một lần đóng hồ sơ duy nhất.
HELOC và vay tái cấp vốn rút tiền mặt
Người có sẵn vốn chủ sở hữu (equity) đáng kể trong căn nhà chính có thể dùng hạn mức tín dụng thế chấp nhà (HELOC) hoặc vay tái cấp vốn rút tiền mặt để tài trợ việc xây ADU, mà không cần tái cấp vốn toàn bộ khoản vay hiện tại. Một số ngân hàng cung cấp HELOC dựa trên giá trị nhà sau khi hoàn thành ADU, hữu ích cho người có ít vốn chủ sở hữu hiện tại nhưng ADU sẽ làm tăng đáng kể giá trị căn nhà.
Section 05
Bảng so sánh các sản phẩm vay ADU phổ biến năm 2026
| Sản phẩm vay | Phù hợp với | Điểm mạnh | Điểm cần lưu ý |
|---|---|---|---|
| Conventional tiêu chuẩn | Mua nhà đã có ADU sẵn | Đơn giản, lãi suất cạnh tranh | Không tài trợ chi phí xây mới |
| Fannie Mae HomeStyle Renovation | Xây ADU mới trên nhà hiện có | Giải ngân trước tới 50% chi phí; kể từ 31/3/2026 hỗ trợ tối đa 3 ADU trên nhà một căn hộ nếu zoning cho phép (chỉ áp dụng lender dùng UAD 3.6) | Cần hồ sơ cải tạo chi tiết, quy trình phức tạp hơn vay thường |
| Freddie Mac CHOICERenovation | Xây ADU gắn liền hoặc tách biệt | Linh hoạt về loại ADU | Không tính thu nhập cho thuê dự kiến với ADU tách biệt xây mới |
| FHA 203(k) | Người vay đủ điều kiện FHA, cải tạo hoặc xây kèm ADU | Yêu cầu tín dụng và trả trước thấp hơn | Có bảo hiểm thế chấp trọn đời khoản vay với hầu hết kỳ hạn |
| Construction-to-permanent | Xây nhà chính mới kèm ADU từ đầu | Một lần đóng hồ sơ duy nhất | Cần nhà thầu và kế hoạch xây dựng được ngân hàng chấp thuận |
| HELOC hoặc cash-out refinance | Người có vốn chủ sở hữu sẵn có | Không cần tái cấp vốn toàn bộ khoản vay chính | Lãi suất có thể thả nổi tùy sản phẩm |
Section 06
Thu nhập cho thuê từ ADU có được tính vào hồ sơ vay không
Đây là câu hỏi được quan tâm nhất, và câu trả lời đã thay đổi đáng kể trong giai đoạn 2023 đến 2026.
Công thức tính chung: 75% và giới hạn 30%
Cả ba cơ quan lớn, Fannie Mae, Freddie Mac và FHA, đều cho phép tính một phần thu nhập cho thuê từ ADU vào thu nhập đủ điều kiện vay của người vay trên nhà ở chính một căn hộ. Công thức phổ biến là tính 75% giá thuê thị trường hoặc giá thuê theo hợp đồng (theo Fannie Mae Selling Guide B3-3.8-01 và Freddie Mac Guide Section 5306.1(g)), còn với ADU dự kiến xây theo chương trình FHA thì tính 50% nếu chưa có lịch sử cho thuê, hoặc 75% nếu đã có (theo HUD Mortgagee Letter 2023-17). Tổng thu nhập cho thuê được dùng để đủ điều kiện vay, ở cả ba cơ quan, không được vượt quá 30% tổng thu nhập đủ điều kiện của người vay.
Mốc thời gian từng cơ quan cho phép chính sách này
| Cơ quan / Thông báo | Thời điểm chính sách có hiệu lực |
|---|---|
| Freddie Mac | Tháng 6/2022, cơ quan đầu tiên áp dụng chính sách này |
| FHA | Mortgagee Letter 2023-17, có hiệu lực từ 16/10/2023 |
| Fannie Mae — cho phép tính rental income từ ADU (SEL-2025-08) | Công bố 8/10/2025; áp dụng ngay cho thẩm định thủ công; triển khai tự động trong Desktop Underwriter phiên bản 12.1 từ tuần 21/3/2026 |
| Fannie Mae — mở rộng số lượng ADU, ADU trên nhà 2-3 căn hộ, ADU cho manufactured home (SEL-2025-10) | Công bố 10/12/2025; hiệu lực 31/3/2026; chỉ áp dụng cho lender dùng UAD 3.6 |
Đây là điểm quan trọng cần lưu ý: Fannie Mae là cơ quan cuối cùng trong ba cơ quan lớn áp dụng chính sách cho phép tính thu nhập ADU, và việc triển khai đầy đủ trong hệ thống thẩm định tự động chỉ mới có từ tháng 3 năm 2026. Nhiều nhân viên tín dụng, môi giới, và cả một số trang thông tin xuất bản trong nửa cuối năm 2025 vẫn có thể đưa thông tin cũ, nói rằng vay conventional “thường” không cho phép tính thu nhập ADU. Người vay nên xác nhận trực tiếp với ngân hàng về phiên bản chính sách đang áp dụng, thay vì tin vào thông tin cũ.
VA và USDA xử lý khác đi
VA (Bộ Cựu chiến binh) chưa có Mortgagee Letter hay hướng dẫn riêng chính thức trong Lender’s Handbook cho thu nhập ADU, và xử lý theo từng trường hợp cụ thể dựa trên quy tắc thu nhập cho thuê nhiều căn hộ chung. USDA công bố một dự thảo quy định (Docket RHS-26-SFH-0100) trên Federal Register ngày 31 tháng 3 năm 2026, đề xuất cho phép tài trợ nhà ở một căn hộ có kèm một hoặc nhiều ADU tạo thu nhập trong Chương trình vay bảo lãnh nhà ở nông thôn một căn hộ (Single Family Housing Guaranteed Loan Program); thời hạn góp ý kết thúc ngày 1/6/2026. Vì đây mới là dự thảo, chưa phải quy định chính thức, người vay nên xác nhận hướng dẫn USDA hiện hành với ngân hàng được USDA công nhận trước khi dựa vào quy định này.
Cách chứng minh thu nhập ADU khi mua nhà
Với giao dịch mua nhà, người vay có thể dùng hợp đồng thuê hiện có nếu ADU đã có người thuê, cùng với bản phân tích thu nhập cho thuê ADU từ báo cáo thẩm định giá (Form 1007/Single-Family Comparable Rent Schedule). Một điểm khác biệt quan trọng: thu nhập ADU không yêu cầu người vay phải chứng minh lịch sử 12 tháng có người thuê ổn định, khác với quy tắc áp dụng cho thu nhập từ người ở trọ chung nhà (boarder income).
Section 07
Yêu cầu pháp lý và quy hoạch cần đáp ứng
ADU phải tuân thủ quy định zoning tại địa phương
ADU trên bất động sản một, hai hoặc ba căn hộ phải tuân thủ quy định quy hoạch (zoning) và sử dụng đất tại địa phương nơi tọa lạc. Việc tuân thủ này phải ở dạng hợp pháp, hợp pháp không phù hợp quy hoạch hiện hành (legal non-conforming), hoặc khu vực không có quy định zoning (theo Freddie Mac Guide Section 5601.2). Có một ngoại lệ hẹp cho ADU trên bất động sản một căn hộ chủ thể không tuân thủ zoning, nhưng đây là trường hợp đặc biệt cần xác nhận kỹ với ngân hàng.
Yêu cầu về bếp
Yêu cầu về bếp khác nhau tùy chương trình. Fannie Mae Selling Guide (mục B2-3-04) quy định bếp của ADU tối thiểu phải có tủ bếp, mặt bàn bếp, bồn rửa có nước chảy, và bếp nấu hoặc điểm đấu nối cho bếp nấu và nói rõ rằng hotplate, lò vi sóng, hay lò nướng bàn không được tính là thay thế cho bếp nấu. Đây là chi tiết dễ bị bỏ sót khi thiết kế ADU nhỏ, nhưng có thể ảnh hưởng đến việc ADU có đủ điều kiện tính là một đơn vị ở độc lập hay không.
Khía cạnh nâng cao cần nắm
Giới hạn số lượng ADU khác nhau giữa các cơ quan, và đã thay đổi gần đây
Trước ngày 31/3/2026, Fannie Mae chỉ cho phép một ADU trên một bất động sản một căn hộ, và không cho phép ADU trên bất động sản hai đến bốn căn hộ. Kể từ Selling Guide Announcement SEL-2025-10 (hiệu lực 31/3/2026, chỉ áp dụng với lender dùng chính sách UAD 3.6), Fannie Mae mở rộng đáng kể: cho phép tối đa ba ADU trên một bất động sản một căn hộ nếu quy hoạch địa phương cho phép, và cho phép bất động sản hai đến ba căn hộ có kèm một ADU, miễn tổng số đơn vị ở (nhà chính cộng ADU) không vượt quá bốn. Đây là chính sách riêng của Fannie Mae; Freddie Mac và FHA hiện vẫn giới hạn một ADU trên một bất động sản. Vì chính sách vừa thay đổi và chỉ áp dụng cho lender dùng UAD 3.6, người vay nên xác nhận phiên bản hướng dẫn ngân hàng đang áp dụng trước khi giả định được chấp nhận.
Nhà sản xuất sẵn (manufactured home) kèm ADU
Nếu nhà chính là nhà sản xuất sẵn, Freddie Mac yêu cầu nhà chính phải là loại nhiều mảnh ghép (multi-wide), không áp dụng cho loại một mảnh ghép, khi bất động sản có kèm ADU (theo Freddie Mac Single-Family Seller/Servicer Guide, cập nhật qua Bulletin 2025-15). Về phía Fannie Mae, quy định trước đây yêu cầu nhà chính phải là nhà xây tại chỗ (site-built) hoặc modular nếu có ADU — không chấp nhận nhà chính là manufactured home kèm ADU riêng biệt. SEL-2025-10 (hiệu lực 31/3/2026) mở rộng để cho phép manufactured home dạng single-wide hoặc multi-wide làm nhà chính có kèm một ADU (bản thân ADU đó phải được phân loại là bất động sản thực – real property), gắn với việc triển khai UAD 3.6. Vì hai cơ quan có cách tiếp cận khác nhau ở điểm này, người vay có nhà chính là manufactured home nên hỏi rõ ngân hàng đang nộp hồ sơ theo Fannie Mae hay Freddie Mac.
Phân biệt ADU income và boarder income
Đừng nhầm lẫn hai loại thu nhập này. Thu nhập ADU đến từ người thuê sống trong một đơn vị ở độc lập, có bếp và lối vào riêng. Thu nhập từ người ở trọ chung nhà (boarder income) đến từ người thuê sống chung không gian với chủ nhà, không có đơn vị ở tách biệt. Cả Fannie Mae và Freddie Mac đều yêu cầu chứng minh lịch sử thu nhập ổn định (thường 12 tháng gần nhất) cho loại thu nhập người ở trọ chung nhà, nhưng không yêu cầu tương tự cho thu nhập ADU. Đây là lý do phân loại đúng ADU ngay từ đầu rất quan trọng khi làm hồ sơ vay.
Chương trình hỗ trợ ADU cấp địa phương
Ngoài các sản phẩm vay của ngân hàng, một số thành phố có chương trình hỗ trợ riêng cho chủ nhà xây ADU. Ví dụ, Denver có chương trình West Denver Renaissance Collaborative Single-Family Plus, hỗ trợ chủ nhà bằng một khoản vay forgivable loan (mức hỗ trợ đã thay đổi qua từng năm kể từ khi chương trình ra mắt), đổi lại chủ nhà cam kết ràng buộc điều khoản về khả năng chi trả của căn ADU trong một khoảng thời gian nhất định. Không phải thành phố nào cũng có chương trình tương tự, và mức hỗ trợ cụ thể nên xác nhận trực tiếp với chương trình vì có thể đã thay đổi so với thời điểm ra mắt.
Section 08
Người vay nên làm gì trước khi nộp hồ sơ vay ADU
Xác nhận zoning trước khi thiết kế
Nên kiểm tra quy định zoning tại địa phương trước khi lên kế hoạch chi tiết, vì ADU không tuân thủ zoning có thể gặp khó khăn khi vay, dù vẫn có một số ngoại lệ hẹp.
So sánh nhiều sản phẩm vay thay vì chỉ hỏi một ngân hàng
Vì chính sách ADU giữa các cơ quan và các ngân hàng khác nhau đáng kể, và đang thay đổi nhanh trong giai đoạn 2025 đến 2026, nên hỏi ít nhất vài ngân hàng khác nhau về sản phẩm vay ADU họ đang cung cấp và phiên bản hướng dẫn họ đang áp dụng.
Chuẩn bị hồ sơ chứng minh thu nhập cho thuê
Nếu ADU đã có người thuê, nên chuẩn bị sẵn hợp đồng thuê đầy đủ. Nếu ADU chưa xây hoặc chưa có người thuê, nên hỏi rõ ngân hàng liệu thu nhập dự kiến có được tính hay không, vì quy tắc này khác nhau tùy sản phẩm vay, như trường hợp CHOICERenovation của Freddie Mac không tính thu nhập dự kiến cho ADU tách biệt xây mới.
Hỏi rõ về giải ngân trước cho vật liệu và tiền đặt cọc
Nếu định xây ADU dạng module hoặc lắp ghép sẵn, nên hỏi ngân hàng về khả năng giải ngân trước một phần chi phí ngay tại thời điểm đóng hồ sơ, theo chính sách HomeStyle Renovation cập nhật của Fannie Mae từ tháng 12/2025.
Section 09
Câu hỏi thường gặp
Tôi có thể vay để xây ADU cho thuê mà không cần tái cấp vốn khoản vay chính không
Có. HELOC hoặc một số sản phẩm vay dựa trên giá trị nhà sau cải tạo cho phép giữ nguyên khoản vay chính hiện tại, thay vì phải tái cấp vốn toàn bộ.
Ngân hàng của tôi nói không tính được thu nhập ADU vào hồ sơ vay conventional, điều này có đúng không
Có thể ngân hàng đang dùng thông tin cũ trước tháng 10 năm 2025. Fannie Mae đã cho phép tính thu nhập ADU từ 8/10/2025 (SEL-2025-08), và triển khai đầy đủ trong hệ thống thẩm định tự động từ tháng 3 năm 2026. Nên hỏi lại và xác nhận phiên bản hướng dẫn ngân hàng đang áp dụng.
ADU chưa xây xong thì có tính được thu nhập cho thuê không
Tùy sản phẩm vay. Với FHA, nếu ADU chưa có lịch sử cho thuê, thu nhập dự kiến được tính ở mức 50% giá thuê ước tính; nếu đã có lịch sử cho thuê, tính 75%. Với CHOICERenovation của Freddie Mac, thu nhập dự kiến không được tính cho ADU tách biệt xây mới hoàn toàn. Nên hỏi rõ ngân hàng về quy tắc cụ thể của sản phẩm vay mình chọn.
Section 10
Tóm lại
ADU đang trở thành lựa chọn phổ biến để tăng thu nhập cho thuê và mở rộng không gian sống tại Mỹ. Người có ý định xây hoặc mua nhà kèm ADU có nhiều lựa chọn vay, từ HomeStyle Renovation của Fannie Mae, CHOICERenovation của Freddie Mac, FHA 203(k), đến construction-to-permanent, HELOC hay cash-out refinance. Cả ba cơ quan lớn hiện đều cho phép tính một phần thu nhập cho thuê ADU vào hồ sơ đủ điều kiện vay, theo công thức 75% giá thuê và giới hạn không vượt quá 30% tổng thu nhập, dù Fannie Mae mới hoàn tất triển khai đầy đủ chính sách này vào tháng 3 năm 2026 và mới mở rộng số lượng
ADU cùng ADU trên nhà nhiều căn hộ vào cùng thời điểm. Vì quy định đang thay đổi nhanh, người vay nên xác nhận trực tiếp với ngân hàng về phiên bản hướng dẫn mới nhất tốt nhất là đối chiếu với Fannie Mae Selling Guide, Freddie Mac Guide, hoặc HUD Handbook 4000.1 hiện hành thay vì dựa vào thông tin cũ hoặc các trang tổng hợp thứ cấp.
Bài viết mang tính chất tham khảo và tổng hợp thông tin công khai từ Fannie Mae Selling Guide, Freddie Mac Single-Family Seller/Servicer Guide, HUD Mortgagee Letters, USDA Federal Register, cập nhật tại thời điểm viết bài năm 2026. Chính sách về ADU đang tiếp tục được các cơ quan điều chỉnh qua từng thông báo, và có thể khác nhau giữa các ngân hàng cụ thể. Quy định zoning về ADU cũng khác nhau đáng kể theo từng thành phố và tiểu bang. Người đọc nên kiểm tra trực tiếp với ngân hàng, cơ quan quy hoạch địa phương, hoặc chuyên gia tư vấn ADU để có thông tin chính xác và cập nhật nhất cho tình huống cụ thể của mình. Bài viết không phải là tư vấn tài chính hay tư vấn vay thế chấp.
Duc Pham, Mortgage Broker | NMLS# 844897,
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134 |
Equal Housing Opportunity. Equal Housing Lender. |
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA.