Section 01
Buy Now Pay Later là gì
Buy Now Pay Later là dịch vụ cho phép bạn chia nhỏ một khoản mua sắm thành nhiều lần trả góp, thường là bốn lần trong sáu tuần, không tính lãi, thường gọi là “pay-in-4”. Các nhà cung cấp phổ biến gồm Klarna, Affirm, Afterpay và Zip.
Theo báo cáo “The Buy Now, Pay Later Market” của CFPB công bố ngày 10/12/2025, sử dụng dữ liệu từ sáu nhà cung cấp lớn cho giai đoạn 2019 đến 2023, năm 2023 có khoảng 53,6 triệu người dùng BNPL, tăng 12% so với năm trước. Tổng khối lượng giao dịch đạt 45,2 tỷ USD với 335,8 triệu khoản vay được giải ngân. Đây là số liệu chính thức mới nhất mà CFPB công bố tính đến thời điểm viết bài.
Về giá trị giao dịch năm 2025, Richmond Fed ước tính tổng giá trị giao dịch BNPL khoảng 70 tỷ USD. Một nghiên cứu khác của Board of Governors, sử dụng phạm vi đo rộng hơn gồm cả các khoản installment dài hơn pay-in-4, ước tính lượng BNPL originations mới năm 2025 khoảng 156,7 đến 160 tỷ USD. Vì methodology khác nhau, không nên xem hai con số này là mâu thuẫn trực tiếp.
Section 02
DTI ratio là gì và vì sao quan trọng
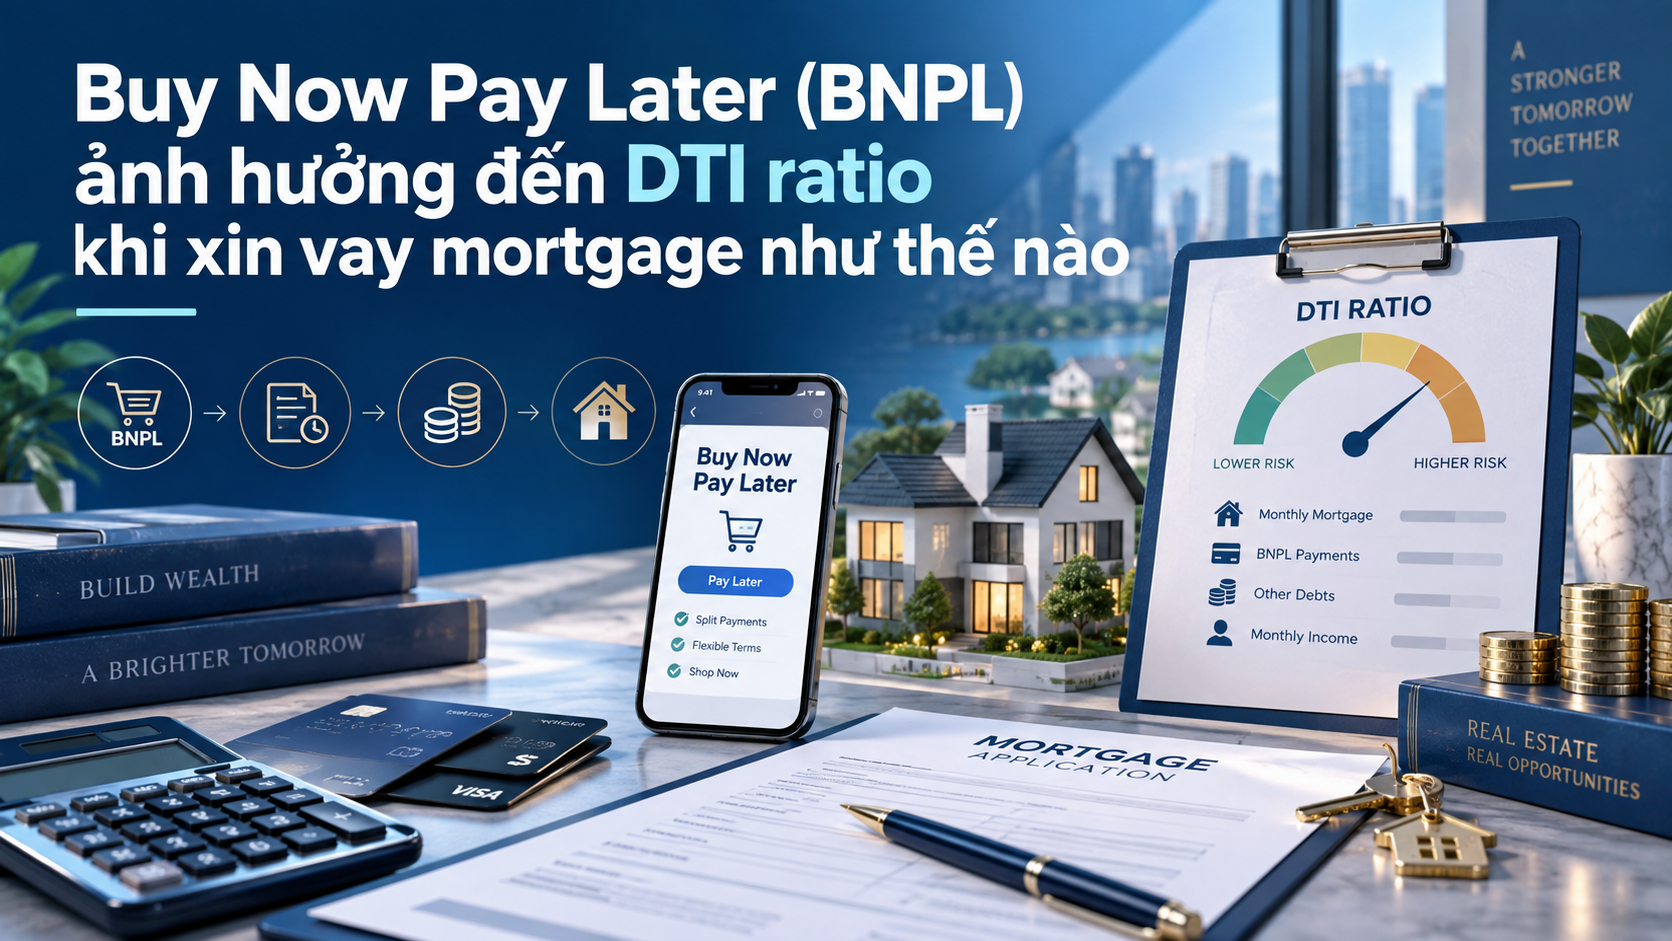
DTI là viết tắt của debt-to-income, tức tỷ lệ giữa nghĩa vụ nợ hàng tháng và thu nhập gross hàng tháng. Đây là một trong những yếu tố quan trọng khi lender đánh giá khả năng trả nợ mortgage.
Không có một ngưỡng DTI duy nhất áp dụng cho mọi borrower. Conventional, FHA, VA và các loan programs khác có cách xử lý và underwriting standards riêng.
Nếu một BNPL payment được lender xác định là nghĩa vụ nợ phải tính, khoản payment đó có thể làm tăng DTI. Với borrower đang sát giới hạn underwriting, vài khoản trả góp nhỏ cộng lại đôi khi cũng đủ làm thay đổi loan amount hoặc kết quả approve.
Section 03
BNPL có xuất hiện trên credit report không?
Câu trả lời ngắn là: không phải mọi BNPL đều xuất hiện trên credit report, nhưng hệ thống reporting đang thay đổi.
Từ năm 2025, một số BNPL providers và credit bureaus đã bắt đầu mở rộng việc chia sẻ và tiếp nhận dữ liệu:
- Affirm bắt đầu report một số dữ liệu BNPL lên Experian từ tháng 4/2025.
- TransUnion đã xây dựng khả năng tiếp nhận một số BNPL data.
- Equifax cũng có infrastructure để nhận BNPL information.
- FICO đã công bố FICO Score 10 BNPL và FICO Score 10 T BNPL, hai scoring models được thiết kế để incorporate BNPL data.
Điểm cần lưu ý là FICO đã công bố hai BNPL models, nhưng mức độ cung cấp và adoption còn phụ thuộc vào việc bureau data được cung cấp ở quy mô đủ lớn và từng lender có lựa chọn sử dụng model đó hay không.
Vì vậy, không nên hiểu rằng từ một ngày cụ thể tất cả ngân hàng đều đã dùng BNPL để tính credit score. Tác động thực tế vẫn phụ thuộc provider có report data, bureau có nhận data đó và lender đang sử dụng credit-scoring model nào.
Section 04
Vì sao BNPL vẫn có thể ảnh hưởng đến DTI dù không lên credit report
Đây là điểm quan trọng nhưng cách xử lý thực tế phụ thuộc lender, loan program và underwriting path.
BNPL payments thường được trừ tự động từ checking account hoặc debit card. Trong mortgage process, bank statements có thể được review để xác minh assets, funds to close hoặc các vấn đề khác liên quan đến hồ sơ.
Nếu underwriter nhìn thấy các khoản recurring payments cho Klarna, Affirm, Afterpay hoặc Zip, họ có thể hỏi thêm để xác định đây có phải nghĩa vụ nợ cần tính hay không.
Điều đó không có nghĩa underwriter luôn rà từng transaction để săn BNPL. Hiện Fannie Mae và Freddie Mac chưa có một category riêng trong guide dành riêng cho BNPL giống như student loan, revolving debt hoặc installment debt.
Vì vậy, cách treatment có thể khác giữa lenders.
Underwriter có thể phát hiện BNPL bằng cách nào?
BNPL có thể xuất hiện trong mortgage file qua ba nguồn chính:
- Credit report, nếu provider report khoản vay đó tới bureau.
- Bank statements hoặc asset verification, nếu recurring payments xuất hiện trong dữ liệu được review.
- Borrower documentation hoặc explanation, nếu lender hỏi về một nghĩa vụ chưa xuất hiện trên credit report.
Nếu borrower mở thêm BNPL hoặc debt mới trong lúc mortgage đang được underwriting, lender có thể cần đánh giá lại liabilities hoặc underwriting findings.
FHA xử lý installment debt ngắn hạn như thế nào?
Đây là phần có guideline rõ hơn.
Theo HUD Handbook 4000.1, một installment debt có thể được loại khỏi DTI nếu khoản nợ đó sẽ được trả hết trong vòng 10 tháng hoặc ít hơn và tổng monthly payments của các khoản installment debts còn lại có thời hạn dưới 10 tháng không vượt quá 5% gross monthly income của borrower.
FHA hiện không có một category riêng gọi là BNPL trong Handbook. Vì vậy, nếu một BNPL obligation được xác định là installment debt, treatment sẽ phụ thuộc vào việc khoản đó có đáp ứng các điều kiện của installment-debt rule và cách underwriter áp dụng policy vào facts của hồ sơ hay không.
Nói cách khác, không nên viết rằng mọi BNPL dưới 10 tháng tự động được bỏ khỏi DTI. Khoản debt còn phải đáp ứng điều kiện về payment amount và underwriting review.
Rủi ro khi có nhiều khoản BNPL cùng lúc
CFPB research cho thấy BNPL users, ở cấp độ population, thường sử dụng nhiều sản phẩm credit khác đồng thời hơn non-users.
Một số nghiên cứu của CFPB cũng ghi nhận BNPL users có mức sử dụng credit products và delinquency trên một số loại account cao hơn nhóm không dùng BNPL.
Nhưng đây là population-level statistics, không phải underwriting rule.
Một borrower sử dụng BNPL không tự động bị xem là high risk. Lender vẫn phải đánh giá actual credit history, liabilities, income, assets và overall loan profile của người đó.
Section 05
Người chuẩn bị vay mortgage nên làm gì?
Hạn chế mở thêm BNPL trong mortgage process
Việc phát sinh thêm debt ngay trước hoặc trong lúc loan đang được underwriting có thể làm thay đổi liabilities và khiến lender phải review lại hồ sơ.
Kiểm tra các BNPL đang còn balance
Không phải cứ có BNPL là phải payoff trước closing. Nhưng borrower nên biết chính xác outstanding balance, remaining payments và thời điểm khoản vay kết thúc để LO có thể xác định treatment đúng theo loan program.
Khai báo trung thực với loan officer
Nếu đang có recurring BNPL obligations, borrower nên cho LO biết ngay từ đầu thay vì chờ tới lúc underwriter phát hiện.
Điều này giúp LO tính DTI đúng hơn và tránh bất ngờ ở cuối transaction.
Kiểm tra credit report và bank statements
Borrower nên biết những liabilities nào đang xuất hiện trên credit report và những recurring payments nào có thể cần giải thích nếu statements được review.
Section 06
BNPL có luôn bị tính vào DTI không?
Không.
Hiện không có một rule thống nhất nói mọi BNPL payment đều bắt buộc tính vào DTI cho tất cả mortgage programs.
Treatment phụ thuộc vào cách liability được structured, thời gian còn lại, loan program, AUS findings và lender underwriting policies.
Với FHA, short-term installment debt có rule cụ thể hơn: khoản debt có thể được excluded nếu thời gian còn lại không quá 10 tháng và tổng monthly payments đáp ứng giới hạn 5% gross monthly income.
Section 07
Tôi trả BNPL đúng hạn thì có ảnh hưởng mortgage không?
Có thể.
Trả đúng hạn là tốt cho credit behavior, nhưng DTI là một câu hỏi khác. Nếu khoản BNPL được xem là current monthly debt obligation, lender vẫn có thể phải tính payment đó vào liabilities.
Vì vậy, “không late” không đồng nghĩa “không ảnh hưởng DTI”.
BNPL có thể khiến hồ sơ mortgage bị từ chối không?
Một BNPL nhỏ tự nó không nhất thiết làm borrower bị từ chối.
Nhưng nếu borrower đã có DTI cao, nhiều debts khác hoặc phát sinh nhiều obligations mới trong underwriting, additional BNPL payments có thể góp phần làm hồ sơ không còn đáp ứng underwriting requirements.
Cần nhìn toàn bộ loan profile thay vì kết luận từ riêng BNPL.
Section 08
Tóm lại
BNPL đang phát triển nhanh tại Mỹ. CFPB ghi nhận 53,6 triệu users trong dữ liệu năm 2023, trong khi Federal Reserve research cho thấy BNPL transaction volume năm 2025 có thể dao động đáng kể tùy phạm vi sản phẩm được tính.
Không phải mọi khoản BNPL đều xuất hiện trên credit report, nhưng data reporting đang mở rộng. FICO đã công bố FICO Score 10 BNPL và FICO Score 10 T BNPL, nhưng mức độ cung cấp và adoption còn phụ thuộc dữ liệu bureau và từng lender.
Ngay cả khi BNPL chưa xuất hiện trên credit report, khoản payment vẫn có thể trở thành vấn đề underwriting nếu lender xác định đây là một monthly debt obligation cần được tính.
Điểm quan trọng nhất là không có một rule BNPL duy nhất áp dụng cho toàn bộ mortgage industry. Treatment phụ thuộc vào loan program, AUS, cấu trúc khoản debt và lender policies.
Nếu đang chuẩn bị mua nhà, borrower nên hạn chế phát sinh debt mới, kiểm tra những BNPL obligations còn active và cho loan officer biết ngay từ đầu để DTI được tính đúng trước khi hồ sơ đi sâu vào underwriting.
Bài viết mang tính chất tham khảo, dựa trên thông tin công khai từ Consumer Financial Protection Bureau, Federal Reserve, FICO, HUD Handbook 4000.1 và các mortgage guidelines hiện hành. Cách xử lý BNPL có thể khác theo loan program, AUS findings và lender overlays. Nội dung không phải financial hoặc individualized mortgage advice.
Duc Pham, Mortgage Broker | NMLS# 844897,
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134 |
Equal Housing Opportunity. Equal Housing Lender. |
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA.