
Section 01
Khi tính xem mình có đủ khả năng mua nhà hay không, nhiều người bắt đầu bằng một con số: tiền mortgage mỗi tháng. Nhưng đó mới chỉ là một phần của bài toán.
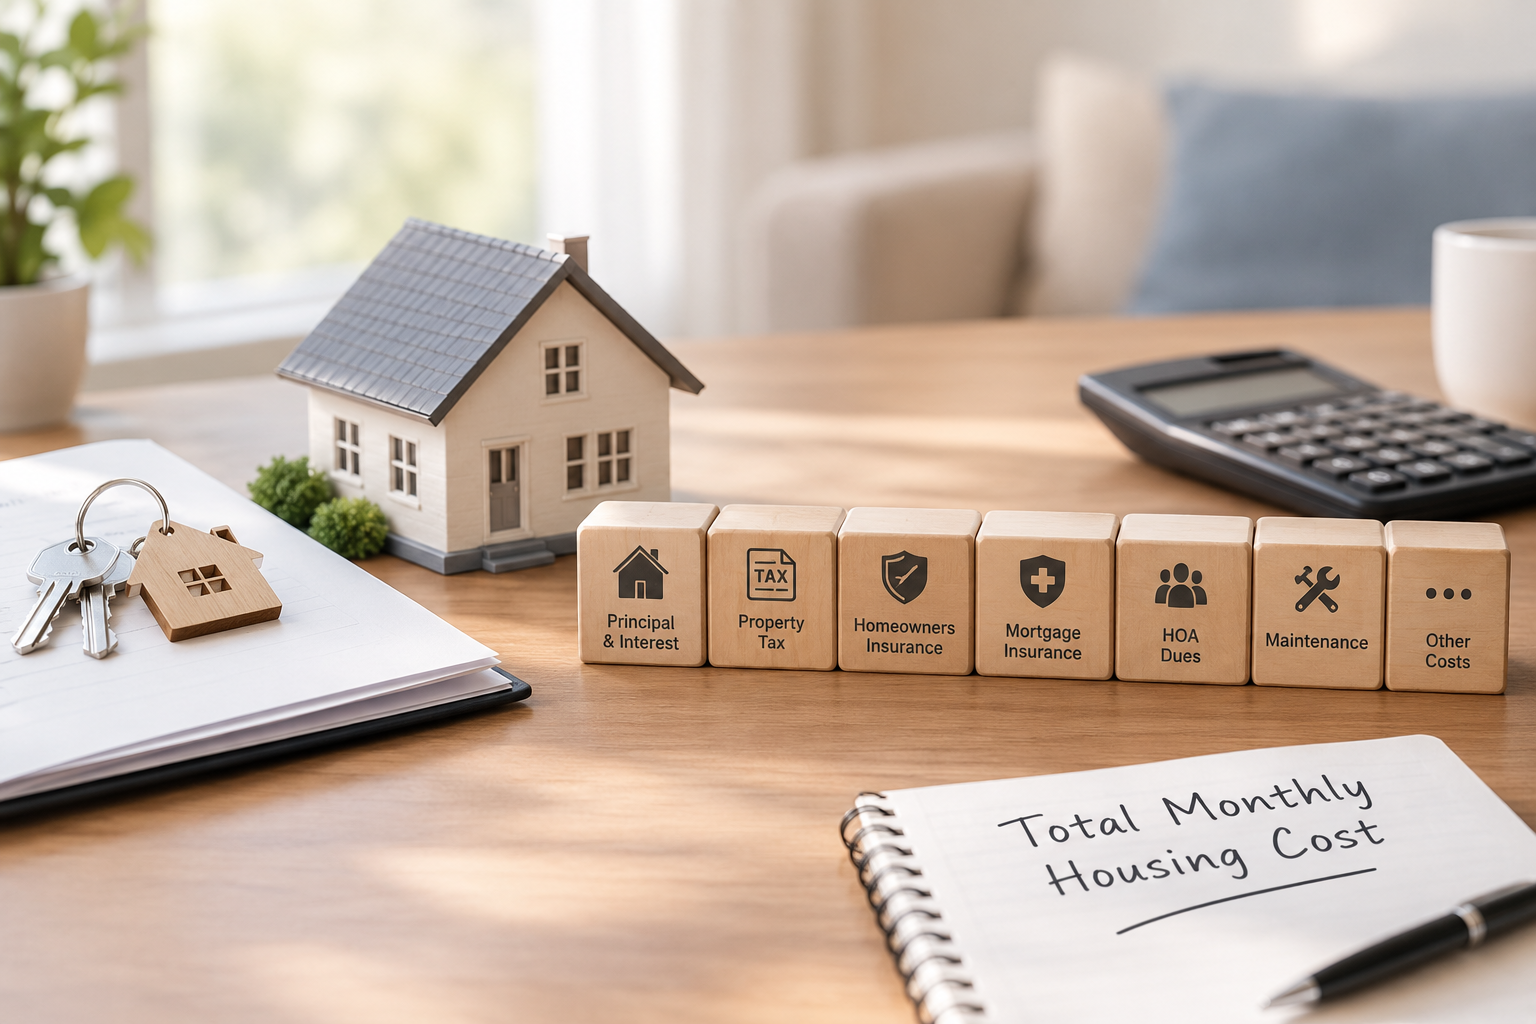
Ngoài tiền gốc và tiền lãi, bạn còn có thể phải trả property tax, homeowners insurance, mortgage insurance, HOA dues, chi phí bảo trì và những khoản khác đi kèm với việc sở hữu một căn nhà.
Thay vì chỉ hỏi “Mỗi tháng tôi trả mortgage bao nhiêu?”, có một câu quan trọng hơn: “Tổng cộng mỗi tháng tôi cần bao nhiêu tiền để sở hữu căn nhà này?”
Hiểu rõ con số đó từ đầu sẽ giúp bạn lập ngân sách thực tế hơn và tránh những khoản chi dễ bị bỏ sót sau khi đã nhận nhà.
Section 02
Chi Phí Sở Hữu Nhà Thực Sự Bao Gồm Những Gì?
Chi phí sở hữu nhà không chỉ là khoản tiền bạn trả cho khoản vay. Đó là tổng những khoản cần thiết để tài trợ, sở hữu và duy trì căn nhà.
Bạn có thể hình dung đơn giản như sau:
Chi phí nhà ở = Principal + Interest + Property Tax + Homeowners Insurance + Mortgage Insurance + HOA + Maintenance + Các chi phí khác
Trong mortgage, bạn cũng thường nghe đến thuật ngữ PITI:
- Principal: tiền gốc
- Interest: tiền lãi
- Taxes: thuế bất động sản
- Insurance: bảo hiểm nhà
CFPB xác định đây là bốn thành phần cơ bản của PITI. Property tax và homeowners insurance có thể được thu cùng khoản mortgage payment thông qua escrow account, tùy cấu trúc khoản vay.
Mortgage insurance, nếu áp dụng, cũng có thể nằm trong khoản thanh toán hằng tháng. HOA dues thì thường được trả riêng cho homeowners association.
Nói cách khác, P&I không phải là toàn bộ chi phí sở hữu nhà.
Section 03
Principal và Interest Chỉ Là Một Phần Của Chi Phí Hằng Tháng
Khi xem một mortgage, bạn thường thấy P&I, tức principal and interest.
Principal là phần tiền dùng để trả dần số tiền bạn đã vay. Interest là chi phí của việc vay tiền. Khoản P&I sẽ thay đổi tùy số tiền vay, lãi suất và thời hạn vay.
Nhưng ngay cả khi P&I nằm trong ngân sách của bạn, điều đó chưa có nghĩa tổng chi phí của căn nhà cũng nằm trong ngân sách. Bạn vẫn cần tính thêm property tax, homeowners insurance, mortgage insurance nếu có, HOA và các chi phí liên quan đến chính căn nhà đó.
Đây cũng là lý do hai căn nhà có giá bán gần giống nhau vẫn có thể tạo ra monthly housing budget rất khác nhau.
Section 04
Property Tax Có Thể Thay Đổi Theo Thời Gian
Property tax thường được tính dựa trên giá trị bất động sản và quy định của địa phương.
Mức thuế có thể khác đáng kể giữa các tiểu bang, county, city và từng property cụ thể. Nó cũng có thể thay đổi theo thời gian, nên dùng một con số trung bình toàn quốc để ước tính cho một căn nhà cụ thể thường không đủ chính xác.
Cách thực tế hơn là kiểm tra property tax bill hiện tại hoặc hồ sơ thuế của chính căn nhà bạn đang xem. Bạn cũng nên tìm hiểu xem việc mua bán có thể ảnh hưởng đến assessed value hay không, vì quy định sẽ khác nhau theo từng khu vực.
Khi lập ngân sách, hãy dùng thông tin của property cụ thể thay vì dựa hoàn toàn vào một mức thuế trung bình.
Section 05
Homeowners Insurance Thường Là Một Phần Của Chi Phí Mortgage
Homeowners insurance giúp bảo vệ căn nhà trước một số rủi ro được policy bảo hiểm, chẳng hạn như hỏa hoạn, trộm cắp hoặc một số loại thiệt hại khác.
Khi bạn mua nhà bằng mortgage, lender thường yêu cầu bạn duy trì homeowners insurance để bảo vệ property được dùng làm collateral cho khoản vay.
Chi phí bảo hiểm có thể khác rất nhiều giữa các căn nhà. Vị trí, mức coverage, deductible, tuổi và tình trạng property, chi phí xây dựng tại khu vực và mức độ rủi ro do thời tiết đều có thể ảnh hưởng đến premium.
Một điểm first-time buyer cũng nên lưu ý là standard homeowners insurance không nhất thiết bao gồm mọi loại rủi ro. Flood hoặc earthquake damage có thể cần policy hoặc coverage riêng, tùy property và khu vực.
Vì vậy, nếu bạn đang cân nhắc một căn nhà cụ thể, một insurance estimate dựa trên chính property đó thường hữu ích hơn một con số trung bình.
Section 06
HOA Dues Là Một Khoản Riêng Ngoài P&I
Nếu căn nhà nằm trong một community có Homeowners Association, bạn có thể phải đóng HOA dues hằng tháng, hằng quý hoặc theo lịch của association.
Khoản phí này thường được dùng để chi trả cho các khu vực hoặc dịch vụ chung như landscaping, pool, clubhouse, security hoặc common area maintenance. Mỗi HOA có phạm vi dịch vụ khác nhau, nên mức phí cũng có thể chênh lệch khá nhiều giữa các community.
HOA dues không phải là principal hay interest và thường được trả trực tiếp cho HOA thay vì nằm trong P&I.
Trước khi mua nhà, đừng chỉ hỏi HOA mỗi tháng bao nhiêu. Bạn cũng nên biết khoản phí đó bao gồm những gì và community có special assessment nào đang áp dụng hoặc được đề xuất hay không.
Một căn nhà có HOA không nhất thiết tốt hay xấu hơn căn nhà không có HOA. Điều quan trọng là bạn hiểu khoản phí đó ảnh hưởng thế nào đến tổng ngân sách hằng tháng của mình.
Section 07
Mortgage Insurance Có Thể Là Một Khoản Chi Phí Khác
Tùy loại loan và cấu trúc down payment, bạn có thể phải trả mortgage insurance.
Mortgage insurance giúp bảo vệ lender trước một phần rủi ro nếu borrower không thể tiếp tục trả khoản vay. Nó khác với homeowners insurance, vốn bảo vệ property trước các rủi ro được policy cover.
Mortgage insurance cũng không hoạt động giống nhau với mọi loan program. Conventional loan và FHA loan, chẳng hạn, có những quy định khác nhau. Nếu mortgage insurance áp dụng cho khoản vay của bạn, hãy tính khoản này vào monthly housing budget ngay từ đầu, thay vì để đến sau mới tính.
Section 08
Maintenance và Repairs Là Những Khoản Rất Dễ Bị Bỏ Quên
Maintenance thường không đến dưới dạng một bill cố định mỗi tháng, nên rất dễ bị bỏ qua khi lập ngân sách.
Nhưng khi sở hữu nhà, roof, water heater, HVAC, plumbing, appliances và nhiều hệ thống khác đều có thể cần bảo trì hoặc thay thế theo thời gian. Không có một con số maintenance duy nhất phù hợp với mọi căn nhà. Một căn nhà mới, được bảo trì tốt sẽ có nhu cầu khác với một căn nhà cũ có roof hoặc HVAC sắp đến tuổi thay thế.
Chi phí thực tế còn phụ thuộc vào khí hậu, kích thước property, lịch sử sửa chữa và tình trạng của các hệ thống lớn. Thay vì chỉ dựa vào một “quy tắc phần trăm”, sẽ thực tế hơn nếu bạn nhìn vào tình trạng cụ thể của căn nhà và dành một khoản dự phòng cho những chi phí không báo trước.
Home inspection cũng có thể giúp bạn hiểu rõ hơn về tình trạng của một số hạng mục trước khi quyết định mua.
Section 09
Đừng Quên Utilities và Những Chi Phí Riêng Của Property
Sau khi trở thành homeowner, bạn cũng có thể phải tự chi trả cho điện, gas, nước, sewer, trash, internet và các dịch vụ khác tùy địa phương.
Những khoản này không giống nhau giữa các căn nhà. Một căn nhà lớn hơn có thể tốn nhiều tiền sưởi hoặc làm mát hơn. Một property cũ và kém energy-efficient cũng có thể có utility bill cao hơn một căn nhà mới hơn.
Đây không phải là chi phí của mortgage, nhưng vẫn là tiền đi ra khỏi ngân sách mỗi tháng. Nếu mục tiêu của bạn là hiểu true cost of homeownership, utilities cũng cần được tính đến.
Section 10
Vậy Monthly Housing Budget Nên Bao Gồm Những Gì?
Thay vì bắt đầu và kết thúc với P&I, hãy nhìn vào toàn bộ chi phí.
| Khoản chi phí | Có thể phát sinh? |
|---|---|
| Principal | Có |
| Interest | Có |
| Property tax | Có |
| Homeowners insurance | Có |
| Mortgage insurance | Tùy loan |
| HOA dues | Tùy property |
| Maintenance và repairs | Nên dự phòng |
| Utilities | Có |
| Additional insurance | Tùy property và khu vực |
Không phải căn nhà nào cũng có tất cả các khoản trên. Nhưng ngay cả khi hai căn nhà có cùng giá bán, tổng chi phí sở hữu mỗi tháng vẫn có thể rất khác nhau.
Affordability không chỉ là câu hỏi: “Tôi vay được bao nhiêu?”
Mà còn là: “Sau khi cộng tất cả chi phí, căn nhà này có phù hợp với ngân sách của tôi không?”
Section 11
Một Căn Nhà Có Giá Thấp Hơn Chưa Chắc Có Chi Phí Hằng Tháng Thấp Hơn
Giả sử bạn đang cân nhắc hai căn nhà có giá khá gần nhau.
Một căn có HOA cao hơn. Căn còn lại không có HOA nhưng homeowners insurance cao hơn. Hoặc một căn có property tax thấp hơn nhưng roof và HVAC đã cũ.
Nếu chỉ nhìn vào giá bán, hai lựa chọn có thể trông gần giống nhau. Nhưng khi nhìn vào total monthly housing budget và những chi phí có thể phát sinh trong quá trình sở hữu, bức tranh có thể rất khác.
Khi so sánh nhà, hãy cố gắng nhìn vào tổng chi phí, không chỉ price tag hoặc P&I.
Section 12
Câu Hỏi Thường Gặp
PITI là gì? PITI có bao gồm HOA không?
PITI là viết tắt của Principal, Interest, Taxes và Insurance. Đây là bốn thành phần cơ bản thường được dùng khi nói về monthly mortgage payment.
HOA dues không phải một phần của PITI và thường được trả riêng cho homeowners association.
Làm sao biết HOA của một căn nhà là bao nhiêu?
Thông tin HOA thường có trong property listing hoặc tài liệu liên quan đến community. Real estate agent cũng có thể giúp bạn xác minh HOA dues và các khoản phí liên quan.
Ngoài số tiền phải trả, bạn nên xem HOA bao gồm những dịch vụ nào và có special assessment nào cần lưu ý hay không.
Property tax có giữ nguyên trong suốt thời gian vay không?
Không nên mặc định như vậy.
Property tax có thể thay đổi theo thời gian dựa trên assessed value của property và quy định của địa phương. Vì vậy, mức thuế hiện tại là một điểm tham khảo quan trọng, nhưng không nên xem đó là con số cố định trong nhiều năm.
Homeowners insurance có nằm trong mortgage payment không?
Có thể.
Nếu khoản vay sử dụng escrow account, một phần monthly payment có thể được giữ lại để servicer thanh toán property tax và homeowners insurance khi đến hạn.
Có nên dành riêng tiền cho maintenance không?
Maintenance và repairs nên được tính vào ngân sách sở hữu nhà, nhưng không có một con số duy nhất phù hợp với tất cả mọi người.
Thay vì chỉ dùng một tỷ lệ cố định theo giá nhà, bạn nên nhìn vào tuổi, tình trạng và các hệ thống lớn của property để có một kế hoạch dự phòng thực tế hơn.
Section 13
Trước Khi Mua Nhà, Hãy Nhìn Vào Con Số Đầy Đủ
P&I là một con số quan trọng, nhưng nó chỉ là điểm bắt đầu. Trước khi quyết định một căn nhà có phù hợp với ngân sách hay không, hãy tính thêm property tax, homeowners insurance, mortgage insurance nếu có, HOA dues, maintenance, utilities và những chi phí riêng của property đó.
Càng hiểu rõ những khoản này trước khi mua, bạn càng có một bức tranh thực tế hơn về việc sở hữu căn nhà sẽ ảnh hưởng thế nào đến ngân sách hằng tháng.
Nếu bạn đang cân nhắc một property cụ thể, Wonder Rates có thể giúp bạn hiểu rõ hơn các chi phí liên quan đến mortgage và cách chúng nằm trong tổng housing budget của căn nhà đó.
Lưu ý: Nội dung này chỉ nhằm mục đích cung cấp thông tin và giáo dục chung, không phải lời khuyên tài chính cá nhân, lời đề nghị cấp tín dụng hoặc cam kết cho vay. Điều kiện vay, mortgage insurance và các chi phí liên quan phụ thuộc vào loan program, hồ sơ người vay và property cụ thể. Property tax, homeowners insurance, HOA dues, utilities và maintenance có thể thay đổi theo địa phương và từng căn nhà.
Duc Pham, Mortgage Broker | NMLS# 844897 | 408-600-1900 | dp@wonderrates.com
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134
Equal Housing Opportunity. Equal Housing Lender.
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA





