Section 01
Một borrower gửi application (hồ sơ vay), cung cấp đầy đủ giấy tờ, và trò chuyện với Loan Officer trong nhiều ngày, thậm chí nhiều tuần liền. Loan Officer đã dành thời gian review income, assets, credit, property và chuẩn bị hồ sơ thật kỹ. Có thể họ đã gọi điện buổi tối, đã trả lời tin nhắn vào cuối tuần, đã ngồi giải thích từng dòng trong bản estimate để borrower yên tâm. Nhưng cuối cùng, borrower không mua nhà nữa, transaction thay đổi, hoặc financing không thể đi tiếp và loan không close được.
Với một career dựa trên commission, một hồ sơ không close thường đồng nghĩa với việc không có thu nhập từ chính transaction đó, dù thời gian và công sức bỏ ra không hề ít hơn một hồ sơ đã close thành công. Vì vậy rất dễ để nhìn nó đơn giản như một deal đã mất, một con số âm trong bảng thống kê tháng, và chuyển sang lead tiếp theo càng nhanh càng tốt.
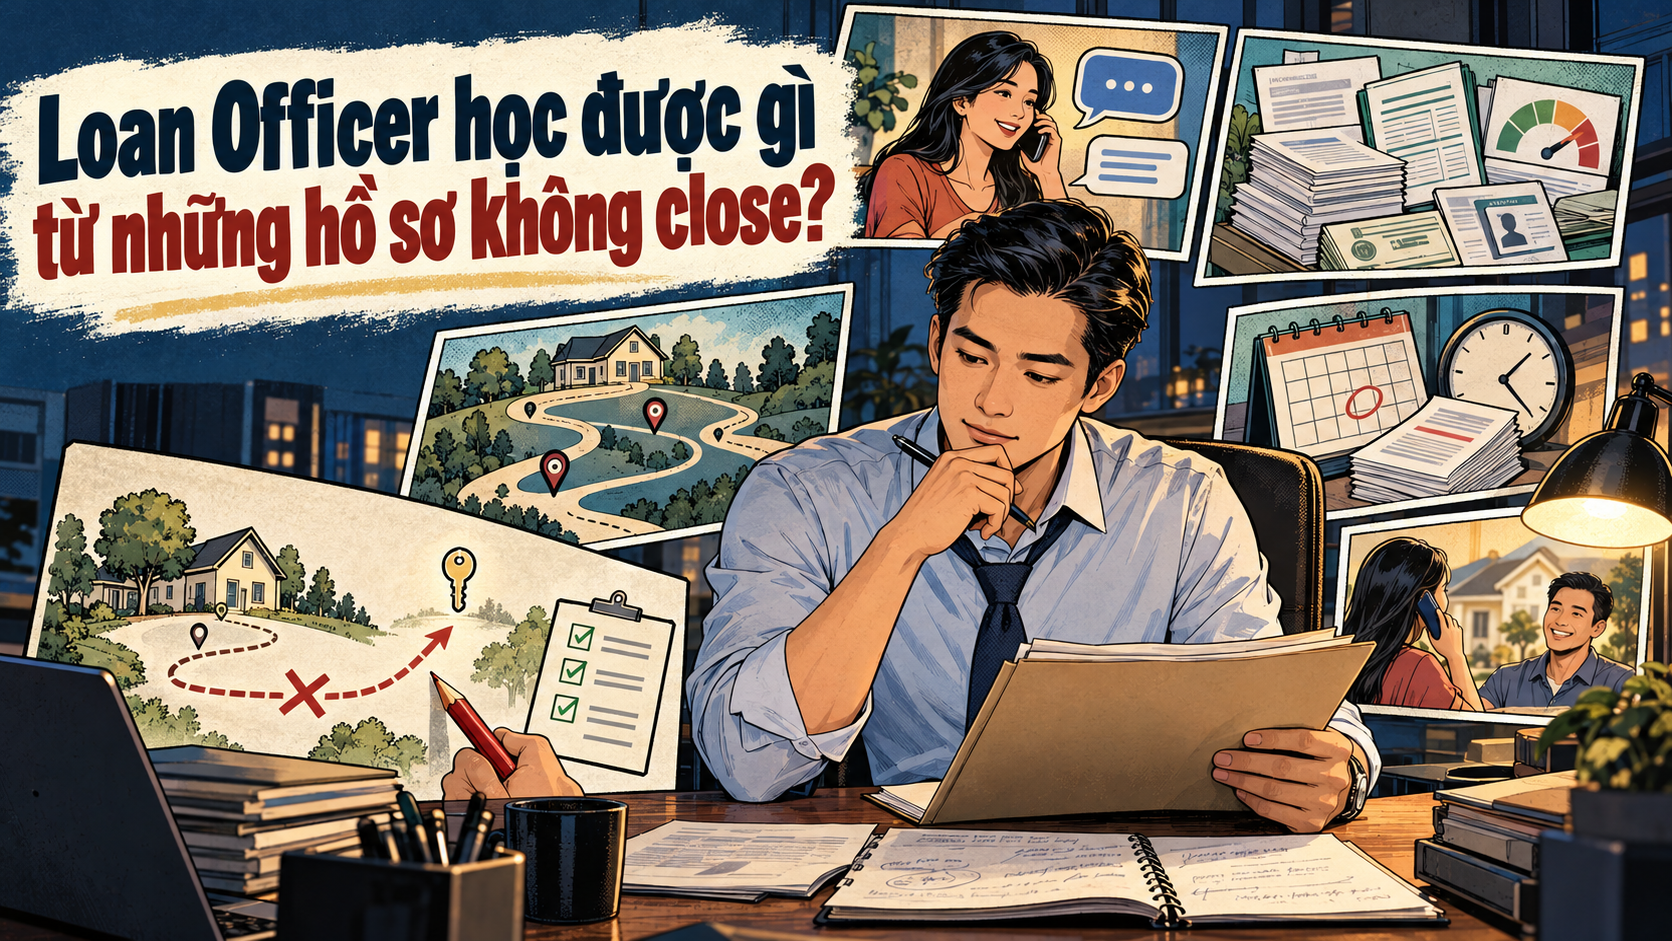
Nhưng nếu chỉ dừng lại ở đó, Loan Officer sẽ bỏ qua một phần rất quan trọng của nghề này. Một hồ sơ không close có thể cho mình biết rất nhiều điều, chẳng hạn như mình đã giao tiếp đủ rõ ràng chưa, đã thu thập đúng thông tin chưa, đã đặt kỳ vọng hợp lý cho borrower chưa, đã follow-up (theo dõi và liên hệ lại) đúng lúc chưa, và có nhận ra vấn đề đủ sớm hay không. Đây không phải những câu hỏi để tự trách bản thân, mà là những câu hỏi giúp mình nhìn rõ hơn cách mình đang làm nghề.
Không phải application nào cũng thành loan. Nhưng application nào cũng có thể cho Loan Officer một bài học, nếu mình chịu nhìn lại đúng chỗ thay vì chỉ nhìn vào kết quả cuối cùng.
Nội dung trong bài nhằm mục đích giáo dục chung về nghề Loan Officer và quy trình mortgage (khoản vay thế chấp mua nhà). Các ví dụ chỉ mang tính minh họa, không đại diện cho một hồ sơ borrower cụ thể nào và không phải tư vấn mortgage, tài chính, pháp lý hoặc underwriting cho bất kỳ cá nhân nào. Quy trình, yêu cầu documentation và kết quả của một mortgage application có thể khác nhau tùy loan program, lender và hoàn cảnh cụ thể của từng borrower.
Section 02
Không phải application nào cũng thành loan
Một mortgage application có thể không đi đến closing (hoàn tất và ký kết khoản vay) vì rất nhiều lý do khác nhau. Có những vấn đề nằm ở chính hồ sơ, có những vấn đề chỉ xuất hiện trong quá trình mua nhà, và cũng có những thay đổi đến từ phía borrower, property hoặc cả transaction nói chung. Một borrower có thể đổi ý vì tìm được một căn nhà khác ưng ý hơn. Một seller có thể rút lại thỏa thuận vì nhận được một offer tốt hơn. Một property có thể không pass được appraisal hoặc inspection. Đây đều là những tình huống nằm ngoài phạm vi công việc của Loan Officer, nhưng vẫn khiến hồ sơ dừng lại.
Điều quan trọng với một Loan Officer là phân biệt được hai loại tình huống rất khác nhau. Một là hồ sơ không close vì những yếu tố nằm ngoài khả năng kiểm soát của mình. Hai là hồ sơ không close vì chính quy trình làm việc của mình vẫn còn chỗ có thể làm tốt hơn. Việc gộp chung cả hai loại tình huống này lại với nhau là một trong những lý do khiến nhiều Loan Officer mới vào nghề cảm thấy nản, vì họ tự nhận hết trách nhiệm cho những chuyện vốn dĩ không thuộc về mình.
Section 03
Đừng biến mọi hồ sơ không close thành một thất bại
Thay vì chỉ nhìn vào kết quả cuối cùng, Loan Officer nên review lại toàn bộ outcome (kết quả) của hồ sơ đó một cách khách quan, giống như cách một huấn luyện viên xem lại băng ghi hình sau một trận đấu, không phải để chỉ trích ai, mà để hiểu chuyện gì thực sự đã xảy ra. Bốn câu hỏi sau có thể giúp việc review trở nên cụ thể hơn: vấn đề thực sự bắt đầu từ đâu, mình có biết vấn đề đó sớm hay không, mình đã communicate với borrower đủ rõ chưa, và nếu làm lại thì mình có thể thay đổi bước nào. Nếu muốn biến việc review hồ sơ thành một quy trình nhất quán hơn, Loan Officer có thể tham khảo Loan Officer Checklist để theo dõi các bước từ borrower conversation, documentation đến closing và follow-up.
Câu hỏi “tại sao deal này fail” thường khiến người ta chỉ dừng lại ở việc tự trách, và cảm giác đó rất dễ khiến Loan Officer bắt đầu sợ nhận hồ sơ mới hoặc mất tự tin khi nói chuyện với borrower tiếp theo. Một câu hỏi hữu ích hơn nhiều là: lần sau mình có thể nhận ra hoặc xử lý điều gì sớm hơn. Câu hỏi này hướng sự chú ý về phía tương lai, nơi mình thực sự có thể thay đổi được điều gì đó, thay vì mãi loay hoay với một chuyện đã xảy ra rồi.
Section 04
Khi nào một hồ sơ không close là bài học về process
Có một tình huống khá phổ biến: Loan Officer thường hỏi documentation theo từng đợt nhỏ. Borrower gửi thiếu một document, vài ngày sau mới được yêu cầu bổ sung, rồi sau đó lại phát hiện thêm một vấn đề khác nữa. Cứ như vậy, một hồ sơ đáng lẽ chỉ cần một hoặc hai lần trao đổi lại kéo dài thành năm, sáu lần qua lại, và mỗi lần như vậy lại làm borrower cảm thấy mệt mỏi và mất dần sự kiên nhẫn.
Vấn đề ở đây không nhất thiết nằm ở việc borrower thiếu hợp tác. Nhiều khi, chính quy trình thu thập thông tin ban đầu của Loan Officer chưa đủ rõ ràng ngay từ đầu, nên mỗi lần phát hiện thêm một chi tiết mới lại phải quay lại hỏi thêm một lần nữa. Nếu ngay từ buổi nói chuyện đầu tiên, Loan Officer đã hỏi đủ sâu và đủ rộng, rất nhiều lần follow-up phát sinh sau này có thể đã không cần thiết.
Ví dụ trên chỉ nhằm minh họa cách Loan Officer review lại process của mình. Trong thực tế, yêu cầu documentation phụ thuộc vào loan program, lender và từng hồ sơ cụ thể.
Section 05
Bài học đầu tiên: communication quan trọng hơn việc nói thật nhiều
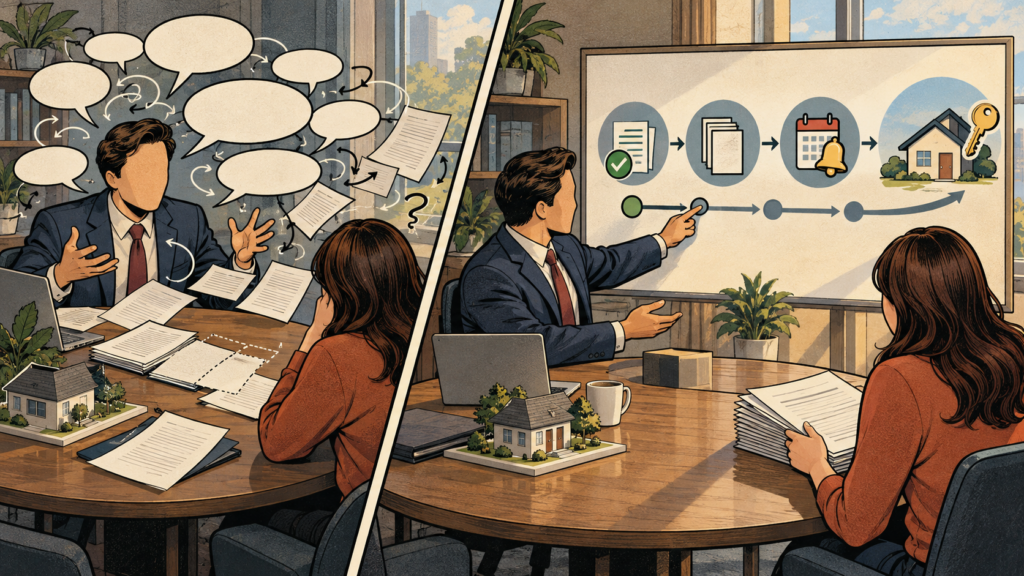 Mortgage có rất nhiều thuật ngữ và bước quy trình mà phần lớn borrower chưa từng trải qua trước đây. Loan Officer có thể hiểu rất rõ mọi thứ trong đầu mình, vì đã lặp đi lặp lại quy trình này hàng trăm lần, nhưng nếu cách giải thích chưa đúng, borrower vẫn có thể không hiểu họ cần làm gì tiếp theo. Đây là một trong những khoảng cách rất dễ bị bỏ qua, vì với Loan Officer thì mọi thứ đã quá quen thuộc, còn với borrower thì gần như mọi khái niệm đều mới mẻ.
Communication không chỉ là trả lời khi borrower hỏi
Một Loan Officer giỏi thường chủ động communicate nhiều điều cùng lúc, chẳng hạn như hồ sơ hiện đang ở bước nào, bước tiếp theo là gì, cần document nào, vì sao document đó lại cần thiết, có điều gì có thể ảnh hưởng đến timeline hay không, và khi nào borrower nên chờ nhận update tiếp theo. Sự chủ động này tạo ra cảm giác an tâm cho borrower, vì họ không phải liên tục nhắn tin hỏi “hồ sơ của em tới đâu rồi,” một câu hỏi mà nếu xuất hiện quá thường xuyên, thường là dấu hiệu cho thấy communication chưa đủ.
Ngược lại, nếu Loan Officer chỉ ngồi chờ borrower chủ động hỏi rồi mới trả lời, borrower rất dễ cảm thấy mình đang bị bỏ rơi giữa một quy trình mà họ không hiểu rõ. Cảm giác đó, dù hồ sơ về mặt kỹ thuật vẫn đang tiến triển bình thường, vẫn có thể khiến borrower mất niềm tin và tìm đến một lender khác.
“Tôi đã nói rồi” không đồng nghĩa với “borrower đã hiểu”
Giả sử Loan Officer nói: “Anh chị gửi bank statements đầy đủ nhé.” Nghe qua thì rất rõ ràng, nhưng borrower có thể hiểu đơn giản là gửi một vài trang đầu của sao kê, trong khi lender thực sự cần một bộ statement hoàn chỉnh theo đúng yêu cầu, bao gồm tất cả các trang, kể cả những trang trống hoặc trang chỉ có vài dòng.
Một cách communicate tốt hơn sẽ nói rõ document nào, khoảng thời gian nào, định dạng nào, và nếu có thắc mắc thì borrower nên hỏi ai. Sự khác biệt giữa hai cách nói này có vẻ nhỏ, nhưng lại là nguyên nhân của rất nhiều lần phải xin lại giấy tờ, và mỗi lần xin lại như vậy đều làm chậm hồ sơ thêm một chút. Việc hiểu document sẽ đi đâu và được review như thế nào cũng giúp Loan Officer giải thích cho borrower dễ hơn. Bạn có thể xem thêm what actually happens during mortgage underwriting để hiểu rõ hơn vai trò của Loan Officer, processor và underwriter trong quá trình này.
Ví dụ chỉ nhằm minh họa sự khác biệt giữa communication chung chung và communication cụ thể. Yêu cầu documentation thực tế phụ thuộc vào lender, loan program và underwriting requirements (yêu cầu thẩm định hồ sơ) của từng trường hợp.
Bài học sau một hồ sơ không close
Nếu từng nghe borrower nói “em không biết là cần cái này,” đó có thể là một tín hiệu đáng để Loan Officer tự hỏi lại chính mình: mình đã thực sự communicate chưa, hay mình chỉ nghĩ rằng mình đã communicate. Đây là hai điều rất khác nhau, và chỉ có cách nhìn lại từng cuộc trò chuyện đã diễn ra mới giúp Loan Officer phân biệt được đâu là communication thực sự hiệu quả, đâu chỉ là thông tin đã được nói ra nhưng chưa được truyền đạt đúng cách.
Section 06
Documentation: một hồ sơ tốt bắt đầu từ việc hiểu borrower
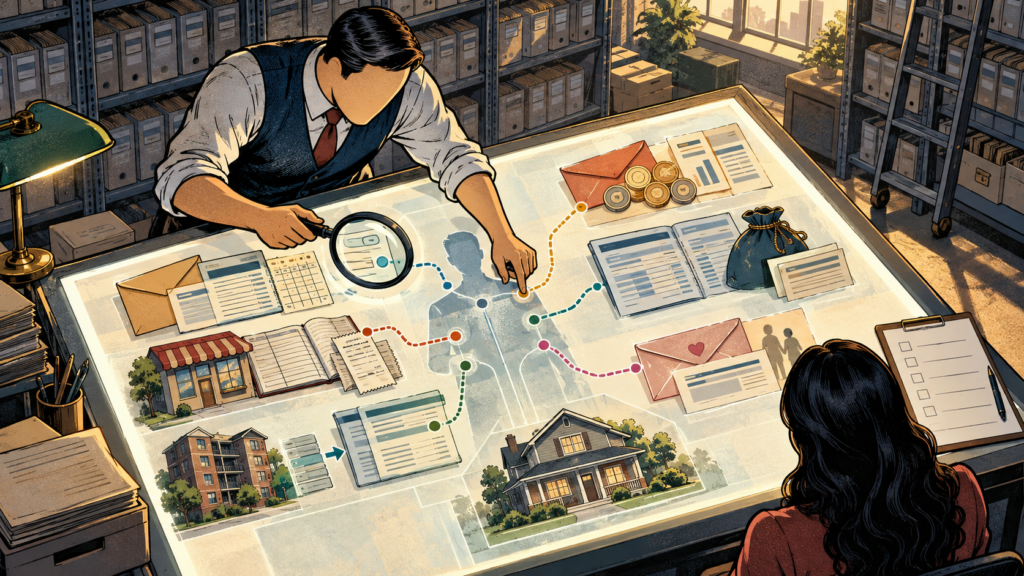
Loan Officer không chỉ đơn giản là người thu thập documents. Điều quan trọng hơn là hiểu được tại sao những documents đó quan trọng, và chúng đang kể câu chuyện gì về bức tranh tài chính của borrower. Một bộ hồ sơ đầy đủ không chỉ là một danh sách giấy tờ được tick hết, mà còn phải phản ánh đúng và đủ tình hình tài chính thực tế của người vay.
Đừng chỉ nhìn document, hãy nhìn thông tin phía sau document
Một borrower có thể có nhiều nguồn thu nhập khác nhau, chẳng hạn như W-2 income (thu nhập từ lương chính thức), self-employment income (thu nhập tự kinh doanh), bonus, commission, rental income (thu nhập cho thuê nhà), bank assets và gift funds (tiền được người thân tặng để hỗ trợ mua nhà). Mỗi nguồn thu nhập này thường cần cách documentation và review khác nhau, nên Loan Officer cần đặt câu hỏi đủ sớm để nhận ra những điểm có thể cần verify (xác minh) thêm. CFPB cũng lưu ý rằng trong quá trình mortgage, borrower có thể được yêu cầu cung cấp thêm thông tin và documents để lender verify thông tin đã khai trong application.
Ví dụ, một borrower có công việc chính ổn định nhưng lại quên không nhắc đến khoản tiền cho thuê một căn phòng nhỏ trong nhà, vì họ nghĩ đó chỉ là khoản thu nhập phụ không đáng kể. Nếu Loan Officer không hỏi kỹ ngay từ đầu, khoản thu nhập này có thể chỉ được phát hiện muộn hơn, khi underwriting yêu cầu giải thích một khoản tiền gửi vào tài khoản mà không rõ nguồn gốc, và lúc đó việc bổ sung giấy tờ sẽ mất nhiều thời gian hơn hẳn so với việc hỏi ngay từ buổi đầu tiên.
Một câu hỏi đúng có thể tiết kiệm rất nhiều follow-up sau này
Thay vì chỉ hỏi “anh chị có income khác không,” một câu hỏi sâu hơn sẽ hiệu quả hơn nhiều: “ngoài công việc chính, hiện anh chị có nguồn thu nhập nào khác không, kể cả tiền cho thuê nhà, commission, tự kinh doanh hoặc bất kỳ khoản thu nhập nào nhận định kỳ.” Đây là một kỹ năng không thể học chỉ bằng cách đọc qua một checklist có sẵn, mà cần được rèn luyện qua rất nhiều cuộc trò chuyện thực tế, qua việc lắng nghe những chi tiết nhỏ mà borrower vô tình nhắc đến trong lúc trò chuyện.
Nhiều Loan Officer có kinh nghiệm chia sẻ rằng, họ học được cách đặt câu hỏi sâu hơn không phải từ sách vở, mà từ chính những lần hồ sơ bị chậm lại vì một chi tiết đáng lẽ nên được hỏi từ trước. Mỗi lần như vậy là một lần checklist trong đầu họ được cập nhật thêm một chút.
Ví dụ trên chỉ nhằm minh họa cách đặt câu hỏi trong quá trình thu thập thông tin. Việc một nguồn thu nhập có được sử dụng để qualify (đủ điều kiện vay) hay không phụ thuộc vào loan program, documentation và các guideline áp dụng cho từng trường hợp.
Section 07
Expectations: đừng để borrower tưởng closing là một đường thẳng
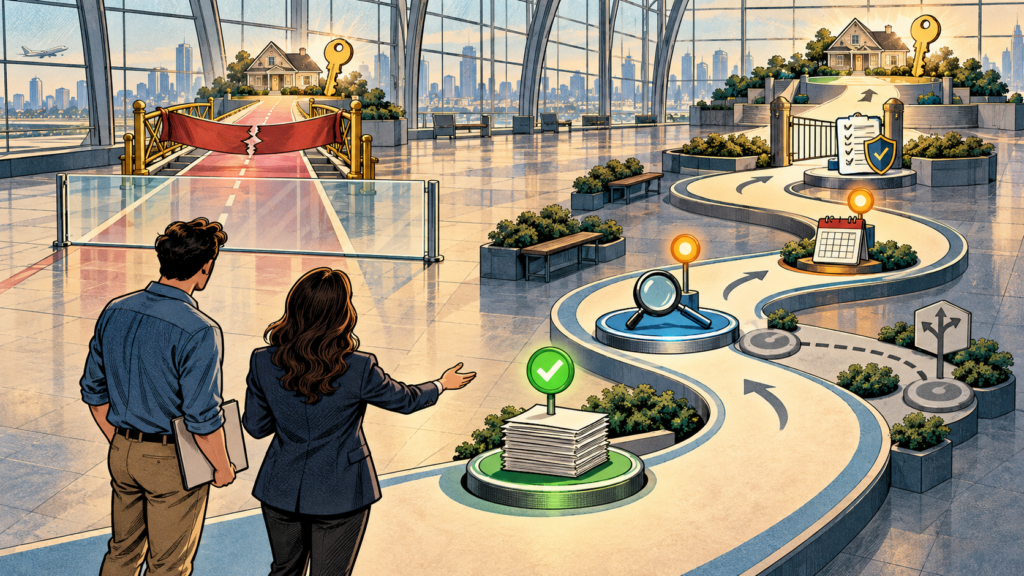
Một borrower lần đầu mua nhà thường nghĩ quy trình rất đơn giản, gửi application, được approved, rồi close. Nhưng thực tế, mortgage process có rất nhiều bước và hoàn toàn có thể phát sinh thêm documentation, điều kiện underwriting, hoặc những thay đổi liên quan đến transaction. Nếu Loan Officer không giải thích rõ điều này ngay từ đầu, mỗi lần có thêm một yêu cầu mới, borrower sẽ cảm thấy như đang gặp một vấn đề bất thường, thay vì hiểu rằng đây chỉ là một phần bình thường của quy trình.
Loan Officer không kiểm soát được mọi thứ, nhưng có thể quản lý expectations
Loan Officer không thể đảm bảo mọi thứ sẽ diễn ra đúng như kế hoạch ban đầu. Nhưng hoàn toàn có thể nói rõ với borrower điều gì đã được confirmed, điều gì vẫn đang pending, điều gì có thể thay đổi, borrower cần chuẩn bị gì, và khi nào nên chờ update tiếp theo. Khi borrower cần hình dung rõ hơn về monthly payment, Loan Officer cũng có thể hướng họ tới Mortgage Payment Calculator như một công cụ tham khảo trước khi đi sâu vào scenario cụ thể. Việc chủ động nói trước về khả năng phát sinh thêm điều kiện, ngay từ những buổi trao đổi đầu tiên, giúp borrower có tâm lý chuẩn bị tốt hơn rất nhiều so với việc để họ bất ngờ khi điều đó thực sự xảy ra.
Overpromise có thể biến một vấn đề nhỏ thành mất niềm tin
Nếu Loan Officer nói “hồ sơ này chắc chắn không có vấn đề gì,” rồi sau đó underwriting lại yêu cầu thêm documentation, borrower rất dễ cảm thấy mình đã bị nói sai. Cảm giác này không chỉ ảnh hưởng đến hồ sơ hiện tại, mà còn có thể khiến borrower nghi ngờ mọi thông tin khác mà Loan Officer từng chia sẻ trước đó, kể cả những thông tin hoàn toàn chính xác.
Một cách communicate chuyên nghiệp hơn nhiều sẽ là: “dựa trên thông tin hiện tại, đây là hướng mình đang đi, nhưng hồ sơ vẫn cần qua các bước review tiếp theo và có thể phát sinh thêm điều kiện.” Cách nói này vẫn giữ được sự tự tin và rõ ràng, nhưng đồng thời để lại đủ khoảng trống cho những thay đổi có thể xảy ra trong quá trình underwriting, mà không khiến borrower cảm thấy bị đánh lừa nếu điều đó thực sự xảy ra.
Ví dụ chỉ minh họa cách quản lý expectations trong giao tiếp với borrower, không phải một câu thoại bắt buộc và không phản ánh kết quả underwriting của bất kỳ hồ sơ cụ thể nào.
Section 08
Timing: một vấn đề nhỏ hôm nay có thể thành vấn đề lớn vài tuần sau
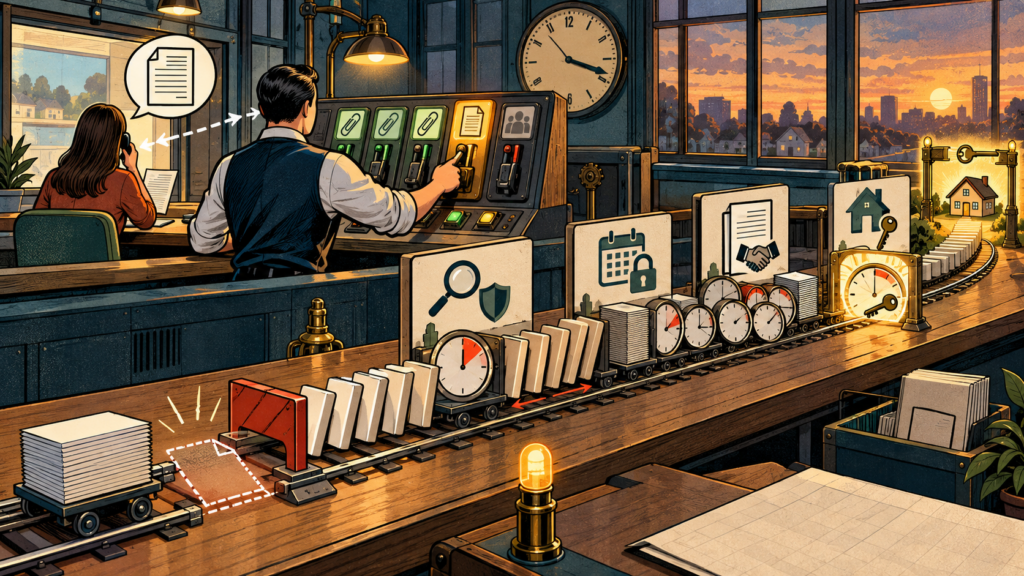
Một document còn thiếu thường chỉ mất vài ngày để bổ sung. Nhưng nếu document đó lại cần để xử lý một vấn đề quan trọng hơn, sự chậm trễ này hoàn toàn có thể ảnh hưởng đến underwriting timeline, closing timeline, purchase contract, rate lock, và cả những bên khác trong transaction, bao gồm real estate agent, seller và những người mua khác đang chờ trong chuỗi giao dịch liên quan.
Loan Officer cần học cách phân biệt “urgent” và “important”
Không phải mọi request đều có mức độ ưu tiên giống nhau. Loan Officer cần biết cái gì phải xử lý ngay hôm nay, cái gì có thể chờ thêm một chút, và cái gì nếu chờ thêm một tuần sẽ bắt đầu gây ra vấn đề thật sự. Kỹ năng này thường chỉ được rèn luyện qua kinh nghiệm thực tế, khi Loan Officer đã từng chứng kiến một document tưởng chừng không quan trọng lại trở thành nguyên nhân khiến cả timeline bị đẩy lùi.
Một Loan Officer còn thiếu kinh nghiệm đôi khi lại dành quá nhiều thời gian xử lý những việc nhỏ, dễ làm trước, trong khi những việc thực sự cần nhiều thời gian để hoàn thành, chẳng hạn như một document cần borrower liên hệ với bên thứ ba để xin cấp, lại bị để sau cùng. Kết quả là những việc quan trọng nhất thường bị dồn lại và trở thành áp lực ngay sát ngày closing dự kiến.
Timing cũng liên quan đến việc set expectation
Nếu Loan Officer đã biết một document nào đó có khả năng mất nhiều thời gian để có được, cách làm tốt hơn là nói với borrower càng sớm càng tốt, thay vì chờ đến khi document đó trở thành một điều kiện gấp gáp. Việc chủ động cảnh báo trước giúp borrower có đủ thời gian chuẩn bị, và cũng giúp toàn bộ transaction ít bị xáo trộn hơn nếu có sự cố xảy ra ở phút cuối.
Ví dụ chỉ nhằm minh họa tầm quan trọng của timing trong workflow. Timeline thực tế phụ thuộc vào lender, underwriting, transaction, documentation và nhiều yếu tố khác.
Section 09
Follow-up: một lead im lặng chưa chắc là một lead đã mất
Một borrower có thể không close vì rất nhiều lý do, chẳng hạn chưa tìm được nhà ưng ý, chưa đủ down payment, credit cần thêm thời gian cải thiện, income cần ổn định hơn, transaction bị hủy, hoặc đơn giản là chưa thực sự sẵn sàng mua. Phần lớn những lý do này không có nghĩa là borrower sẽ không bao giờ mua nhà, mà chỉ đơn giản là thời điểm hiện tại chưa phù hợp với họ.
Nếu Loan Officer chỉ follow-up khi có application mới, rất nhiều mối quan hệ tốt sẽ dần biến mất theo thời gian, và cùng với đó là những cơ hội trong tương lai mà Loan Officer đã vô tình bỏ lỡ chỉ vì không còn giữ liên lạc.
Follow-up không phải lúc nào cũng là “anh chị mua nhà chưa”
Một follow-up tốt có thể đơn giản hơn nhiều, chẳng hạn “lần trước mình có nói về việc cải thiện credit, không biết hiện tại anh chị đã tiến triển tới đâu rồi,” hoặc “em nhớ lần trước anh chị đang chờ thêm income documentation, nếu cần em xem lại timeline giúp thì cứ nhắn em.” Những câu hỏi như vậy cho thấy Loan Officer thực sự nhớ và quan tâm đến tình huống cụ thể của borrower, chứ không phải chỉ gửi một tin nhắn hàng loạt giống nhau cho tất cả mọi người.
Mục tiêu ở đây là duy trì sự liên quan trong mắt borrower, chứ không phải liên tục thúc giục họ. Một follow-up mang tính hỏi thăm và chia sẻ thông tin hữu ích thường được đón nhận tốt hơn nhiều so với một follow-up chỉ nhằm mục đích chốt deal càng nhanh càng tốt.
Một hồ sơ không close hôm nay có thể trở thành một cuộc trò chuyện khác trong tương lai
Không phải mọi mối quan hệ đều tạo ra closing ngay lập tức. Nhưng một chuỗi application, không closing, follow-up, education và duy trì mối quan hệ hoàn toàn có thể dẫn đến một cơ hội mới trong tương lai, có khi là vài tháng sau, có khi là cả năm sau, khi hoàn cảnh của borrower đã thay đổi và họ đã sẵn sàng hơn cho việc mua nhà.
Section 10
Sau một hồ sơ không close, Loan Officer nên review điều gì
Việc review lại một hồ sơ không close nên bao quát nhiều khía cạnh khác nhau, không chỉ dừng ở một câu hỏi duy nhất. Một cách làm hiệu quả là dành ra một khoảng thời gian ngắn, có thể chỉ mười lăm đến hai mươi phút, ngay sau khi biết hồ sơ không đi tiếp, để ghi lại những điểm quan trọng trong khi ký ức vẫn còn rõ ràng.
Về phía borrower, Loan Officer có thể tự hỏi borrower có thực sự hiểu quy trình không, có được update đủ thường xuyên không, và có thông tin nào mình biết quá muộn hay không. Những câu hỏi này giúp Loan Officer nhìn lại toàn bộ trải nghiệm từ góc nhìn của borrower, thay vì chỉ từ góc nhìn của người xử lý hồ sơ.
Về phía documentation, đáng để xem lại có document nào đáng lẽ nên hỏi ngay từ đầu, có sự không nhất quán nào mình có thể phát hiện sớm hơn, và có nguồn thu nhập, tài sản hay khoản nợ nào cần được làm rõ sớm hơn. Nếu cùng một loại vấn đề documentation lặp lại ở nhiều hồ sơ khác nhau, đó là một tín hiệu rất rõ ràng cho thấy cần điều chỉnh lại checklist thu thập thông tin ban đầu.
Về phía timeline, nên nhìn lại vấn đề xuất hiện từ ngày nào, mình đã phản ứng ngay hay chần chừ, và có bước nào bị delay chỉ vì communication chưa đủ tốt. Việc vẽ lại một dòng thời gian đơn giản, từ ngày nhận application đến ngày hồ sơ dừng lại, thường giúp nhìn ra rất rõ điểm nào là nơi mọi thứ bắt đầu đi chệch hướng.
Về phía expectations, cần tự hỏi mình có hứa hẹn quá nhiều không, đã giải thích những điều chưa chắc chắn đủ rõ chưa, và borrower có thực sự biết bước tiếp theo là gì. Nếu trong lúc review, Loan Officer nhận ra mình đã từng nói điều gì đó quá chắc chắn so với thực tế, đây là một điểm rất đáng ghi nhớ cho những hồ sơ sau.
Cuối cùng, về phía follow-up, sau khi transaction dừng lại, mình có tiếp tục giữ liên lạc không, có tiếp tục educate borrower không, hay đơn giản là coi hồ sơ đó đã mất và chuyển sang việc khác. Đây thường là phần dễ bị bỏ qua nhất, vì khi một hồ sơ không close, phản xạ tự nhiên của nhiều người là muốn quên nó đi càng nhanh càng tốt, trong khi đây lại chính là lúc một mối quan hệ dài hạn có thể được xây dựng.
Section 11
Một Loan Officer không cần biến mọi hồ sơ không close thành một bài học lớn
Không phải mỗi hồ sơ không close đều có nghĩa Loan Officer đã mắc một lỗi nào đó. Có rất nhiều trường hợp transaction thay đổi hoàn toàn vì lý do nằm ngoài tầm kiểm soát, chẳng hạn borrower thay đổi kế hoạch, seller không tiếp tục transaction, property không còn phù hợp, hoàn cảnh tài chính thay đổi, hoặc đơn giản là thời điểm không còn thích hợp nữa. Cố gắng tìm ra một bài học lớn từ mọi tình huống, kể cả những tình huống hoàn toàn nằm ngoài tầm kiểm soát, có thể khiến Loan Officer rơi vào trạng thái căng thẳng không cần thiết.
Loan Officer không thể kiểm soát toàn bộ transaction. Nhưng điều mình luôn kiểm soát được chính là cách mình phản ứng sau đó, cách mình chuẩn bị cho hồ sơ tiếp theo, và cách mình đối xử với borrower dù kết quả cuối cùng có ra sao.
Một khung tự review đơn giản có thể giúp việc này trở nên rõ ràng hơn nhiều. Chuyện gì đã xảy ra. Mình biết gì và biết từ lúc nào. Mình đã communicate những gì với borrower. Có điều gì đáng lẽ nên làm sớm hơn. Và lần sau mình sẽ thay đổi bước nào. Năm câu hỏi này không cần một buổi họp dài hay một bản báo cáo phức tạp, chỉ cần vài phút ngồi lại và trả lời thành thật với chính mình.
Khung tự review trên là công cụ mang tính giáo dục để tham khảo, không phải quy trình bắt buộc áp dụng cho mọi Loan Officer hoặc mọi lender.
Section 12
Những hồ sơ không close có thể dạy Loan Officer cách làm nghề tốt hơn
Trong suốt career của mình, một Loan Officer sẽ gặp rất nhiều loại hồ sơ khác nhau. Có hồ sơ close rất nhanh, có hồ sơ cần nhiều công sức mới xử lý xong, có hồ sơ thay đổi liên tục giữa chừng, và cũng có những hồ sơ cuối cùng không bao giờ đi đến closing. Đây không phải điều gì bất thường trong nghề, mà là một phần tự nhiên của công việc mà bất kỳ Loan Officer nào, dù có nhiều năm kinh nghiệm đến đâu, cũng đều sẽ gặp phải.
Điều tạo ra sự khác biệt không chỉ nằm ở số lượng loan đã close, mà còn nằm ở khả năng nhìn lại process sau mỗi transaction, dù kết quả cuối cùng ra sao. Hai Loan Officer có thể có cùng một tỷ lệ hồ sơ không close như nhau, nhưng người biết nhìn lại và điều chỉnh sau mỗi lần như vậy sẽ tiến bộ nhanh hơn rất nhiều so với người chỉ đơn giản coi đó là chuyện bình thường và tiếp tục làm theo đúng cách cũ.
Một hồ sơ không close hoàn toàn có thể dạy Loan Officer rằng communication cần rõ ràng hơn, documentation cần được hỏi sớm hơn, expectations cần được quản lý thực tế hơn, timing cần được theo sát hơn, và follow-up không nên kết thúc chỉ vì transaction đã dừng lại. Đây không phải là năm quy tắc cứng nhắc cần ghi nhớ, mà là năm khía cạnh nên được nhìn lại một cách tự nhiên sau mỗi lần có hồ sơ không đi đến closing.
Một Loan Officer không cần biến mọi hồ sơ không close thành một chiến thắng. Nhưng nên biết mình có thể học được gì từ nó. Đó cũng chính là một phần của quá trình đi từ biết làm mortgage đến thực sự biết làm nghề Loan Officer, một quá trình không có điểm kết thúc cố định, mà tiếp tục diễn ra qua từng hồ sơ, từng borrower, và từng bài học nhỏ được tích lũy theo thời gian. Nếu bạn đang ở phía borrower và muốn trao đổi về một mortgage scenario cụ thể, bạn có thể get started with Wonder Rates để kết nối với một licensed mortgage professional.
Section 13
Disclaimer
Bài viết này chỉ nhằm mục đích giáo dục và chia sẻ kiến thức chung về nghề Loan Officer cũng như quy trình mortgage, không phải tư vấn tài chính, pháp lý, hay mortgage cho bất kỳ cá nhân cụ thể nào. Mọi ví dụ, tình huống và khung tự review trong bài đều mang tính minh họa, không đại diện cho một borrower, một hồ sơ hay một lender cụ thể nào. Quy trình thực tế, yêu cầu documentation, kết quả underwriting và các bước xử lý mortgage application có thể khác nhau tùy theo loan program, lender, investor guidelines và hoàn cảnh riêng của từng borrower. Nếu cần tư vấn cụ thể cho một hồ sơ, người đọc nên liên hệ trực tiếp với một Loan Officer hoặc chuyên gia mortgage được cấp phép.
Duc Pham, Mortgage Broker | NMLS# 844897,
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134 |
Equal Housing Opportunity. Equal Housing Lender. |
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA.