
Section 01
Bạn không cần có đủ tiền để trả toàn bộ giá căn nhà bằng tiền mặt. Nhưng down payment cũng không phải khoản duy nhất cần chuẩn bị.
Khi mua nhà ở Mỹ bằng mortgage, số tiền bạn cần thường gồm down payment, closing costs, prepaid expenses, tiền nạp vào escrow và một khoản dự phòng sau khi nhận nhà.
Theo hướng dẫn của Consumer Financial Protection Bureau (CFPB) về ngân sách mua nhà, closing costs thường vào khoảng 2% đến 5% giá mua nhà, chưa bao gồm down payment. Chi phí thực tế còn phụ thuộc vào giá nhà, loại loan, lender, số tiền down và nơi bạn mua nhà.
Nói cách khác, thay vì chỉ hỏi “Tôi cần bao nhiêu tiền để down?”, bạn nên hỏi: “Tôi cần bao nhiêu tiền mặt để hoàn tất giao dịch và vẫn còn đủ dự phòng sau khi nhận nhà?”
Section 02
Mua nhà ở Mỹ cần chuẩn bị những khoản tiền nào?
Một cách đơn giản để bắt đầu tính là:
Tiền cần cho việc mua nhà = Down payment + Closing costs + Prepaids/Escrow + Các chi phí ban đầu khác – Deposit/Credits/Assistance
Nhưng đây chỉ là cách nhìn tổng quát. Số tiền thực tế bạn cần mang vào closing sẽ phụ thuộc vào transaction cụ thể.
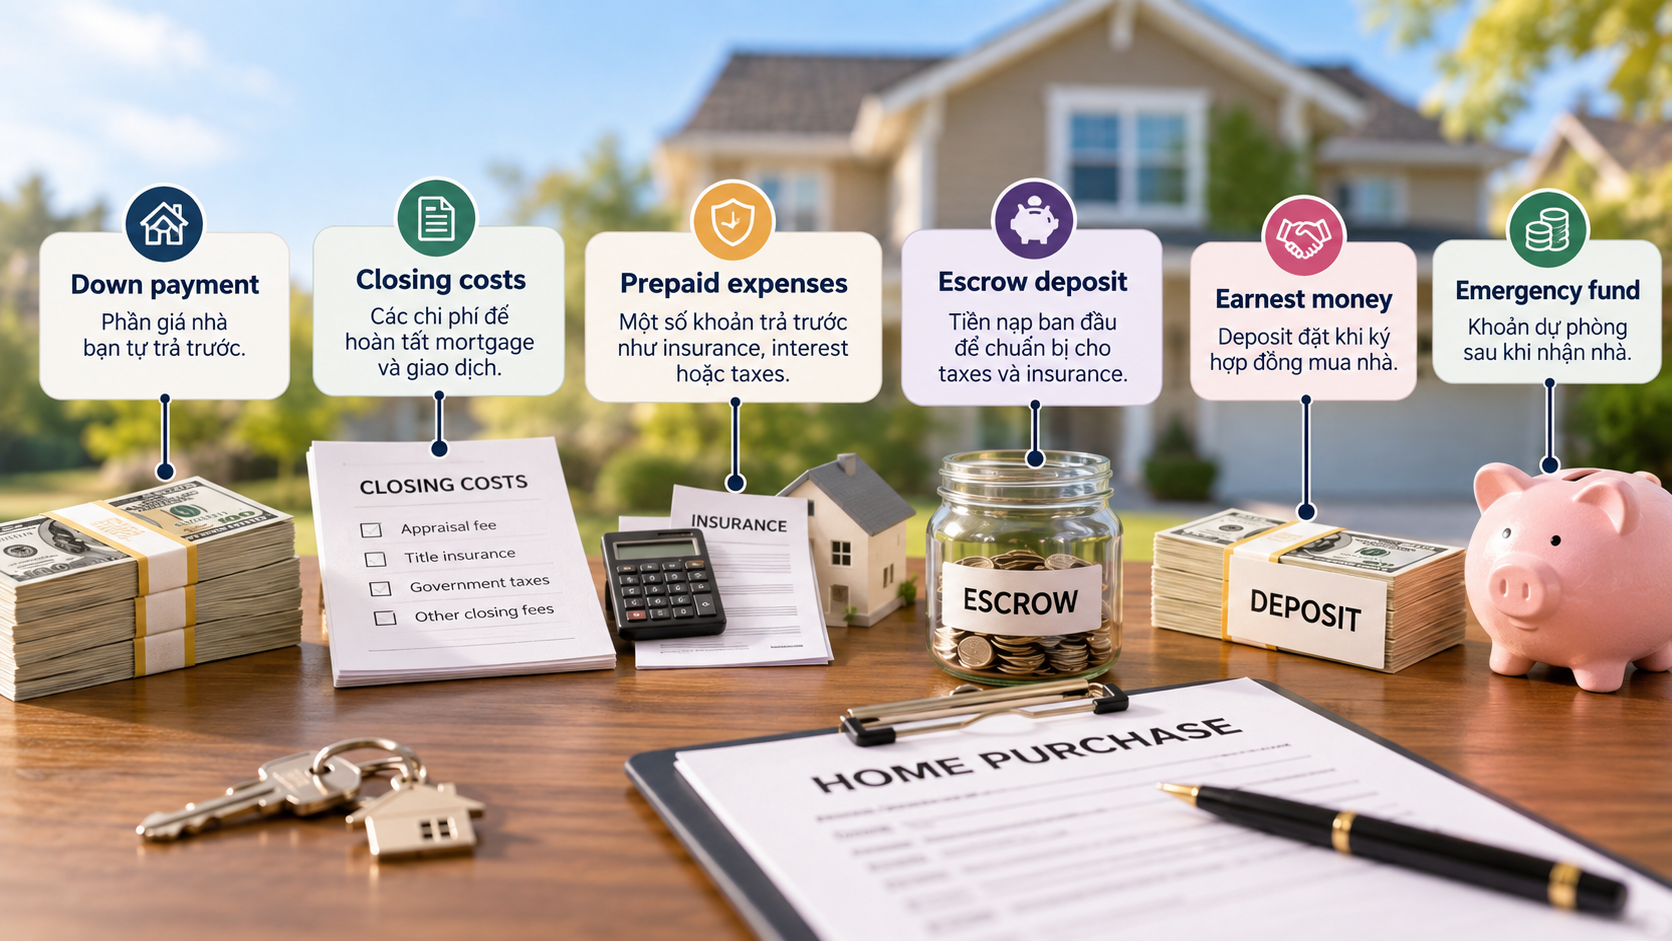
Mỗi phần có cách tính khác nhau. Bảng dưới đây giúp bạn nhìn nhanh các khoản chính trước khi đi sâu vào từng phần.
| Khoản tiền | Dùng để làm gì? | Có phải ai cũng trả giống nhau? |
|---|---|---|
| Down payment | Phần giá nhà bạn tự trả trước | Không. Phụ thuộc loan program và hồ sơ |
| Closing costs | Các chi phí để hoàn tất mortgage và giao dịch | Không. Thường thay đổi theo lender, loan và địa phương |
| Prepaids | Một số khoản trả trước như insurance, interest hoặc taxes | Không. Phụ thuộc ngày closing và property |
| Escrow deposit | Tiền nạp ban đầu để chuẩn bị cho taxes và insurance | Không phải mortgage nào cũng giống nhau |
| Earnest money | Deposit đặt khi ký hợp đồng mua nhà | Thường được tính vào transaction nếu closing thành công |
| Emergency fund | Khoản dự phòng sau khi nhận nhà | Tùy ngân sách và hoàn cảnh của bạn |
Section 03
1. Down payment
Down payment là phần giá căn nhà bạn tự trả trước. Phần còn lại thường được tài trợ bằng mortgage.
Số tiền down phụ thuộc vào loại loan, hồ sơ tài chính và yêu cầu của lender. Một hiểu lầm khá phổ biến là bạn phải down 20% mới mua được nhà ở Mỹ, nhưng thực tế không phải mọi loan program đều yêu cầu mức down này.
Ví dụ, HUD cho biết FHA loan có thể yêu cầu down payment thấp từ 3.5% trong những trường hợp đủ điều kiện. FHA Handbook hiện hành của HUD vẫn là nguồn chính thức về các guideline dành cho FHA-insured mortgages.
Một số chương trình khác thậm chí có thể không yêu cầu down payment nếu người vay đáp ứng đủ điều kiện. Theo U.S. Department of Veterans Affairs về VA-backed purchase loans, VA loan có thể không yêu cầu down payment khi giá mua không cao hơn appraised value và người vay đáp ứng các điều kiện của VA cũng như lender.
Tương tự, USDA Single Family Housing Guaranteed Loan Program cho phép 100% financing đối với một số người mua nhà đủ điều kiện tại khu vực eligible.
Điều đó không có nghĩa down payment càng thấp thì càng phù hợp. Số tiền down có thể ảnh hưởng đến loan amount, mortgage insurance, monthly payment và tổng chi phí vay.
Vì vậy, thay vì chỉ tìm mức down payment thấp nhất, bạn nên nhìn vào toàn bộ bức tranh tài chính của mình.
Section 04
2. Closing costs
Down payment thường là khoản mọi người nghĩ đến đầu tiên. Nhưng closing costs mới là phần khiến nhiều first-time homebuyers bất ngờ.
Closing costs là các chi phí liên quan đến việc hoàn tất mortgage và giao dịch mua nhà. Theo CFPB về cách ước tính closing costs, khoản này thường vào khoảng 2% đến 5% giá mua nhà, chưa bao gồm down payment.
Ví dụ, nếu căn nhà có giá $400,000, mức 2% đến 5% tương đương khoảng $8,000 đến $20,000. Đây chỉ là phép tính sơ bộ để lập ngân sách, vì chi phí thực tế có thể thấp hơn hoặc cao hơn.
Theo CFPB về các khoản phí thường xuất hiện khi closing, bạn có thể gặp những chi phí như appraisal fees, title insurance, government taxes, prepaid property taxes, homeowners insurance và prepaid interest.
Bạn sẽ thấy các khoản phí cụ thể hơn trên Loan Estimate và sau đó là Closing Disclosure.
Section 05
3. Prepaid expenses và escrow
Không phải tất cả số tiền bạn trả tại closing đều là “phí”. Bạn có thể phải trả trước một số khoản liên quan đến việc sở hữu nhà.
Theo CFPB Closing Disclosure Explainer, prepaids có thể bao gồm tiền lãi từ ngày closing đến cuối tháng và homeowners insurance trả trước. Bạn cũng có thể cần nạp một khoản ban đầu vào escrow account để chuẩn bị cho property taxes và insurance.
Vì vậy, hai người mua căn nhà cùng giá chưa chắc cần cùng một lượng tiền mặt vào ngày closing. Ngày closing, mức property tax, homeowners insurance và cấu trúc loan đều có thể làm con số thay đổi.
Section 06
4. Earnest money có phải là tiền phải cộng thêm không?
Không phải lúc nào cũng vậy.
Earnest money là khoản deposit bạn đặt khi ký hợp đồng mua nhà để thể hiện thiện chí thực hiện giao dịch. Nếu transaction hoàn tất, khoản deposit đã trả thường được tính vào số tiền bạn đã đóng cho giao dịch thay vì bị tính thêm một lần nữa.
Điều quan trọng là nhìn vào tổng số tiền đã trả trước đó và số tiền còn lại trên Loan Estimate hoặc Closing Disclosure.
Section 07
5. Cash to Close mới là con số cần chú ý trước ngày closing
Khi gần đến ngày nhận nhà, một trong những con số quan trọng nhất là Cash to Close. Đây là số tiền thực tế bạn cần thanh toán tại closing sau khi tính loan amount, deposit, credits và các adjustment liên quan.
Theo hướng dẫn đọc Closing Disclosure của CFPB, Total Closing Costs và Cash to Close là hai con số khác nhau. Total Closing Costs không bao gồm down payment, trong khi Cash to Close thể hiện số tiền thực tế cần mang tới closing.
Trên Loan Estimate Explainer của CFPB, người mua cũng có thể xem phần Estimated Cash to Close để ước tính số tiền cần chuẩn bị trong quá trình vay.
Vì vậy, chỉ hỏi “closing costs bao nhiêu?” vẫn chưa đủ để biết bạn thực sự cần bao nhiêu tiền mặt.
Section 08
Có thể mua nhà ở Mỹ mà không cần down payment không?
Có, nhưng chỉ với một số chương trình và khi bạn đáp ứng đủ điều kiện. Hai ví dụ phổ biến là VA loan và USDA loan.
VA loan
VA-backed purchase loan dành cho veterans, service members và một số đối tượng khác đáp ứng eligibility requirements.
Theo U.S. Department of Veterans Affairs, VA-backed purchase loan thường không yêu cầu down payment nếu giá mua không cao hơn appraised value và các điều kiện khác được đáp ứng.
Tuy nhiên, không cần down payment không có nghĩa là hoàn toàn không có chi phí upfront. VA cũng giải thích rằng người vay có thể phải trả VA funding fee và một số closing costs, trừ những trường hợp được miễn funding fee.
USDA loan
USDA loan là một lựa chọn khác có thể cho phép mua nhà mà không cần down payment.
Theo USDA Rural Development, Single Family Housing Guaranteed Loan Program có thể cung cấp 100% financing cho người đủ điều kiện mua primary residence tại eligible rural areas.
Thu nhập, property location và hồ sơ vay đều phải đáp ứng yêu cầu của chương trình. Và cũng giống VA loan, 0% down không đồng nghĩa với $0 cần chuẩn bị để mua nhà.
Section 09
Có chương trình hỗ trợ down payment hoặc closing costs không?
Có. Một số state, city và local agencies có chương trình hỗ trợ người mua nhà đủ điều kiện.
HUD hướng dẫn người mua tìm các homebuying programs tại tiểu bang của mình, trong đó có thể bao gồm assistance liên quan đến down payment hoặc các chi phí mua nhà.
HUD cũng lưu ý rằng state và local governments có thể có các chương trình hỗ trợ down payment. Điều kiện và hình thức hỗ trợ khác nhau tùy chương trình.
Một số assistance có thể là grant. Một số khác có thể là loan, deferred loan hoặc có điều kiện hoàn trả.
Vì vậy, đừng mặc định rằng mọi chương trình “down payment assistance” đều là tiền cho không.
Section 10
Đừng chỉ chuẩn bị vừa đủ tiền cho ngày closing
Một sai lầm dễ gặp là tính vừa đủ tiền để hoàn tất giao dịch nhưng không để lại khoảng dự phòng sau khi nhận nhà. Nhận chìa khóa không có nghĩa chi phí đã kết thúc.
Bạn có thể cần tiền cho moving, furniture, appliances, repairs, maintenance, utility deposits hoặc những chi phí bất ngờ khác.
Trong hướng dẫn lập ngân sách mua nhà của CFPB, cơ quan này đề nghị người mua tính riêng tiền cho các mục tiêu khác, moving costs, renovations, furnishings và một emergency cushion trước khi xác định số tiền tối đa có thể dùng cho closing.
CFPB dùng khoảng ba đến sáu tháng chi phí sinh hoạt như một ví dụ về emergency cushion. Không phải gia đình nào cũng có cùng mức dự phòng, nhưng điểm quan trọng là đừng chỉ hỏi “Tôi có đủ tiền để closing không?”
Hãy tính thêm cuộc sống tài chính của bạn sau ngày nhận chìa khóa.
Section 11
Ví dụ: mua căn nhà $400,000 cần bao nhiêu tiền?
Không thể đưa ra một con số chính xác nếu chưa biết loại loan, property và hồ sơ của người mua. Nhưng bạn có thể chia bài toán thành từng phần để dễ hình dung hơn.
Với căn nhà giá $400,000, closing costs có thể bắt đầu bằng mức ước tính khoảng $8,000 đến $20,000 nếu dùng khoảng 2% đến 5% mà CFPB đề cập trong hướng dẫn lập ngân sách mua nhà.
Down payment sẽ phụ thuộc vào loại mortgage và hồ sơ của bạn. Prepaids và escrow cũng thay đổi theo property taxes, homeowners insurance, ngày closing và cấu trúc loan.
Nếu bạn đã trả deposit trước đó, khoản tiền này có thể được reflected trong số tiền cuối cùng phải mang tới closing. Seller hoặc lender credits cũng có thể giảm một phần số tiền trả upfront.
Tuy nhiên, CFPB lưu ý lender credits thường đi kèm một mức interest rate cao hơn so với trường hợp không nhận credit.
Do đó, hai người cùng mua một căn nhà $400,000 vẫn có thể cần lượng tiền mặt rất khác nhau.
Section 12
Làm sao biết chính xác mình cần bao nhiêu tiền?
Bạn có thể bắt đầu với ba nhóm thông tin: số tiền đang có, khoảng giá nhà đang cân nhắc và loan scenario dựa trên hồ sơ thực tế.
Số tiền bạn đang có
Tính tổng savings có thể sử dụng cho giao dịch, nhưng tách riêng khoản bạn muốn giữ cho emergency fund và các mục tiêu khác. Điều này giúp bạn nhìn rõ số tiền thực sự có thể dùng cho việc mua nhà.
Khoảng giá nhà bạn đang cân nhắc
Bạn chưa cần biết chính xác căn nhà nào. Một khoảng giá cũng đủ để bắt đầu tính sơ bộ down payment, closing costs và số tiền có thể cần tại closing.
Loan scenario dựa trên hồ sơ thực tế
Income, credit, debts, loại property và loan program có thể ảnh hưởng đến số tiền cần chuẩn bị.
Khi bạn nhận được Loan Estimate, CFPB hướng dẫn người vay kiểm tra Estimated Closing Costs và Estimated Cash to Close để hiểu rõ hơn số tiền có thể cần tại closing.
Gần ngày closing, Closing Disclosure sẽ cung cấp các con số cuối cùng để bạn review trước khi hoàn tất giao dịch.
Section 13
FAQ: Mua nhà ở Mỹ cần bao nhiêu tiền?
Có phải phải down 20% mới mua được nhà không?
Không. Một số mortgage programs cho phép down payment thấp hơn 20%.
Ví dụ, HUD cho biết FHA loan có thể cho phép down payment từ 3.5% đối với người vay đáp ứng điều kiện. VA và USDA còn có những trường hợp đủ điều kiện không yêu cầu down payment.
Closing costs có nằm trong down payment không?
Không. Theo CFPB, closing costs được tính riêng với down payment và thường vào khoảng 2% đến 5% giá mua nhà.
Không cần down payment có nghĩa là mua nhà không cần tiền mặt?
Không. VA hoặc USDA có thể cho phép 0% down trong một số trường hợp đủ điều kiện, nhưng người mua vẫn có thể có closing costs, prepaids, moving costs và những khoản khác.
Làm sao biết Cash to Close của tôi?
Bạn có thể xem Estimated Cash to Close trên Loan Estimate. Trước closing, Closing Disclosure sẽ cho thấy Cash to Close sau khi tính các khoản liên quan đến transaction.
CFPB có hướng dẫn chi tiết cách đọc Loan Estimate để bạn kiểm tra các con số này trước khi hoàn tất mortgage.
Section 14
Kết luận
Vậy mua nhà ở Mỹ cần bao nhiêu tiền? Không có một con số áp dụng cho tất cả mọi người. Thay vì chỉ tính down payment, hãy nhìn vào toàn bộ số tiền cần cho giao dịch:
Down payment + Closing costs + Prepaids/Escrow + Chi phí ban đầu – Deposit/Credits/Assistance
Theo CFPB, closing costs thường có thể dùng mức 2% đến 5% giá mua nhà làm điểm bắt đầu để lập ngân sách. Nhưng con số thực tế phụ thuộc vào transaction và loan cụ thể.
Quan trọng hơn, đừng chỉ tính xem bạn có đủ tiền để nhận chìa khóa hay chưa. Hãy tính cả việc sau ngày closing, ngân sách của bạn còn bao nhiêu khoảng trống cho những chi phí bình thường và những việc bất ngờ của cuộc sống.
Lưu ý: Nội dung này chỉ nhằm mục đích giáo dục và cung cấp thông tin chung, không phải tư vấn tài chính hoặc cam kết cho vay. Loan programs, eligibility, costs và terms phụ thuộc vào hồ sơ, property, lender và guideline áp dụng tại thời điểm nộp hồ sơ.
Duc Pham, Mortgage Broker | NMLS# 844897 | 408-600-1900 | dp@wonderrates.com
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134
Equal Housing Opportunity. Equal Housing Lender.
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA





