
Section 01
Cuối năm, bạn ngồi với accountant và rà lại business expenses. Chi phí nào hợp lệ thì deduct, taxable income giảm xuống, số thuế phải tính trên phần income đó cũng có thể giảm theo.
Mọi thứ nghe rất hợp lý, cho đến vài tháng sau khi bạn chuẩn bị mua nhà.
Lender xem tax return và cho biết income dùng để qualify mortgage thấp hơn con số bạn vẫn nghĩ mình kiếm được. Bạn nhìn lại doanh thu của business rồi tự hỏi: “Business của tôi làm ra từng này tiền, tại sao lender lại tính income thấp hơn?”
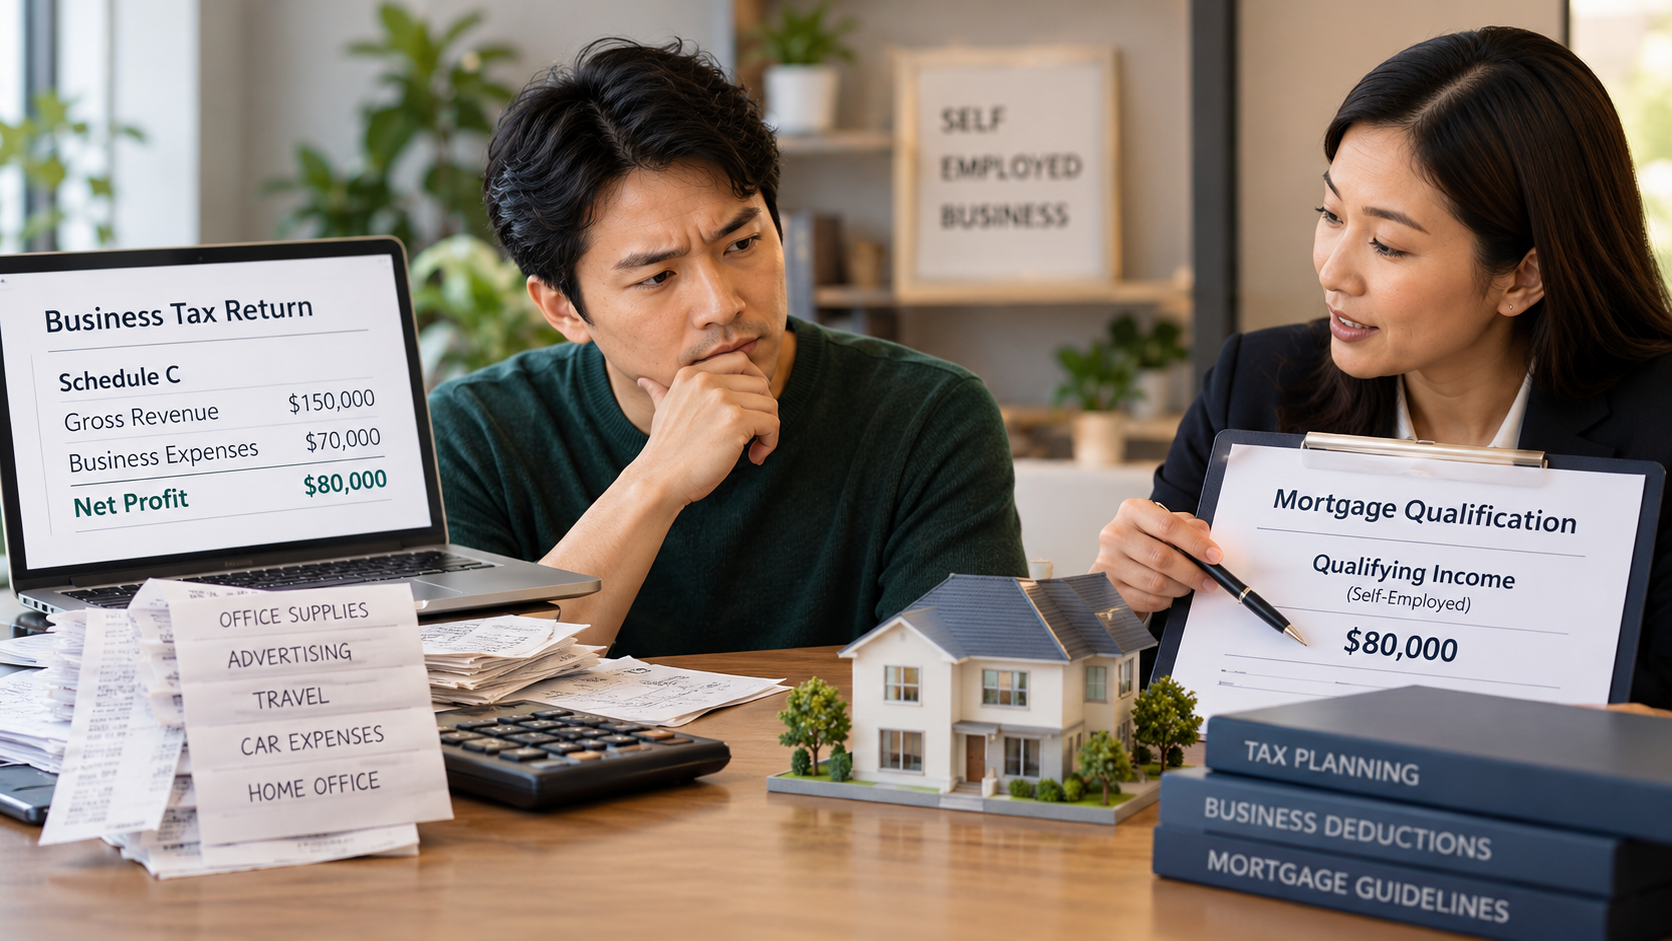
Đây là điểm nhiều người self-employed chỉ phát hiện khi đã bắt đầu quy trình mua nhà. Business write-off có thể ảnh hưởng đến khả năng vay mua nhà vì lender không đơn giản nhìn gross revenue. Họ phải xác định phần income nào ổn định, có thể document và được phép sử dụng để qualify theo guideline của loan program.
Điều đó không có nghĩa business deductions là xấu. Cũng không có nghĩa bạn nên bỏ một deduction hợp lệ chỉ để tax return trông đẹp hơn. Điều quan trọng là hiểu tax planning và mortgage qualification đang nhìn cùng một business qua hai lăng kính khác nhau.
Section 02
Business write-off có ảnh hưởng đến khả năng vay mua nhà không?
Có thể. Business deductions làm giảm net profit được báo cáo trên tax return, và net business income thường là một phần quan trọng trong quá trình lender phân tích income của người self-employed. Tuy nhiên, không phải mọi write-off đều làm qualifying income giảm theo tỷ lệ 1:1.
Nếu bạn là sole proprietor, IRS sử dụng Schedule C để báo cáo income hoặc loss từ business. Trên form này, gross receipts chỉ là điểm bắt đầu. Sau khi các business expenses đủ điều kiện được tính vào, tax return mới đi đến net profit hoặc loss. Bạn có thể thấy cách IRS cấu trúc phần income và expenses trong hướng dẫn chính thức về Schedule C.
Mortgage underwriting cũng quan tâm đến câu chuyện đó, nhưng không dừng ở câu hỏi bạn đã đóng bao nhiêu thuế. Lender cần xác định income nào có thể sử dụng để đánh giá khả năng trả mortgage.
Đó là lý do gross revenue, taxable income và mortgage qualifying income không nên được xem là cùng một con số.
Section 03
Taxable income và mortgage qualifying income khác nhau như thế nào?
Tax return được lập để báo cáo income và xác định nghĩa vụ thuế. Mortgage underwriting lại sử dụng income documentation để đánh giá liệu income của borrower có đủ ổn định, có thể xác minh và có khả năng tiếp tục hay không.
| Taxable income | Mortgage qualifying income | |
| Mục đích chính | Xác định income chịu thuế | Đánh giá income có thể dùng để qualify mortgage |
| Gross business revenue | Là một phần của tax calculation | Không tự động được sử dụng toàn bộ |
| Business expenses | Có thể giảm business profit khi đủ điều kiện | Có thể ảnh hưởng đến usable income |
| Depreciation và một số non-cash items | Có thể làm giảm taxable profit | Có thể được lender điều chỉnh tùy guideline |
| Income history | Báo cáo theo từng tax year | Lender có thể xem xu hướng và độ ổn định qua thời gian |
| Kết quả cuối cùng | Tax liability | Income được sử dụng trong mortgage qualification |
Nói cách khác, khi bạn nói “business của tôi làm $150,000 một năm”, lender vẫn còn nhiều câu hỏi phía sau.
$150,000 đó là gross revenue hay net profit? Business có những expenses nào? Income đang tăng hay giảm? Có khoản expense nào không đại diện cho cash thực sự rời khỏi business không? Và loan program bạn đang sử dụng yêu cầu lender phân tích income theo cách nào?
Nếu bạn muốn hiểu sâu hơn tại sao lender cần tax return ngay cả khi đã có bank statements hoặc các giấy tờ income khác, Wonder Rates đã giải thích chi tiết trong bài Tax Returns for a Mortgage: Why Lenders Ask for Them and What They Look For.
Section 04
Vì sao write-off nhiều có thể khiến income dùng để qualify thấp hơn?
Hãy giả sử một business tạo ra $150,000 gross revenue trong năm. Sau khi trừ $70,000 business expenses hợp lệ, Schedule C cho thấy $80,000 net profit.
Nếu chỉ nhìn vào doanh thu, owner có thể nghĩ income của mình là $150,000. Nhưng khi phân tích hồ sơ self-employed, lender không thể mặc định toàn bộ $150,000 đó là personal income có sẵn để trả mortgage. Business cần tiền để vận hành, và tax return đang cho thấy một phần doanh thu đã được sử dụng cho expenses.
| Ví dụ minh họa | Số tiền |
| Gross business revenue | $150,000 |
| Business expenses | $70,000 |
| Net profit trước các mortgage adjustments khác | $80,000 |
Điều này giải thích vì sao một người có doanh thu business cao vẫn có thể bất ngờ khi biết qualifying income thấp hơn kỳ vọng.
Nhưng cần tránh một kết luận quá đơn giản: $70,000 deductions không có nghĩa lender chắc chắn sẽ trừ đúng $70,000 khỏi income dùng để qualify. Mortgage underwriting còn phải xem những expenses đó thực chất là gì.
Section 05
Không phải mọi business write-off đều ảnh hưởng mortgage giống nhau
Một trong những câu dễ gây hiểu lầm nhất với self-employed borrower là: “Write-off $1 thì mất $1 income khi vay nhà.”
Thực tế phức tạp hơn.
Một khoản advertising expense, payroll hay supplies thường phản ánh tiền business thực sự đã chi để hoạt động. Depreciation lại khác. Nó có thể làm giảm taxable profit trên tax return nhưng không nhất thiết là một khoản cash payment mới xảy ra trong năm đó.
Đó là lý do mortgage cash-flow analysis có thể có những adjustments riêng. Chẳng hạn, Freddie Mac Form 91 dành cho self-employed income bắt đầu từ Schedule C net profit rồi có các dòng adjustment cho depreciation, depletion, amortization và business use of home. Fannie Mae cũng có một phần riêng trong Selling Guide cho việc phân tích income hoặc loss được báo cáo trên Schedule C.
Điểm quan trọng không phải là cố nhớ từng adjustment. Điểm quan trọng là hiểu rằng lender không chỉ nhìn tổng số write-offs rồi trừ tất cả theo cùng một cách.
| Loại khoản mục | Điều cần hiểu |
| Operating expenses | Có thể làm giảm net business income vì đây thường là chi phí để business hoạt động |
| Depreciation | Có thể được xem xét khác với một cash expense thông thường |
| Amortization | Có thể có adjustment tùy tax return và guideline |
| Business use of home | Có treatment riêng trong tax return và có thể xuất hiện trong mortgage cash-flow analysis |
| Non-recurring items | Lender có thể cần xác định khoản đó có thực sự phản ánh ongoing income hay expense hay không |
Vì vậy, hai người có cùng net profit chưa chắc sẽ có qualifying income giống hệt nhau nếu cấu trúc tax return và các khoản adjustments khác nhau.
Section 06
Tại sao accountant và loan officer có thể nhìn cùng một tax return nhưng tập trung vào những thứ khác nhau?
Vì hai người đang giải quyết hai bài toán khác nhau.
Tax professional tập trung vào việc income và expenses được khai đúng, deduction nào đủ điều kiện và tax liability được tính như thế nào. IRS cũng quy định business expenses phải đáp ứng các tiêu chuẩn áp dụng và không cho phép biến personal, living hoặc family expenses thành business deductions. Các nguyên tắc này được thể hiện ngay trong hướng dẫn Schedule C của IRS.
Loan officer và underwriter lại cần trả lời một câu hỏi khác: sau khi xem tax returns và những tài liệu liên quan, bao nhiêu income có thể được sử dụng để qualify mortgage?
Accountant có thể đang hỏi: “Khoản expense này có được deduct đúng theo tax rules không?”
Mortgage side lại cần hỏi: “Khoản này ảnh hưởng cash flow ra sao, và guideline cho phép chúng tôi xử lý nó thế nào khi tính usable income?”
Không bên nào nhất thiết sai. Họ chỉ đang nhìn cùng một hồ sơ với hai mục tiêu khác nhau.
Section 07
Lender thường xem gì khi borrower là self-employed?
Self-employed income thường cần nhiều phân tích hơn một mức lương cố định vì lender phải hiểu business đang tạo income ra sao và income đó có đủ ổn định để sử dụng hay không.
CFPB lưu ý rằng người self-employed hoặc có irregular income có thể cần cung cấp documentation về income nhiều hơn, và yêu cầu cụ thể có thể thay đổi theo lender cũng như tình huống của borrower. Đây cũng là lý do việc chuẩn bị hồ sơ tài chính từ sớm có thể quan trọng hơn đối với business owner. Hướng dẫn chuẩn bị giấy tờ khi mua nhà của CFPB giải thích rõ điểm này.
Tùy hồ sơ và loan program, lender có thể xem tax returns, business income, income trend, year-to-date financial information, business debts và các tài liệu khác cần thiết để hiểu liệu income có ổn định và có thể sử dụng hay không.
Vì vậy, việc bạn có $15,000 đi vào business bank account trong một tháng không đồng nghĩa lender sẽ sử dụng $15,000 đó làm monthly qualifying income.
Nếu bạn nhận 1099 và đang băn khoăn vì sao cách tính income khác W-2, bài 1099 vs. W-2 Mortgage Qualification đi sâu hơn vào sự khác biệt giữa hai loại income này.
Section 08
Một năm tax return thấp có đồng nghĩa bạn không mua được nhà?
Không nên kết luận chỉ từ một con số.
Lender thường quan tâm đến income pattern, không chỉ một năm đứng riêng. Một business có thể trải qua năm doanh thu giảm, tăng expenses để mở rộng, mua equipment hoặc gặp một biến động tạm thời. Nhưng nếu income đang có xu hướng giảm đáng kể, lender cũng không thể đơn giản bỏ qua xu hướng đó.
Điểm cần xác định là chuyện gì đang xảy ra với business và guideline của loan program xử lý income history đó thế nào.
Nếu đây chính là tình huống của bạn, Wonder Rates có một bài riêng về self-employed mortgage sau một năm tax return không tốt, trong đó giải thích vì sao một năm xấu chưa kể toàn bộ câu chuyện nhưng declining income vẫn cần được phân tích cẩn thận.
Section 09
Có nên giảm write-off nếu dự định mua nhà?
Đây không phải quyết định nên đưa ra chỉ dựa trên một bài mortgage.
Một deduction hợp lệ có thể có ý nghĩa đối với tax planning của bạn. Việc bỏ deduction để cố làm taxable income cao hơn có thể làm thay đổi nghĩa vụ thuế và không có nghĩa bạn chắc chắn sẽ qualify được mortgage theo cách mình mong đợi.
Ở chiều ngược lại, nếu bạn biết mình muốn mua nhà trong tương lai gần, cũng không nên đợi đến lúc đã tìm được căn nhà mới lần đầu xem lender có thể tính income của mình thế nào.
Cách hữu ích hơn là để tax professional giải thích tác động về thuế, đồng thời để mortgage professional review cách income hiện tại có thể được document và phân tích. Sau đó bạn mới có đủ thông tin để tự đưa ra quyết định phù hợp với kế hoạch của mình.
Đây là planning, không phải tìm cách làm cho tax return “đẹp hơn”.
Section 10
Nếu dự định mua nhà, nên nhìn tax return từ lúc nào?
Tốt nhất là trước khi bạn dựa vào một mức giá nhà cụ thể để shopping.
Bạn không cần tự trở thành underwriter. Nhưng nếu income của bạn đến từ business, 1099 hoặc nhiều nguồn khác nhau, việc review hồ sơ sớm giúp bạn biết lender có thể cần những gì và con số income nào đáng để dùng khi lập budget.
Điều này càng quan trọng nếu gần đây bạn chuyển từ W-2 sang self-employed, business income biến động mạnh, expenses tăng đáng kể hoặc bạn có nhiều nguồn income cùng lúc.
Chuẩn bị sớm không có nghĩa bạn phải mua nhà ngay. Nó chỉ giúp tránh tình huống shopping dựa trên một mức income mà underwriting sau đó không thể sử dụng theo cách bạn dự tính.
Section 11
FAQ về business write-off và mortgage
Business write-off có làm giảm khả năng vay mua nhà không?
Có thể. Write-offs có thể làm giảm net business income được báo cáo trên tax return, và con số này có thể ảnh hưởng đến mortgage income analysis. Tuy nhiên, lender còn xem loại expense, income history và các adjustments được phép theo guideline nên tác động không nhất thiết là 1:1.
Lender có dùng gross revenue của business để tính qualifying income không?
Không nên mặc định như vậy. Với self-employed borrower, lender thường cần phân tích business income và expenses thay vì coi toàn bộ gross revenue là personal income có thể dùng để trả mortgage.
Depreciation có làm income vay nhà giảm không?
Không nhất thiết theo đúng số depreciation trên tax return. Mortgage cash-flow analysis có thể có adjustment cho depreciation tùy loại hồ sơ và guideline áp dụng. Freddie Mac Form 91, chẳng hạn, có một dòng riêng để điều chỉnh depreciation khi phân tích Schedule C income.
Tôi nhận 1099 thì lender có dùng toàn bộ số trên 1099 không?
Không nhất thiết. Nếu income được xử lý như self-employment income, lender có thể cần xem tax returns và business expenses để xác định qualifying income thay vì sử dụng toàn bộ gross 1099 amount.
Tôi có nên giảm deductions trước khi mua nhà?
Không có một câu trả lời chung cho mọi hồ sơ. Đây là vấn đề có cả tax và mortgage implications. Tax professional có thể giải thích tác động của deductions đối với thuế, còn mortgage professional có thể giải thích cách income hiện tại có thể được phân tích khi xin loan.
Section 12
Trước khi hỏi “tôi vay được bao nhiêu?”, hãy hiểu tax return đang nói gì
Với một W-2 employee có salary cố định, con số income thường dễ nhìn thấy hơn. Với business owner, câu chuyện có thêm một lớp: income bạn tạo ra, income bạn báo cáo và income lender có thể sử dụng không phải lúc nào cũng giống nhau.
Business write-offs có thể là deductions hoàn toàn hợp lệ. Chúng cũng có thể ảnh hưởng đến net profit trên tax return. Và net profit là một trong những dữ liệu quan trọng khi lender phân tích self-employed income.
Nhưng câu chuyện không dừng ở đó. Một số khoản có thể được điều chỉnh, income history có thể quan trọng, và loan program cụ thể có thể yêu cầu cách phân tích khác nhau.
Vì vậy, nếu mua nhà nằm trong kế hoạch của bạn, câu hỏi hữu ích hơn không phải là: “Tôi có nên write-off ít lại không?”
Mà là: “Tax return hiện tại đang thể hiện income của tôi như thế nào, và lender có thể sử dụng phần income nào khi qualify mortgage?”
Hiểu câu trả lời trước khi bắt đầu shopping sẽ giúp bạn đặt budget thực tế hơn và biết hồ sơ của mình cần chuẩn bị những gì.
Lưu ý: Nội dung này chỉ nhằm mục đích giáo dục và cung cấp thông tin chung. Đây không phải lời khuyên thuế, kế toán, pháp lý hoặc tài chính dành riêng cho bất kỳ trường hợp nào. Tax treatment, documentation và mortgage qualification phụ thuộc vào hồ sơ thực tế, lender, loan program và underwriting guidelines áp dụng.
Duc Pham, Mortgage Broker | NMLS# 844897 | 408-600-1900 | dp@wonderrates.com
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134
Equal Housing Opportunity. Equal Housing Lender.
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA





