Section 01
Insurance Quote tăng gấp đôi. Điều gì đang xảy ra?
Không ít người mua nhà chỉ tập trung vào lãi suất mortgage, rồi bất ngờ khi nhận được insurance quote cao gấp đôi so với dự tính. Có những trường hợp người mua đã được pre approval, chọn được nhà và gần đến ngày closing mới biết chi phí bảo hiểm mỗi năm tăng thêm vài nghìn đô la.
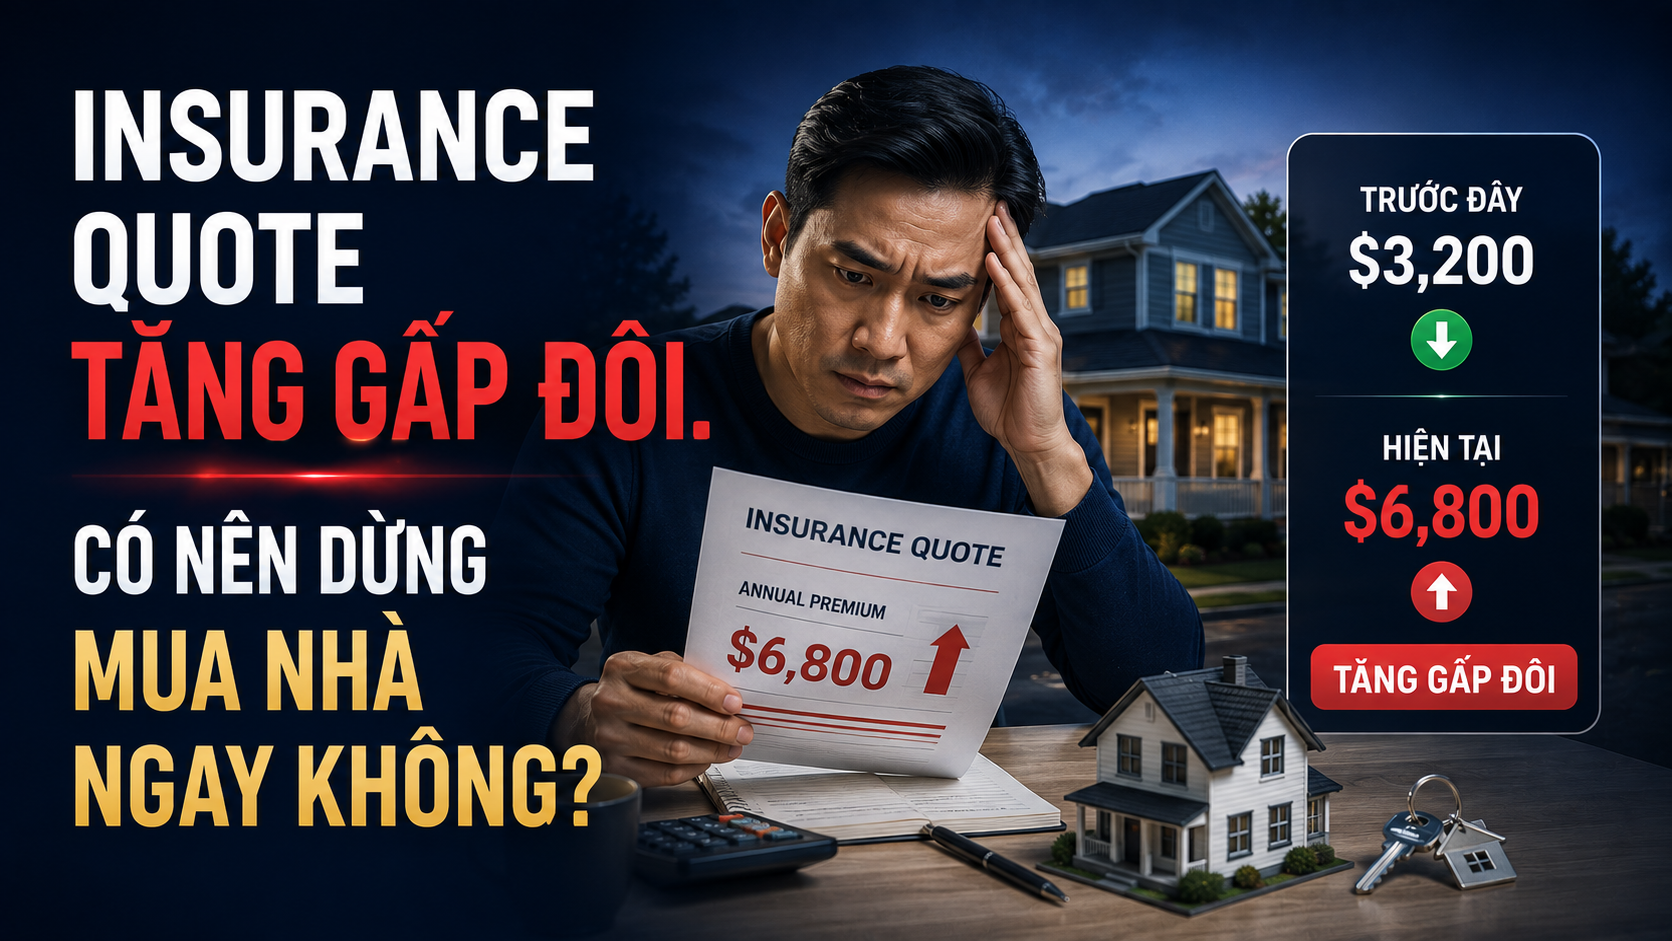
Điều đáng chú ý là vấn đề không nằm ở mortgage rate. Thứ thay đổi là chi phí sở hữu căn nhà, và điều này có thể ảnh hưởng trực tiếp đến khả năng được phê duyệt khoản vay.
Section 02
Vì sao insurance quote có thể tăng mạnh?
Giá trị căn nhà chỉ là một phần
Nhiều người nghĩ nhà càng đắt thì insurance càng cao. Thực tế, công ty bảo hiểm còn xem xét rất nhiều yếu tố khác.
Ví dụ:
- Khu vực có nguy cơ cháy rừng.
- Khu vực thường xuyên ngập lụt hoặc bão.
- Tuổi của mái nhà.
- Hệ thống điện và đường ống.
- Lịch sử bồi thường của căn nhà.
- Chi phí xây dựng lại sau tổn thất.
Hai căn nhà cùng giá $700,000 vẫn có thể có mức premium rất khác nhau nếu nằm ở hai khu vực khác nhau.
Chi phí xây dựng tăng cũng làm premium tăng
Trong vài năm gần đây, chi phí vật liệu và nhân công xây dựng tăng đáng kể. Khi chi phí xây dựng lại một căn nhà tăng, số tiền bảo hiểm cần chi trả trong trường hợp tổn thất cũng tăng theo.
Điều này khiến nhiều công ty bảo hiểm điều chỉnh premium ngay cả khi giá trị thị trường của căn nhà không thay đổi.
Lưu ý: Đây là nguyên tắc chung của ngành bảo hiểm. Mức tăng thực tế sẽ khác nhau tùy từng bang, từng công ty và từng căn nhà.
Section 03
Insurance quote ảnh hưởng đến mortgage như thế nào?
Nhiều borrower nghĩ insurance chỉ làm tăng vài chục đô la mỗi tháng.
Thực tế, lender tính homeowners insurance vào khoản thanh toán hàng tháng khi xác định housing expense và Debt-to-Income Ratio (DTI).
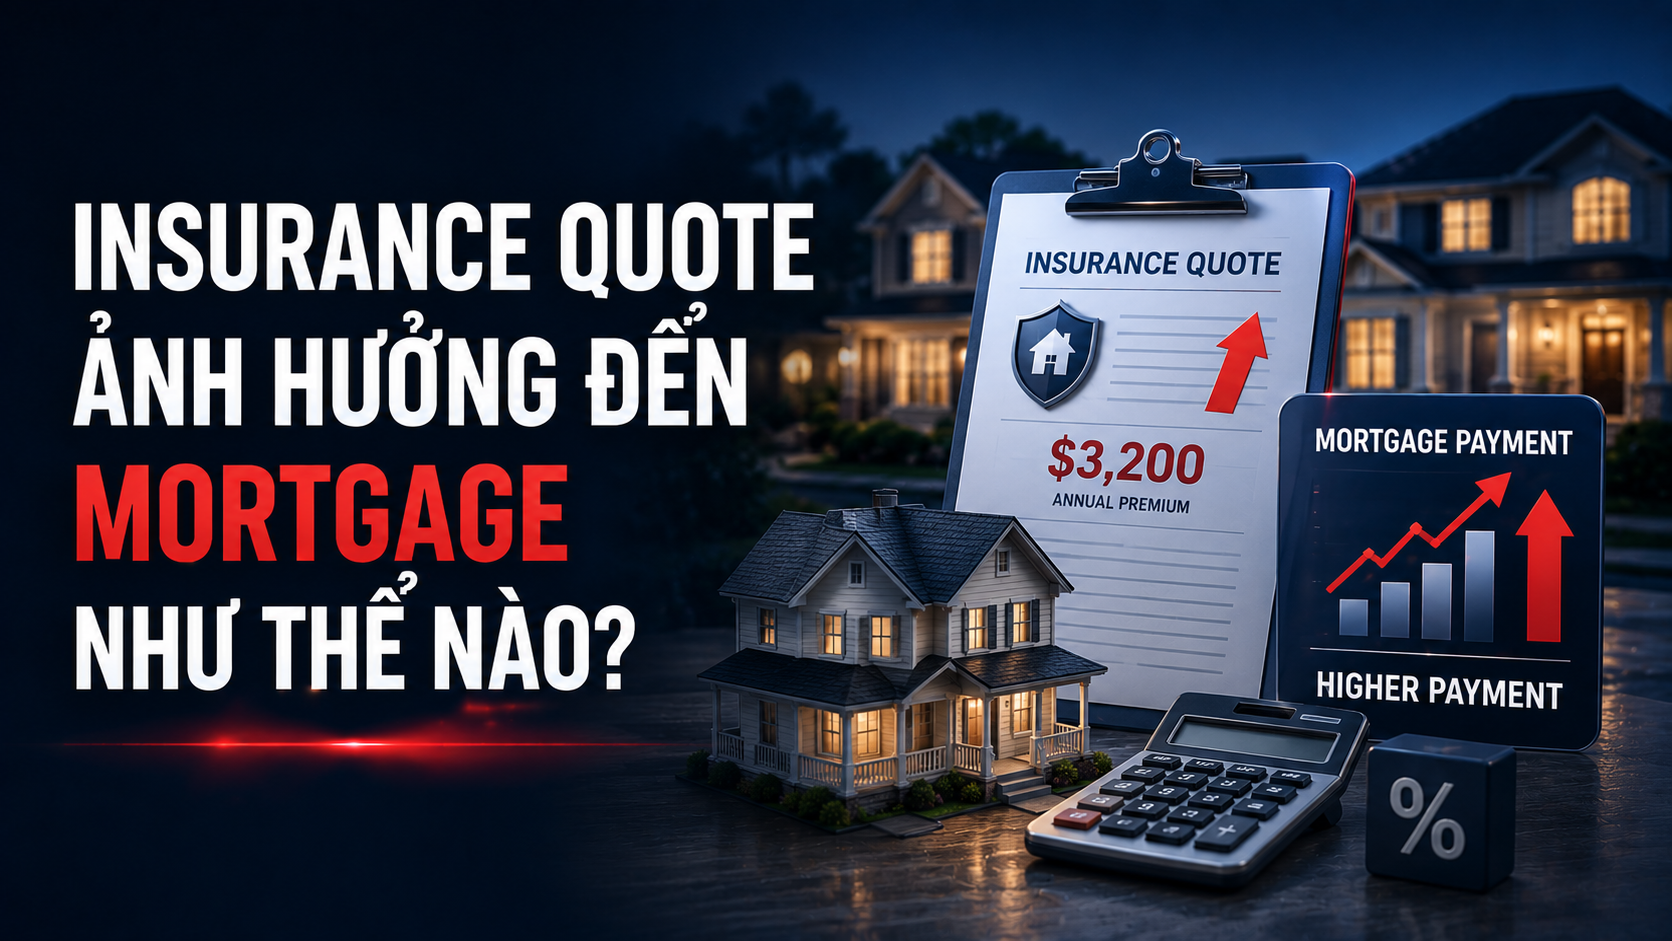
Giả sử một khoản vay có các thông số sau.
| Khoản chi hàng tháng | Quote ban đầu | Quote mới |
|---|---|---|
| Principal & Interest | $3,250 | $3,250 |
| Property Tax | $700 | $700 |
| Homeowners Insurance | $180 | $420 |
| Tổng Payment | $4,130 | $4,370 |
Chỉ riêng insurance đã làm tổng payment tăng $240 mỗi tháng, tương đương gần $2,900 mỗi năm.
Các số liệu trên chỉ mang tính minh họa.
Nếu borrower đang ở sát giới hạn DTI, khoản tăng này đôi khi đủ để lender phải xem xét lại khả năng đủ điều kiện vay.
Section 04
Insurance quote tăng gấp đôi có đồng nghĩa hồ sơ sẽ bị từ chối?
Không hẳn.
Lender không đánh giá một hồ sơ chỉ dựa trên insurance premium. Họ sẽ xem xét toàn bộ khả năng trả nợ của borrower.
Ví dụ, hãy so sánh hai trường hợp sau.
| Borrower | DTI trước khi cập nhật insurance | DTI sau khi cập nhật |
|---|---|---|
| A | 36% | 38% |
| B | 44% | 47% |
Borrower A vẫn có thể nằm trong giới hạn của chương trình vay. Trong khi đó, Borrower B có thể cần điều chỉnh khoản vay hoặc bổ sung giải pháp khác để đáp ứng yêu cầu underwriting.
Điều này cho thấy cùng một insurance quote nhưng tác động lên mỗi hồ sơ có thể hoàn toàn khác nhau.
Các tỷ lệ trong bảng chỉ mang tính minh họa.
Nên làm gì khi insurance quote tăng mạnh?
Đừng vội nghĩ mình phải từ bỏ căn nhà.
Trong nhiều trường hợp, borrower có thể yêu cầu báo giá từ nhiều công ty bảo hiểm khác nhau. Mỗi công ty sử dụng mô hình đánh giá rủi ro riêng nên mức premium có thể chênh lệch đáng kể.
Ngoài ra, bạn cũng nên trao đổi với loan officer trước khi thay đổi down payment hoặc điều chỉnh khoản vay. Một thay đổi nhỏ trong cấu trúc khoản vay đôi khi giúp hồ sơ phù hợp hơn với giới hạn DTI.
Quan trọng hơn, hãy yêu cầu insurance quote càng sớm càng tốt. Nếu đợi đến sát ngày closing mới xin báo giá, bạn sẽ có rất ít thời gian để so sánh và điều chỉnh kế hoạch tài chính.
Section 05
Bài học nhiều người chỉ biết khi đã gần closing
Mortgage payment không chỉ gồm tiền gốc và tiền lãi.
Khoản thanh toán hàng tháng còn có thể bao gồm property tax, homeowners insurance, mortgage insurance và một số khoản khác tùy từng trường hợp. Vì vậy, một căn nhà có giá mua phù hợp chưa chắc đã có tổng chi phí sở hữu phù hợp.
Nhiều người dành nhiều tuần để tìm mức lãi suất thấp hơn 0.125%, nhưng lại quên kiểm tra insurance quote ngay từ đầu. Trong thực tế, mức tăng của homeowners insurance đôi khi tạo ra tác động lớn hơn nhiều so với chênh lệch rất nhỏ về lãi suất.
Section 06
Kết luận
Insurance quote tăng gấp đôi không phải lúc nào cũng khiến khoản vay thất bại, nhưng đây là yếu tố có thể ảnh hưởng trực tiếp đến DTI, khả năng đủ điều kiện vay và chi phí sở hữu căn nhà trong nhiều năm sau đó.
Nếu đang chuẩn bị mua nhà, đừng chỉ so sánh mortgage rate. Hãy xem trước insurance quote, property tax và tổng monthly payment. Đó mới là cách đánh giá chính xác một căn nhà có thực sự phù hợp với ngân sách của bạn hay không.
Lưu ý: Lãi suất, điều khoản và chương trình cho vay có thể thay đổi. Bài viết chỉ mang tính chất cung cấp thông tin và không phải là lời khuyên về tài chính, thuế hoặc pháp lý. Các ví dụ và số liệu trong bài chỉ nhằm mục đích minh họa, không phản ánh điều kiện khoản vay, phí bảo hiểm hoặc lãi suất thực tế.
Duc Pham, Mortgage Broker | NMLS# 844897,
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134 |
Equal Housing Opportunity. Equal Housing Lender. |
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA.