Section 01
Mỗi thứ Năm, báo chí Mỹ đưa tin lãi suất vay mua nhà trung bình tuần này là bao nhiêu. Người đọc thấy con số đó, gọi cho ngân hàng, rồi nhận một mức lãi suất cao hơn hẳn. Đây không phải chuyện ngân hàng gian lận. Đây là kết quả của cách con số công bố được tính ra, và cách hồ sơ cá nhân được định giá. Bài viết này giải thích hai con số đó khác nhau ở đâu, vì sao chênh lệch, và người vay cần làm gì để hiểu đúng mức lãi suất của chính mình.
Section 02
Con số lãi suất trên truyền thông đến từ đâu
Khảo sát PMMS của Freddie Mac
Con số được trích dẫn nhiều nhất là kết quả khảo sát Primary Mortgage Market Survey (PMMS) của Freddie Mac. Khảo sát này bắt đầu từ tháng 4 năm 1971 và được công bố hàng tuần vào thứ Năm. (theo Freddie Mac) Kết quả dựa trên lãi suất thu thập từ hàng nghìn hồ sơ vay nộp cho Freddie Mac qua hệ thống Loan Product Advisor, từ các tổ chức cho vay trên khắp nước Mỹ, tại thời điểm người vay nộp đơn. (theo Freddie Mac)
Số liệu PMMS gần đây
| Chỉ số PMMS | Ngày 10/9/2026 | Tuần trước đó | Cùng kỳ năm trước |
|---|---|---|---|
| Vay cố định 30 năm | 6,76% | 6,71% | 6,35% |
| Vay cố định 15 năm | 6,09% | 6,04% | 5,50% |
Nguồn: Freddie Mac Primary Mortgage Market Survey, công bố ngày 10/9/2026.
Để so sánh, vào ngày 12 tháng 3 năm 2026, lãi suất cố định 30 năm theo PMMS ở mức 6,11%, còn cố định 15 năm ở mức 5,50%. (theo Freddie Mac qua Barchart) Điều này cho thấy con số công bố dao động khá nhiều ngay trong cùng một năm.
Nguồn dữ liệu khác cũng được báo chí trích dẫn
Ngoài PMMS, một số tổ chức khác cũng công bố khảo sát lãi suất riêng, như Bankrate, Hiệp hội Ngân hàng Thế chấp (MBA) và FHFA. Dù dùng phương pháp thu thập dữ liệu khác nhau, các bộ dữ liệu này thường cho ra mức lãi suất tương tự nhau. (theo FRED Blog, Ngân hàng Dự trữ Liên bang St. Louis)
Section 03
Vì sao con số công bố không phải lãi suất của bạn
PMMS mô tả một hồ sơ vay rất cụ thể
Đây là điểm mấu chốt mà nhiều người bỏ qua. PMMS tập trung vào khoản vay conventional, conforming, trả góp đều, mua nhà, dành cho người vay trả trước 20% và có tín dụng xuất sắc. (theo Freddie Mac) Nói cách khác, con số này mô tả một nhóm người vay cụ thể, không phải mức trung bình của toàn bộ người vay.
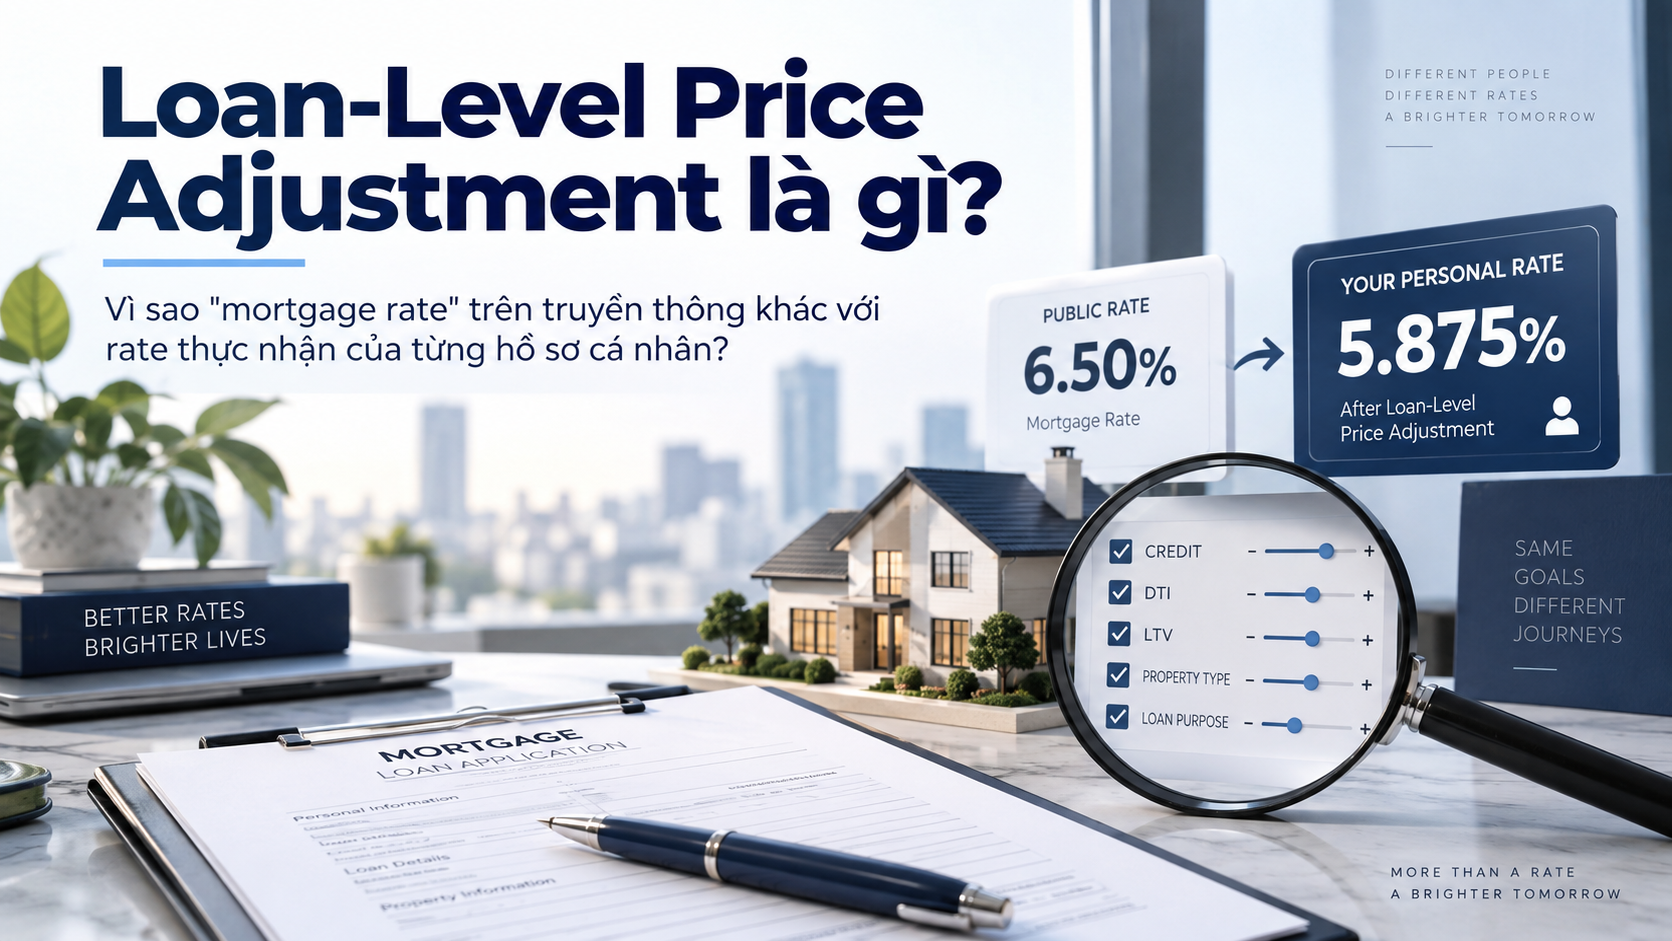
Mức trung bình công bố thường mô tả hồ sơ có tín dụng xuất sắc, trả trước 20%, nhà một căn hộ dùng làm nơi ở chính, và khoản vay nằm trong hạn mức conforming. (theo Alpine Banker) Chỉ cần thay đổi một trong các yếu tố này, mức giá sẽ khác. Thay đổi nhiều yếu tố cùng lúc, khoảng cách có thể rất lớn.
Ngân hàng định giá từng hồ sơ riêng biệt
Tổ chức cho vay đặt mức lãi suất cho từng người dựa trên nhiều yếu tố cá nhân, chẳng hạn hồ sơ tín dụng, thứ quyết định mức rủi ro khi cho vay và liệu người đó có đủ điều kiện vay hay không, bên cạnh mức lãi suất thị trường hiện hành. (theo Freddie Mac) Ngay cả một chênh lệch nhỏ về lãi suất cũng tạo ra khác biệt lớn trong khoản trả góp qua toàn bộ vòng đời khoản vay.
Section 04
Loan-Level Price Adjustment: cơ chế chính tạo ra khoảng cách
Loan-Level Price Adjustment là gì
Khoản vay conventional được định giá theo một hệ thống điều chỉnh dựa trên rủi ro đã được công bố, gọi là loan-level price adjustment, viết tắt là LLPA. (theo Alpine Banker) LLPA được biểu thị dưới dạng phần trăm của số tiền vay. Người vay có thể trả khoản này dưới dạng chi phí trả trước khi đóng hồ sơ, hoặc phổ biến hơn, ngân hàng quy đổi nó thành mức lãi suất cao hơn.
LLPA ra đời khi nào và vì sao
LLPA không phải điều mới. Cơ chế này được đưa vào hoạt động cho vay conventional từ tháng 4 năm 2008. (theo The Mortgage Reports) Bối cảnh ra đời là khi các khoản vay có bảo lãnh bắt đầu xấu đi, Fannie Mae và Freddie Mac nhận ra họ thiếu vốn và chịu rủi ro quá lớn. Hai tổ chức quyết định tăng phí, nhưng không muốn áp dụng mức tăng đồng loạt cho mọi khoản vay, vì hiểu rằng một số khoản vay ít rủi ro hơn số khác. LLPA ra đời từ nhu cầu đó.
Các yếu tố làm thay đổi mức giá
Ngân hàng đánh giá hơn một chục đặc điểm khi định giá một hồ sơ vay. (theo SIM Mortgage) Các yếu tố chính bao gồm:
| Nhóm yếu tố | Chi tiết |
|---|---|
| Tài chính người vay | Điểm tín dụng, tỷ lệ nợ trên thu nhập (DTI) |
| Đặc điểm khoản vay | Tỷ lệ vay trên giá trị nhà (LTV), mua nhà hay tái cấp vốn, tái cấp vốn rút tiền mặt hay không |
| Đặc điểm bất động sản | Nhà ở chính hay nhà đầu tư, căn hộ chung cư hay nhà đơn lập, số căn hộ trong bất động sản |
Các điều chỉnh cộng dồn lên nhau
Đây là điểm nhiều người vay không lường trước. Các điều chỉnh này cộng dồn. Người vay chạm vào một yếu tố bất lợi sẽ thấy chênh lệch vừa phải. Người vay chạm vào bốn yếu tố cùng lúc, ví dụ điểm tín dụng 690, trả trước 5%, mua căn hộ chung cư, và tái cấp vốn rút tiền mặt, có thể nhận mức giá cao hơn hẳn con số được quảng cáo. (theo Alpine Banker)
Điều quan trọng cần hiểu: đây không phải việc ngân hàng tự ý nâng giá với riêng bạn. Đây là một khung tiêu chuẩn đã được công bố công khai, áp dụng tại mọi tổ chức cho vay có bán khoản vay cho Fannie Mae và Freddie Mac. (theo Alpine Banker)
Section 05
Ví dụ minh họa tác động của LLPA
Bảng dưới đây minh họa mức phí LLPA thay đổi ra sao giữa hai hồ sơ khác nhau, dựa trên một ma trận LLPA từng được áp dụng.
| Hồ sơ người vay | Phí theo ma trận cũ | Phí theo ma trận điều chỉnh |
|---|---|---|
| Mua nhà 400.000 USD, điểm tín dụng 740, trả trước 20% | 2.000 USD | 3.500 USD |
| Mua nhà 400.000 USD, điểm tín dụng 640, trả trước 3% | 11.000 USD | 6.000 USD |
Nguồn: The Mortgage Reports. Đây là ví dụ minh họa dựa trên một phiên bản ma trận LLPA cụ thể. Fannie Mae công bố ma trận LLPA đầy đủ công khai và cập nhật định kỳ, nên các giá trị cụ thể nên được tra cứu trực tiếp tại nguồn thay vì dựa vào bản tóm tắt của bên thứ ba. (theo Alpine Banker)
Bảng này cũng cho thấy một điều đáng chú ý: ngay cả người vay có điểm tín dụng tốt và trả trước nhiều vẫn phải chịu một mức phí nhất định, và mức phí đó có thể thay đổi khi cơ quan quản lý điều chỉnh ma trận.
Các nguyên nhân khác gây chênh lệch
Thời điểm khảo sát khác thời điểm bạn hỏi giá
PMMS thu thập dữ liệu từ hồ sơ nộp trong tuần đó, và công bố vào thứ Năm. (theo Freddie Mac) Lãi suất thị trường có thể đã thay đổi trong vài ngày giữa thời điểm thu thập và thời điểm bạn gọi cho ngân hàng. Trong giai đoạn thị trường biến động mạnh, độ trễ này tạo ra khác biệt thật sự.
Loại khoản vay khác nhau có cấu trúc chi phí khác nhau
Khoản vay FHA, VA và USDA không được định giá qua ma trận LLPA. (theo Alpine Banker) Các loại vay này có cấu trúc chi phí riêng, chủ yếu là phí bảo hiểm thế chấp với FHA và phí funding fee với VA. Đây là lý do một khoản vay FHA đôi khi có lãi suất danh nghĩa thấp hơn, dù tổng chi phí thực tế chưa chắc thấp hơn.
Điểm phí (discount points) được tính vào hay không
Nhiều mức lãi suất quảng cáo giả định người vay trả thêm điểm phí ngay khi đóng hồ sơ để mua lãi suất thấp hơn. Người vay không trả điểm phí sẽ nhận mức lãi suất cao hơn con số quảng cáo, dù hồ sơ hoàn toàn giống nhau về các mặt khác.
Chính sách giá riêng của từng ngân hàng
Ngoài LLPA là khung chung, mỗi ngân hàng còn cộng thêm biên lợi nhuận riêng và chi phí vận hành riêng vào bảng giá. Đây là lý do hai ngân hàng có thể chào hai mức lãi suất khác nhau cho cùng một hồ sơ, tại cùng một thời điểm.
Section 06
Khía cạnh nâng cao cần nắm
Lãi suất danh nghĩa khác với APR
Lãi suất danh nghĩa (note rate) là con số dùng để tính tiền lãi hàng tháng. APR là con số tổng hợp cả lãi suất lẫn các khoản phí quy đổi về dạng phần trăm hàng năm. Hai khoản vay có cùng lãi suất danh nghĩa nhưng khác phí sẽ có APR khác nhau. Khi so sánh giữa các ngân hàng, APR thường phản ánh chi phí thực tế tốt hơn con số lãi suất đơn thuần.
LLPA có thể được trả theo hai cách
Người vay thường có lựa chọn giữa trả LLPA dưới dạng tiền mặt khi đóng hồ sơ, hoặc để ngân hàng quy đổi thành lãi suất cao hơn trong suốt vòng đời khoản vay. (theo Alpine Banker) Lựa chọn nào có lợi hơn phụ thuộc vào thời gian dự kiến giữ khoản vay. Người có ý định bán nhà hoặc tái cấp vốn sớm thường thiệt hơn khi chọn phương án cộng vào lãi suất.
Ma trận LLPA thay đổi theo thời gian
Fannie Mae cập nhật ma trận LLPA định kỳ, và các đợt điều chỉnh này từng gây tranh cãi lớn. Một số ý kiến cho rằng công thức điều chỉnh khiến người vay có điểm tín dụng tốt phải gánh phí cao hơn một cách bất hợp lý, trong khi người vay rủi ro cao hơn được giảm phí. Điều này cũng có nghĩa: con số bạn tra cứu năm ngoái có thể không còn đúng năm nay.
Con số công bố vẫn hữu ích theo cách khác
Dù không phải mức lãi suất bạn sẽ nhận, con số PMMS vẫn có giá trị như một chỉ báo xu hướng. Nếu PMMS tăng 0,5 điểm phần trăm trong ba tháng, mức lãi suất bạn được chào nhiều khả năng cũng tăng tương ứng, dù điểm xuất phát khác nhau. Dùng con số này để theo dõi hướng đi của thị trường, không phải để dự đoán con số cụ thể cho hồ sơ của mình.
Section 07
Người vay nên làm gì
Lấy báo giá từ nhiều tổ chức cho vay
Freddie Mac khuyến nghị người mua nhà nên so sánh giá và lấy nhiều báo giá khác nhau, vì điều này có thể giúp tiết kiệm hàng nghìn USD. (theo Freddie Mac) Vì mỗi ngân hàng cộng biên lợi nhuận riêng lên khung LLPA chung, chênh lệch giữa các nơi là có thật.
Yêu cầu Loan Estimate thay vì chỉ hỏi lãi suất qua điện thoại
Loan Estimate là văn bản chuẩn hóa, liệt kê lãi suất, APR, các khoản phí và tổng chi phí. Đây là công cụ so sánh đáng tin cậy hơn nhiều so với con số lãi suất được đọc qua điện thoại.
Kiểm tra các yếu tố mình có thể cải thiện trước khi nộp hồ sơ
Điểm tín dụng và tỷ lệ trả trước là hai yếu tố người vay có thể tác động trong vài tháng chuẩn bị. Nâng điểm tín dụng qua một ngưỡng của ma trận LLPA, hoặc tăng tỷ lệ trả trước qua một mốc, có thể tạo khác biệt rõ rệt về mức giá nhận được.
Hiểu rõ hồ sơ của mình khác chuẩn PMMS ở đâu
Trước khi ngạc nhiên vì mức lãi suất được chào, hãy tự đối chiếu: mình có trả trước 20% không, có phải nhà ở chính không, có phải nhà đơn lập không, khoản vay có nằm trong hạn mức conforming không, điểm tín dụng ở mức nào. Mỗi câu trả lời khác chuẩn PMMS là một lý do khiến con số của bạn cao hơn.
Section 08
Câu hỏi thường gặp
Ngân hàng chào tôi cao hơn con số trên báo, họ có đang ép giá không
Không nhất thiết. Chênh lệch thường đến từ việc hồ sơ của bạn khác với hồ sơ chuẩn mà khảo sát mô tả, cộng với khung LLPA áp dụng chung cho mọi ngân hàng bán khoản vay cho Fannie Mae và Freddie Mac. Cách kiểm chứng tốt nhất là lấy báo giá từ vài nơi khác để so sánh.
Tôi có điểm tín dụng 800 và trả trước 25%, tại sao vẫn không nhận được đúng con số công bố
Ngoài điểm tín dụng và tỷ lệ trả trước, còn nhiều yếu tố khác ảnh hưởng: loại bất động sản, mục đích vay, tỷ lệ nợ trên thu nhập, thời điểm khóa lãi suất, và chính sách giá riêng của ngân hàng. Con số công bố cũng có độ trễ vài ngày so với thị trường hiện tại.
Khoản vay FHA có lãi suất thấp hơn thì có rẻ hơn không
Không nhất thiết. FHA không dùng ma trận LLPA nhưng có cấu trúc chi phí riêng, chủ yếu là phí bảo hiểm thế chấp. Lãi suất danh nghĩa thấp hơn không đồng nghĩa tổng chi phí thấp hơn. Nên so sánh bằng APR và tổng chi phí trên Loan Estimate.
Section 09
Tóm lại
Con số lãi suất vay mua nhà xuất hiện trên truyền thông, chủ yếu từ khảo sát PMMS của Freddie Mac, mô tả một hồ sơ vay rất cụ thể: khoản vay conventional conforming, mua nhà, trả trước 20%, người vay có tín dụng xuất sắc. Lãi suất thực nhận của mỗi người khác đi vì hệ thống LLPA điều chỉnh giá theo hơn một chục đặc điểm của người vay và bất động sản, và các điều chỉnh này cộng dồn lên nhau. Ngoài LLPA còn có độ trễ thời gian, loại khoản vay, điểm phí, và chính sách giá riêng của từng ngân hàng. Con số công bố vẫn hữu ích để theo dõi xu hướng thị trường, nhưng không nên dùng để dự đoán chính xác mức lãi suất cho hồ sơ cá nhân. Cách hiệu quả nhất là lấy Loan Estimate từ nhiều tổ chức cho vay và so sánh bằng APR cùng tổng chi phí.
Bài viết mang tính chất tham khảo và tổng hợp thông tin công khai từ Freddie Mac, Fannie Mae, Ngân hàng Dự trữ Liên bang St. Louis và các chuyên trang tài chính nhà ở, cập nhật tại thời điểm viết bài. Số liệu lãi suất PMMS thay đổi hàng tuần và các con số nêu trong bài chỉ phản ánh thời điểm được công bố. Ma trận LLPA được Fannie Mae cập nhật định kỳ, nên các ví dụ về mức phí chỉ mang tính minh họa và cần tra cứu trực tiếp tại nguồn chính thức. Mức lãi suất thực tế phụ thuộc hoàn toàn vào hồ sơ cá nhân và chính sách của từng tổ chức cho vay. Bài viết không phải là tư vấn tài chính hay tư vấn vay thế chấp.
Duc Pham, Mortgage Broker | NMLS# 844897,
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134 |
Equal Housing Opportunity. Equal Housing Lender. |
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA.