Section 01
Mua nhà ở Mỹ đi kèm với nhiều khoản chi phí cần tính toán, từ down payment và closing costs đến mortgage payment và property taxes. Vì vậy, nếu bạn nghe nói Mortgage Credit Certificate (MCC) có thể giúp giảm federal income tax sau khi mua nhà, điều đầu tiên cần hiểu là MCC hoạt động như thế nào và ai có thể đủ điều kiện.
MCC là một chương trình cho phép một số homebuyers đủ điều kiện sử dụng một phần mortgage interest đã trả để tính federal mortgage interest tax credit. Đây là tax credit, không phải khoản giảm trực tiếp vào giá nhà hay mortgage payment, và MCC không tự động áp dụng cho mọi người mua nhà.
Theo IRS Publication 530, MCC thường được cấp bởi state hoặc local governmental unit hoặc agency đủ điều kiện và thường gắn với một mortgage mới dùng để mua căn nhà chính của người vay. Availability và eligibility có thể khác nhau tùy chương trình và khu vực.
Section 02
Mortgage Credit Certificate (MCC) là gì?
Mortgage Credit Certificate là chứng nhận có thể cho phép một số người mua nhà đủ điều kiện nhận federal mortgage interest tax credit dựa trên một phần mortgage interest đã trả.
MCC không phải là một loại mortgage. Nó cũng không thay đổi interest rate hoặc principal của khoản vay. Thay vào đó, certificate xác định phần mortgage interest có thể được dùng để tính tax credit khi bạn khai federal income tax.
Trên MCC thường có hai con số quan trọng: certificate credit rate, tức tỷ lệ dùng để tính credit, và certified indebtedness amount, tức phần mortgage được chứng nhận cho mục đích tính credit. Hai con số này ảnh hưởng đến cách credit được tính.
IRS cũng lưu ý rằng người mua nhà nên liên hệ với state hoặc local housing finance agency về MCC trước khi lấy mortgage và mua nhà, vì chương trình không có sẵn ở mọi nơi.
Section 03
MCC giúp giảm thuế như thế nào?
Điểm quan trọng nhất là MCC tạo ra tax credit, không phải tax deduction.
Tax deduction làm giảm phần income được dùng để tính thuế. Tax credit được áp dụng vào federal income tax theo các quy định và giới hạn liên quan. Vì vậy, hai khái niệm này không nên được dùng thay thế cho nhau.
Ví dụ, giả sử MCC của bạn có certificate credit rate là 20% và $8,000 mortgage interest đủ điều kiện được dùng để tính credit trong năm:
$8,000 × 20% = $1,600 mortgage interest credit
Trong ví dụ này, $1,600 là số credit được tính trước khi xem xét tax liability và các giới hạn khác. Đây chỉ là ví dụ minh họa. Số credit thực tế phụ thuộc vào MCC, mortgage interest đủ điều kiện và tax situation của người đó.
Section 04
MCC khác mortgage interest deduction ở đâu?
Đây là phần nhiều homebuyers dễ nhầm nhất. Cả hai đều liên quan đến mortgage interest, nhưng cách chúng ảnh hưởng đến tax return không giống nhau.
| Tiêu chí | Mortgage Credit Certificate (MCC) | Mortgage Interest Deduction |
|---|---|---|
| Hình thức | Tax credit | Tax deduction |
| Tác động chính | Có thể giảm federal income tax phải trả | Có thể giảm taxable income |
| Cần MCC không? | Có | Không |
| Form chính | Form 8396 | Schedule A, nếu đủ điều kiện itemize |
| Ai cung cấp MCC? | State/local governmental unit hoặc agency đủ điều kiện | Không áp dụng |
| Có tự động cho mọi homeowner? | Không | Không |
| Có thể dùng cùng nhau? | Có thể, nhưng phải điều chỉnh phần deduction theo quy định của IRS | Có thể áp dụng nếu đủ điều kiện |
Nếu bạn claim MCC credit và cũng itemize mortgage interest deduction, IRS yêu cầu giảm phần mortgage interest deduction bằng số mortgage interest credit được tính trên Form 8396. Điều này giúp tránh việc dùng cùng một phần interest để nhận hai tax benefits đầy đủ.
Bạn có thể xem thêm thông tin chính thức tại IRS Form 8396.
Section 05
Ai có thể đủ điều kiện nhận MCC?
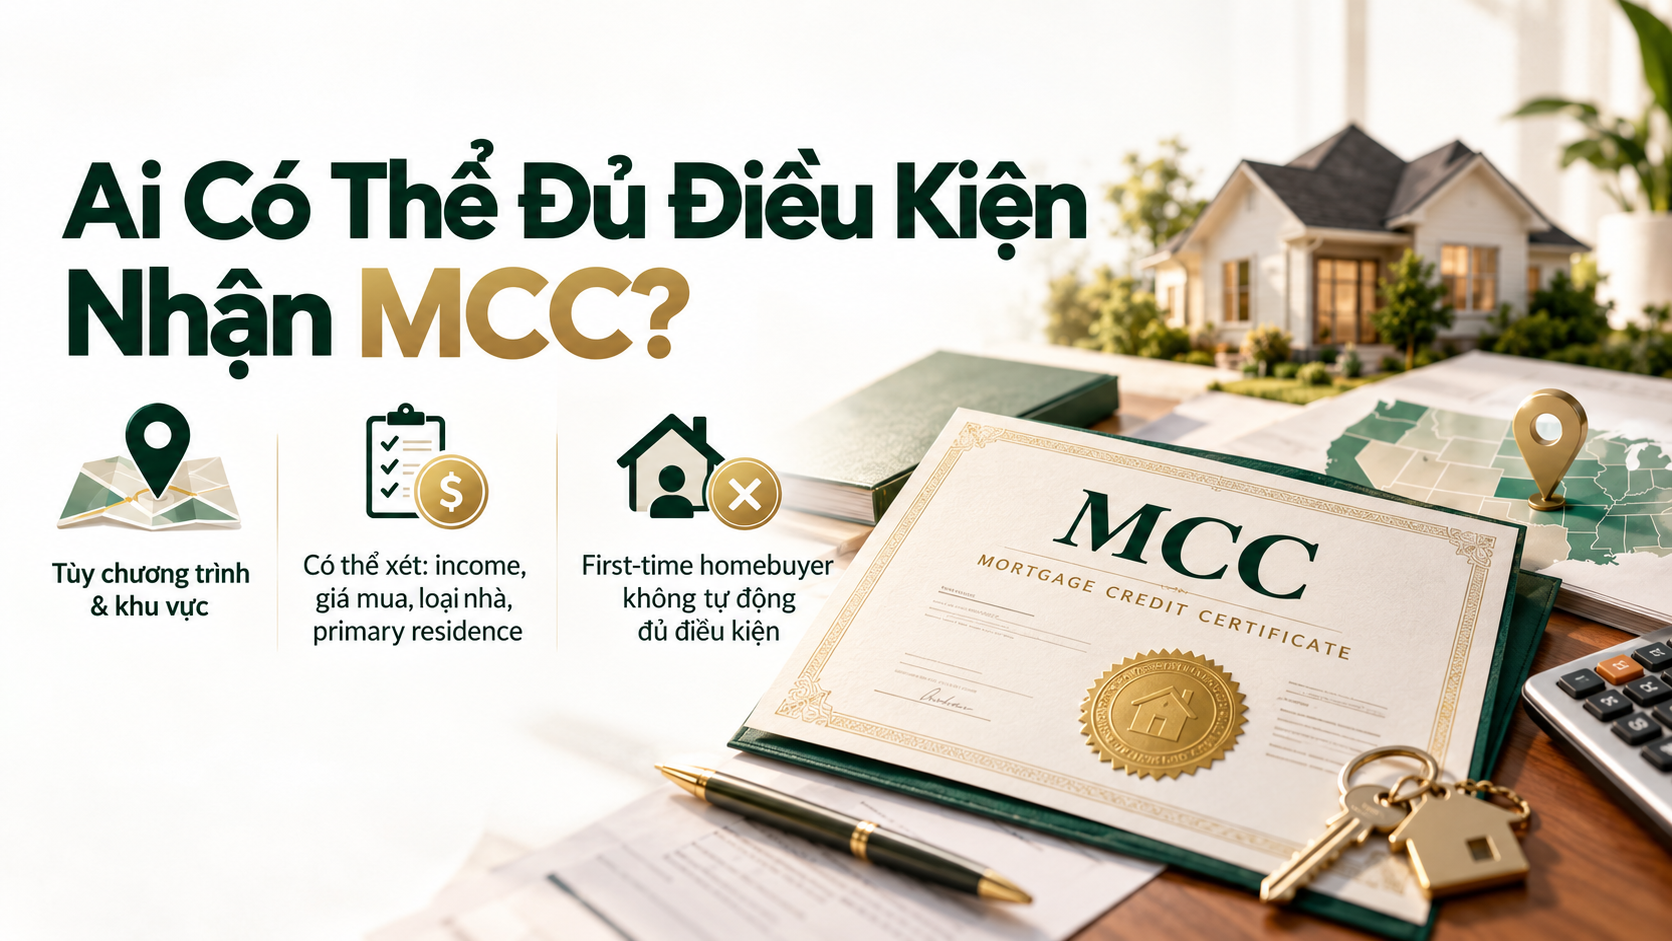
Không có một bộ tiêu chuẩn MCC duy nhất áp dụng giống nhau trên toàn nước Mỹ. IRS quy định các yêu cầu đối với qualified MCC, nhưng mỗi state hoặc local program có thể có eligibility requirements riêng.
Tùy chương trình, họ có thể xem xét income limits, purchase price limits, vị trí căn nhà, loại property, việc căn nhà có phải primary residence hay không hoặc một số yêu cầu dành cho first-time homebuyers. Vì vậy, việc một người là first-time homebuyer không đồng nghĩa người đó tự động đủ điều kiện nhận MCC.
Điều quan trọng là kiểm tra chương trình cụ thể tại nơi bạn dự định mua nhà. State housing finance agency hoặc local housing agency thường là nơi phù hợp để bắt đầu.
Có phải first-time homebuyer mới được dùng MCC?
Không nên mặc định rằng chỉ first-time homebuyer mới được nhận MCC hoặc rằng mọi first-time homebuyer đều đủ điều kiện.
Một số chương trình có yêu cầu dành cho first-time homebuyers, trong khi eligibility cụ thể có thể khác tùy khu vực và chương trình. Vì vậy, thay vì dựa vào một tiêu chuẩn chung trên mạng, hãy kiểm tra trực tiếp MCC program đang hoạt động tại nơi bạn muốn mua nhà.
Section 06
Mortgage Credit Certificate được tính như thế nào?
Ở mức đơn giản nhất, công thức là:
Mortgage interest đủ điều kiện × certificate credit rate = mortgage interest credit ban đầu
Tuy nhiên, không phải lúc nào toàn bộ mortgage interest bạn trả cũng được đưa vào công thức.
Nếu original mortgage amount lớn hơn certified indebtedness amount ghi trên MCC, IRS chỉ cho phép dùng phần interest tương ứng với certified indebtedness amount để tính credit.
Ví dụ:
- Original mortgage: $300,000
- Certified indebtedness amount: $240,000
- Mortgage interest đã trả: $15,000
- Certificate credit rate: 20%
Đầu tiên, xác định tỷ lệ khoản vay được chứng nhận:
$240,000 ÷ $300,000 = 80%
Tiếp theo, tính phần mortgage interest đủ điều kiện:
$15,000 × 80% = $12,000
Sau đó áp dụng certificate credit rate:
$12,000 × 20% = $2,400
$2,400 là kết quả tính ban đầu trong ví dụ này. Số credit thực tế vẫn phải tuân theo giới hạn của IRS và tax liability của người khai thuế.
Section 07
MCC tax credit có giới hạn không?
Có. IRS quy định hai giới hạn chính có thể áp dụng: một giới hạn dựa trên certificate credit rate và một giới hạn dựa trên tax liability.
Nếu certificate credit rate cao hơn 20%, credit được phép claim không thể vượt quá $2,000. Sau khi áp dụng giới hạn này, credit nhìn chung cũng không thể vượt quá tax liability theo cách tính của IRS.
Vì vậy, certificate credit rate không đồng nghĩa với số tiền bạn chắc chắn sẽ nhận lại dưới dạng tax refund. MCC tax credit và tax refund là hai khái niệm khác nhau.
Section 08
Nếu không dùng hết MCC credit thì sao?
Trong một số trường hợp, phần mortgage interest credit chưa sử dụng vì giới hạn tax liability có thể được carry forward sang ba tax years tiếp theo hoặc cho đến khi sử dụng hết, tùy điều kiện nào xảy ra trước.
Ví dụ, nếu bạn tính được $1,500 credit nhưng giới hạn tax liability chỉ cho phép sử dụng $1,000 trong năm đó, phần còn lại có thể được carry forward theo quy định.
Tuy nhiên, nếu certificate credit rate cao hơn 20% và bạn chịu giới hạn $2,000, phần vượt quá giới hạn này không được carry forward.
Section 09
Làm sao claim Mortgage Credit Certificate khi khai thuế?
Nếu có qualified MCC, bạn dùng Form 8396, Mortgage Interest Credit để tính credit. IRS hướng dẫn attach Form 8396 vào Form 1040, 1040-SR hoặc 1040-NR và đưa credit vào Schedule 3.
Bạn nên giữ MCC cùng với mortgage records, thông tin mortgage interest đã trả và các Form 8396 trước đây nếu có carryforward.
Nếu refinance, nên giữ cả MCC cũ và hồ sơ của khoản vay cũ vì IRS yêu cầu một MCC mới để tiếp tục claim credit trên khoản vay refinance và cách tính credit có thể thay đổi.
Do MCC liên quan trực tiếp đến federal income tax, tax professional có thể giúp bạn xác định cách credit áp dụng vào tax return cụ thể của mình.
Section 10
Có thể xin MCC sau khi đã closing không?
Đây là lý do bạn nên tìm hiểu MCC trước khi hoàn tất việc mua nhà.
IRS hướng dẫn người mua liên hệ với cơ quan chính quyền phù hợp về việc nhận MCC trước khi lấy mortgage và mua nhà. Vì vậy, bạn không nên chờ đến mùa khai thuế mới bắt đầu tìm hiểu rồi mặc định rằng certificate có thể được cấp ngược trở lại.
Quy trình application và deadline có thể khác giữa các chương trình. Nếu đang chuẩn bị mua nhà và muốn biết MCC có phải một option hay không, hãy kiểm tra sớm với housing finance agency tại khu vực đó.
Section 11
Refinance có làm mất MCC không?
Nếu bạn refinance khoản mortgage ban đầu có MCC, IRS yêu cầu bạn phải có một MCC mới để tiếp tục claim credit trên khoản vay mới. Credit có thể thay đổi và MCC mới không được tạo ra credit lớn hơn mức bạn có thể nhận từ MCC cũ theo các quy tắc của IRS.
Vì vậy, nếu đang có MCC và cân nhắc refinance, đừng mặc định certificate sẽ tự động chuyển sang khoản vay mới. Hãy kiểm tra với agency đã cấp MCC trước khi hoàn tất refinance.
Section 12
Nếu bán nhà sau khi dùng MCC thì sao?
Trong một số trường hợp, bán căn nhà có thể liên quan đến recapture tax.
IRS cho biết nếu bạn mua nhà bằng chương trình federal mortgage subsidy, bao gồm mortgage credit certificate, và bán hoặc chuyển quyền sở hữu trong vòng 9 năm, bạn có thể phải repay một phần hoặc toàn bộ benefit thông qua federal income tax. Tuy nhiên, điều này không có nghĩa cứ bán nhà trong vòng 9 năm là tự động phải trả lại MCC benefit. Có các điều kiện, calculations và exceptions riêng.
Nếu đã sử dụng MCC và chuẩn bị bán nhà, IRS Publication 523 về việc bán nhà và Form 8828 có thêm thông tin về federal mortgage subsidy recapture.
Section 13
MCC có làm giảm monthly mortgage payment không?
MCC không trực tiếp làm giảm số tiền principal và interest bạn phải trả cho lender mỗi tháng. Nó cũng không tự động thay đổi mortgage rate chỉ vì bạn có certificate.
Lợi ích chính của MCC nằm ở federal income tax credit. Vì vậy, câu “MCC giúp giảm mortgage payment” có thể khiến người đọc hiểu sai cách chương trình hoạt động.
Trong một số mortgage programs, lender có thể xem xét lợi ích MCC khi phân tích qualifying income nếu guidelines cho phép và hồ sơ đáp ứng yêu cầu. Nhưng điều đó không có nghĩa MCC tự động giúp người vay qualify hoặc được approval. Mortgage approval vẫn phụ thuộc vào hồ sơ thực tế và underwriting.
Section 14
MCC có giống down payment assistance không?
Không. Đây là hai loại hỗ trợ khác nhau.
Down payment assistance thường tập trung vào số tiền cần khi mua nhà, chẳng hạn down payment hoặc một phần closing costs. Mortgage Credit Certificate tập trung vào federal tax credit liên quan đến mortgage interest sau khi bạn có qualified MCC.
Một housing finance agency có thể cung cấp nhiều chương trình cho homebuyers, nhưng không nên mặc định rằng MCC và down payment assistance luôn có thể kết hợp với nhau. Eligibility và cách các chương trình tương tác cần được kiểm tra theo từng program.
Section 15
Ví dụ đơn giản: MCC thực tế có thể giúp gì?
Giả sử một homebuyer được cấp MCC có credit rate 20%. Trong năm, người đó có $10,000 mortgage interest đủ điều kiện.
Credit tính ban đầu sẽ là:
$10,000 × 20% = $2,000
Nếu tax liability và các quy tắc khác cho phép sử dụng toàn bộ credit, số $2,000 đó có thể được áp dụng vào federal income tax.
Nhưng nếu tax liability giới hạn số credit được dùng trong năm, một phần có thể cần carry forward. Nếu mortgage amount lớn hơn certified indebtedness amount, phần interest dùng trong phép tính cũng có thể thấp hơn $10,000.
Đó là lý do một ví dụ quảng cáo như “MCC giúp bạn tiết kiệm $2,000 mỗi năm” sẽ không chính xác cho tất cả mọi người. Con số thực tế phụ thuộc vào certificate và tax situation của từng household.
Section 16
Trước khi dựa vào MCC, nên kiểm tra những gì?
MCC có thể mang lại một tax benefit cho người đủ điều kiện, nhưng nó chỉ là một phần trong kế hoạch tài chính khi mua nhà. Trước khi đưa MCC vào kế hoạch, bạn nên xác minh:
- Chương trình có available ở khu vực mua nhà hay không
- Income và purchase price limits là bao nhiêu
- Certificate credit rate là bao nhiêu
- Certified indebtedness amount được tính thế nào
- Application deadline và program fees nếu có
- Quy định khi refinance
- Khả năng recapture nếu bán nhà
Bạn cũng nên hiểu tax credit thực sự áp dụng thế nào đối với tax liability của mình. MCC có thể trông khá đơn giản nếu chỉ nhìn vào một phép tính phần trăm, nhưng benefit thực tế còn phụ thuộc vào certificate và tax situation của từng người.
Section 17
Mortgage Credit Certificate có đáng để tìm hiểu không?
Nếu chương trình MCC có sẵn ở khu vực bạn muốn mua nhà và bạn đáp ứng eligibility requirements, đây có thể là một option đáng để tìm hiểu cùng với các homebuyer assistance programs khác.
Nhưng MCC không làm căn nhà rẻ hơn ngay tại closing, không tự động làm giảm mortgage rate và không bảo đảm một khoản tax refund cụ thể. Giá trị của nó nằm ở khả năng tạo federal mortgage interest tax credit cho người đủ điều kiện.
Vì MCC thường cần được xử lý trong quá trình mua nhà, thời điểm tốt để hỏi về chương trình là trước khi closing, không phải sau khi bạn đã mua nhà và bắt đầu khai thuế.
Section 18
Câu hỏi thường gặp về Mortgage Credit Certificate
MCC có phải tax deduction không?
Không. Mortgage Credit Certificate được dùng để tính mortgage interest tax credit. Mortgage interest deduction là một tax deduction riêng. Nếu sử dụng cả hai, IRS yêu cầu điều chỉnh mortgage interest deduction theo quy định để tránh sử dụng cùng một phần interest hai lần.
MCC có tự động đi kèm với mortgage không?
Không. Bạn chỉ có thể claim credit nếu được state hoặc local governmental unit hoặc agency đủ điều kiện cấp qualified MCC. Chương trình và eligibility requirements có thể khác nhau theo từng khu vực.
MCC có phải chương trình dành riêng cho first-time homebuyers không?
Không thể áp dụng một câu trả lời duy nhất cho mọi chương trình. Một số MCC programs có first-time homebuyer requirements, nhưng eligibility cụ thể do chương trình địa phương quy định.
MCC tax credit tối đa là bao nhiêu?
Nếu certificate credit rate cao hơn 20%, IRS giới hạn credit theo quy tắc này ở $2,000. Tax liability cũng có thể giới hạn số credit được sử dụng trong năm.
Không dùng hết MCC credit có mất không?
Không phải lúc nào cũng vậy. Phần credit chưa sử dụng do giới hạn tax liability có thể được carry forward sang ba tax years tiếp theo hoặc cho đến khi sử dụng hết, tùy điều kiện nào đến trước.
Form nào dùng để claim MCC?
Người có qualified MCC sử dụng Form 8396 của IRS để tính mortgage interest credit và phần carryforward nếu có.
Section 19
Kết luận
Mortgage Credit Certificate nghe có vẻ phức tạp, nhưng ý chính khá đơn giản: nếu bạn được cấp một qualified MCC, một phần mortgage interest bạn trả có thể được dùng để tính federal tax credit.
Điều cần nhớ là MCC không có sẵn cho mọi người và không hoạt động giống nhau ở mọi khu vực. Certificate credit rate, certified indebtedness amount, tax liability và quy định của local program đều có thể ảnh hưởng đến benefit thực tế.
Nếu đang chuẩn bị mua nhà, hãy kiểm tra MCC sớm với state hoặc local housing finance agency. Loan officer có thể giúp bạn hiểu chương trình liên quan thế nào đến mortgage process, còn tax professional có thể giúp bạn xác định cách tax credit áp dụng vào tình huống thuế cụ thể của mình.
Lưu ý: Thông tin trong bài chỉ nhằm mục đích giáo dục và tham khảo chung, không phải tax, legal hoặc financial advice dành riêng cho bất kỳ cá nhân nào. Tax rules và program requirements có thể thay đổi. Hãy xác minh với cơ quan cấp MCC và tax professional trước khi đưa ra quyết định.
Duc Pham, Mortgage Broker | NMLS# 844897 | 408-600-1900 | dp@wonderrates.com
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134
Equal Housing Opportunity. Equal Housing Lender.
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA