Section 01
Bạn đang kinh doanh tại Mỹ và muốn mở rộng tiệm nail, nhà hàng hoặc mua thêm thiết bị nhưng chưa có đủ vốn? Hoặc bạn đang muốn mua lại một cơ sở kinh doanh và cần tìm nguồn tài trợ?
SBA loan có thể là một lựa chọn đáng tìm hiểu.
Đây là chương trình vay dành cho doanh nghiệp nhỏ tại Mỹ, được chính phủ hỗ trợ thông qua cơ chế bảo lãnh khoản vay. Tuy nhiên, không phải doanh nghiệp nào cũng có thể vay SBA loan. Các điều kiện về tài chính, mục đích sử dụng vốn và đặc biệt là quốc tịch của chủ sở hữu đều có thể ảnh hưởng đến khả năng đủ điều kiện.
Vậy SBA loan là gì, có những loại nào, ai đủ điều kiện và làm thế nào để đăng ký? Dưới đây là những thông tin bạn cần biết trước khi bắt đầu.
Section 02
SBA Loan Là Gì?
SBA loan là khoản vay dành cho doanh nghiệp nhỏ tại Mỹ, được hỗ trợ bởi U.S. Small Business Administration (SBA), một cơ quan thuộc chính phủ liên bang.
Điều quan trọng cần hiểu là SBA thường không trực tiếp cho doanh nghiệp vay tiền. Thay vào đó, bạn sẽ làm việc với các lender (đơn vị cho vay) tham gia chương trình SBA.
SBA bảo lãnh một phần khoản vay, giúp giảm rủi ro cho lender nếu doanh nghiệp không thể hoàn trả đầy đủ. Cơ chế này có thể giúp một số doanh nghiệp tiếp cận nguồn vốn mà họ khó nhận được thông qua khoản vay kinh doanh thông thường.
Chẳng hạn, một chủ tiệm nail muốn mua thêm thiết bị hoặc mở rộng cơ sở có thể tìm hiểu SBA loan để tài trợ cho kế hoạch kinh doanh.
Tuy nhiên, SBA loan không phải khoản tiền chính phủ cho không. Doanh nghiệp vẫn phải hoàn trả tiền gốc, lãi và các khoản phí theo hợp đồng.
Bạn có thể tìm hiểu thêm tại trang giới thiệu các chương trình SBA loan của chính phủ Mỹ.
Section 03
Có Những Loại SBA Loan Nào?
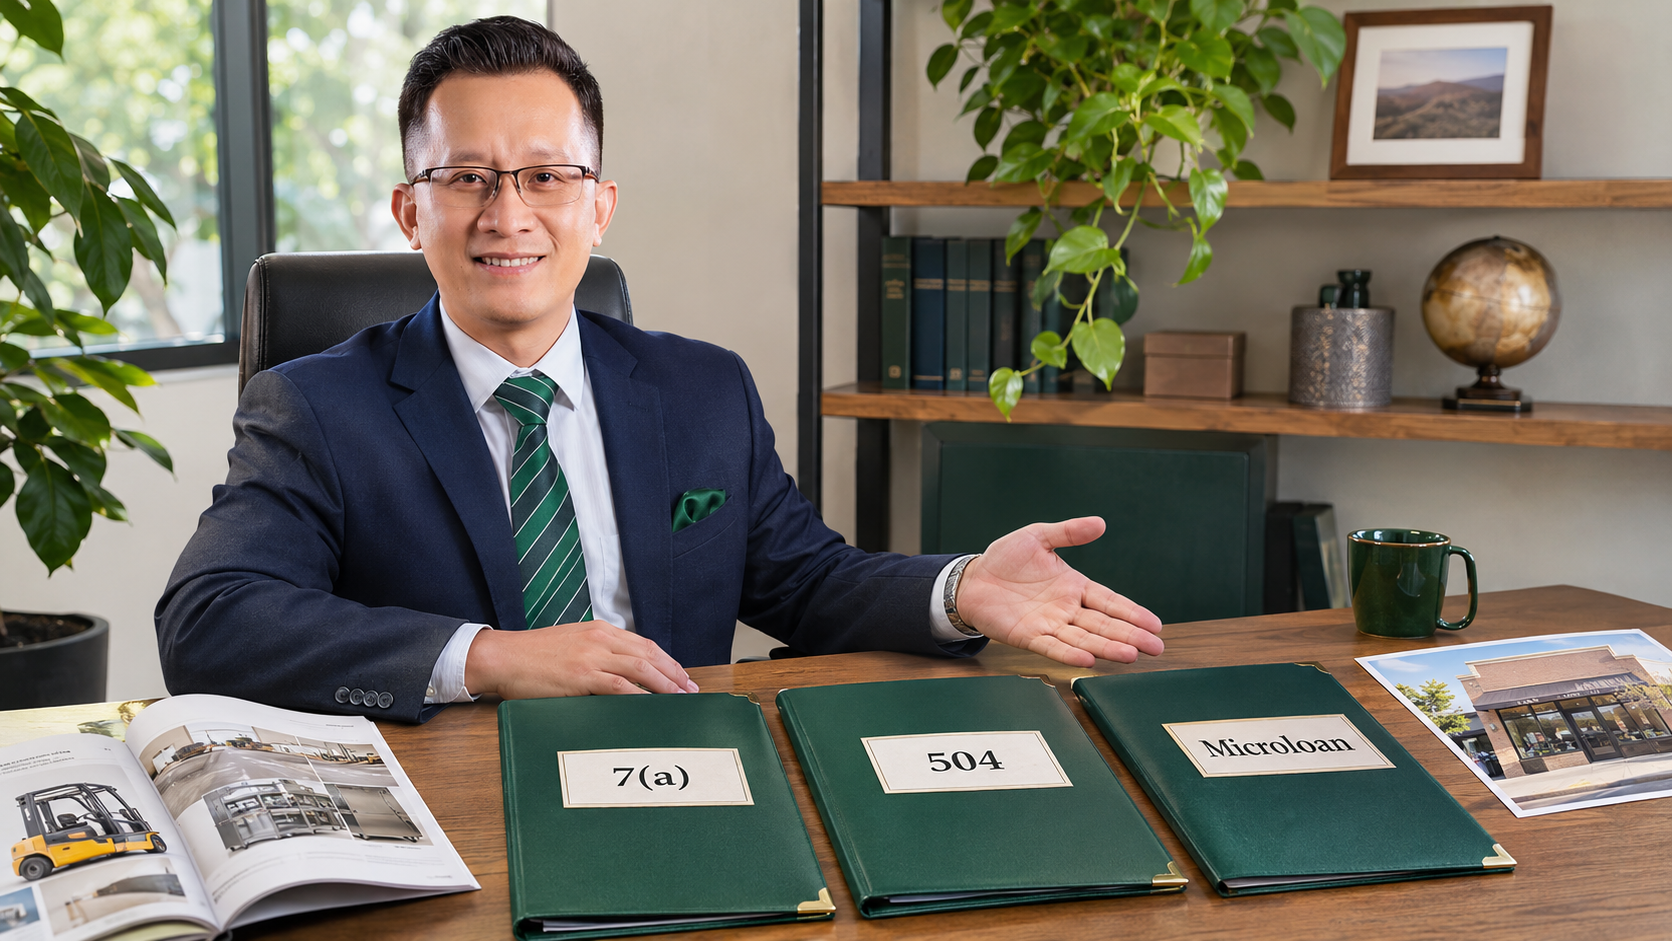
Ba chương trình SBA loan phổ biến là SBA 7(a), SBA 504 và SBA Microloan. Mỗi chương trình phục vụ những nhu cầu tài chính khác nhau.
| Chương trình | Hạn mức chương trình | Mục đích sử dụng |
|---|---|---|
| SBA 7(a) | Tối đa $5 million | Mua doanh nghiệp, bổ sung vốn, mua thiết bị hoặc bất động sản kinh doanh |
| SBA 504 | Phần tài trợ SBA tối đa $5.5 million | Mua, xây dựng hoặc cải tạo cơ sở kinh doanh và thiết bị dài hạn |
| SBA Microloan | Tối đa $50,000 | Bổ sung vốn nhỏ, mua hàng tồn kho, vật tư hoặc thiết bị |
Các mức trên là hạn mức chương trình. Số tiền được duyệt thực tế phụ thuộc vào hồ sơ và yêu cầu của lender.
SBA 7(a) Loan
SBA 7(a) là chương trình vay chính của SBA, được sử dụng cho nhiều mục đích kinh doanh.
Khoản vay có thể hỗ trợ doanh nghiệp mua máy móc, bổ sung working capital (vốn lưu động), mua lại doanh nghiệp hoặc tài trợ bất động sản phục vụ hoạt động kinh doanh.
Ví dụ, bạn muốn mua lại một nhà hàng đang hoạt động. Lender có thể xem xét SBA 7(a) dựa trên giá mua, tình hình tài chính, kinh nghiệm quản lý và khả năng trả nợ.
SBA 7(a) có hạn mức tối đa $5 million. Tuy nhiên, việc được vay bao nhiêu còn phụ thuộc vào nhu cầu vốn và khả năng tài chính của doanh nghiệp.
Thông tin chi tiết có tại chương trình SBA 7(a).
SBA 504 Loan
SBA 504 chủ yếu dành cho doanh nghiệp muốn đầu tư vào những tài sản cố định có giá trị lớn.
Chẳng hạn, một chủ doanh nghiệp muốn mua tòa nhà làm cơ sở hoạt động hoặc đầu tư thiết bị dài hạn có thể xem xét chương trình này.
SBA 504 thường kết hợp nguồn tài trợ từ một lender thương mại với phần vay thông qua Certified Development Company (CDC), tổ chức được SBA chứng nhận.
Một điểm cần lưu ý là chương trình này không được sử dụng cho working capital, hàng tồn kho hoặc bất động sản chỉ nhằm mục đích đầu tư cho thuê. Bạn có thể xem các yêu cầu tại trang SBA 504 chính thức.
SBA Microloan
SBA Microloan cung cấp các khoản vay lên đến $50,000 thông qua những tổ chức trung gian được SBA chấp thuận.
Chương trình hướng đến nhu cầu vốn nhỏ, chẳng hạn như mua thiết bị, vật tư, hàng tồn kho hoặc bổ sung vốn vận hành.
Ví dụ, một chủ tiệm tóc đang muốn bổ sung ghế làm tóc, máy móc và dụng cụ có thể tìm hiểu Microloan.
Tuy nhiên, khoản vay này không được dùng để mua bất động sản hoặc thanh toán các khoản nợ hiện có. Tìm hiểu thêm về SBA Microloan.
Section 04
Ai Có Thể Đủ Điều Kiện Vay SBA Loan?
Để có thể đủ điều kiện vay SBA loan, doanh nghiệp cần đáp ứng các yêu cầu của chương trình và chứng minh khả năng hoàn trả khoản vay.
Lender không chỉ xem xét số tiền bạn muốn vay mà còn đánh giá tình hình kinh doanh, lịch sử tín dụng và mục đích sử dụng vốn.
1. Doanh Nghiệp Đáp Ứng Tiêu Chuẩn Của SBA
Đối với SBA 7(a), doanh nghiệp thường cần hoạt động vì lợi nhuận, có hoạt động kinh doanh tại Mỹ và đáp ứng tiêu chuẩn doanh nghiệp nhỏ của SBA.
Tiêu chuẩn này không giống nhau cho tất cả ngành nghề. SBA có thể dựa trên doanh thu hoặc số lượng nhân viên, tùy lĩnh vực kinh doanh.
Doanh nghiệp cũng không được thuộc nhóm bị loại trừ khỏi chương trình và cần có mục đích sử dụng vốn hợp lệ.
Ngoài ra, SBA 7(a) còn yêu cầu doanh nghiệp không thể nhận được khoản tín dụng cần thiết với điều kiện hợp lý từ các nguồn không thuộc chính phủ theo tiêu chuẩn chương trình.
2. Đáp Ứng Yêu Cầu Về Quốc Tịch Và Quyền Sở Hữu
Đây là một trong những điều kiện quan trọng nhất cần kiểm tra trong năm 2026.
Theo chính sách SBA áp dụng từ ngày 1/3/2026 và được đưa vào hướng dẫn SBA 7(a), 504 cập nhật có hiệu lực ngày 1/10/2026, toàn bộ chủ sở hữu trực tiếp hoặc gián tiếp của doanh nghiệp xin vay phải là U.S. citizens (công dân Mỹ) hoặc U.S. nationals (người có quốc tịch theo định nghĩa liên bang áp dụng), đồng thời có nơi cư trú chính tại Mỹ hoặc các lãnh thổ thuộc Mỹ.
SBA cũng mở rộng các hạn chế liên quan đến quốc tịch sang chương trình Microloan trong năm 2026.
Điều này có nghĩa là người chỉ có green card (thẻ thường trú nhân) nhưng chưa nhập quốc tịch Mỹ không đáp ứng yêu cầu sở hữu doanh nghiệp xin SBA loan theo chính sách hiện hành.
Nếu doanh nghiệp có nhiều người góp vốn, tình trạng quốc tịch và tỷ lệ sở hữu của từng người đều cần được kiểm tra. Các trường hợp có cấu trúc sở hữu phức tạp hoặc thay đổi chủ sở hữu có thể cần đánh giá thêm.
Bạn có thể xem hướng dẫn SBA 7(a) và 504 có hiệu lực từ tháng 10/2026 và thông báo SBA về chính sách quốc tịch năm 2026.
3. Có Khả Năng Trả Nợ
Một trong những yếu tố lender quan tâm là cash flow (dòng tiền) của doanh nghiệp.
Ví dụ, một nhà hàng có doanh thu $500,000 mỗi năm nhưng chi phí thuê mặt bằng, nhân viên và nguyên vật liệu quá cao thì chưa chắc có khả năng trả nợ tốt.
Lender có thể xem xét doanh thu, lợi nhuận, chi phí vận hành, những khoản nợ hiện tại và dòng tiền dự kiến.
Vì vậy, doanh thu lớn không đồng nghĩa với việc doanh nghiệp chắc chắn đủ điều kiện vay.
4. Có Lịch Sử Tín Dụng Phù Hợp
Credit score (điểm tín dụng) là yếu tố lender có thể sử dụng để đánh giá rủi ro.
Tuy nhiên, không có một mức credit score tối thiểu duy nhất áp dụng cho mọi SBA loan. Yêu cầu có thể khác nhau giữa các chương trình và lender.
Ngoài điểm tín dụng, lender còn đánh giá lịch sử trả nợ, tình hình tài chính và khả năng duy trì hoạt động kinh doanh.
Ngay cả khi có credit score tốt, doanh nghiệp vẫn cần đáp ứng những điều kiện khác để được xem xét chấp thuận.
5. Có Mục Đích Sử Dụng Vốn Rõ Ràng
Lender cần hiểu bạn dự định sử dụng khoản vay như thế nào.
Nếu muốn mở rộng tiệm nail, bạn có thể cần giải thích chi phí sửa chữa, mua thiết bị, tuyển thêm nhân viên và nguồn doanh thu dự kiến.
Một business plan (kế hoạch kinh doanh) rõ ràng có thể giúp lender đánh giá tính khả thi của kế hoạch và khả năng hoàn trả khoản vay.
Section 05
SBA Loan Có Dùng Để Mua Nhà Được Không?
SBA loan không phải khoản mortgage dành cho người mua nhà để ở. Dù một số chương trình SBA cho phép tài trợ bất động sản, tài sản đó phải đáp ứng các yêu cầu phục vụ hoạt động kinh doanh.
Ví dụ, doanh nghiệp có thể tìm hiểu SBA 7(a) hoặc SBA 504 để mua cơ sở thương mại phục vụ hoạt động của mình.
Trong khi đó, nếu muốn mua một căn nhà để sinh sống, bạn sẽ cần tìm hiểu mortgage, tức khoản vay mua nhà.
SBA loan và mortgage khác nhau về mục đích sử dụng, yêu cầu hồ sơ và cách lender đánh giá khả năng trả nợ.
Người Tự Kinh Doanh Muốn Mua Nhà Thì Sao?
Nếu đang làm chủ tiệm nail, nhà hàng hoặc một doanh nghiệp nhỏ, bạn vẫn có thể được xem xét mortgage dựa trên thu nhập đủ điều kiện.
Tuy nhiên, quá trình xác minh thu nhập của người self-employed (tự kinh doanh) thường khác với người nhận lương W-2.
Một điểm dễ gây nhầm lẫn là doanh thu kinh doanh không nhất thiết là số thu nhập lender dùng để xét mortgage. Các khoản chi phí và khấu trừ trên tax return có thể ảnh hưởng đến cách lender tính toán.
Bạn có thể đọc thêm bài Lender Nhìn Vào Doanh Thu Hay Lợi Nhuận Khi Xét Mortgage? để hiểu rõ sự khác biệt này.
Ngoài ra, một số chương trình Bank Statement Loan của Wonder Rates cho phép lender xem xét sao kê ngân hàng để tính thu nhập đủ điều kiện, thay vì chủ yếu dựa vào tax return.
Bank Statement Loan là chương trình mortgage, không phải SBA loan. Điều kiện thực tế phụ thuộc vào lender và toàn bộ hồ sơ của người vay.
Nếu mục tiêu của bạn là mua nhà tại Mỹ, có thể tìm hiểu các lựa chọn vay mua nhà tại Wonder Rates.
Section 06
Lãi Suất SBA Loan Được Tính Như Thế Nào?
Lãi suất SBA loan phụ thuộc vào chương trình, số tiền vay, thời hạn, lender và tình hình tài chính của doanh nghiệp.
Đối với SBA 7(a), lender và người vay có thể thương lượng lãi suất trong phạm vi SBA cho phép. Khoản vay có thể có fixed rate (lãi suất cố định) hoặc variable rate (lãi suất thay đổi).
SBA 504 có cơ chế tài trợ riêng, trong đó phần khoản vay thông qua CDC thường có lãi suất cố định.
SBA Microloan có lãi suất do lender trung gian xác định theo những giới hạn áp dụng.
Ngoài lãi suất, bạn cũng cần xem xét các khoản phí liên quan, điều kiện tài sản bảo đảm và nghĩa vụ hoàn trả. Một khoản vay có payment hằng tháng thấp hơn chưa chắc có tổng chi phí thấp hơn.
Dùng SBA Loan Calculator Để Ước Tính Khoản Trả Hằng Tháng
Trước khi vay, bạn có thể sử dụng SBA Loan Calculator của NerdWallet để ước tính khoản thanh toán.
Công cụ này cho phép bạn nhập số tiền vay, lãi suất giả định và thời hạn vay để xem kết quả ước tính. Đây là calculator của bên thứ ba, không phải công cụ thuộc SBA hoặc Wonder Rates.
Kết quả chỉ mang tính tham khảo và có thể không bao gồm đầy đủ chi phí thực tế.
Nếu đang tính toán ngân sách mua nhà cá nhân, bạn có thể sử dụng Mortgage Payment Calculator của Wonder Rates để ước tính tiền gốc, lãi, thuế nhà, bảo hiểm và các chi phí nhà ở liên quan.
Section 07
Cần Chuẩn Bị Giấy Tờ Gì Khi Xin SBA Loan?
Lender thường yêu cầu hồ sơ doanh nghiệp và các tài liệu tài chính để đánh giá khả năng đủ điều kiện vay.
Những giấy tờ có thể cần chuẩn bị bao gồm:
- Business tax returns và personal tax returns.
- Business bank statements (sao kê tài khoản doanh nghiệp).
- Profit and Loss Statement (báo cáo lãi lỗ).
- Balance Sheet (bảng cân đối kế toán).
- Business plan (kế hoạch kinh doanh).
- Thông tin về các khoản nợ hiện tại.
- Giấy tờ đăng ký doanh nghiệp và thông tin chủ sở hữu.
Nếu bạn muốn mua lại một doanh nghiệp, lender có thể yêu cầu thêm tài liệu về hoạt động kinh doanh, báo cáo tài chính và giao dịch mua bán.
Hồ sơ chính xác phụ thuộc vào loại khoản vay, số tiền vay và lender.
Section 08
Quy Trình Đăng Ký SBA Loan Như Thế Nào?
Quy trình đăng ký có thể khác nhau giữa các lender, nhưng thông thường gồm các bước sau.
Bước 1: Xác Định Nhu Cầu Vốn
Trước tiên, bạn cần xác định số tiền muốn vay và cách sử dụng.
Vay để mua lại nhà hàng sẽ có yêu cầu khác với vay vốn mua thiết bị hoặc bổ sung hàng tồn kho.
Bước 2: Kiểm Tra Điều Kiện
Xem xét tình trạng doanh nghiệp, cấu trúc sở hữu, quốc tịch, lịch sử tín dụng và khả năng trả nợ.
Bước này giúp bạn hiểu những yêu cầu cần đáp ứng trước khi nộp hồ sơ.
Bước 3: Tìm SBA Lender
Bạn có thể sử dụng SBA Lender Match để tìm các lender tham gia chương trình.
Đây là công cụ của SBA giúp kết nối doanh nghiệp với lender tiềm năng. Việc được kết nối không có nghĩa khoản vay đã được chấp thuận.
Bước 4: Nộp Hồ Sơ
Sau khi lựa chọn lender, bạn sẽ cung cấp những tài liệu cần thiết.
Lender có thể yêu cầu bổ sung hoặc giải thích thông tin về dòng tiền, khoản nợ và kế hoạch kinh doanh trong quá trình xét duyệt.
Bước 5: Xem Xét Điều Khoản Vay
Nếu hồ sơ được chấp thuận, lender sẽ cung cấp các điều khoản để bạn xem xét.
Trước khi ký, cần hiểu rõ lãi suất, phí, lịch trả nợ, tài sản bảo đảm nếu có và trách nhiệm tài chính của mình.
Thời gian xử lý phụ thuộc vào chương trình, lender và mức độ đầy đủ của hồ sơ.
Section 09
Câu Hỏi Thường Gặp Về SBA Loan
Người Có Green Card Có Vay SBA Loan Được Không?
Theo chính sách SBA năm 2026, người chỉ có green card nhưng chưa nhập quốc tịch Mỹ không đáp ứng điều kiện quốc tịch để sở hữu doanh nghiệp xin các khoản SBA loan liên quan. Người vay cần kiểm tra quy định hiện hành và tình trạng sở hữu doanh nghiệp trước khi nộp hồ sơ.
Doanh Nghiệp Mới Thành Lập Có Vay SBA Loan Được Không?
Một số chương trình SBA có thể hỗ trợ doanh nghiệp khởi nghiệp. Tuy nhiên, lender thường cần xem xét business plan, nhu cầu vốn, khả năng trả nợ và những yếu tố tài chính khác. Không phải mọi doanh nghiệp mới đều đủ điều kiện.
SBA Loan Có Cần Tài Sản Bảo Đảm Không?
Tùy chương trình, số tiền vay và yêu cầu lender. Một số khoản SBA loan có điều kiện collateral (tài sản bảo đảm) linh hoạt hơn. Tuy nhiên, doanh nghiệp vẫn có thể phải cung cấp tài sản bảo đảm hoặc bảo lãnh cá nhân theo quy định áp dụng.
SBA Loan Có Phải Tiền Chính Phủ Cho Không?
Không. SBA loan là khoản vay cần hoàn trả, không phải khoản trợ cấp. SBA thường bảo lãnh một phần khoản vay cho lender, nhưng doanh nghiệp vẫn có trách nhiệm thanh toán theo hợp đồng.
SBA Loan Có Dùng Để Mua Rental Property Không?
Thông thường, SBA loan không được sử dụng để mua bất động sản chỉ nhằm mục đích đầu tư hoặc cho thuê. Nếu mục tiêu là mua rental property, bạn sẽ cần tìm hiểu các chương trình tài trợ bất động sản đầu tư phù hợp.
Section 10
Kết Luận
SBA loan là chương trình tài trợ có sự hỗ trợ của chính phủ Mỹ, giúp các doanh nghiệp nhỏ đủ điều kiện tiếp cận nguồn vốn cho hoạt động kinh doanh.
Tùy nhu cầu, doanh nghiệp có thể tìm hiểu SBA 7(a), SBA 504 hoặc Microloan. Tuy nhiên, khả năng đủ điều kiện còn phụ thuộc vào quy định chương trình, quốc tịch và quyền sở hữu, tình hình tài chính và khả năng trả nợ.
Nếu đang tìm nguồn vốn cho doanh nghiệp, bạn có thể bắt đầu bằng việc xem xét điều kiện trên website SBA và kết nối với lender thông qua SBA Lender Match.
Nếu bạn là người tự kinh doanh và đang muốn mua nhà tại Mỹ, Wonder Rates có thể giúp bạn tìm hiểu các lựa chọn mortgage, bao gồm những chương trình dành cho người self-employed.
Bạn có thể khám phá các chương trình vay mua nhà, tính thử khoản thanh toán hằng tháng hoặc bắt đầu tìm hiểu các lựa chọn mortgage tại Wonder Rates.
Hiểu rõ mục đích của từng khoản vay sẽ giúp bạn xác định đúng hướng trước khi đưa ra quyết định tài chính.
Lưu ý: Bài viết chỉ nhằm mục đích giáo dục và cung cấp thông tin chung, không phải lời khuyên tài chính, pháp lý hoặc thuế dành riêng cho cá nhân. Điều kiện SBA loan, quy định chương trình, phí và lãi suất có thể thay đổi. Việc chấp thuận khoản vay phụ thuộc vào chương trình, lender và hồ sơ thực tế.
Duc Pham, Mortgage Broker | NMLS# 844897 | 408-600-1900 | dp@wonderrates.com
Wonder Rates, Inc. | NMLS# 1518655 | DRE# 02047445 | DFPI# 60DBO-59134
Equal Housing Opportunity. Equal Housing Lender.
Licensed in: AL, AZ, CA, CO, FL, GA, LA, MI, NC, OH, OK, OR, PA, SC, TX, VA, WA